كانت الأسهم المرمّزة (Tokenized equities) في السابق مجرد قصة بسيطة عن عدد الأسهم الموجودة على السلسلة (on-chain).
لكن هذا لم يعد القصة الآن.
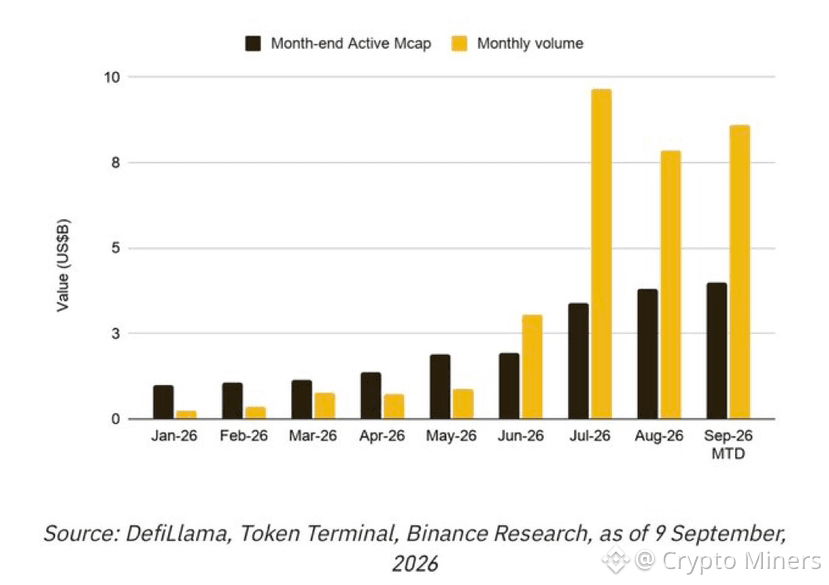
ارتفعت القيمة السوقية للأسهم المرمّزة المتداولة بنسبة 314% منذ بداية العام (YTD) لتصل إلى 4 مليارات دولار. كما نما حجم التداول 33 ضعفًا من 237 مليون دولار في يناير إلى 7.9 مليار دولار في أغسطس.
وانتقلت نسبة دوران التداول من 0.23 مرة من القيمة السوقية إلى 2.14 مرة.
ليست هذه الأصول مجرد إصدارٍ وحسب. بل إنها تُتداول بالفعل.
كما أن المكان الذي يحدث فيه هذا النشاط تغيّر بسرعة أيضًا. انتقلت bStocks وRobinhood من 0.8% من حجم التداول لدى المُصدِرين الذين تمت متابعتهم في يونيو إلى 87.8% في سبتمبر (حتى تاريخه/MTD).
كما انتقلت $BNB Chain وRobinhood Chain أيضًا من 2.3% من حجم التداول لدى السلاسل المتعقّبة إلى 83% في أغسطس.
وليست مسألة أن المستخدمين يأتون بالضرورة من لا شيء.
فقد كانت 58.5% من مستخدمي bStocks الأوائل قد قاموا بالفعل بتداول عقود دائمة (perpetuals) أو أسهم مباشرة على Binance. العلاقات القائمة في التداول تتحول إلى قناة لاكتساب المستخدمين.
ثم تأتي المنفعة (utility).
بلغت قيمة DeFi TVL للأسهم المرمّزة 289.1 مليون دولار، بزيادة قدرها 1,242% منذ بداية العام (YTD). على bStocks، ارتفع الاقتراض مقابل الضمان من 5.5% إلى 46.2% من إجمالي الودائع.
هذه الأسهم ليست مجرد أموال جالسة في المحافظ. بل تُستخدم كضمان، وتُوظَّف في DeFi، وتُتداول مقابل رموز أخرى.
كما أن أسواق الميمات المقترنة بالأسهم (stock-paired meme markets) ولّدت قرابة 5.4 مليارات دولار عبر كلٍ من BNB Chain وRobinhood Chain منذ أواخر يوليو.
وبحسب @BinanceResearch، الخلاصة بسيطة:
لم يعد السباق حول مَن يرمّز أكبر عدد من الأسهم.
بل حول مَن يمكنه تحويل التوزيع إلى سيولة متكررة واستخدام حقيقي على السلسلة.
تُظهر Binance بالفعل كيف يمكن أن يبدو ذلك، مع انتقال المستخدمين الحاليين من التداول عبر العقود الدائمة والأسهم المباشرة إلى bStocks، بينما تُستخدم أيضًا الأسهم المُرمّزة لأغراض الاقتراض وDeFi.
المرحلة التالية تتمثل في جعل هذه الأصول مفيدة تتجاوز مجرد الاحتفاظ بها!
لكن هذا لم يعد القصة الآن.
ارتفعت القيمة السوقية للأسهم المرمّزة المتداولة بنسبة 314% منذ بداية العام (YTD) لتصل إلى 4 مليارات دولار. كما نما حجم التداول 33 ضعفًا من 237 مليون دولار في يناير إلى 7.9 مليار دولار في أغسطس.
وانتقلت نسبة دوران التداول من 0.23 مرة من القيمة السوقية إلى 2.14 مرة.
ليست هذه الأصول مجرد إصدارٍ وحسب. بل إنها تُتداول بالفعل.
كما أن المكان الذي يحدث فيه هذا النشاط تغيّر بسرعة أيضًا. انتقلت bStocks وRobinhood من 0.8% من حجم التداول لدى المُصدِرين الذين تمت متابعتهم في يونيو إلى 87.8% في سبتمبر (حتى تاريخه/MTD).
كما انتقلت $BNB Chain وRobinhood Chain أيضًا من 2.3% من حجم التداول لدى السلاسل المتعقّبة إلى 83% في أغسطس.
وليست مسألة أن المستخدمين يأتون بالضرورة من لا شيء.
فقد كانت 58.5% من مستخدمي bStocks الأوائل قد قاموا بالفعل بتداول عقود دائمة (perpetuals) أو أسهم مباشرة على Binance. العلاقات القائمة في التداول تتحول إلى قناة لاكتساب المستخدمين.
ثم تأتي المنفعة (utility).
بلغت قيمة DeFi TVL للأسهم المرمّزة 289.1 مليون دولار، بزيادة قدرها 1,242% منذ بداية العام (YTD). على bStocks، ارتفع الاقتراض مقابل الضمان من 5.5% إلى 46.2% من إجمالي الودائع.
هذه الأسهم ليست مجرد أموال جالسة في المحافظ. بل تُستخدم كضمان، وتُوظَّف في DeFi، وتُتداول مقابل رموز أخرى.
كما أن أسواق الميمات المقترنة بالأسهم (stock-paired meme markets) ولّدت قرابة 5.4 مليارات دولار عبر كلٍ من BNB Chain وRobinhood Chain منذ أواخر يوليو.
وبحسب @BinanceResearch، الخلاصة بسيطة:
لم يعد السباق حول مَن يرمّز أكبر عدد من الأسهم.
بل حول مَن يمكنه تحويل التوزيع إلى سيولة متكررة واستخدام حقيقي على السلسلة.
تُظهر Binance بالفعل كيف يمكن أن يبدو ذلك، مع انتقال المستخدمين الحاليين من التداول عبر العقود الدائمة والأسهم المباشرة إلى bStocks، بينما تُستخدم أيضًا الأسهم المُرمّزة لأغراض الاقتراض وDeFi.
المرحلة التالية تتمثل في جعل هذه الأصول مفيدة تتجاوز مجرد الاحتفاظ بها!