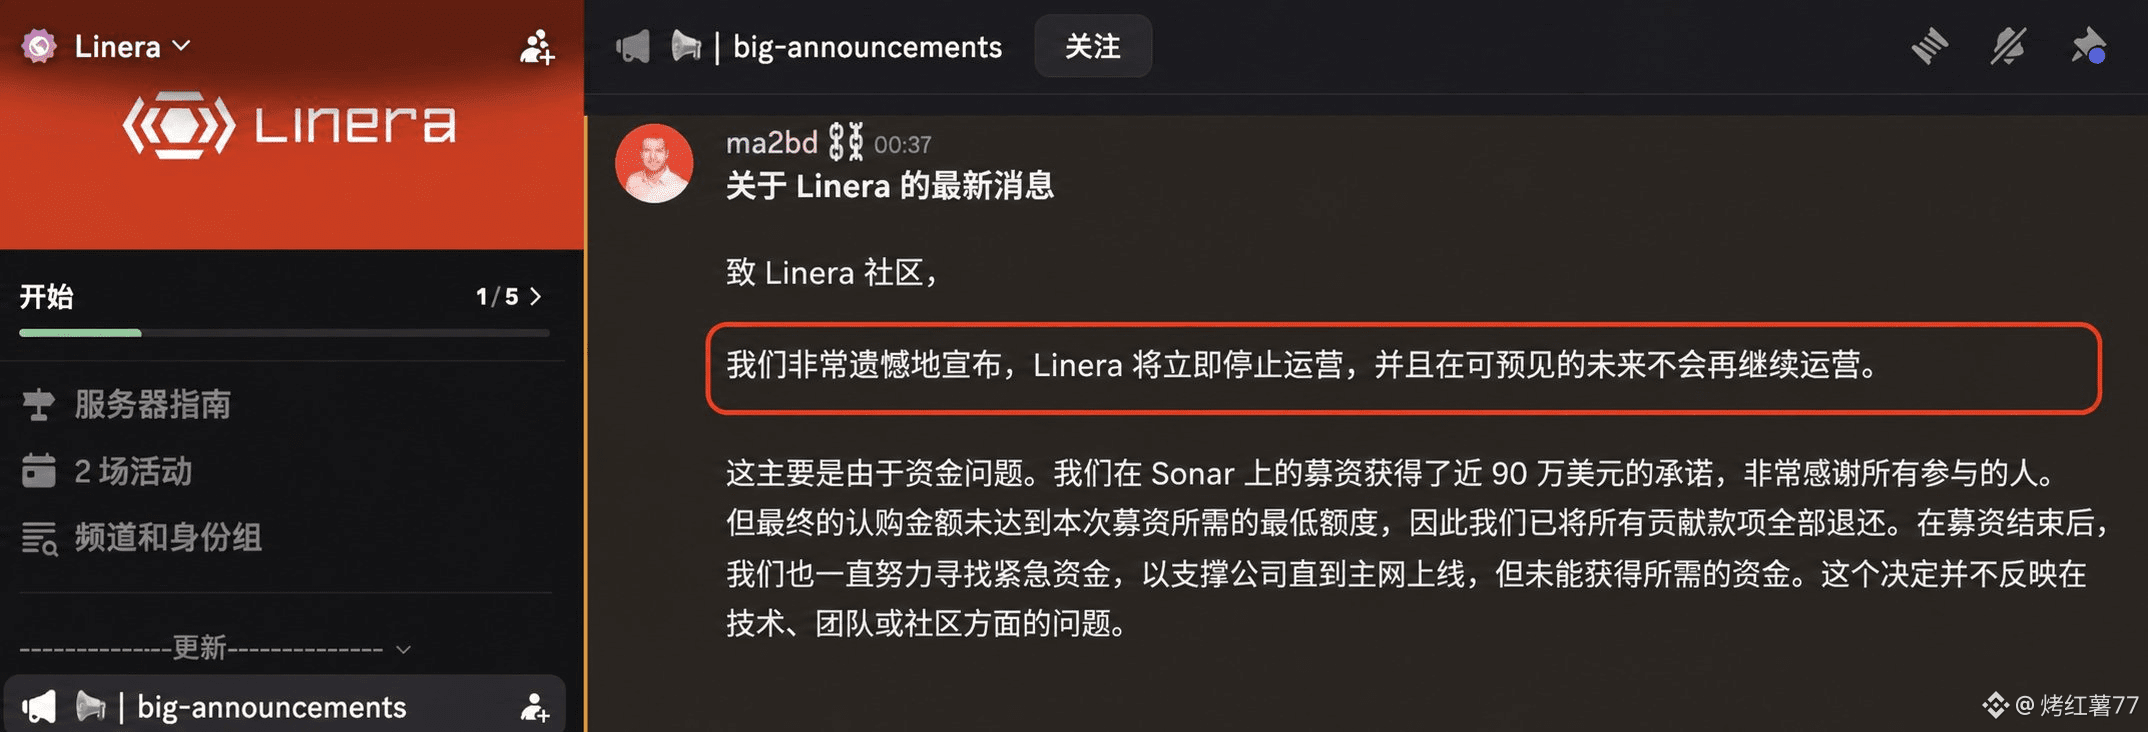
Linera ماتت حقًا! استثمرت a16z، ثم تم جمع/دمج 12 مليون دولار، ومع ذلك ماتت على عرض عام لـ 1.5 مليون U. لم يصل العدد إلا إلى 617 شخصًا، وجُمِعت 84.8 ألف U فقط، بمتوسط حوالي 1375 U، ولم يقترب حتى من 57% من الحد الأدنى للتأهل. فشل الاكتتاب العام يعني استردادًا كاملًا للمبلغ، ثم حاول الفريق مرة أخرى العثور على أموال “إنقاذ” لتستمر حتى إطلاق الشبكة الرئيسية، لكن لا أحد استجاب؛ نفدت السيولة مباشرة وأُوقفت العمليات.
لكن الشركة ليست سيئة: المؤسسون جاءوا من Meta/Novi. في 2022 استثمرت a16z 6 ملايين، وفي 2023 استثمرت Borderless 6 ملايين أخرى، وشاركت a16z أيضًا. عملوا أربع سنوات على microchain، ولم تُطلق الشبكة الرئيسية، ثم أطلقوا Linera Markets، ويريدون تحويلها إلى “Hyperliquid” القادم: سلسلة مخصصة، وبناء منتجاتهم بأنفسهم، والاعتماد على رسوم فعلية لكسب المال. لكن Hyperliquid خرج كمنتج أولًا، ثم جاءت الأموال؛ Linera رُويت قصتها أولًا حتى النهاية، وأخيرًا اعتمدت على تجديد تمويلي من المجتمع للنجاة.
بالنسبة لـ L1 قضوا أربع سنوات عليه وكانوا بالفعل قد حصلوا على استثمار من a16z، كان من المفترض أن تكون 1.5 مليون مجرد “تغيير بسيط”. ومع ذلك، السوق لا يريد حتى تعويض الـ 650 ألف المتبقية. الدورة السابقة كانت تُقدَّر بناءً على اسم مدرسة النخبة، وخلفية Meta، وأفضل VC، ومعمار مثير. أما هذه الدورة فيسأل الجميع فقط: هل تم إطلاق الشبكة الرئيسية؟ أين المستخدمون؟ ما الإيرادات؟ لماذا يجب أن تُستكمل القصة لصالح المستثمرين السابقين مع FDV قدره 160 مليون بدلاً منهم؟ Hyperliquid القادم ليس شيئًا يُكتب في PPT، بل يتم إثباته بالصفقات الحقيقية من المستخدمين.
الآن إذا نشروا CA، فخلال عشر دقائق يمكن أن يجمعوا بضعة عشرات من الملايين. أما L1 استثمرت فيه a16z، وصقلوه بسيف من أربع سنوات، فلا يستطيع جمع 1.5 مليون U—وهذا هو السوق الحقيقي.