
يتم تطبيق "إعفاء الابتكار" في الولايات المتحدة، وتحصل الأسهم الأمريكية المُمَثَّلة برموز (Tokenized) رسميًا على قناة تداول امتثالية على السلسلة.
التركيز في السياسة واضح جدًا: يمكن لمنصات الأوراق المالية المُرمّزة المؤهلة Tokenized Securities Venues (TSV) التداول في أسواق سيولة عبر AMM بنظام الترخيص، وذلك من خلال أحواض سيولة (Liquidity Pools) لتداول الأسهم المُرمّزة الفعلية من نوع NMS، لمدة 5 سنوات. يجب الحفاظ على الحقوق الكاملة للمساهمين (مثل توزيع الأرباح والتصويت)، ويحق للمُصدر الانسحاب، كما تخضع عملية التداول للتحكم في الأهلية/القبول. هذا ليس فتحًا شاملًا، بل هو مسار تجريبي محدود يمنح السوق طريقًا محددًا.
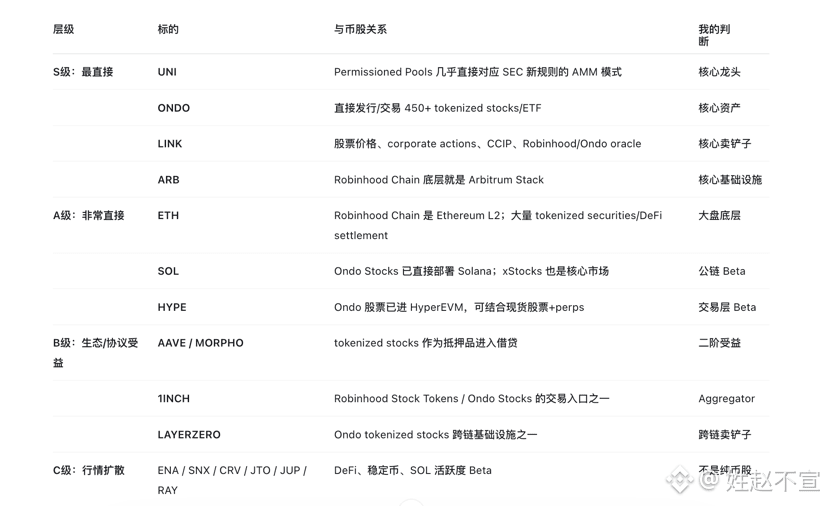
وقد أصبحت طبقات الأصول المستفيدة أكثر وضوحًا بالفعل:
الفئة S هي الأكثر مباشرة: UNI (v4 Permissioned Pools متوافق بدرجة عالية مع نمط AMM الجديد)، ONDO (الركيزة في إصدار الأسهم المُرمّزة والـ ETF)، LINK (الأوراكل + بيانات إجراءات الشركات)، ARB (بنية L2 الأساسية ذات الصلة).
الفئة A هي الأكثر مباشرة نسبيًا: ETH وSOL كطبقة تسوية أساسية ونشر على سلاسل بلوكشين، وHYPE كطبقة تداول.
استفادة فئات B/C على مستوى النظام البيئي: MORPHO وغيرها من بروتوكولات الإقراض (الأسهم المُرمّزة كضمان)، AERO، CAKE، 1INCH، ZRO وغيرها من الـ DEX، مجمّعات السيولة والبنية الأساسية للربط عبر السلاسل.
حتى الآن، قفز UNI وARB بالفعل بشكل كبير، وتتبعت ONDO الارتفاع. في المرحلة التالية، من المرجح أن يتجه الزخم إلى DEX وبنى تحتية أوسع نطاقًا، بدلًا من أن تشهد جميع العملات/المفاهيم نموًا عامًا.
هذه خطوة مهمة لدمج التمويل التقليدي مع سوق السلسلة، لكن مدة 5 سنوات، وحدود حجم التداول، ومتطلبات الامتثال تجعلها أقرب إلى تجربة مُحكَّمة، وليس "مفتاح" لثوران سوق كامل. تعامل معها بعقلانية ولا تطارد الصعود.
التركيز في السياسة واضح جدًا: يمكن لمنصات الأوراق المالية المُرمّزة المؤهلة Tokenized Securities Venues (TSV) التداول في أسواق سيولة عبر AMM بنظام الترخيص، وذلك من خلال أحواض سيولة (Liquidity Pools) لتداول الأسهم المُرمّزة الفعلية من نوع NMS، لمدة 5 سنوات. يجب الحفاظ على الحقوق الكاملة للمساهمين (مثل توزيع الأرباح والتصويت)، ويحق للمُصدر الانسحاب، كما تخضع عملية التداول للتحكم في الأهلية/القبول. هذا ليس فتحًا شاملًا، بل هو مسار تجريبي محدود يمنح السوق طريقًا محددًا.
وقد أصبحت طبقات الأصول المستفيدة أكثر وضوحًا بالفعل:
الفئة S هي الأكثر مباشرة: UNI (v4 Permissioned Pools متوافق بدرجة عالية مع نمط AMM الجديد)، ONDO (الركيزة في إصدار الأسهم المُرمّزة والـ ETF)، LINK (الأوراكل + بيانات إجراءات الشركات)، ARB (بنية L2 الأساسية ذات الصلة).
الفئة A هي الأكثر مباشرة نسبيًا: ETH وSOL كطبقة تسوية أساسية ونشر على سلاسل بلوكشين، وHYPE كطبقة تداول.
استفادة فئات B/C على مستوى النظام البيئي: MORPHO وغيرها من بروتوكولات الإقراض (الأسهم المُرمّزة كضمان)، AERO، CAKE، 1INCH، ZRO وغيرها من الـ DEX، مجمّعات السيولة والبنية الأساسية للربط عبر السلاسل.
حتى الآن، قفز UNI وARB بالفعل بشكل كبير، وتتبعت ONDO الارتفاع. في المرحلة التالية، من المرجح أن يتجه الزخم إلى DEX وبنى تحتية أوسع نطاقًا، بدلًا من أن تشهد جميع العملات/المفاهيم نموًا عامًا.
هذه خطوة مهمة لدمج التمويل التقليدي مع سوق السلسلة، لكن مدة 5 سنوات، وحدود حجم التداول، ومتطلبات الامتثال تجعلها أقرب إلى تجربة مُحكَّمة، وليس "مفتاح" لثوران سوق كامل. تعامل معها بعقلانية ولا تطارد الصعود.