اعترف جيه بي مورغان للتو أنهم لم يعودوا قادرين على نمذجة النفط. وهذه هي السلعة نفسها التي يحاول الاحتياطي الفيدرالي سحقها عبر رفع أسعار الفائدة.
لقد أشار وارش إلى أن الطاقة هي المحرّك وراء التضخم. لكن المشكلة هي: الفائدة تقتل الطلب. ما لدينا هو صدمة في جانب العرض. ولا توجد أي زيادة في سعر الفائدة يمكنها إصلاح خط أنابيب تعرض للقصف أو إعادة فتح مضيق.
ما الذي حدث هذا الأسبوع:
أخبرت السعودية مصافي أوروبا: لا نفط الشهر المقبل. خط الأنابيب بين الشرق والغرب (7 ملايين برميل/يوم) متوقف منذ 10 سبتمبر. كان ذلك هو المسار الاحتياطي الذي بُني في عام 1981 لتفادي هرمز. والآن صار أيضًا متعطلًا. كانت أوروبا تستورد قبل التخفيض 577 ألف برميل/يوم من الخام السعودي.
السوق الفعلي يصرخ:
خام برنت قرب 110 دولارات، مرتفع ~20% هذا الشهر. لكن خامًا فوري التسليم في أوروبا؟ أكثر من 130 دولارًا. هذه الفجوة هي هلع محض.
الديزل في الولايات المتحدة وأوروبا وصل إلى 220 دولارًا/برميل. هذا هو الوقود الذي يحرك الشاحنات والجرارات والقطارات. إنه تضخم مُدرج في كل سعر.
الجانب الأمريكي مطبوخ:
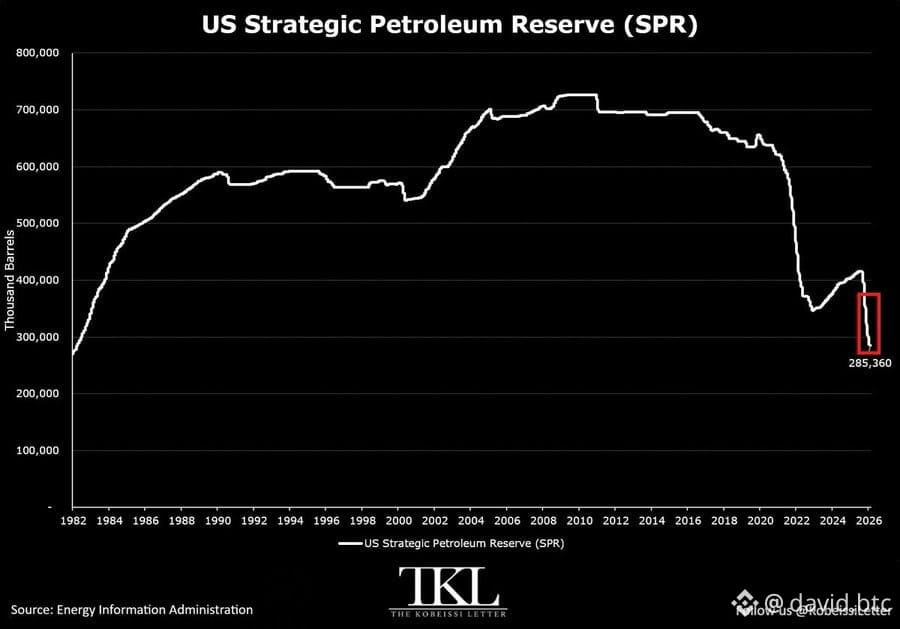
احتياطي البترول الاستراتيجي انخفض إلى 285 مليون برميل، وهو أدنى مستوى منذ نوفمبر 1982. 25 أسبوعًا متتاليًا من السحب. في 2020 كان 650 مليونًا. الآن أقل من النصف.
وهناك تجارة لا يراقبها أحد: إذا انفرجت هذه الحرب، سينهار النفط، وسيموت التضخم من تلقاء نفسه، وسيجد الاحتياطي الفيدرالي نفسه بمعدلات مرتفعة جدًا. وسيضطرون إلى الخفض بسرعة.
هذا هو الترتيب غير المتماثل. الجانب السلبي مُسعَّر. أما الجانب الإيجابي فيُتجاهَل.
لقد أشار وارش إلى أن الطاقة هي المحرّك وراء التضخم. لكن المشكلة هي: الفائدة تقتل الطلب. ما لدينا هو صدمة في جانب العرض. ولا توجد أي زيادة في سعر الفائدة يمكنها إصلاح خط أنابيب تعرض للقصف أو إعادة فتح مضيق.
ما الذي حدث هذا الأسبوع:
أخبرت السعودية مصافي أوروبا: لا نفط الشهر المقبل. خط الأنابيب بين الشرق والغرب (7 ملايين برميل/يوم) متوقف منذ 10 سبتمبر. كان ذلك هو المسار الاحتياطي الذي بُني في عام 1981 لتفادي هرمز. والآن صار أيضًا متعطلًا. كانت أوروبا تستورد قبل التخفيض 577 ألف برميل/يوم من الخام السعودي.
السوق الفعلي يصرخ:
خام برنت قرب 110 دولارات، مرتفع ~20% هذا الشهر. لكن خامًا فوري التسليم في أوروبا؟ أكثر من 130 دولارًا. هذه الفجوة هي هلع محض.
الديزل في الولايات المتحدة وأوروبا وصل إلى 220 دولارًا/برميل. هذا هو الوقود الذي يحرك الشاحنات والجرارات والقطارات. إنه تضخم مُدرج في كل سعر.
الجانب الأمريكي مطبوخ:
احتياطي البترول الاستراتيجي انخفض إلى 285 مليون برميل، وهو أدنى مستوى منذ نوفمبر 1982. 25 أسبوعًا متتاليًا من السحب. في 2020 كان 650 مليونًا. الآن أقل من النصف.
وهناك تجارة لا يراقبها أحد: إذا انفرجت هذه الحرب، سينهار النفط، وسيموت التضخم من تلقاء نفسه، وسيجد الاحتياطي الفيدرالي نفسه بمعدلات مرتفعة جدًا. وسيضطرون إلى الخفض بسرعة.
هذا هو الترتيب غير المتماثل. الجانب السلبي مُسعَّر. أما الجانب الإيجابي فيُتجاهَل.