ضغوط العرض لدى PENDLE تنعكس
يمتلك $PENDLEUSDT قصة أكثر إثارة من مجرد حركة السعر اليوم.
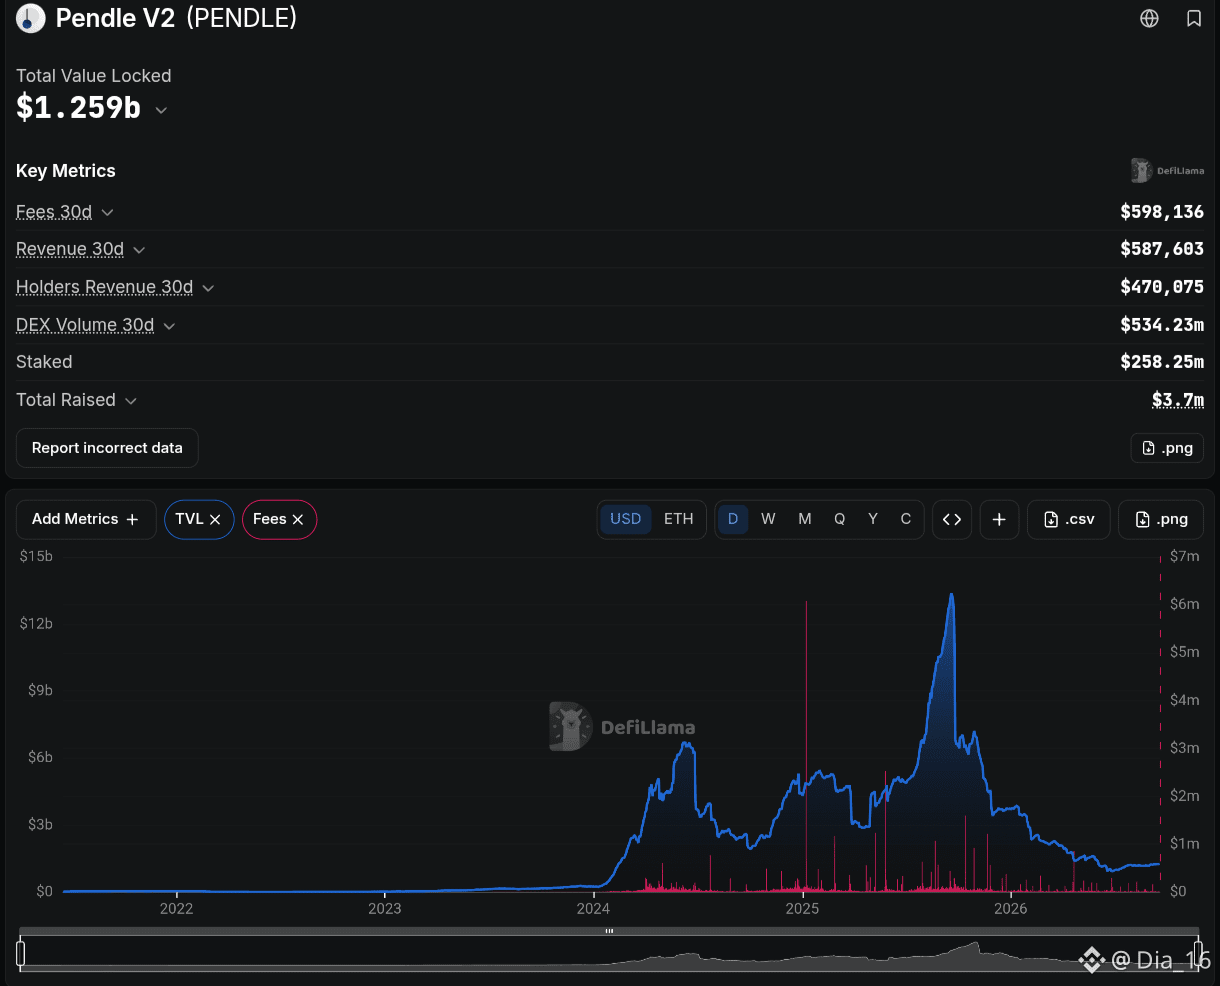
يدفع نموذج الرسوم في V2 لدى Pendle الآن 80% من عوائد الرسوم ورسوم المبادلة نحو إعادة شراء PENDLE.
هذا وحده مهم، لكن التحول الأكبر يحدث على جانب العرض.
وفقًا لبيانات تمت الإشارة إليها اليوم، انخفضت انبعاثات PENDLE بنحو 92% منذ بداية عام 2026 تقريبًا، بينما تعمل أنشطة إعادة الشراء الآن بمعدل يقارب 10 أضعاف وتيرة إصدار رموز جديدة.
هذا يغيّر معادلة الاقتصاد الرمزي.
قبل:
ارتفاع نشاط البروتوكول → يتم توليد رسوم، لكن يتم أيضًا إضافة إمدادات كبيرة من خلال الانبعاثات.
الآن:
ارتفاع نشاط البروتوكول → المزيد من الرسوم → المزيد من عمليات شراء PENDLE من خلال إعادة الشراء,
في حين يتم تقليص الانبعاثات بشكل كبير.
تؤكد وثائق Pendle الرسمية أن رسوم البروتوكول يتم حصادها كل أسبوعين ثم تُستخدم لشراء PENDLE عبر TWAP لمدة ساعة خلال الأسبوع التالي. يمكن توزيع ما يصل إلى 100% من تلك الرموز المعاد شراؤها على حَمَلَة sPENDLE النشطين.
كما توجد محفّزات جديدة على جانب الطلب.
تُتيح استراتيجية بنية تحتية من Partners Group بأصول تقارب 1B$ الآن عبر السلسلة (onchain) من خلال Pendle عبر NGI+، ما يجلب التعرض لأصول العالم الحقيقي لدى المؤسسات إلى البروتوكول.
لذا لم تعد الأطروحة مجرد: “تداول العوائد ينمو”.
بل أصبحت:
مزيد من الأصول على Pendle
→ المزيد من عائدات المبادلة والنشاط
→ المزيد من رسوم البروتوكول
→ المزيد من PENDLE يتم شراؤه من السوق
→ بينما تستمر الانبعاثات الجديدة في الانكماش.
وهذا حلقة احتجاز قيمة أنظف بكثير مما كانت عليه Pendle خلال مرحلة الانبعاثات الأعلى.
لكن المخاطر مهمة.
تبقى عمليات إعادة الشراء قوية فقط إذا ظل نشاط توليد الرسوم مرتفعًا. قد يبدو سوق RWA الجديد مثيرًا للإعجاب من حيث AUM، لكن ما يهم فعليًا لحاملي PENDLE هو ما إذا كانت هذه الرسملة تُنتج نشاط تداول ورسومًا ذات مغزى.
وهذا هو المقياس الذي سأراقبه بعد ذلك:
ليس عدد الأصول التي تدرجها Pendle،
بل ما إذا كان نمو رسوم البروتوكول يستمر في التفوق على إصدار الرموز.
إذا استمر هذا الفارق في الاتساع، فستصبح قصة العرض أكثر صعوبة في تجاهلها.
$PENDLE #PENDLE
يمتلك $PENDLEUSDT قصة أكثر إثارة من مجرد حركة السعر اليوم.
يدفع نموذج الرسوم في V2 لدى Pendle الآن 80% من عوائد الرسوم ورسوم المبادلة نحو إعادة شراء PENDLE.
هذا وحده مهم، لكن التحول الأكبر يحدث على جانب العرض.
وفقًا لبيانات تمت الإشارة إليها اليوم، انخفضت انبعاثات PENDLE بنحو 92% منذ بداية عام 2026 تقريبًا، بينما تعمل أنشطة إعادة الشراء الآن بمعدل يقارب 10 أضعاف وتيرة إصدار رموز جديدة.
هذا يغيّر معادلة الاقتصاد الرمزي.
قبل:
ارتفاع نشاط البروتوكول → يتم توليد رسوم، لكن يتم أيضًا إضافة إمدادات كبيرة من خلال الانبعاثات.
الآن:
ارتفاع نشاط البروتوكول → المزيد من الرسوم → المزيد من عمليات شراء PENDLE من خلال إعادة الشراء,
في حين يتم تقليص الانبعاثات بشكل كبير.
تؤكد وثائق Pendle الرسمية أن رسوم البروتوكول يتم حصادها كل أسبوعين ثم تُستخدم لشراء PENDLE عبر TWAP لمدة ساعة خلال الأسبوع التالي. يمكن توزيع ما يصل إلى 100% من تلك الرموز المعاد شراؤها على حَمَلَة sPENDLE النشطين.
كما توجد محفّزات جديدة على جانب الطلب.
تُتيح استراتيجية بنية تحتية من Partners Group بأصول تقارب 1B$ الآن عبر السلسلة (onchain) من خلال Pendle عبر NGI+، ما يجلب التعرض لأصول العالم الحقيقي لدى المؤسسات إلى البروتوكول.
لذا لم تعد الأطروحة مجرد: “تداول العوائد ينمو”.
بل أصبحت:
مزيد من الأصول على Pendle
→ المزيد من عائدات المبادلة والنشاط
→ المزيد من رسوم البروتوكول
→ المزيد من PENDLE يتم شراؤه من السوق
→ بينما تستمر الانبعاثات الجديدة في الانكماش.
وهذا حلقة احتجاز قيمة أنظف بكثير مما كانت عليه Pendle خلال مرحلة الانبعاثات الأعلى.
لكن المخاطر مهمة.
تبقى عمليات إعادة الشراء قوية فقط إذا ظل نشاط توليد الرسوم مرتفعًا. قد يبدو سوق RWA الجديد مثيرًا للإعجاب من حيث AUM، لكن ما يهم فعليًا لحاملي PENDLE هو ما إذا كانت هذه الرسملة تُنتج نشاط تداول ورسومًا ذات مغزى.
وهذا هو المقياس الذي سأراقبه بعد ذلك:
ليس عدد الأصول التي تدرجها Pendle،
بل ما إذا كان نمو رسوم البروتوكول يستمر في التفوق على إصدار الرموز.
إذا استمر هذا الفارق في الاتساع، فستصبح قصة العرض أكثر صعوبة في تجاهلها.
$PENDLE #PENDLE