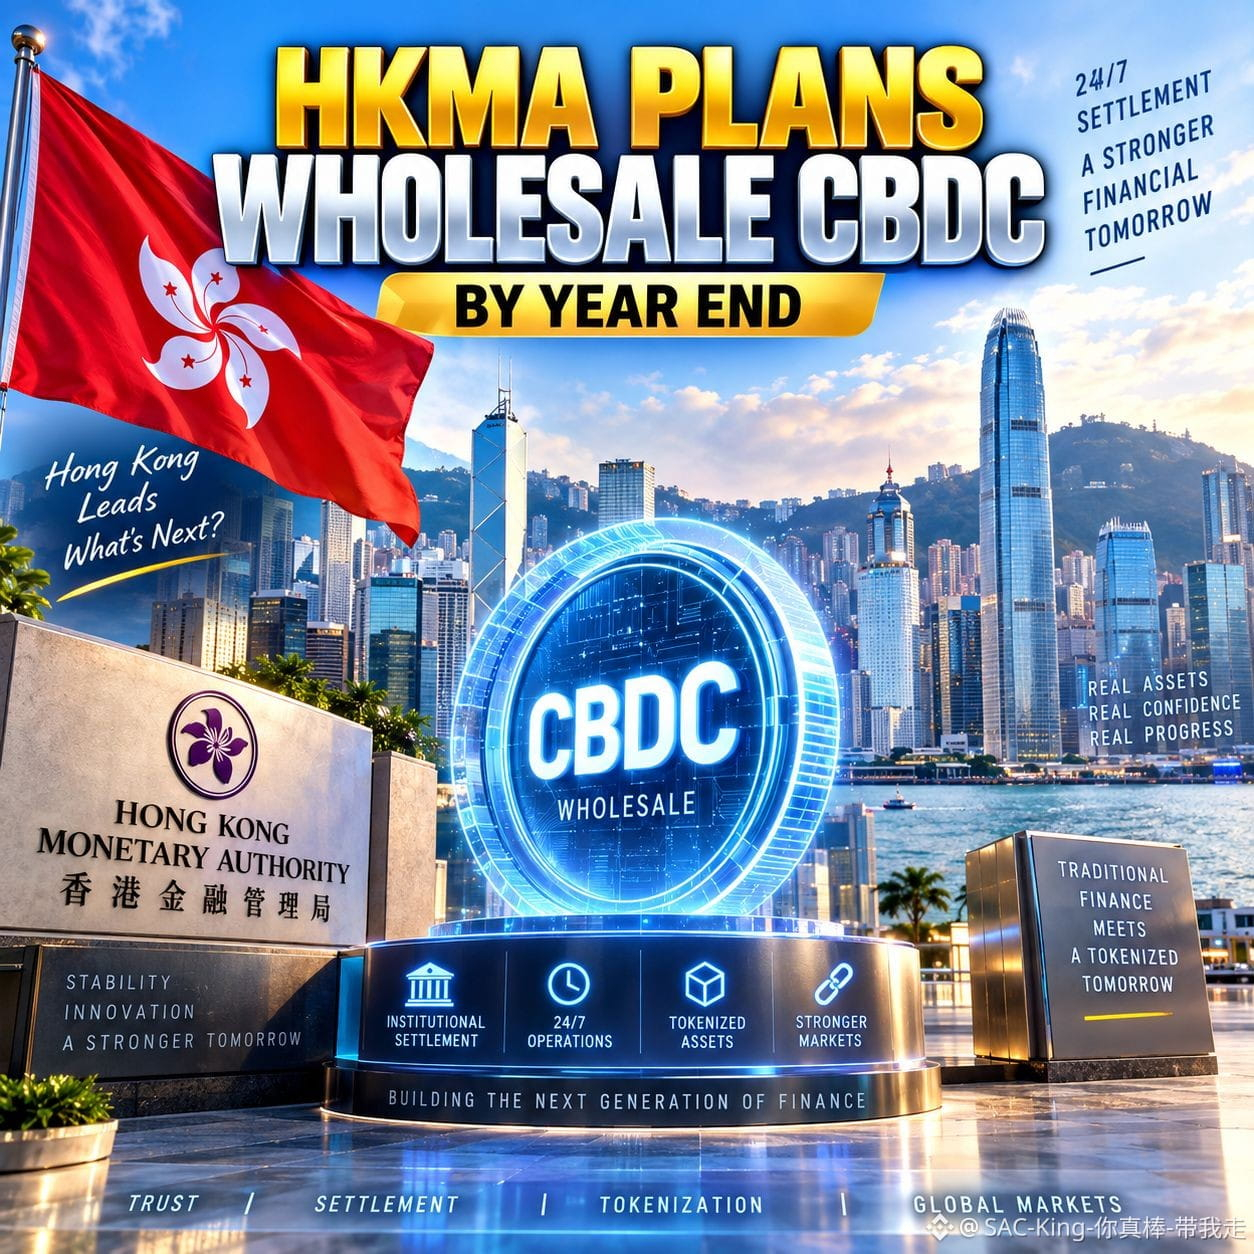

#hkmaplanswholesalecbdcbyyearend
🇭🇰⚡ قد يؤدي تحرك HKMA الخاص بالـ CBDC إلى إعادة تشكيل التسوية المؤسسية! ⚡🇭🇰
تتغير مسارات التمويل بهدوء،
فيما قد يحدث أكبر تحول بعد إغلاق الأسواق.
تخطط سلطة النقد في هونغ كونغ لتنفيذ تسوية بالجملة بالـ CBDC وعمليات على مدار الساعة طوال أيام الأسبوع ضمن مشروع EnsembleTX بحلول أواخر عام 2026.
التركيز ليس على CBDC تجزئة في كل محفظة. بل هو بنية تحتية مؤسسية، مصممة لدعم تسوية ما بين البنوك للودائع والأصول المُرمّزة.
في الوقت الحالي، ما زال جزء من هذه التسوية يعتمد على نظام RTGS في هونغ كونغ وساعات عمله. الانتقال نحو أموال مركزية مُرمّزة قد يزيل قيد التوقيت.
رأيي: القصة المهمة ليست ببساطة «تطلق هونغ كونغ CBDC». بل هي العلاقة بين الأصول المُرمّزة والودائع المُرمّزة وتسوية البنك المركزي.
إذا عملت هذه الطبقات بشكل مستمر، فقد تصبح الأسواق المالية المُرمّزة أكثر عملية للمؤسسات، خصوصًا في الحالات التي تكون فيها تواريخ/أوقات التسوية مهمة.
لكن البنية التحتية وحدها لا تضمن التبني. ستحدد في النهاية مشاركة الأطراف، والموثوقية، والوضوح التنظيمي، والسيولة، وحجم المعاملات الحقيقي ما إذا كان النظام يحقق قيمة ملموسة.
قد يكون التحول الأكبر يحدث تحت العنوان الرئيسي: فالتمويل التقليدي يبني تدريجيًا مسارات يمكنها العمل بشكل أصلي في بيئة مُرمّزة.
عندما يمكن أن تتحرك الأموال والأصول معًا، على مدار الساعة، تصبح عملية التسوية نفسها جزءًا من ثورة الأصول الرقمية.
❓هل يمكن أن تصبح التسوية بالجملة على مدار 24/7 واحدة من القطع الناقصة للتسييل/الترميز المؤسسي؟
إخلاء المسؤولية: هذا لأغراض تعليمية ومعلوماتية فقط، وليس نصيحة مالية.
#CBDC #Tokenization #GrowWithSAC $NEAR $UNI $FF
#HKMAPlansWholesaleCBDCByYearEnd
🇭🇰⚡ قد يؤدي تحرك HKMA الخاص بالـ CBDC إلى إعادة تشكيل التسوية المؤسسية! ⚡🇭🇰
تتغير مسارات التمويل بهدوء،
فيما قد يحدث أكبر تحول بعد إغلاق الأسواق.
تخطط سلطة النقد في هونغ كونغ لتنفيذ تسوية بالجملة بالـ CBDC وعمليات على مدار الساعة طوال أيام الأسبوع ضمن مشروع EnsembleTX بحلول أواخر عام 2026.
التركيز ليس على CBDC تجزئة في كل محفظة. بل هو بنية تحتية مؤسسية، مصممة لدعم تسوية ما بين البنوك للودائع والأصول المُرمّزة.
في الوقت الحالي، ما زال جزء من هذه التسوية يعتمد على نظام RTGS في هونغ كونغ وساعات عمله. الانتقال نحو أموال مركزية مُرمّزة قد يزيل قيد التوقيت.
رأيي: القصة المهمة ليست ببساطة «تطلق هونغ كونغ CBDC». بل هي العلاقة بين الأصول المُرمّزة والودائع المُرمّزة وتسوية البنك المركزي.
إذا عملت هذه الطبقات بشكل مستمر، فقد تصبح الأسواق المالية المُرمّزة أكثر عملية للمؤسسات، خصوصًا في الحالات التي تكون فيها تواريخ/أوقات التسوية مهمة.
لكن البنية التحتية وحدها لا تضمن التبني. ستحدد في النهاية مشاركة الأطراف، والموثوقية، والوضوح التنظيمي، والسيولة، وحجم المعاملات الحقيقي ما إذا كان النظام يحقق قيمة ملموسة.
قد يكون التحول الأكبر يحدث تحت العنوان الرئيسي: فالتمويل التقليدي يبني تدريجيًا مسارات يمكنها العمل بشكل أصلي في بيئة مُرمّزة.
عندما يمكن أن تتحرك الأموال والأصول معًا، على مدار الساعة، تصبح عملية التسوية نفسها جزءًا من ثورة الأصول الرقمية.
❓هل يمكن أن تصبح التسوية بالجملة على مدار 24/7 واحدة من القطع الناقصة للتسييل/الترميز المؤسسي؟
إخلاء المسؤولية: هذا لأغراض تعليمية ومعلوماتية فقط، وليس نصيحة مالية.
#CBDC #Tokenization #GrowWithSAC $NEAR $UNI $FF
#HKMAPlansWholesaleCBDCByYearEnd