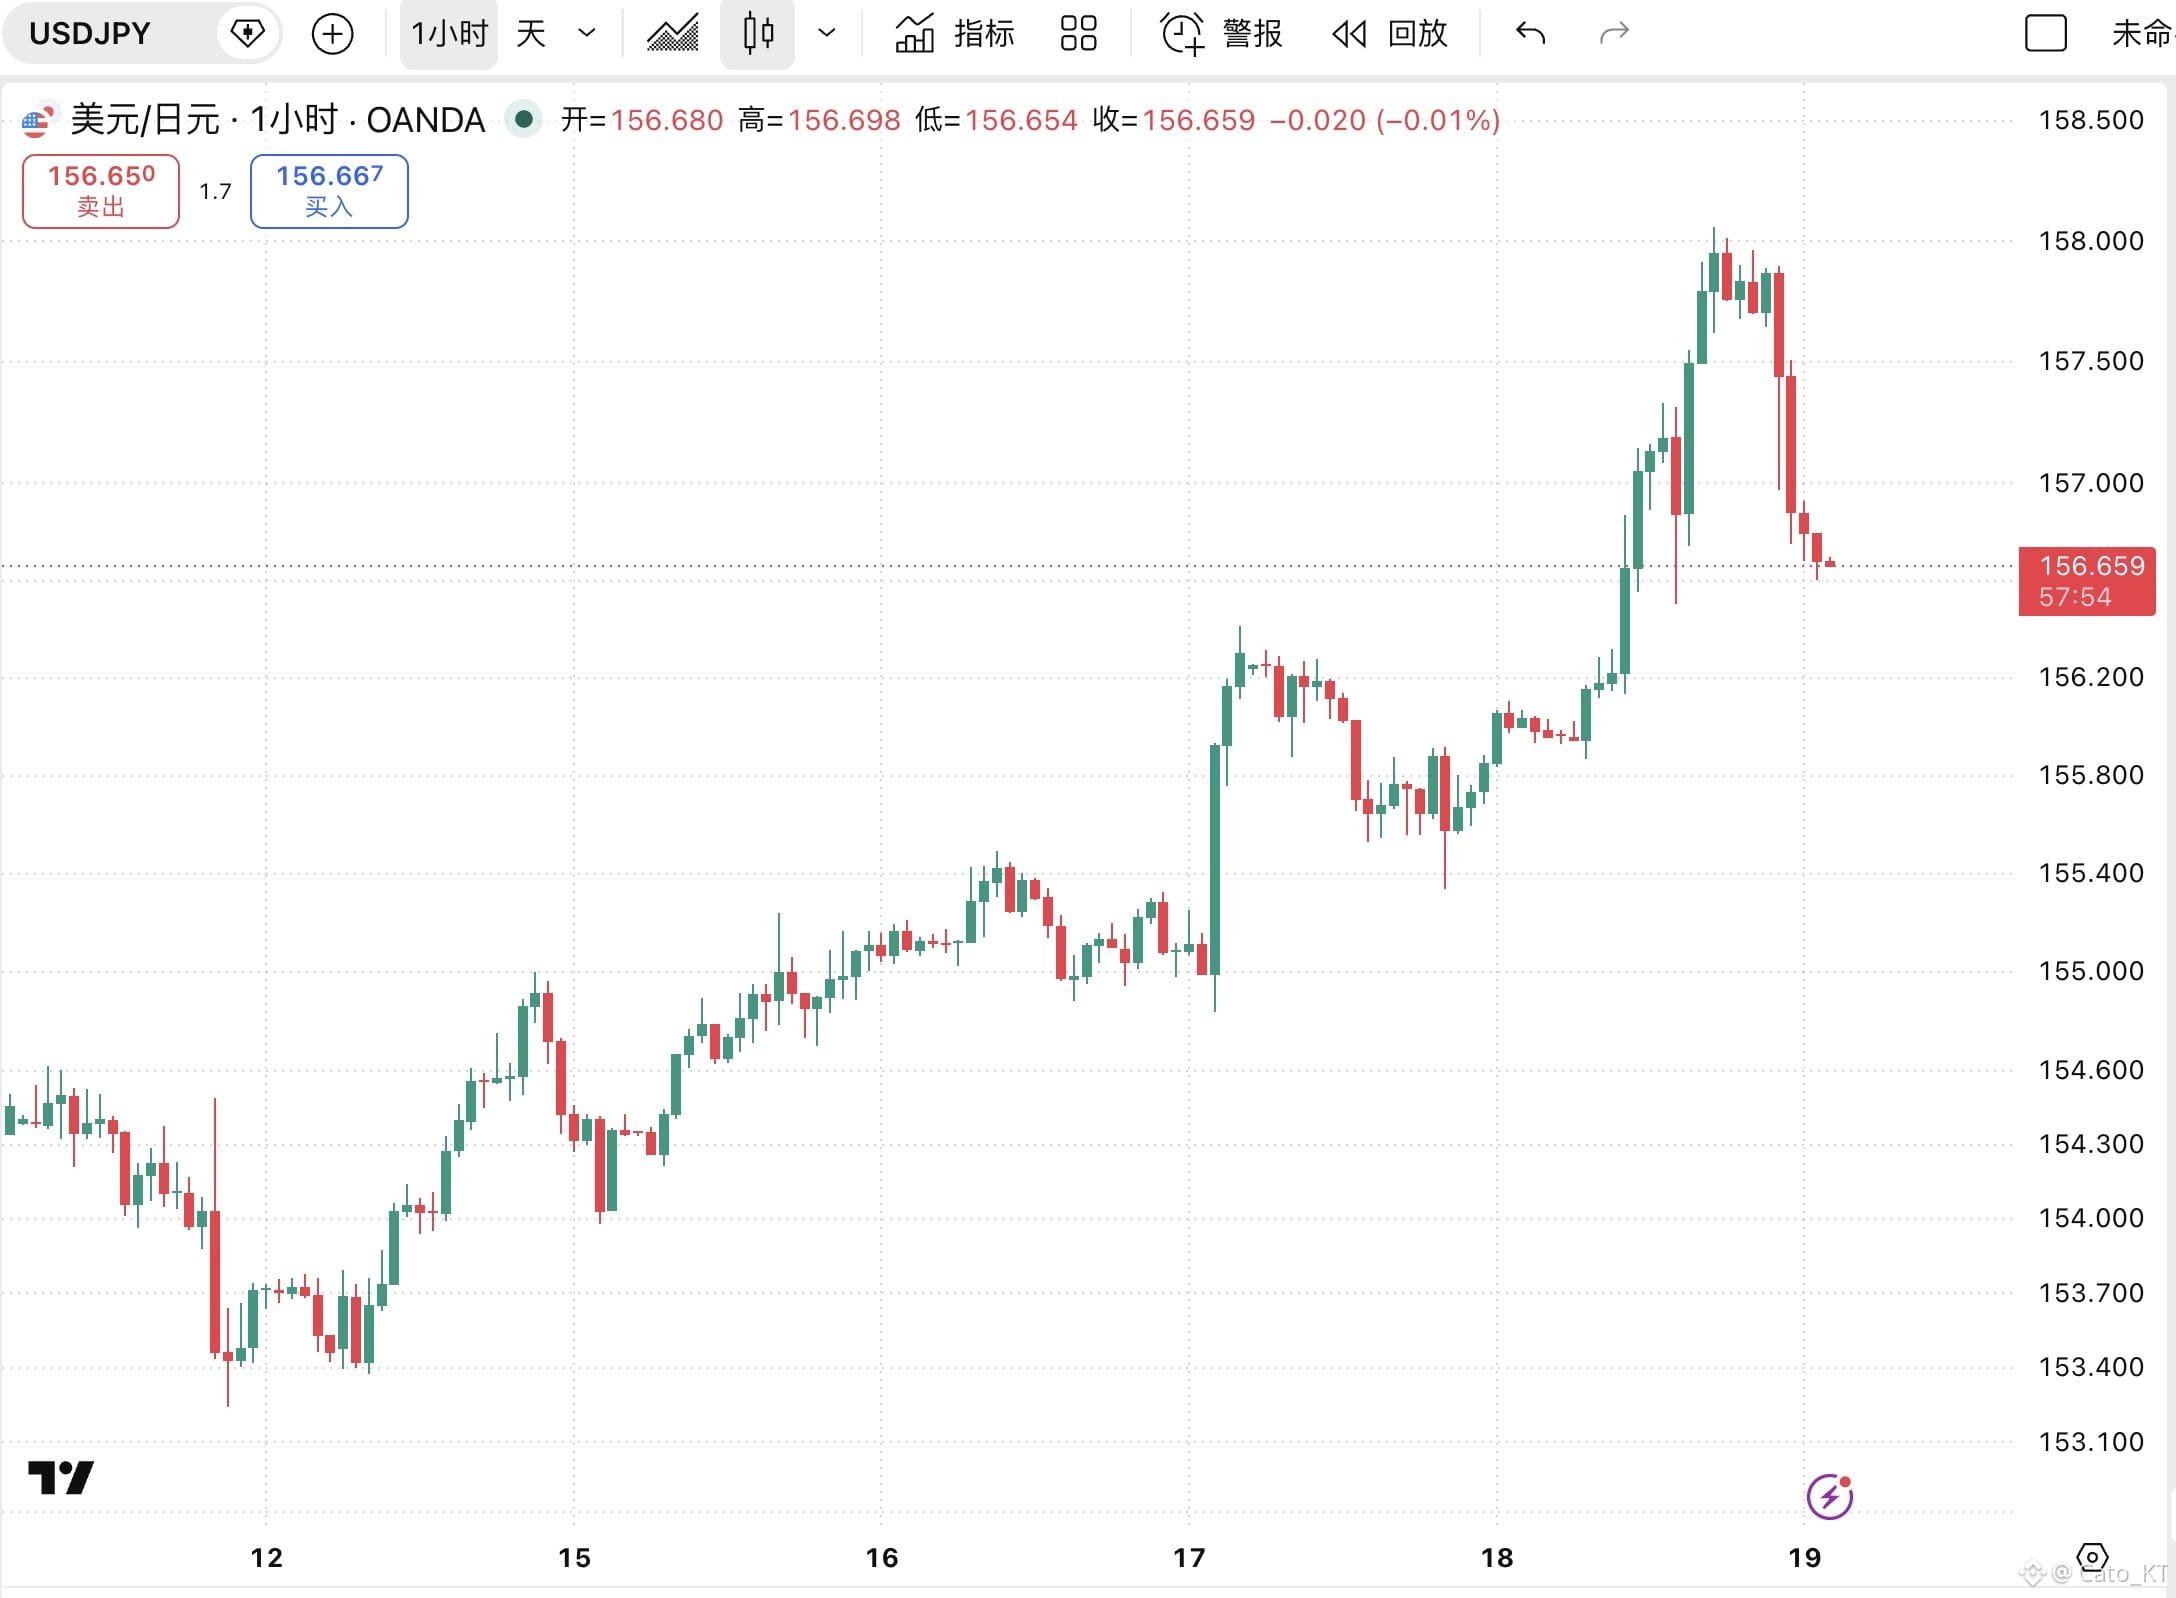
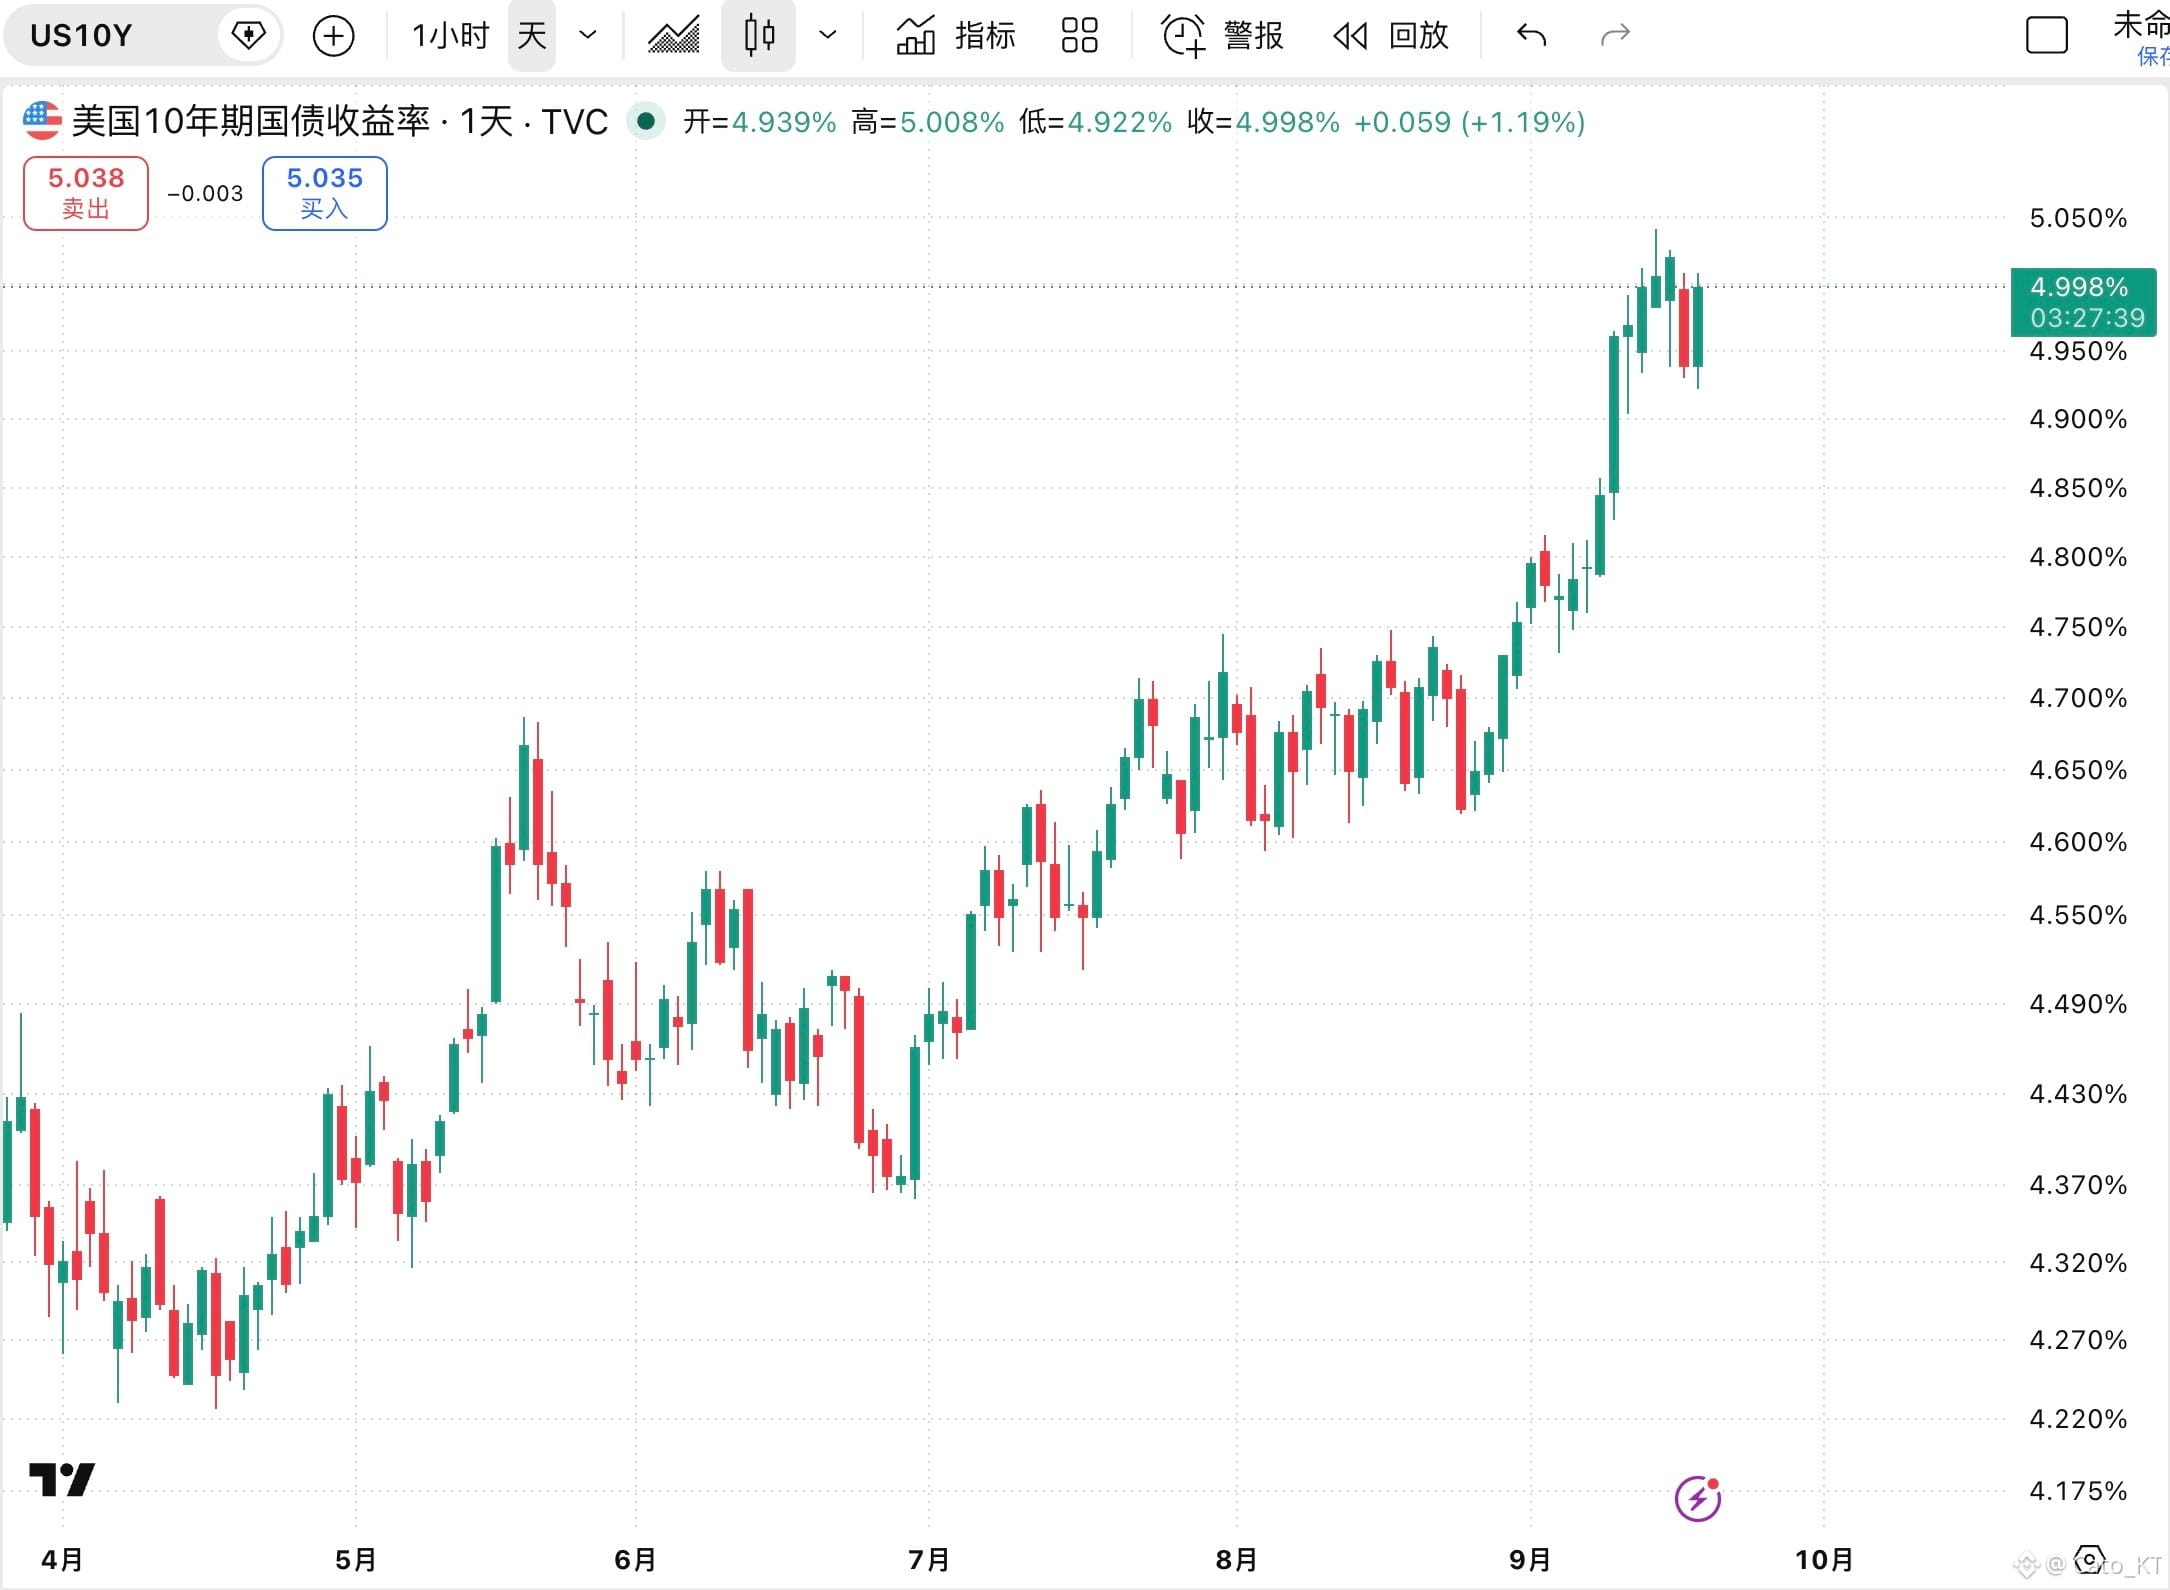
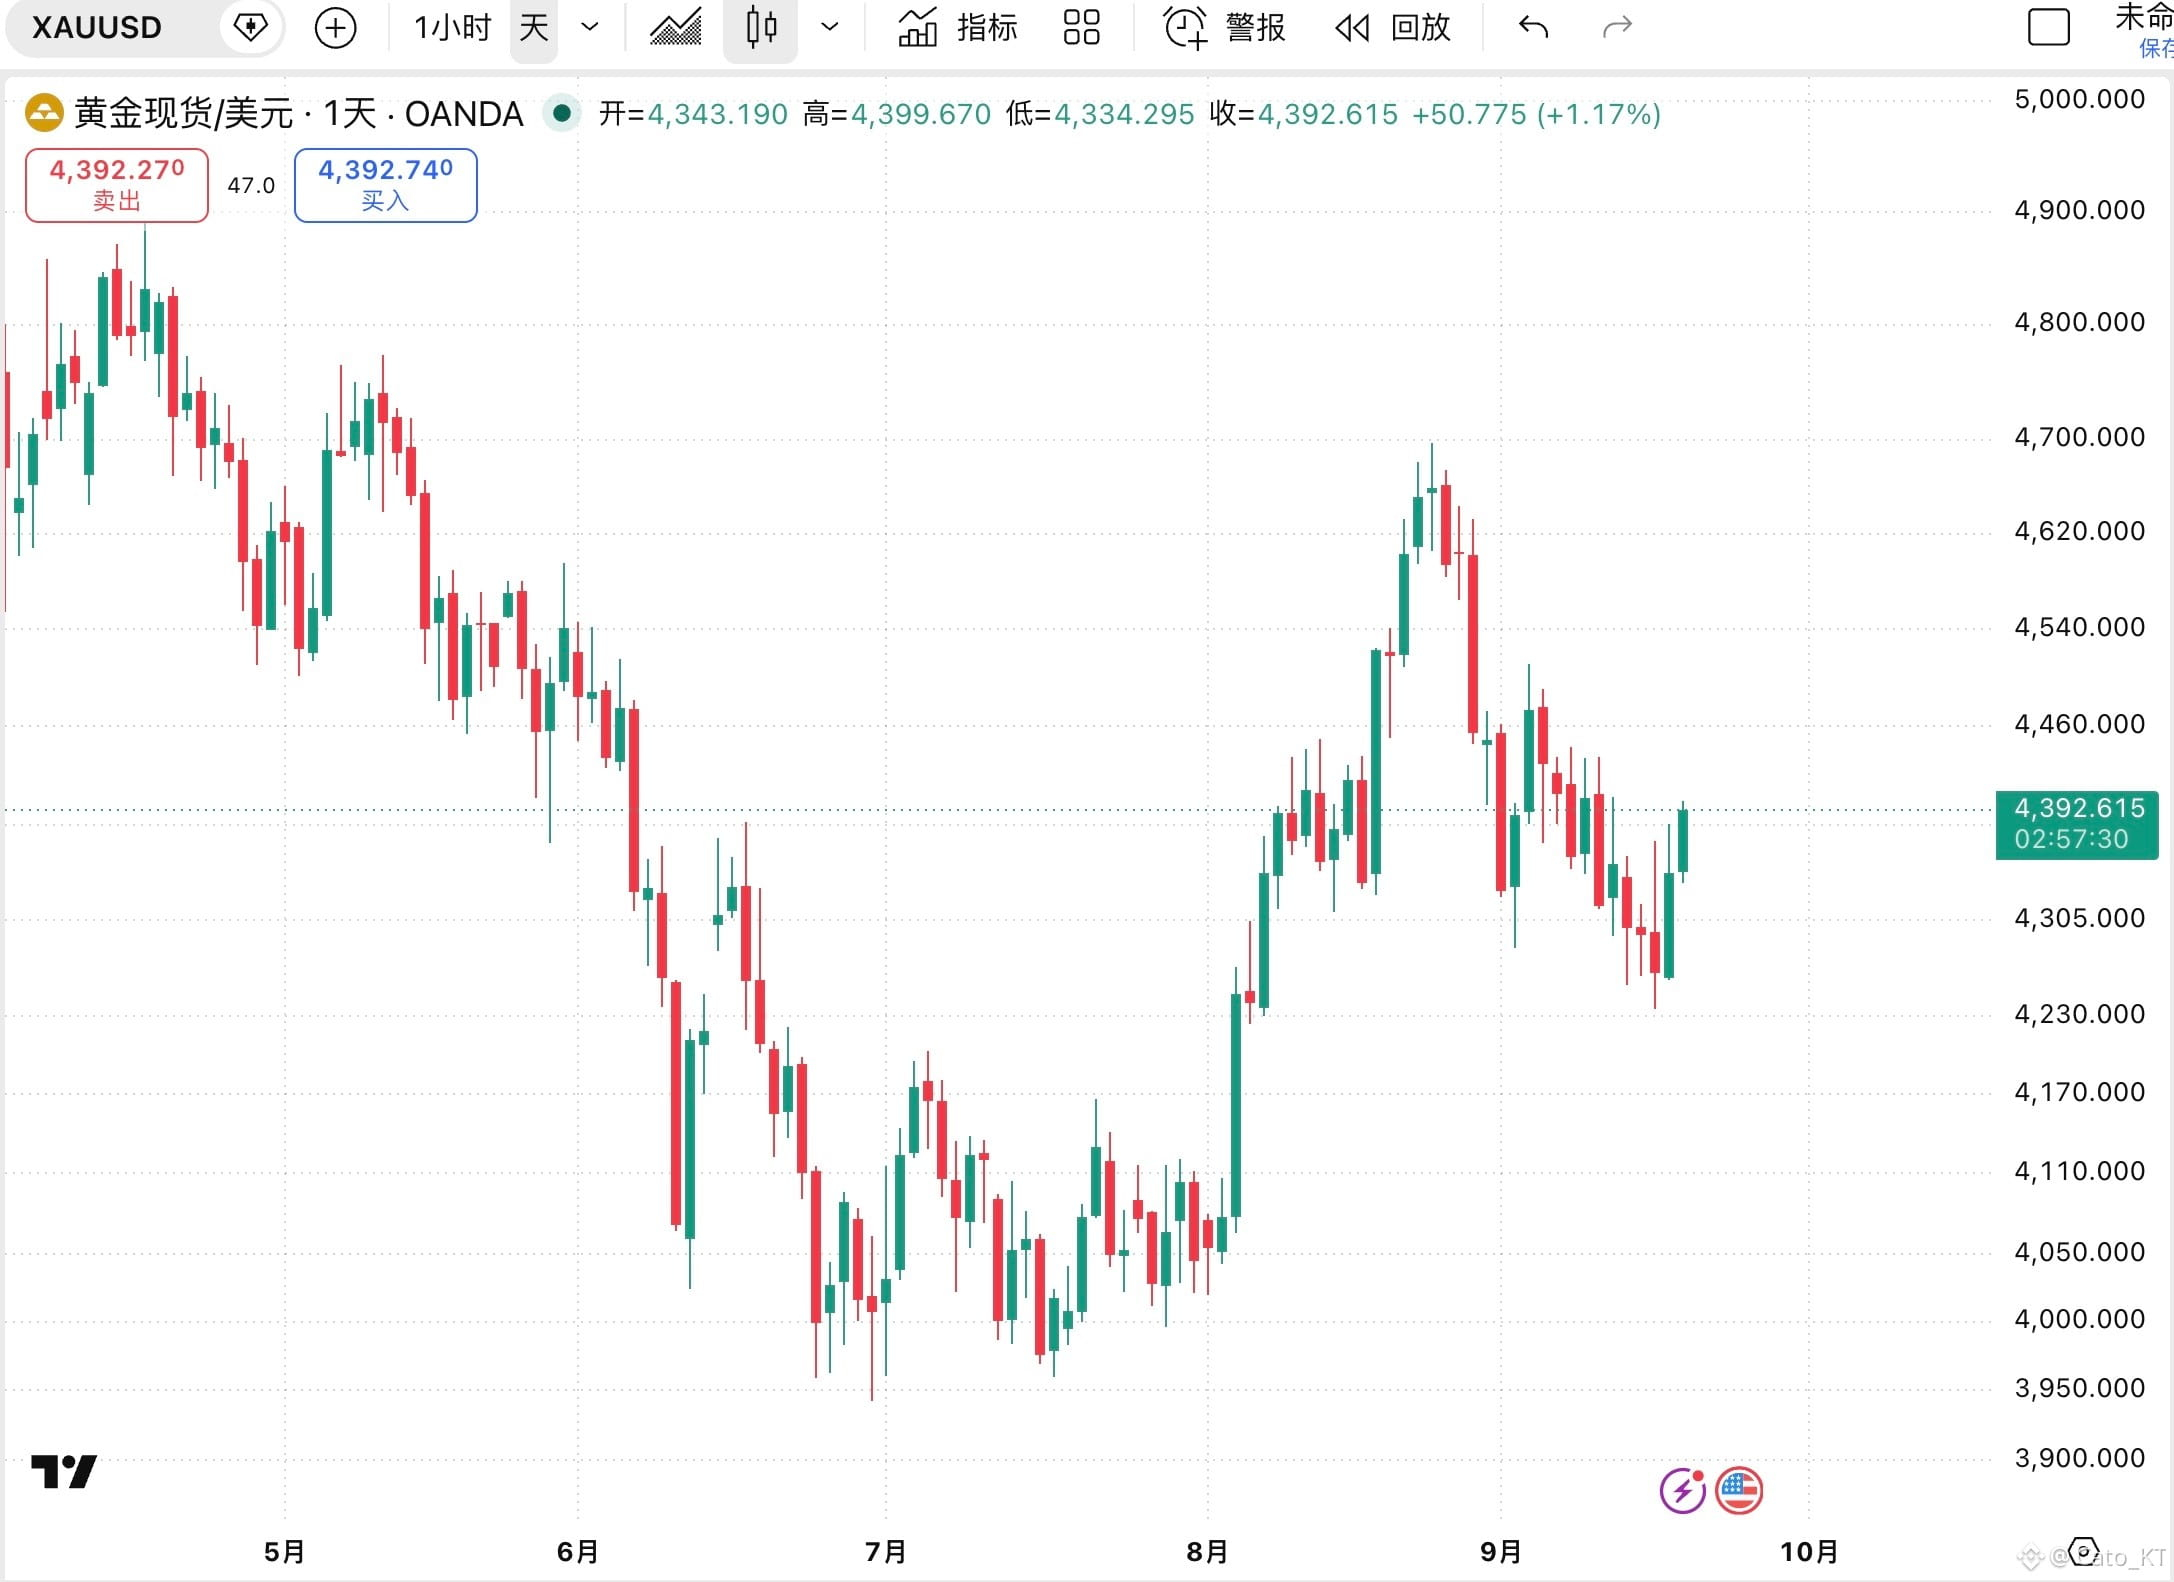
في مرحلة الصباح ارتفع الين الياباني فجأةً، وتراجع مؤشر الدولار/ين من 158 إلى نحو 156 بشكل مفاجئ، وفي الوقت نفسه عادت عوائد سندات الخزانة الأميركية لأجل 10 سنوات إلى مستوى 5%، كما ارتفع الذهب بالتزامن واقترب من 4400 دولار للأونصة
من المرجّح أن يكون ارتفاع الين المفاجئ ناتجاً عن تصفية جزئية لمراكز التحكيم/المراجحة (arbitrage) مع قيام المستثمرين بالتحوّط عبر خفض الرافعة المالية والشراء الفعلي للين، بالتزامن مع ضعف الدولار؛ وهذا يتوافق مع سيناريو بيع الدولار وشراء الين
عودة عوائد سندات الخزانة لأجل 10 سنوات إلى 5% تعني أن رفع الفائدة + تدخل/تنظيم وزارة الخزانة مؤقتاً لم يعد فعّالاً، كما أن تراجع أسعار النفط على المدى القصير لم يخفّف أيضاً ضغط سوق السندات؛ وعليه فإن المشكلة ليست فقط مسألة تضخم، بل أيضاً مشكلة عجز الحكومة ووضع اقتصادي أدى إلى أن الأموال لم تعد تثق في أصول مدفوعة بالمدة (duration) لفترة طويلة
وبالتوازي ارتفع الذهب. كما قلت سابقاً: عندما لا تعود الأموال تثق بأصول العائد الخالي من المخاطر، وبخاصة أصول العائد الخالي من المخاطر المرتبطة بالمدة (久期)، غالباً ما يكون الذهب هو أفضل أصل لضمان المخاطر.
وبالطبع، في الوقت الحالي فإن بعض المؤشرات لا تثبت أن وقوع المخاطر قد حدث بالفعل، لكنها تشير إلى أن معنويات السوق ليست متفائلة بالكامل؛ فبعد تبلور تأثير تقارب/تزامن رفع الفائدة عالمياً، بدأت آثاره تظهر تدريجياً. ولا تزال المخاطر المحتملة التي كررتُ ذكرها مراراً خلال اليومين الماضيين قائمة!
في المرحلة الحالية، يمكن القول إننا نعيش فترةً تتعايش فيها نظرة قصيرة الأجل إيجابية مع مخاطر كامنة؛ لذا يلزم الحذر! #日本央行加息至31年高位
من المرجّح أن يكون ارتفاع الين المفاجئ ناتجاً عن تصفية جزئية لمراكز التحكيم/المراجحة (arbitrage) مع قيام المستثمرين بالتحوّط عبر خفض الرافعة المالية والشراء الفعلي للين، بالتزامن مع ضعف الدولار؛ وهذا يتوافق مع سيناريو بيع الدولار وشراء الين
عودة عوائد سندات الخزانة لأجل 10 سنوات إلى 5% تعني أن رفع الفائدة + تدخل/تنظيم وزارة الخزانة مؤقتاً لم يعد فعّالاً، كما أن تراجع أسعار النفط على المدى القصير لم يخفّف أيضاً ضغط سوق السندات؛ وعليه فإن المشكلة ليست فقط مسألة تضخم، بل أيضاً مشكلة عجز الحكومة ووضع اقتصادي أدى إلى أن الأموال لم تعد تثق في أصول مدفوعة بالمدة (duration) لفترة طويلة
وبالتوازي ارتفع الذهب. كما قلت سابقاً: عندما لا تعود الأموال تثق بأصول العائد الخالي من المخاطر، وبخاصة أصول العائد الخالي من المخاطر المرتبطة بالمدة (久期)، غالباً ما يكون الذهب هو أفضل أصل لضمان المخاطر.
وبالطبع، في الوقت الحالي فإن بعض المؤشرات لا تثبت أن وقوع المخاطر قد حدث بالفعل، لكنها تشير إلى أن معنويات السوق ليست متفائلة بالكامل؛ فبعد تبلور تأثير تقارب/تزامن رفع الفائدة عالمياً، بدأت آثاره تظهر تدريجياً. ولا تزال المخاطر المحتملة التي كررتُ ذكرها مراراً خلال اليومين الماضيين قائمة!
في المرحلة الحالية، يمكن القول إننا نعيش فترةً تتعايش فيها نظرة قصيرة الأجل إيجابية مع مخاطر كامنة؛ لذا يلزم الحذر! #日本央行加息至31年高位