دخلت السياسة النقدية في اليابان مرحلة مهمة أخرى.
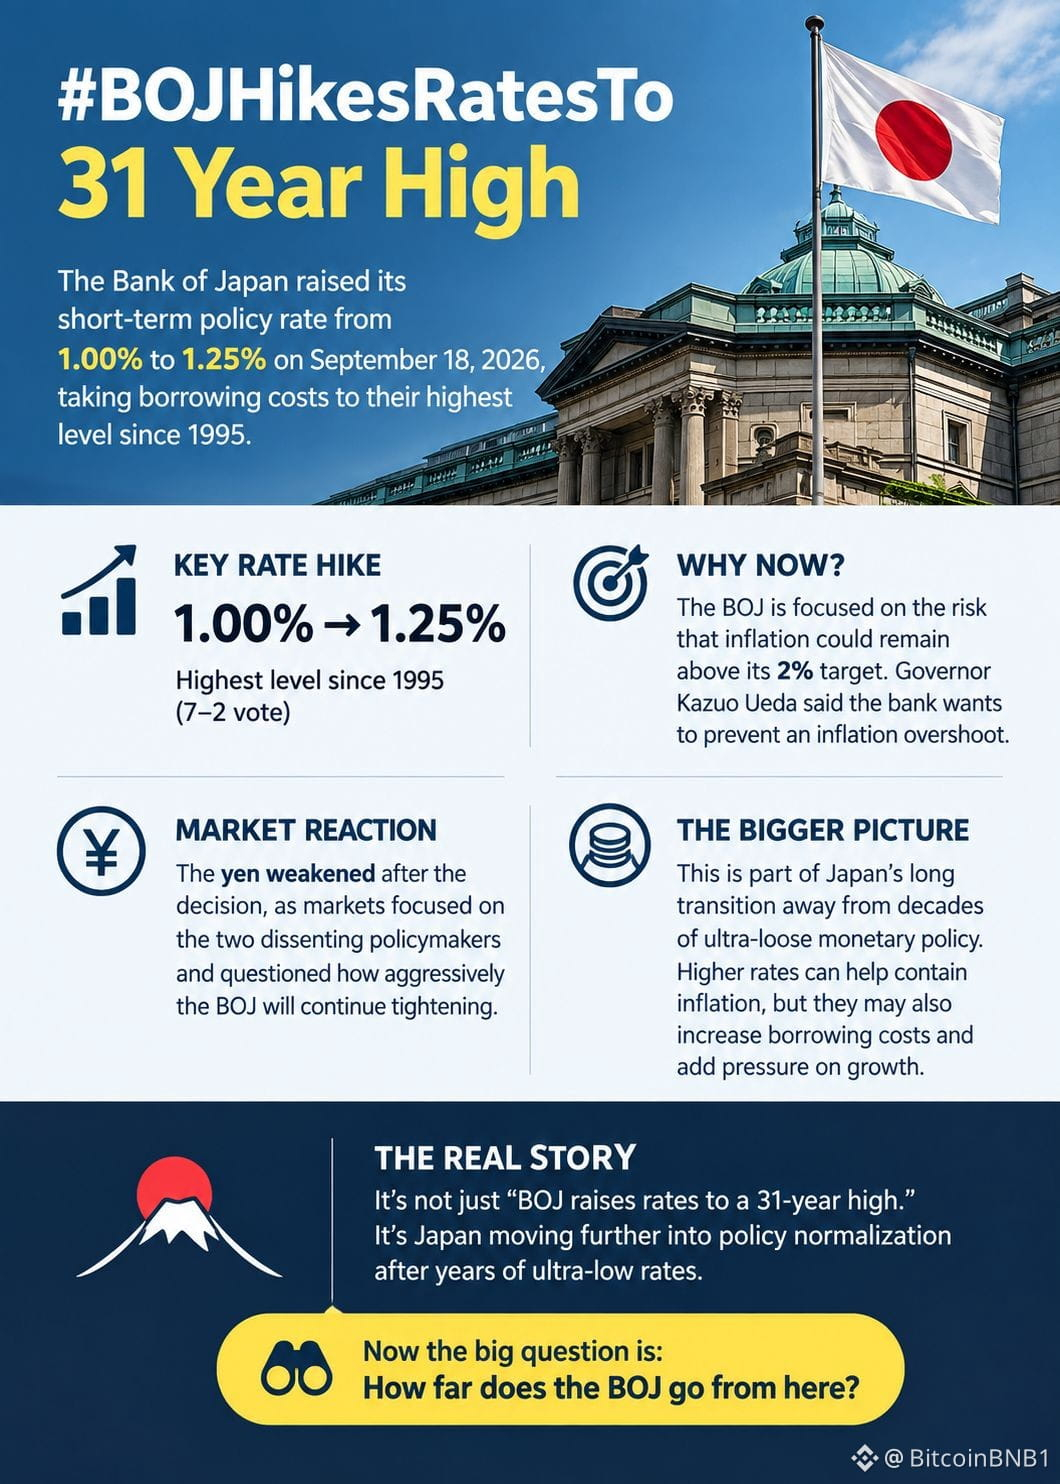
في 18 سبتمبر 2026، رفع بنك اليابان سعر الفائدة على المدى القصير من 1.00% إلى 1.25%، ما دفع تكاليف الاقتراض إلى أعلى مستوياتها منذ عام 1995. وقد أُقرت القرارات بأغلبية 7–2.
والسبب يتجاوز مجرد «رفع الفائدة».
يركّز بنك اليابان بشكل متزايد على خطر استمرار التضخم فوق هدفه البالغ 2%. وقال المحافظ كازو أويدا إن اهتمام البنك المركزي قد تحول إلى منع حدوث تجاوز لخط هدف التضخم، مع اقتراب ضغوط الأسعار الأساسية من الهدف.
لكن الجزء المثير للاهتمام هو ما الذي سيحدث بعد ذلك.
عادةً ما تدعم زيادة الفائدة العملة عبر جعل الأصول المحلية أكثر جاذبية نسبياً. ومع ذلك، تراجَع الين بعد القرار، إذ ركّزت الأسواق على صانعي القرار المعارضين الاثنين، وتساءلت عن مدى تشدد بنك اليابان في مواصلة التشديد.
وهذا يخبرنا بشيء مهم عن الأسواق الحديثة:
إن قرار الفائدة نفسه لا يشكل سوى نصف القصة.
فالمستثمرون يهتمون أيضاً بالمسار المستقبلي للسياسة النقدية، والنمو الاقتصادي، والتضخم، وعوائد السندات، وحركة العملات، ومدى سرعة استعداد بنك اليابان لرفع الفائدة مرة أخرى.
وبالنسبة لليابان، فإن هذا أيضاً جزء من تحول أكبر بكثير عن عقود من سياسة نقدية شديدة التيسير.
لقد انتقل بنك اليابان الآن إلى أبعد من ذلك بكثير في مسار تطبيع السياسة، لكن المرحلة التالية قد تكون أكثر تعقيداً مما يوحي به العنوان.
قد تساعد الفوائد المرتفعة في احتواء التضخم، لكنها قد تزيد أيضاً تكاليف الاقتراض على الأسر والشركات، وتخلق ضغطاً إضافياً على اقتصاد ما يزال حساساً لمؤشرات النمو واتجاهات الأجور.
لذلك، فإن القصة الأوسع لا تتمثل فقط في:
«بنك اليابان يرفع الفائدة إلى أعلى مستوى منذ 31 عاماً».
بل إن اليابان تستمر في الابتعاد عن بيئة الفائدة شديدة الانخفاض التي شكلت الأسواق العالمية لسنوات.
والآن، ستراقب الأسواق عن قرب سؤالاً واحداً:
إلى أي مدى سيذهب بنك اليابان من هنا؟
#BOJHikesRatesTo31YearHigh
$BTC
في 18 سبتمبر 2026، رفع بنك اليابان سعر الفائدة على المدى القصير من 1.00% إلى 1.25%، ما دفع تكاليف الاقتراض إلى أعلى مستوياتها منذ عام 1995. وقد أُقرت القرارات بأغلبية 7–2.
والسبب يتجاوز مجرد «رفع الفائدة».
يركّز بنك اليابان بشكل متزايد على خطر استمرار التضخم فوق هدفه البالغ 2%. وقال المحافظ كازو أويدا إن اهتمام البنك المركزي قد تحول إلى منع حدوث تجاوز لخط هدف التضخم، مع اقتراب ضغوط الأسعار الأساسية من الهدف.
لكن الجزء المثير للاهتمام هو ما الذي سيحدث بعد ذلك.
عادةً ما تدعم زيادة الفائدة العملة عبر جعل الأصول المحلية أكثر جاذبية نسبياً. ومع ذلك، تراجَع الين بعد القرار، إذ ركّزت الأسواق على صانعي القرار المعارضين الاثنين، وتساءلت عن مدى تشدد بنك اليابان في مواصلة التشديد.
وهذا يخبرنا بشيء مهم عن الأسواق الحديثة:
إن قرار الفائدة نفسه لا يشكل سوى نصف القصة.
فالمستثمرون يهتمون أيضاً بالمسار المستقبلي للسياسة النقدية، والنمو الاقتصادي، والتضخم، وعوائد السندات، وحركة العملات، ومدى سرعة استعداد بنك اليابان لرفع الفائدة مرة أخرى.
وبالنسبة لليابان، فإن هذا أيضاً جزء من تحول أكبر بكثير عن عقود من سياسة نقدية شديدة التيسير.
لقد انتقل بنك اليابان الآن إلى أبعد من ذلك بكثير في مسار تطبيع السياسة، لكن المرحلة التالية قد تكون أكثر تعقيداً مما يوحي به العنوان.
قد تساعد الفوائد المرتفعة في احتواء التضخم، لكنها قد تزيد أيضاً تكاليف الاقتراض على الأسر والشركات، وتخلق ضغطاً إضافياً على اقتصاد ما يزال حساساً لمؤشرات النمو واتجاهات الأجور.
لذلك، فإن القصة الأوسع لا تتمثل فقط في:
«بنك اليابان يرفع الفائدة إلى أعلى مستوى منذ 31 عاماً».
بل إن اليابان تستمر في الابتعاد عن بيئة الفائدة شديدة الانخفاض التي شكلت الأسواق العالمية لسنوات.
والآن، ستراقب الأسواق عن قرب سؤالاً واحداً:
إلى أي مدى سيذهب بنك اليابان من هنا؟
#BOJHikesRatesTo31YearHigh
$BTC