
#日本央行加息至31年高位 لا تكتفِ بالين الياباني؛ ما تم تحريكه فعليًا هو السيولة العالمية
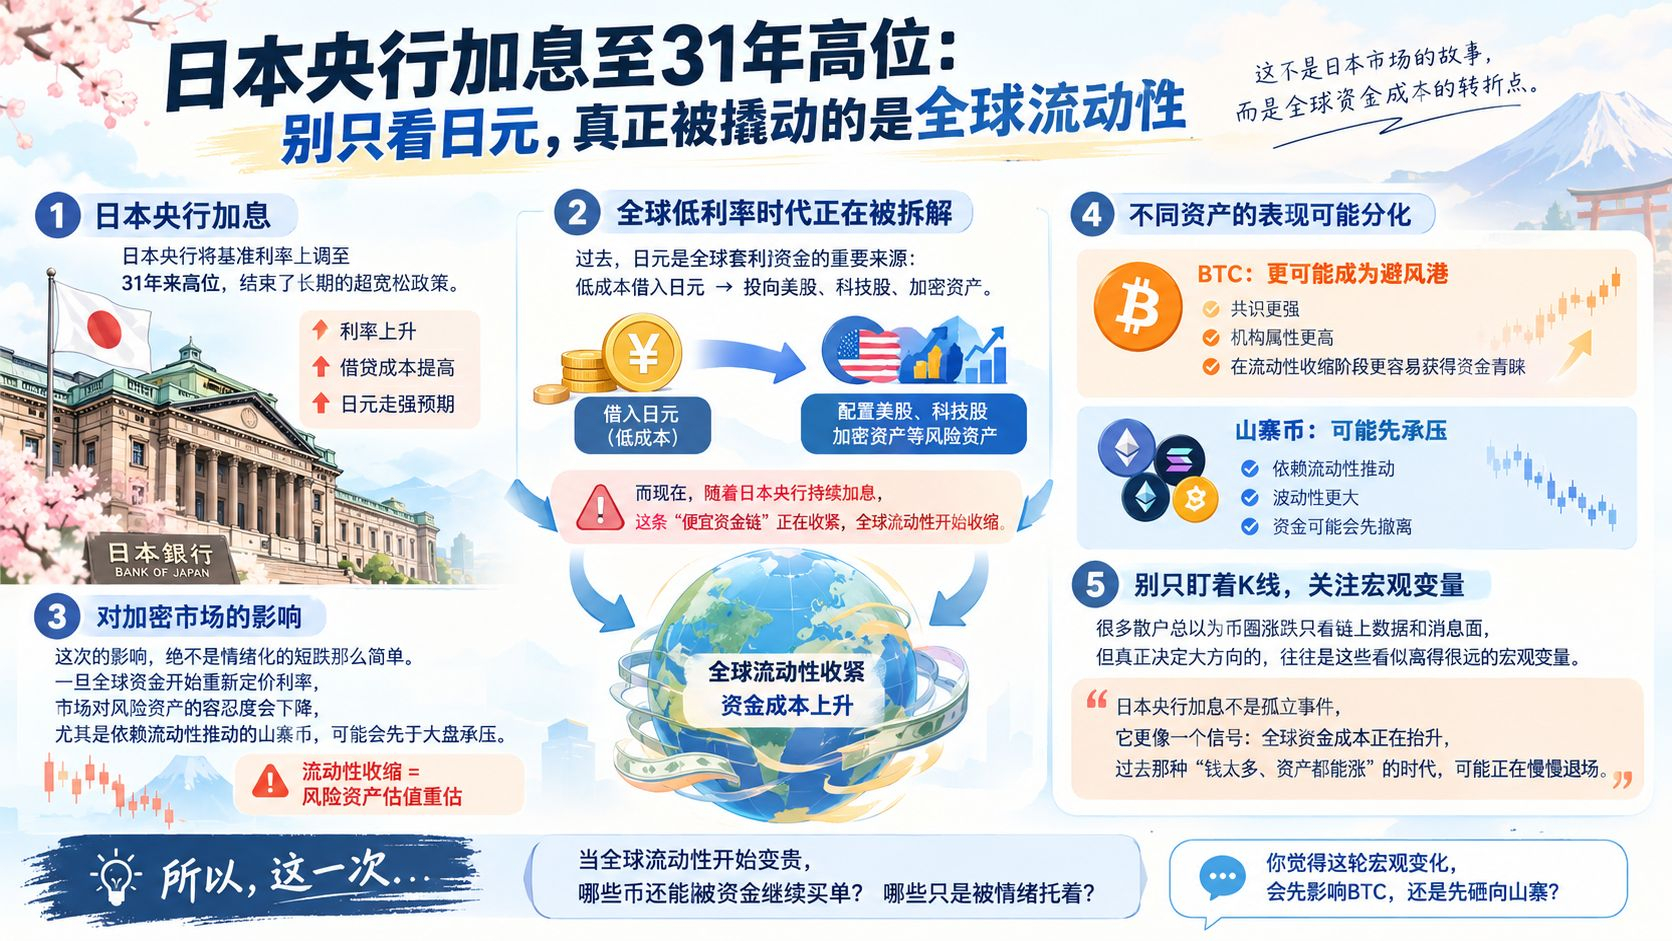
كثيرون كانت أول ردّ فعل لديهم: «وما علاقة هذا بسوق العملات المشفّرة؟» لكن إذا كنت تتعامل معه كخبر ماكرو فحسب، فقد تقلّل من تأثيره على السوق الكريبتو. لأن جوهر هذا التغيير ليس هو السوق الياباني بحد ذاته، بل هو تفكيك تدريجي لعصر انخفاض الفائدة عالميًا.
خلال سنوات طويلة، كان الين الياباني شبه مصدرٍ رئيسي لرأس المال المستخدم في الصفقات التحكّمية (المراكز بفروقات الفائدة) عالميًا. يتم الاقتراض بالين بتكلفة منخفضة، ثم توجيه تلك الأموال إلى الأسهم الأميركية، وأسهم التكنولوجيا، والأصول المشفّرة. منطقٌ كهذا دعم ارتفاع كمية كبيرة من الأصول عالية المخاطر. لكن عندما بدأ بنك اليابان رفع الفائدة بشكل مستمر، فهذا يعني أن سلسلة «السيولة الرخيصة» باتت تتشدّد. وبعبارة أخرى، الأموال التي كانت تستطيع بسهولة التدفق إلى الأصول شديدة التقلب، قد تضطر في المستقبل إلى مواجهة تكاليف تمويل أعلى وإيقاع أكثر حذرًا في تخصيصها.
إن تأثير ذلك على سوق العملات المشفّرة ليس مجرد هبوط قصير مدفوعًا بالعواطف. ما يستحق القلق فعلًا هو: عندما تعيد الأسواق تسعير الفائدة عالميًا، ستنخفض درجة تحمّل السوق للمخاطر، وخصوصًا تلك العملات البديلة (altcoins) التي تعتمد على تدفق السيولة لدفع الأسعار، فقد تشعر بالضغط قبل أن يعكسه السوق الأوسع (البِكل/الدَوج الكبيرة). في المقابل، أصول مثل BTC—التي تمتلك إجماعًا أقوى وخصائص مؤسسية أعلى—قد تتحول في مرحلة انكماش السيولة إلى ملاذ تتجه إليه الأموال.
كثير من المستثمرين الأفراد يظنون أن صعود وهبوط سوق الكريبتو يعتمد فقط على بيانات السلسلة (on-chain) والأخبار. لكن ما يحدد الاتجاه الكبير غالبًا ليس ما يبدو بعيدًا عنه؛ بل متغيرات ماكرو كهذه، حتى لو كانت تبدو منفصلة. إن رفع الفائدة من بنك اليابان ليس حدثًا معزولًا؛ بل هو أشبه بإشارة: تكلفة رأس المال العالمي ترتفع، وقد يكون عصر «السيولة الزائدة وأن الأصول يمكن أن ترتفع» بدأ ينسحب تدريجيًا.
لذا، في هذه المرة، لا تكتفِ بمراقبة مخطط K-line. سؤالك الحقيقي ينبغي أن يكون: عندما تصبح السيولة العالمية أغلى، ما العملات التي ما زال بإمكان الأموال مواصلتها بالشراء؟ وما الذي هو مجرد مدعوم بالعواطف؟ برأيك، هل ستؤثر هذه التغيّرات الماكرو أولًا على BTC، أم ستنقضّ على العملات البديلة أولًا؟ #加密货币 #加密市场 $BTC
كثيرون كانت أول ردّ فعل لديهم: «وما علاقة هذا بسوق العملات المشفّرة؟» لكن إذا كنت تتعامل معه كخبر ماكرو فحسب، فقد تقلّل من تأثيره على السوق الكريبتو. لأن جوهر هذا التغيير ليس هو السوق الياباني بحد ذاته، بل هو تفكيك تدريجي لعصر انخفاض الفائدة عالميًا.
خلال سنوات طويلة، كان الين الياباني شبه مصدرٍ رئيسي لرأس المال المستخدم في الصفقات التحكّمية (المراكز بفروقات الفائدة) عالميًا. يتم الاقتراض بالين بتكلفة منخفضة، ثم توجيه تلك الأموال إلى الأسهم الأميركية، وأسهم التكنولوجيا، والأصول المشفّرة. منطقٌ كهذا دعم ارتفاع كمية كبيرة من الأصول عالية المخاطر. لكن عندما بدأ بنك اليابان رفع الفائدة بشكل مستمر، فهذا يعني أن سلسلة «السيولة الرخيصة» باتت تتشدّد. وبعبارة أخرى، الأموال التي كانت تستطيع بسهولة التدفق إلى الأصول شديدة التقلب، قد تضطر في المستقبل إلى مواجهة تكاليف تمويل أعلى وإيقاع أكثر حذرًا في تخصيصها.
إن تأثير ذلك على سوق العملات المشفّرة ليس مجرد هبوط قصير مدفوعًا بالعواطف. ما يستحق القلق فعلًا هو: عندما تعيد الأسواق تسعير الفائدة عالميًا، ستنخفض درجة تحمّل السوق للمخاطر، وخصوصًا تلك العملات البديلة (altcoins) التي تعتمد على تدفق السيولة لدفع الأسعار، فقد تشعر بالضغط قبل أن يعكسه السوق الأوسع (البِكل/الدَوج الكبيرة). في المقابل، أصول مثل BTC—التي تمتلك إجماعًا أقوى وخصائص مؤسسية أعلى—قد تتحول في مرحلة انكماش السيولة إلى ملاذ تتجه إليه الأموال.
كثير من المستثمرين الأفراد يظنون أن صعود وهبوط سوق الكريبتو يعتمد فقط على بيانات السلسلة (on-chain) والأخبار. لكن ما يحدد الاتجاه الكبير غالبًا ليس ما يبدو بعيدًا عنه؛ بل متغيرات ماكرو كهذه، حتى لو كانت تبدو منفصلة. إن رفع الفائدة من بنك اليابان ليس حدثًا معزولًا؛ بل هو أشبه بإشارة: تكلفة رأس المال العالمي ترتفع، وقد يكون عصر «السيولة الزائدة وأن الأصول يمكن أن ترتفع» بدأ ينسحب تدريجيًا.
لذا، في هذه المرة، لا تكتفِ بمراقبة مخطط K-line. سؤالك الحقيقي ينبغي أن يكون: عندما تصبح السيولة العالمية أغلى، ما العملات التي ما زال بإمكان الأموال مواصلتها بالشراء؟ وما الذي هو مجرد مدعوم بالعواطف؟ برأيك، هل ستؤثر هذه التغيّرات الماكرو أولًا على BTC، أم ستنقضّ على العملات البديلة أولًا؟ #加密货币 #加密市场 $BTC