
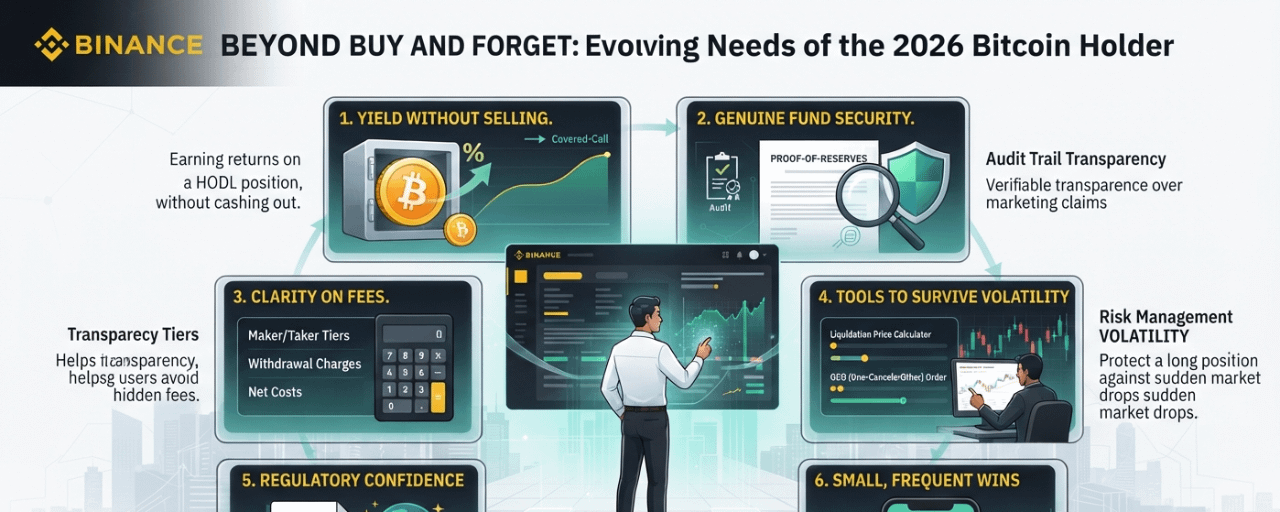

ماذا يريد حاملو البيتكوين حقًا في 2026 (وكيف تجيب بينانس عن ذلك)
لم يعد البيتكوين يتصرف مثل أصلٍ يمكنك شراءه ونسيانه لمعظم الحاميين — بل أصبح يتصرف كحافظة يديرها الناس بنشاط. ويظهر هذا التحول بوضوح في ما يطلبه الناس من منصات التداول في 2026: ليس فقط مكانًا لشراء BTC، بل مكانًا لحمايته، وزيادته بهدوء، والتداول به دون أن تُفاجَأ بما يحدث.
إليك ما يريده هذا الجمهور — وكيف تتناسب بينانس مع كل طلب.
فهرس المحتويات
عائد دون بيع البيتكوين
أمان حقيقي للصندوق، لا مجرد مادة تسويقية
وضوح بشأن الرسوم التي تُحسب فعليًا
أدوات لتجاوز التقلبات، لا مجرد مشاهدتها
الثقة التنظيمية في مشهد لا يزال يتغير باستمرار
مكاسب صغيرة ومتكررة إلى جانب الصفقة الكبرى
الخلاصة
1. عائد دون بيع البيتكوين
أكبر تحول سلوكي هذا العام: الحامون يرفضون البيع، حتى عندما تُغريهم الفكرة. تُظهر بيانات السلسلة أن محافظ الحامرين على المدى الطويل — تلك التي لم تُمس منذ 155 يومًا أو أكثر — باتت تتحكم الآن بما يقرب من 79% من إجمالي المعروض المتداول من البيتكوين اعتبارًا من سبتمبر 2026، وهو مستوى قياسي. هذا ليس تجاهلًا سلبيًا؛ بل استراتيجية احتفاظ متعمدة، ومعها طلب جديد — "دعني أجني عائدًا على هذه العملة دون بيعها نقدًا."
كان رد باينانس هو بناء منتجات خصيصًا لهذا التوجه. منتج عوائد BTC لديها — وهو استراتيجية دخل قائمة على العقود المغطاة (covered-call) — صُمم حصريًا للأشخاص الذين يحتفظون بالفعل بالبيتكوين، ما يسمح للحامرين على المدى الطويل بتوليد عائد على مراكزهم دون الحاجة للاختيار بين HODL وتدفق نقدي. وبالنسبة لمقال يضع القارئ في المقام الأول، يجدر التنبيه بصدق: عوائد العقود المغطاة تضع سقفًا على بعض صعودك إذا قفز BTC بقوة، لذا فهو مناسب للحامرين الذين يفضلون دخلًا ثابتًا على التعرض الكامل للارتفاع، لا للأبراج المتحمسة الذين يتوقعون اختراقًا.
2. أمان حقيقي للصندوق، لا مجرد مادة تسويقية
أي دليل جاد لاختيار بورصة يعود باستمرار إلى نفس الأمور غير القابلة للتفاوض: التخزين البارد، المصادقة الثنائية، وبنية تحتية ليست معتمدة على عدد قليل من الخوادم القابلة للاختراق. لقد اعتاد المستثمرون على وعود الأمان، لذا ما يطمئنهم فعلًا الآن هو دليل يمكن التحقق منه — بيانات إثبات الاحتياطي، وسجلات التدقيق، وصناديق التأمين — بدلًا من عبارات مثل "مستوى بنكي".
هذه هي النقطة التي يجب أن يدفع فيها المقال الصادق القراء إلى التحقق بأنفسهم بدلًا من أخذ أي كلام من أي بورصة: ابحث عن صفحة إثبات الاحتياطي لدى البورصة، وتأكد أن سجل السحب غير مقيد خلال الفترات المتقلبة، واعتبر أي منصة تقاوم الشفافية علامة حمراء بغض النظر عن هيكل رسومها.
3. وضوح بشأن الرسوم التي تُحسب فعليًا
لم تختفِ حساسية الرسوم — بل إن المتداولين النشطين أصبحوا أكثر وعيًا بالرسوم من أي وقت مضى، يقارنون بين شرائح صانع/مأخذ السيولة، ورسوم السحب، والخصومات المرتبطة بالحجم قبل تخصيص رأس المال. التسعير المتدرج الذي يكافئ المتداولين ذوي الأحجام الأعلى لا يزال هو القاعدة في معظم المنصات الرئيسية، لكن التفاصيل الدقيقة (حدود السحب، ورسوم عدم النشاط) هي المكان الذي قد ينخدع فيه الحامون بشكل غير متوقع.
نصيحة عملية تستحق تقديمها للقراء: شغّل نمط التداول الفعلي لديهم — وليس معدل المنصة التسويقي — عبر حاسبة الرسوم قبل افتراض أن "الرسوم منخفضة" تنطبق على حجمهم وتكرار صفقاتهم.
4. أدوات لتجاوز التقلبات، لا مجرد مشاهدتها
كانت حركة أسعار سبتمبر درسًا حيًا في سبب خطورة الرافعة المالية دون خطة. ظلت الفائدة المفتوحة ومراكز الشراء الطويلة مرتفعة، وهذا التركز يعمل كسلاح ذي حدين — فقد نُقل مؤخرًا أن باينانس وحدها تحمل ما يقارب 3.00 مليار دولار من رافعة التصفية الطويلة ضمن مراكز تحت السعر، مقابل 1.80 مليار دولار من الرافعة القصيرة فوقه، ما يعني أن مجرد تحرك سلبي بسيط قد يطلق سلسلة من عمليات التصفية القسرية.
ما الذي يريده حاملو الأصول فعليًا من هذا الوضع؟ ليس تنبؤًا — بل أدوات لإدارة المخاطر: حاسبات سعر التصفية، أوامر OCO (أوامر ملغاة عند إلغاء أحدها)، وتنبيهات واضحة لنسبة الهامش قبل أن تُغلق الصفقة قسرًا بدلًا من ذلك بعد حدوث الإغلاق. يجب أن يشير أي جزء يستحق القراءة من ناحية البورصة إلى استخدام هذه الأدوات بشكل استباقي، لا إلى مطاردة الرافعة التي ولّدت أصلًا خطرًا.
5. الثقة التنظيمية في مشهد لا يزال يتغير باستمرار
لم يتوقف تدفق الأموال المؤسسية، لكن وصولها بات بحذر؛ تراقب كيفية استقرار الأطر التنظيمية (مثل التطورات المستمرة حول قانون CLARITY) قبل الالتزام بمزيد من الموارد. في المقابل، يلتقط حاملو التجزئة نفس الحذر — يريدون معرفة وضع امتثال البورصة، وبصمة الترخيص لديها، وكيف تتعامل مع التغييرات التنظيمية الإقليمية، بدلًا من افتراض أن "المنصة الكبيرة" تعني تلقائيًا "منصة آمنة".
6. مكاسب صغيرة ومتكررة إلى جانب الصفقة الكبرى
ليست كل المطالب مرتبطة بمنحنيات العائد وخريطات التصفية — فالكثير من الحامنين يريدون أيضًا طرقًا منخفضة المخاطر للبقاء مشاركين. ميزة "الرسالة/البطاقة الحمراء" لدى باينانس (Red Packet)، المقتبسة من تقليد hóngbōo للهدايا الرقمية، تتيح للمستخدمين الذين تم التحقق منهم عبر KYC استبدال أكواد مكافآت يومية صغيرة مجانًا مقابل عملات مشفرة، دون الحاجة إلى إيداع أو تداول. هذه ميزة بسيطة ضمن مخطط المحفظة، لكنها تعكس رغبة حقيقية: يحب الحامون الشعور بأنهم يُكافَؤون على الحضور، لا فقط عند تنفيذ صفقات.
7. الخلاصة
رتّبها في ذهنك وستظهر الصورة بوضوح: يريد حامل البيتكوين اليوم بورصة تحمي العملة، وتنمّيها بهدوء، وتفرض رسومًا يمكنه التنبؤ بها فعلًا، وتمنحه الأدوات كي لا يُصفّى في حركة حادة — مع أساس تنظيمي ثابت بما يكفي ألا يتبخر أي شيء بين ليلة وضحاها. قائمة باينانس الحالية — عائد BTC، ورسوم متدرجة، وأدوات OCO/الهامش، ودفع باتجاه الشفافية — تتوافق بشكل وثيق مع هذه القائمة. لكن الخلاصة الصادقة للقراء هي نفسها التي يجب أن ترتكز عليها أي مادة عن العملات المشفرة: مواءمة الأداة مع مستوى تحمل المخاطر والأفق الزمني الخاص بك، والتحقق من الادعاءات بنفسك، وعدم التعامل مع ميزات العائد أو الراحة كبديل لفهم ما تحتفظ به.
هذه تعليقات على السوق وليست نصيحة مالية. أسواق العملات المشفرة متقلبة — قم بإجراء بحثك الخاص قبل اتخاذ أي إجراء بناءً على أي شيء هنا.