✨إعفاء SEC للأسهم المُمَثَّلة برموز — الشروط تهم
توفّر الأسهم المُرمّزة الآن مسارًا تنظيميًا أوضح في الولايات المتحدة.
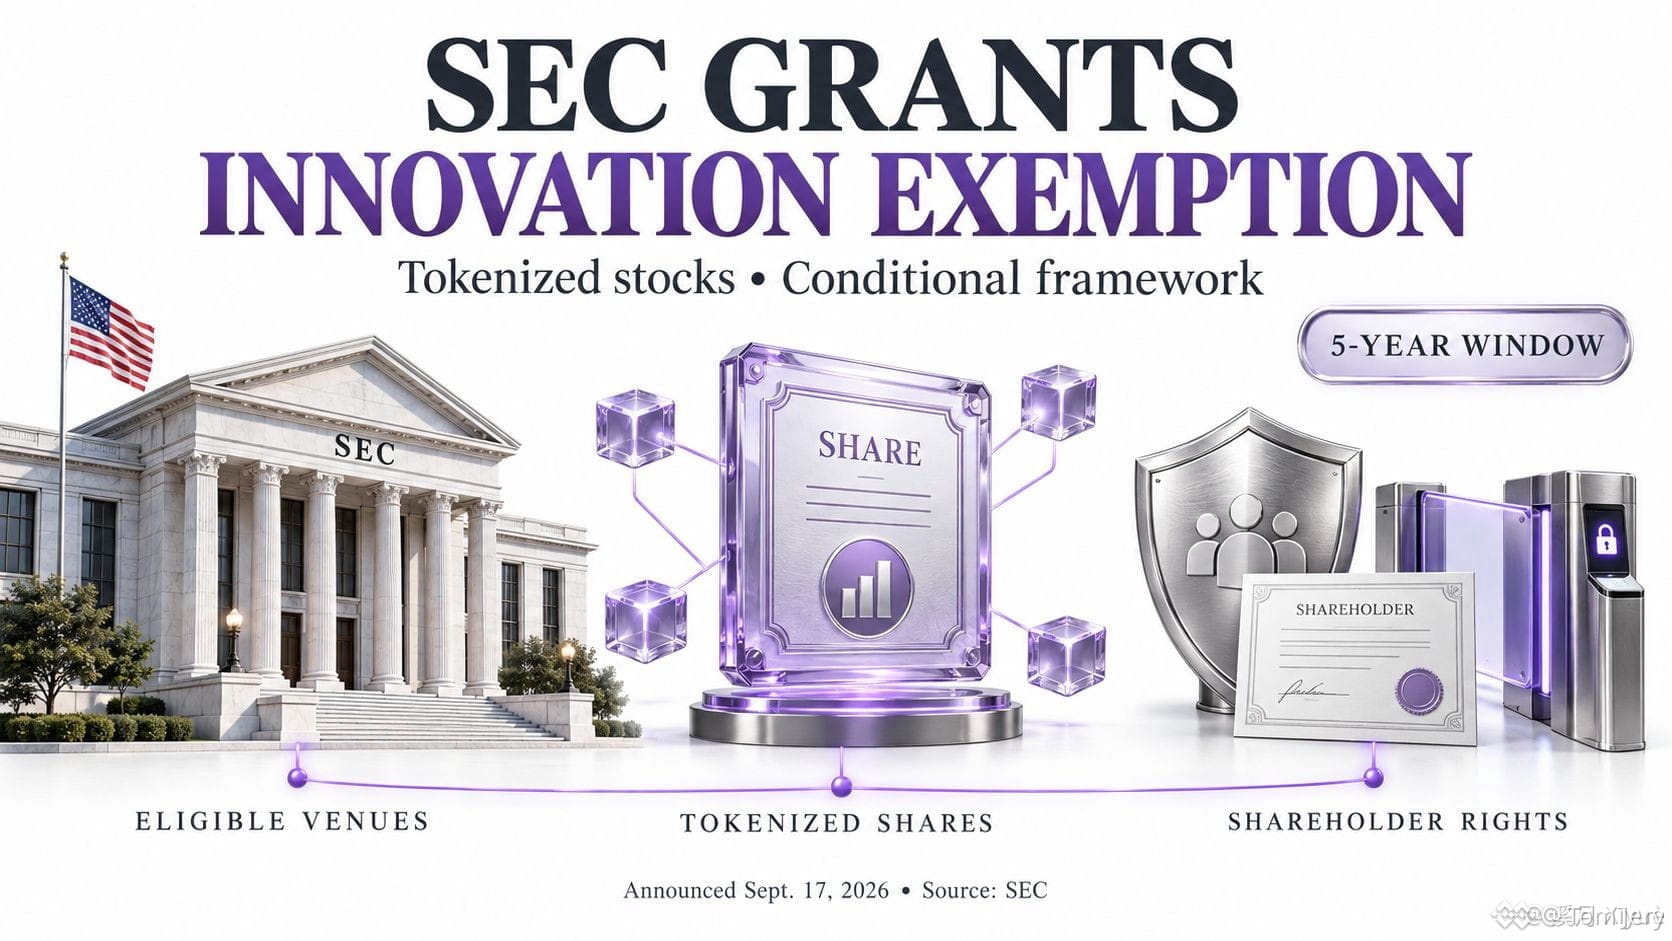
في 17 سبتمبر، منحت هيئة الأوراق المالية والبورصات (SEC) إعفاءً مؤقتًا مشروطًا للمنصات المؤهلة لتداول الأسهم المُرمّزة، وكذلك لبعض مزوّدي السيولة. تنتهي صلاحية الإعفاءات بعد خمس سنوات من تاريخ النشر.
يمكن للمنصات المؤهلة استخدام صانعي السوق الآليين وحِواضن السيولة مع الحصول على إذن بالمشاركة.
والشروط مهمة. يجب أن يحصل الحامِلون على الحقوق نفسها التي يتمتع بها مالكو الأسهم التقليدية المكافئة. وتواجه المنصات قيودًا على عدد الأسهم وحجم التداول، كما يجب عليها الالتزام بعمليات إيقاف التداول على البورصة الرئيسية.
بالنسبة للأسهم المُرمّزة بواسطة أطراف ثالثة غير مرتبطة، يجب أن يتلقى المُصدر الأساسي إشعارًا خطيًا وأن يُمنح فرصة للاعتراض. رأيي: قد تجعل القواعد الأكثر وضوحًا من السهل على الشركات الاستثمار في البنية التحتية للأسهم المُرمّزة. والاختبار العملي هو ما إذا كانت هذه المنصات توفر سيولة موثوقة، وهوامش/فروق أسعار تنافسية، وسجلات ملكية واضحة وسهلة.
تستحق التجزئة الاهتمام: فبَعثرة النشاط عبر عدة حِواضن قد تجعل الأسعار والتنفيذ أقل اتساقًا. سأراقب مشاركة المُصدر، والنشاط الفعلي في التداول، وكيف تتعامل المنصات مع الحفظ (custody)، والإجراءات المتعلقة بالشركات، والتعطّلات. ستبيّن هذه التفاصيل ما إذا كانت عملية الترميم/الترميز تُحسّن تجربة المستثمر.
ما الذي سيهمّك أكثر قبل التداول بالأسهم المُرمّزة: حقوق الملكية أم السيولة أم الحفظ؟
#SECGrantsInnovationExemptionForTokenizedStocks #Tokenization #RWA
$AVA $ONE $COTI
توفّر الأسهم المُرمّزة الآن مسارًا تنظيميًا أوضح في الولايات المتحدة.
في 17 سبتمبر، منحت هيئة الأوراق المالية والبورصات (SEC) إعفاءً مؤقتًا مشروطًا للمنصات المؤهلة لتداول الأسهم المُرمّزة، وكذلك لبعض مزوّدي السيولة. تنتهي صلاحية الإعفاءات بعد خمس سنوات من تاريخ النشر.
يمكن للمنصات المؤهلة استخدام صانعي السوق الآليين وحِواضن السيولة مع الحصول على إذن بالمشاركة.
والشروط مهمة. يجب أن يحصل الحامِلون على الحقوق نفسها التي يتمتع بها مالكو الأسهم التقليدية المكافئة. وتواجه المنصات قيودًا على عدد الأسهم وحجم التداول، كما يجب عليها الالتزام بعمليات إيقاف التداول على البورصة الرئيسية.
بالنسبة للأسهم المُرمّزة بواسطة أطراف ثالثة غير مرتبطة، يجب أن يتلقى المُصدر الأساسي إشعارًا خطيًا وأن يُمنح فرصة للاعتراض. رأيي: قد تجعل القواعد الأكثر وضوحًا من السهل على الشركات الاستثمار في البنية التحتية للأسهم المُرمّزة. والاختبار العملي هو ما إذا كانت هذه المنصات توفر سيولة موثوقة، وهوامش/فروق أسعار تنافسية، وسجلات ملكية واضحة وسهلة.
تستحق التجزئة الاهتمام: فبَعثرة النشاط عبر عدة حِواضن قد تجعل الأسعار والتنفيذ أقل اتساقًا. سأراقب مشاركة المُصدر، والنشاط الفعلي في التداول، وكيف تتعامل المنصات مع الحفظ (custody)، والإجراءات المتعلقة بالشركات، والتعطّلات. ستبيّن هذه التفاصيل ما إذا كانت عملية الترميم/الترميز تُحسّن تجربة المستثمر.
ما الذي سيهمّك أكثر قبل التداول بالأسهم المُرمّزة: حقوق الملكية أم السيولة أم الحفظ؟
#SECGrantsInnovationExemptionForTokenizedStocks #Tokenization #RWA
$AVA $ONE $COTI