
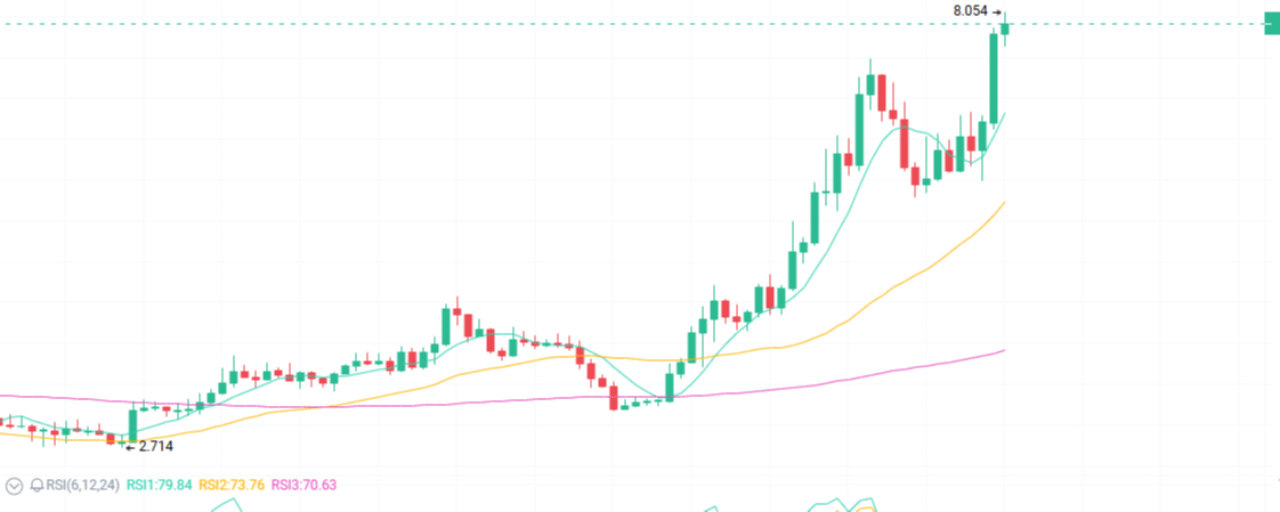


في 17 سبتمبر، شهدت UNI قفزة يومية بنسبة 18%، مع تداولها عند 7.86 دولارًا. وعلى مدار الأسبوع الأخير، ارتفعت بأكثر من 30%. ارتفع سهم Securitize بنسبة 14.93% عند الإغلاق، بينما ارتفع ONDO بنسبة 7.39%.
الجميع يصرخ: لقد أصبح ترميز الأسهم في البورصة الأمريكية (On-chain) أخيرًا قانونيًا، وانطلقت صناعة تحويل الأصول إلى رموز.
لكن إذا كنت فعلًا قد قرأت الأمر المكوّن من 60 صفحة بالكامل—ستكتشف أن تلك الرموز المميزة (Token) لأكثر الأسهم تداولًا في السوق، على الأرجح ليست ضمن نطاق الإعفاء.
هذه ليست خطوة إيجابية تم تنفيذها (على أرض الواقع)، بل عملية فرز دقيقة.
الخط الذي حددته هيئة الأوراق المالية والبورصات (SEC)، لا يقع على نفس المحور الذي كنت تتوقعه
اعتقد السوق أن SEC تنظر إلى ما إذا كان لديك «أسهم حقيقية» في محفظتك.
تنظر SEC إلى: ما هو هذا التوكن قانونيًا بالضبط.
معيار الحكم في اللوائح الجديدة ليس رهن الأصول، بل التكييف القانوني. يجب أن تتحقق الشروط الأربع معًا:
حقوق نفس الشركة
نفس التوزيعات
نفس حقوق التصويت
عند التصفية تحصل على نفس الأصول المتبقية
أربع نقاط كاملة. إن نقصت واحدة فلا يُحسب.
صياغة SEC حرفيًا: الإصدار لطرف ثالث في السوق لورقة مالية تخصه هويةً واستخدامها لتوفير تعرضٍ اصطناعي (مُركّب) لسهم معيّن—لا يُحتسب.
انظر إلى تفصيلة أخرى: كي تعرض المنصة سهمًا مُرمّزًا، يجب أن تُخطر الشركة المدرجة المعنية كتابيًا قبل 30 يومًا. وإذا اعترضت الشركة خلال هذه الـ30 يومًا، فلا تستطيع المنصة إطلاق التداول.
تأمل هذه العبارة. للشركة المُصدِرة حق نقض/رفض (فيتو) للإجراء. إذا كان توكن سهمٍ ما مجرد «تعرض مُركّب»، وليس أسهمًا حقيقية، فلماذا تسمح لك الشركة بركوبه/تداوله؟
تخبرك هذه الفقرة من الأصل: لا يُسمى «سهمًا مُرمّزًا» إلا إذا كان حقًا سهمًا حقيقيًا.
الـ 1:1 ضمان ليس صعبًا، الصعب هو: ما الذي تمسك به قانونيًا؟
حاليًا، المنتجات الرئيسية للأسهم المُرمّزة تنقسم أساسًا إلى ثلاث فئات:
الفئة A: التوكن هو تلك الحصة بالضبط في سجل المساهمين.
تقوم الشركة المدرجة بتغيير سجل المساهمين ليُسجَّل على السلسلة. التوكنات الموجودة في محفظتك تعادل نفس تلك الحصة المسجلة في دفتر وكيل النقل. Superstate وSecuritize وFigure يسلكون هذا الطريق. الأقرب لمتطلبات SEC، لكن عدد المنتجات قليل جدًا، والخيارات المتاحة للتداول شبه معدومة.
الفئة B: وساطة/حفظ لدى شركات وساطة أمريكية، لكن ما يزال الأمر حفظًا للحقوق/المنافع وليست امتلاكًا حقيقيًا.
Dinari قريب جدًا—فقد قامت SEC بتسجيل وكيل نقل ملكية مع شركة تابعة للوساطة. وتغطي 724 سهمًا أمريكيًا مُرمّزًا تتوافق مع S&P 500، وتدّعي أنها توفر حقوق التصويت والتوزيعات. لكن ما يزال الأمر عبارة عن توكنات تمثل حقوقًا أُودِعت في الحفظ، ويمكن أن تتداول بحرية على سلاسل متعددة. بفارق بسيط.
الفئة C: حجم التداول هو الأكبر، لكن بنيويًا لا تقع ضمن النطاق أصلًا.
xStocks وOndo وBinance bStock و«حوض/بركة» Robinhood لأسهم ميم على الأسهم الأمريكية—البنية المشتركة هي: طرف ثالث (غالبًا شركة تابعة خارجية) يُصدر سندًا أو شهادة، وفي الداخل يتم حبس الأسهم الحقيقية. أنت تمتلك الشهادة التي تمثل هذا التعرض.
يتم إصدار توكنات أسهم Robinhood من كيان غير خاضع للتنظيم في جيرسي، ولا تُباع إلا لغير الأمريكيين، ولا تمنح حامليها أي حق في المطالبة بأسهم/حقوق الشركة المُستهدفة. وقد كتبت Robinhood نفسها في الوثائق: التوكن لا يمنح المستثمرين أي حقوق قانونية.
Ondo وxStocks تمتلكان الأسهم الكامنة وتُنقلان العوائد الاقتصادية عبر وسطاء مُنظمين، لكن جميعها لا تمنح حق التصويت، وجميعها غير متاحة للأمريكيين.
الـ 1:1 ضمان—تم تحقيقه. لكن قانونيًا أنت تمتلك أسهم من؟—لم يتم تحقيقه.
والأمر لا يقتصر على المسائل التنظيمية/الامتثال. فأنت تملك سندًا صادرًا عن شركة أخرى؛ وإذا أفلس المُصدِر، فلن يكون لديك حق مطالبة مباشر بالأسهم الكامنة. وهنا يظهر وزن التكييف القانوني في الواقع.
ماذا يتداول السوق أصلًا؟
قال الرئيس التنفيذي لـ Robinhood، Vlad Tenev، فور ظهور الخبر: «التوكننة/الترميز للأسهم ستجتاح الولايات المتحدة قريبًا»، وزعم أن الناس في أمريكا سيستفيدون من التسوية الفورية، والتداول على مدار الساعة، والتجزئة. لكن قبل بضعة أيام فقط، قال عمدًا إنه يريد «إضافة حق التصويت إلى توكنات الأسهم»—وكان يعلم سلفًا معيار SEC، فقال ذلك أولًا ليأخذ مكانه.
ردّة فعل السوق كانت صريحة أيضًا. تدفّقت الأموال إلى قطاع Robinhood Chain، وفكرة Backpack على Solana، وإلى عملات ميم مرتبطة بأزواج عملات/أسهم من شتى الأنواع. لكن منتجات A التي تستوفي معايير هيئة الأوراق المالية والبورصات (SEC) فعليًا—Superstate وSecuritize وFigure—ليست كثيرة كفاية كي تُتاجر بها.
الجميع لا يتداولون الامتثال، بل يتداولون سردية التداول.
قرأ السوق «خبرًا إيجابيًا»، لكنه لم يقرأ «عملية التصفية».
الـ 1:1 ضمان ليس صعبًا، الصعب هو: قانونيًا أنت تمتلك أسهم من؟ الخط الذي ترسمه SEC يعجز عنه 90% من المنتجات.
برأيك، أي منتج سيتخطى معيار SEC في أسرع وقت؟