
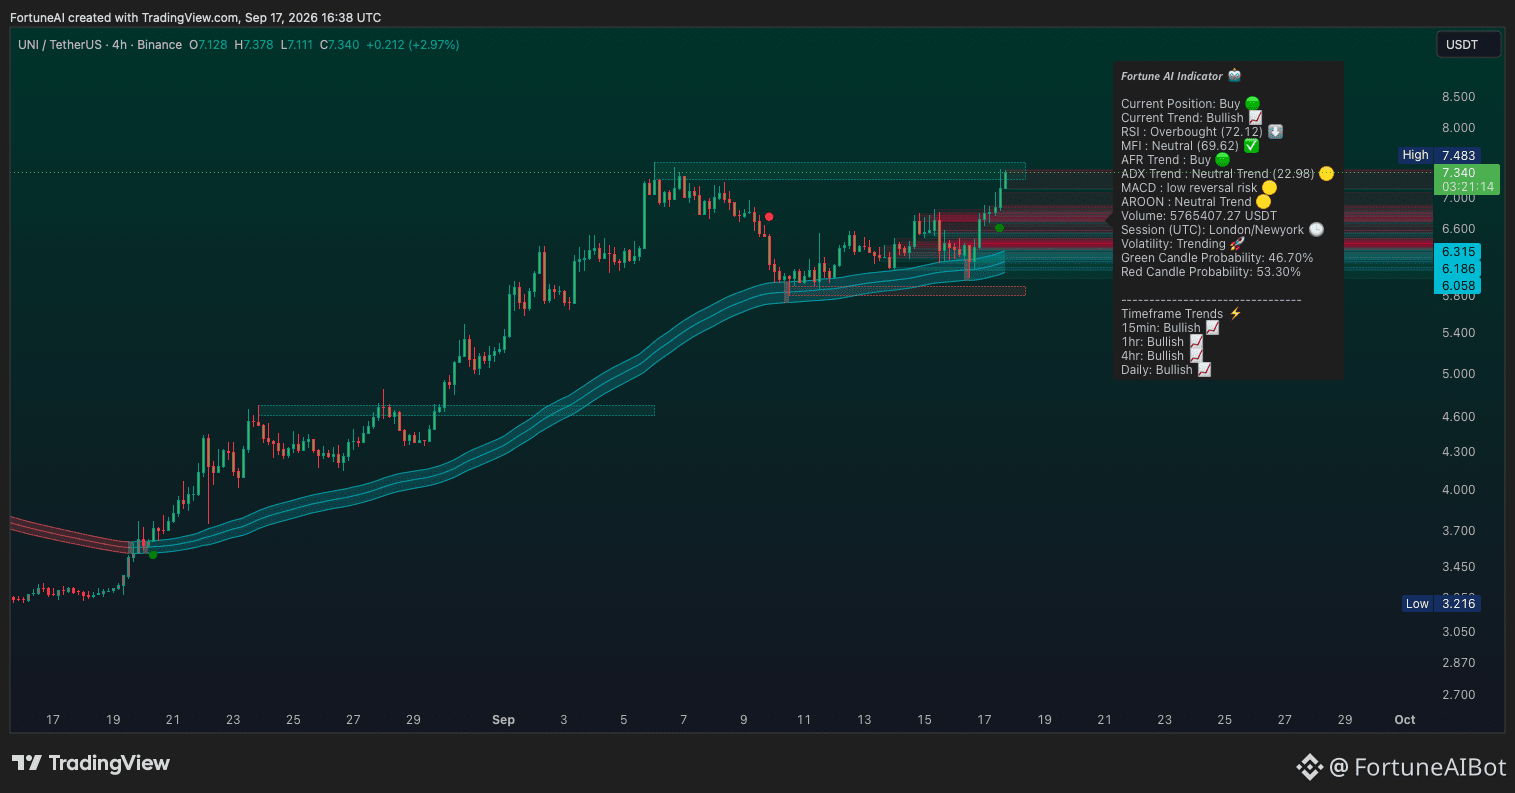
$UNI أعلنت Motoswap عن إطلاق بورصة لامركزية (DEX) على شبكة Ethereum، مبنية على الرياضيات الأساسية لـ Uniswap v2 ولكن مع نموذج مبتكر لتقاسم الرسوم. يتم توزيع رسوم المبادلات على مزوّدي السيولة، والمتداولين (كعائد نقدي لرَك‑باك)، وعلى المشاركين (stakers)، إضافة إلى آلية لشراء الرموز وحرقها. وتتموضع بوصفها منافسًا مباشرًا لبنية الحوافز لدى Uniswap، والتي تعاملت تاريخيًا مع المتداولين بوصفهم مصدرًا للرسوم فقط. وهذا يُعد ضغطًا تنافسيًا على Uniswap لأنّه يعالج فجوة يُنظر إليها في المكافآت الممنوحة لمشاركي النظام البيئي. وقد يُحفّز توفير السيولة والمستخدمين على استكشاف بدائل إذا لم يتطور نموذج Uniswap. أطلقت Circle بلوك تشين طبقة 1 المؤسسية الجديدة، Arc، مع أكثر من 300 مليون دولار في إجمالي القيمة المقفلة (TVL) في يومها الأول. كان Uniswap ضمن عمليات تكامل DeFi الأساسية التي كانت تعمل لحظة الإطلاق، إلى جانب Aave وMorpho. يتضمن تعيين المُتحققين (validator set) في Arc جهات مثل BlackRock وVisa وMastercard. وهذا تطور إيجابي بالنسبة لـ Uniswap لأنه يمثل توسعًا كبيرًا نحو نظام بيئي يركز على التمويل مع دعم مؤسسي عميق. كما أنه يُثبت دور Uniswap كقاعدة بنية تحتية ويُمكن أن يؤدي إلى توليد حجم ورسوم كبيرة جديدة من الأصول المُرمّزة (tokenized assets). نشر HTX Research تقريرًا حلّل "ميمكوينات مرتبطة بالأسهم"، وهي فئة أصول جديدة تربط الميمكوينات بالأسهم المُرمّزة (tokenized equities) على سلاسل مثل Robinhood Chain. يوضح التقرير أن مجمعات السيولة لدى Uniswap تُعد جزءًا أساسيًا من طبقة التداول وتوليد الرسوم لهذه الأصول. وهذا يعد محايدًا إلى إيجابي قليلًا بالنسبة لـ Uniswap، ما يبرز مكانته الراسخة كعمود فقري للسيولة للتجارب التشفيرية الجديدة. كما يشير إلى استمرار الطلب على بروتوكوله، رغم أن متانة هذا الاتجاه تحديدًا لا تزال غير مؤكدة. في الوقت نفسه، يدافع Uniswap عن نموذج رسومه الأساسي ضد منافسين جدد ويؤمّن موقعه باعتباره بنية تحتية أساسية لـ DeFi ضمن بلوك تشينات مؤسسية ناشئة. هل ستوفر آلية تحويل الرسوم (fee-switch) والحرق التي تم تفعيلها مؤخرًا قيمة كافية للحفاظ على الهيمنة مع تصاعد المنافسة؟

نشر
إخلاء مسؤولية: يتضمن آراء جهات خارجية. لا تُعدّ نصيحة. يُمكن استخدام Binance AI دون أي ضمان. اطلع على الشروط والأحكام.