نعم — حدث أمس، 16 سبتمبر، مباشرة بعد فشل CLARITY.$ONE $AVA
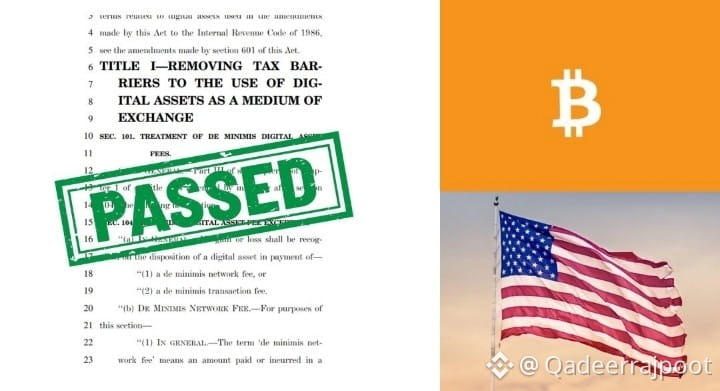
*تقدّم مجلس النواب لِلشؤون وسبل الإنفاق (House Ways and Means) مشروع H.R. 10357 — قانون اليقين الضريبي للأصول الرقمية — بتوافق ثنائي الحزبين 38-5.*
أهم النقاط، أول إطار اتحادي لضرائب العملات المشفّرة:
- *رسوم الغاز حدّها الأدنى (de minimis):* لا يُحتسب أي ربح/خسارة إذا استخدمت العملات المشفّرة لدفع *رسوم الشبكة/المعاملات ≤$10* لكل تحويل. ينهي تعقّب كل $0.30 من الغاز باعتبارها حدثًا خاضعًا للضريبة. ليس للخدمات المقدِّمة التي تقوم بإجراء المعاملات نيابةً عن الآخرين، ويستثني المحافظ التي لديها >5,000 تحويلات/سنة. ساري اعتبارًا من *31 ديسمبر 2027* إذا تم إقرار القانون
- *التعدين/الاستيكينغ = دخل عادي* — يُصنَّف كدخل عادي وليس كأرباح رأسمالية. يسمح لصناديق الاستثمار بالاستيكينغ دون فقد صفة المعاملة الضريبية، لكن *إلغاء التأجيل حتى البيع (deferral until sale) — تمت إزالته* — لذا يظل خاضعًا للضريبة عند استلامه، وليس عند البيع. كانت هذه مطالبة قطاعية وتم قطعها
- *أخرى:* تم تمديد قاعدة الغسل (wash-sale) لتشمل العملات المشفّرة (لا يمكنك تعويض خسارة بإعادة شراء نفس العملة خلال 30 يومًا)، وتُبسَّط المحاسبة للعملات المستقرة القريبة من مستوى الربط، ولا تُعامل القروض المشفّرة المؤهلة كمبيعات، ويجب على وزارة الخزانة إنشاء برنامج للإفصاح الطوعي خلال 12 شهرًا لتصحيح الإقرارات السابقة 6a58c9f6
ليس قانونًا بعد — الآن يتجه إلى مجلس النواب بالكامل، ومن المرجّح أن يكون ذلك بعد انتخابات «اللام داك» (lame duck). تصف WSJ/Politico المستقبل بأنه «مُغبّش» (murky). لكن كما قال رئيس اللجنة جيسون سميث: «إطار ضريبي للأول من نوعه» بعد عام من أعمال البحث والتطوير (R+D)، وقد تم تمريره في نفس الأسبوع مع إعفاء هيئة SEC للأسهم المرمّزة (tokenized-stock).
هذا هو مشروع التنظيف الذي أراده خبراء ضرائب العملات المشفّرة منذ أن تعامل إشعار مصلحة الضرائب IRS Notice 2014-21 مع كل شيء كممتلكات.#ParadigmDisclosesZECHolding #MemeLaunchpads82%OfArcDayOneVolume
*تقدّم مجلس النواب لِلشؤون وسبل الإنفاق (House Ways and Means) مشروع H.R. 10357 — قانون اليقين الضريبي للأصول الرقمية — بتوافق ثنائي الحزبين 38-5.*
أهم النقاط، أول إطار اتحادي لضرائب العملات المشفّرة:
- *رسوم الغاز حدّها الأدنى (de minimis):* لا يُحتسب أي ربح/خسارة إذا استخدمت العملات المشفّرة لدفع *رسوم الشبكة/المعاملات ≤$10* لكل تحويل. ينهي تعقّب كل $0.30 من الغاز باعتبارها حدثًا خاضعًا للضريبة. ليس للخدمات المقدِّمة التي تقوم بإجراء المعاملات نيابةً عن الآخرين، ويستثني المحافظ التي لديها >5,000 تحويلات/سنة. ساري اعتبارًا من *31 ديسمبر 2027* إذا تم إقرار القانون
- *التعدين/الاستيكينغ = دخل عادي* — يُصنَّف كدخل عادي وليس كأرباح رأسمالية. يسمح لصناديق الاستثمار بالاستيكينغ دون فقد صفة المعاملة الضريبية، لكن *إلغاء التأجيل حتى البيع (deferral until sale) — تمت إزالته* — لذا يظل خاضعًا للضريبة عند استلامه، وليس عند البيع. كانت هذه مطالبة قطاعية وتم قطعها
- *أخرى:* تم تمديد قاعدة الغسل (wash-sale) لتشمل العملات المشفّرة (لا يمكنك تعويض خسارة بإعادة شراء نفس العملة خلال 30 يومًا)، وتُبسَّط المحاسبة للعملات المستقرة القريبة من مستوى الربط، ولا تُعامل القروض المشفّرة المؤهلة كمبيعات، ويجب على وزارة الخزانة إنشاء برنامج للإفصاح الطوعي خلال 12 شهرًا لتصحيح الإقرارات السابقة 6a58c9f6
ليس قانونًا بعد — الآن يتجه إلى مجلس النواب بالكامل، ومن المرجّح أن يكون ذلك بعد انتخابات «اللام داك» (lame duck). تصف WSJ/Politico المستقبل بأنه «مُغبّش» (murky). لكن كما قال رئيس اللجنة جيسون سميث: «إطار ضريبي للأول من نوعه» بعد عام من أعمال البحث والتطوير (R+D)، وقد تم تمريره في نفس الأسبوع مع إعفاء هيئة SEC للأسهم المرمّزة (tokenized-stock).
هذا هو مشروع التنظيف الذي أراده خبراء ضرائب العملات المشفّرة منذ أن تعامل إشعار مصلحة الضرائب IRS Notice 2014-21 مع كل شيء كممتلكات.#ParadigmDisclosesZECHolding #MemeLaunchpads82%OfArcDayOneVolume