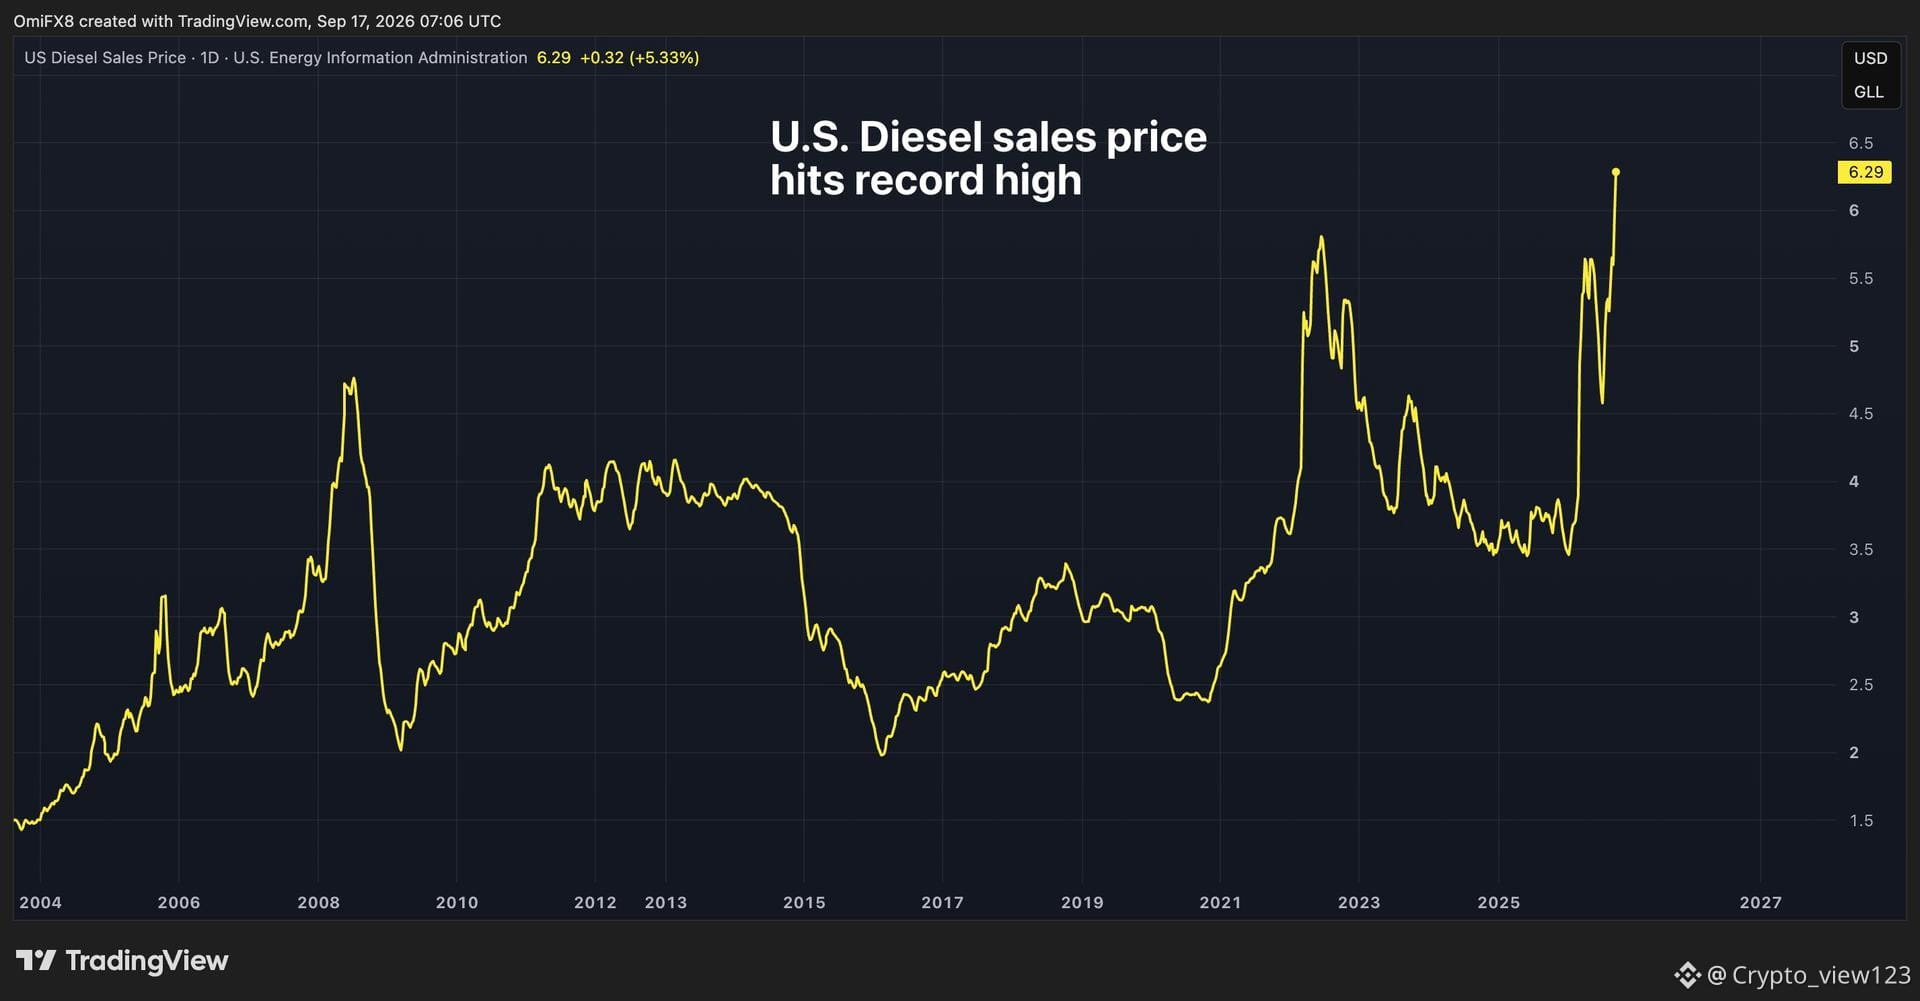
الديزل هو أقدم قطعة أثاث صعبة الإزالة في هذه الجولة من التضخم. يمكن استبدال البنزين بالسيارات الكهربائية، ويمكن استبدال الغاز الطبيعي بالكهرباء، أما الديزل فلا—فالشاحنات والآلات الزراعية والسفن، كلها عتاد كبير تُقاس دورة استبداله بعشرات السنوات. لذلك يرتفع سعره؛ لكنه ليس ارتفاعًا في الوقود فحسب، بل في تكاليف نقل كل شيء. ومع ارتفاع تكاليف النقل، تنتشر مثل الرطوبة: تتسرب من مستودعات الساحل على طول الطريق إلى رفوف الداخل.
الديزل ليس سلعة استهلاكية، بل بند تكلفة. كلما ارتفع كمًّا، يُكتب ذلك في عدد من إيصالات/طلبات أجور النقل، ثم يتسرب من خلال هذه الطلبات إلى صلب التضخم. البنك المركزي ينظر إليه بقدرٍ أكبر من نظره إلى النفط الخام، لأن بند أجور النقل من الصعب أن يعود بسهولة.
سعر الديزل في الولايات المتحدة سجل مستوى قياسيًا جديدًا، بينما تضعفت كلٌ من البيتكوين والذهب في الوقت نفسه. وهذه الثنائية القديمة قلما يصمتان معًا بهذه الطريقة: إذا كان الأمر تحوطًا، كان المفترض أن يبتسم الذهب؛ وإذا كان الأمر توقعات تضخم، كان المفترض أن تبتسم البيتكوين. لكنهما لا تبتسمان، ما يعني أن السوق في داخله يهمه شيء واحد فقط—أن الفائدة لا تزال في طريقها إلى الارتفاع. في هذه اللحظة، أداة التحوط هي نقد الدولار، لا أي سردية من نوع “مقاومة التضخم”.
لذلك، فإن عبارة “الذهب الرقمي” تحتاج إلى خصم في ظل هذا التشديد الحقيقي. إنه أقرب إلى سهم نمو فترته الزمنية (المدة/الدَيم) طويلة: عندما ترتفع الفائدة فإنه يهبط أولًا؛ وعندما تعود السيولة فإنه يرتفع لاحقًا. وبالنظر إلى رد فعله تجاه سعر الفائدة الحقيقي، يكون أدق مما لو نظرنا إلى التضخم.
التحقق ليس صعبًا: خلال شهر واحد، إذا انخفض سعر الديزل بشكل واضح بينما كانت البيتكوين لا تزال تهبط، فتعني هذه الجولة من الهبوط أنها ليست مرتبطة بالتضخم، بل برياح آتية من أماكن أخرى.
#美联储 #比特币 #宏观
الديزل ليس سلعة استهلاكية، بل بند تكلفة. كلما ارتفع كمًّا، يُكتب ذلك في عدد من إيصالات/طلبات أجور النقل، ثم يتسرب من خلال هذه الطلبات إلى صلب التضخم. البنك المركزي ينظر إليه بقدرٍ أكبر من نظره إلى النفط الخام، لأن بند أجور النقل من الصعب أن يعود بسهولة.
سعر الديزل في الولايات المتحدة سجل مستوى قياسيًا جديدًا، بينما تضعفت كلٌ من البيتكوين والذهب في الوقت نفسه. وهذه الثنائية القديمة قلما يصمتان معًا بهذه الطريقة: إذا كان الأمر تحوطًا، كان المفترض أن يبتسم الذهب؛ وإذا كان الأمر توقعات تضخم، كان المفترض أن تبتسم البيتكوين. لكنهما لا تبتسمان، ما يعني أن السوق في داخله يهمه شيء واحد فقط—أن الفائدة لا تزال في طريقها إلى الارتفاع. في هذه اللحظة، أداة التحوط هي نقد الدولار، لا أي سردية من نوع “مقاومة التضخم”.
لذلك، فإن عبارة “الذهب الرقمي” تحتاج إلى خصم في ظل هذا التشديد الحقيقي. إنه أقرب إلى سهم نمو فترته الزمنية (المدة/الدَيم) طويلة: عندما ترتفع الفائدة فإنه يهبط أولًا؛ وعندما تعود السيولة فإنه يرتفع لاحقًا. وبالنظر إلى رد فعله تجاه سعر الفائدة الحقيقي، يكون أدق مما لو نظرنا إلى التضخم.
التحقق ليس صعبًا: خلال شهر واحد، إذا انخفض سعر الديزل بشكل واضح بينما كانت البيتكوين لا تزال تهبط، فتعني هذه الجولة من الهبوط أنها ليست مرتبطة بالتضخم، بل برياح آتية من أماكن أخرى.
#美联储 #比特币 #宏观