
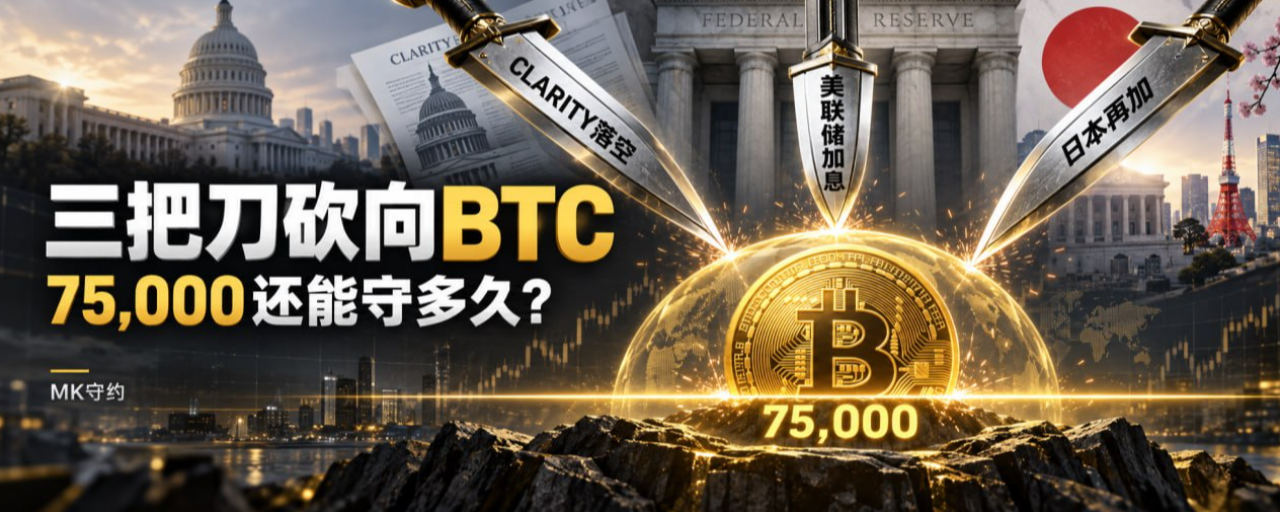


فشل مشروع CLARITY، ورفع الاحتياطي الفيدرالي للفائدة، واليابان ستزيد غدًا أيضًا: ثلاث سكاكين تُحَدِّد مصير BTC—فكم من الوقت يمكن لـ 75,000 أن تصمد؟
إذا رأيت أن BTC عادت لتستقر فوق 76,000، فاعتبر أن ثلاث موجات سيئة قد انتهت، ويمكنك إعادة رفع الرافعة المالية إلى أقصى حد—لكن أنصحك أن تتوقف قليلًا أولًا.
خلال اليومين الماضيين، شهدت الأسواق ثلاث أحداث:
أولًا، فشل مشروع قانون CLARITY في تجاوز عتبة الإجراءات في مجلس الشيوخ؛
ثانيًا، قامت الاحتياطي الفيدرالي برفع الفائدة بمقدار 25 نقطة أساس، وبنتيجة 12 مقابل 0؛
ثانيًا، سيعلن بنك اليابان غدًا قرار الفائدة، وتتوقع الأسواق تقريبًا بالإجماع زيادة قدرها 25 نقطة أساس.
هذه ليست ثلاث أخبار متفرقة ومستقلة.
إنهم يقطعون كل واحد منهم إلى: علاوة التنظيم في سوق العملات المشفرة، وعلاوة تقييم الأصول عالية المخاطر، وعلاوة الرافعة في صفقات الكيرري العالمية.
ما تحتاج فعلاً للإجابة عنه ليس «هل توجد أخبار سلبية أم لا»، بل: إلى أي مدى تم استيعاب هذه الأخبار السلبية بالفعل في الأسعار؟
اعتبارًا من الساعة 21:12 بتوقيت بكين في 17 سبتمبر، كانت BTC عند حوالي 76,736 دولارًا؛ وكان أدنى مستوى خلال آخر 24 ساعة نحو 75,065؛ وأدنى مستوى خلال آخر 48 ساعة نحو 74,968، بينما كان الأعلى 77,343.
تم الحفاظ مؤقتًا على 75,000.
لكن اجتياز مرة لا يعني أن المخاطر قد انتهت.
السكين الأولى: لم يكن CLARITY «نقضًا رسميًا»، لكن نافذة المدى القصير تكاد تكون قد أُغلقت
أولًا، وضّح الأماكن الأكثر قابلية للخطأ في الكتابة.
في 15 سبتمبر، لم يصوّت مجلس الشيوخ الأمريكي على النسخة النهائية من مشروع قانون CLARITY، بل على اقتراح إجرائي: «هل ينتهي النقاش ويُحال مشروع القانون إلى المداولة؟».
النتيجة كانت 49 صوتًا مؤيدًا و50 صوتًا ضد، وللمضي قدمًا في الاقتراح الإجرائي يلزم 60 صوتًا.
لذلك، الصياغة الدقيقة هي:
لم يمر CLARITY، وليس لأن مشروع القانون قد تم حذفه نهائيًا.
قدّم السناتور تيلس لاحقًا اقتراحًا بإعادة النظر، ما جعل الأمر يظل، من الناحية الإجرائية، متروكًا لتنفّس أخير.
لكن سوق التداول لا ينظر أبدًا فقط إلى «نَفَس قانوني» واحد، بل ينظر أيضًا إلى نافذة الزمن.
تقترب الانتخابات النصفية، ولا تزال الأمور المتعلقة بمنافع التشفير للرئيس وعائلته، وهل ستؤثر مكافآت العملات المستقرة على ودائع البنوك، ومسائل مكافحة غسل الأموال وصلاحيات إنفاذ القانون وغيرها من القضايا عالقة بين الحزبين. حتى لو أمكن إعادة إطلاق المفاوضات لاحقًا، فقد أُجبرت الرواية التي كان السوق يراهن عليها: «إطار تنظيم التشفير الأمريكي يترجم بسرعة إلى واقع»، على إعادة التسعير.
كان جوهر المشكلة التي كان من المفترض أن يحلها CLARITY هو الحدود التنظيمية بين هيئة SEC وهيئة CFTC، وقواعد قبول منصات تداول السلع الرقمية، وما هي الرموز التي يمكن أن تتحرر من نظام تسجيل الأوراق المالية.
بمجرد تأجيلها، فإن أكثر ما سيتأذى مباشرة ليس BTC نفسها.
إن الخاصية السلعية لـ BTC واضحة نسبيًا. الخطر الحقيقي يقع على العملات البديلة التي تعتمد على «تحول تنظيمي أمريكي» لنسج قصة التقييم، وكذلك منصات التداول ونماذج الأعمال للعملات المستقرة وشركات الأسهم المرتبطة بالمفاهيم المشفرة.
السكين التي قطعتها هي علاوة السوق تجاه اليقين التنظيمي.
السكين الثانية: الاحتياطي الفيدرالي لم يزِد 25 نقطة أساس فقط، بل أعطى إشارة «بوجود مرة قادمة أخرى».
إذا كان الاحتياطي الفيدرالي قد أنهى فقط زيادة واحدة كانت السوق تتوقعها مسبقًا، فقد لا يحتاج BTC بالضرورة إلى الخوف.
ما يغير التسعير فعليًا هو الموقف الكامن وراء رفع الفائدة.
في 16 سبتمبر، رفع مجلس الاحتياطي الفيدرالي النطاق المستهدف لمعدل الأموال الفيدرالية بمقدار 25 نقطة أساس إلى 3.75%—4.00%، وذلك بقرار 12 مقابل 0. وأوضحت التصريحات صراحة أن التضخم ما يزال مرتفعًا؛ وكان الهدف من الإجراء هو أن يعود التضخم إلى 2% في وقت أقرب.
الأهم أكثر هو أحدث التوقعات الاقتصادية:
في تضخم PCE المتوسط في 2026 هو 3.7%، وPCE الأساسي 3.4%، ومتوسط سعر الفائدة على السياسة في نهاية العام 4.1%.
بعبارة أخرى، تُخبر خريطة النقاط السوق بأن بعد هذه الزيادة في الفائدة، من المرجح جدًا أن تكون هناك مرة أخرى خلال العام.
لهذا السبب أيضًا، بعد تنفيذ الزيادة في الفائدة، لم يهبط الدولار وفق سيناريو «اشتري التوقعات، وبيع الحقائق»، بل ارتفع مرةً إلى مستوى مرتفع لأسبوعين تقريبًا؛ لامؤشر الدولار في التداول اليومي 100.36، ووصل عائد سندات الخزانة الأمريكية لأجل سنتين الحسّاس للفائدة إلى نحو 4.72%، بينما ظل عائد السندات لأجل عشر سنوات قرب 5%.
بالنسبة لـ BTC، لا يوجد تعقيد كبير في سلسلة انتقال الأثر:
لزوجة التضخم → استمرار زيادات الفائدة من الاحتياطي الفيدرالي → ارتفاع عوائد سندات الخزانة قصيرة الأجل → صعود الدولار → ارتفاع العائد الخالي من المخاطر → ضغط على تقييم الأصول عالية المخاطر.
عندما يمكن للنقد الدولاري وسندات الخزانة قصيرة الأجل توفير عائد أعلى، لا توجد حاجة لأن تستخدم الأموال نفس التقييم المرتفع لملاحقة أصول عالية التذبذب.
لذلك عندما ترى أن BTC حصلت على امتصاص قرب 75,000، فهذا لا يعني أن الضغط الكلي قد اختفى.
لا يعني ذلك سوى: تم امتصاص ضغط البيع في الجولة الأولى مؤقتًا.
السكين الثالثة: اليابان ستزيد الفائدة غدًا، والخطر الحقيقي هو صفقات الكيرري
تنعقد جلسة بنك اليابان لشهر سبتمبر بين 17 و18.
أظهر استطلاع رويترز أن 66 من بين 68 اقتصاديًا يتوقعون أن يقوم بنك اليابان برفع الفائدة 25 نقطة أساس في 18 سبتمبر، ليرفع سعر الفائدة على السياسة من 1.00% إلى 1.25%.
هذا بات شبه إجماع لدى السوق.
لذلك، ما سيحدد حركة السوق غدًا ليس مسألة «هل ستُزاد الفائدة أم لا»، بل ما إذا كان أويدا كازوما ورجل آخر سيُلمّحان إلى أن الزيادات التالية ستكون أسرع وأكثر تواليًا.
يظل الين على المدى الطويل واحدًا من أهم عملات التمويل منخفضة التكلفة في العالم.
كثير من الأموال تقترض الين منخفض الفائدة، ثم تشتري أسهمًا في الولايات المتحدة وأصولًا رقمية وسندات عالية العائد وغيرها من الأصول شديدة التذبذب. عندما يرتفع سعر الفائدة في اليابان ويقوى الين، قد تُجبر هذه المراكز للكيرري على تقليص المراكز، أو إعادة شراء الين لسداد الالتزامات.
بمجرد أن تنقلب هذه السلسلة بسرعة، لن يكون البيع موجّهًا للأصول اليابانية فقط.
قد تتأثر أسواق الأسهم الأمريكية والذهب وBTC والعملات البديلة عالية بيتا.
لكن هناك رقمًا واحدًا يسهل جدًا تجاهله.
قبل زيادة الفائدة من الاحتياطي الفيدرالي، كان متوسط نطاق سعر الفائدة على السياسة 3.625%؛ بينما كان سعر الفائدة على السياسة في اليابان 1.00%، ويبلغ فرق السياسة بين الولايات المتحدة واليابان نحو 2.625 نقطة مئوية.
إذا زادت اليابان غدًا 25 نقطة أساس أيضًا، يصبح متوسط سعر الفائدة في الولايات المتحدة 3.875%، وتصبح اليابان 1.25%، ويبقى فرق السياسة بينهما 2.625 نقطة مئوية.
لم يُخفَّض شيء بمقدار «وحدة واحدة».
هذا يعني أن بنك اليابان، حتى لو رفع الفائدة كما كان مقررًا، فهو لا يزال يلحق فقط بالاحتياطي الفيدرالي، ولم يعكس فعليًا ميزة عوائد الدولار.
لذلك، ربما كانت زيادة الفائدة نفسها تم تداولها بالفعل؛ أما موقف أويدا تجاه الزيادة التالية فهو الجزء الذي لم يُسعَّر بالكامل بعد.
لماذا لم تنهَر BTC بعد أن قُطعت السكاكين الثلاث؟
لأن ما يتم تداوله هو فرق التوقعات، وليس عدد العناوين الإخبارية.
إخفاق تصويت CLARITY يضر بتوقعات التنظيم، لكن لم يغيّر بشكل فوري صفة تداول BTC في السوق الأمريكية؛ كانت زيادات الفائدة من الاحتياطي الفيدرالي متوقعة بدرجة كبيرة قبل صدور القرار؛ كما أن 25 نقطة أساس من بنك اليابان جرى تسعيرها مسبقًا تقريبًا من قبل السوق.
الجزء الذي تفاجأ به الناس أكثر من المتوقع هو المسار اللاحق.
هل يبدأ الاحتياطي الفيدرالي سلسلة زيادات متواصلة في الفائدة؟
هل سيُسرّع بنك اليابان عملية التطبيع؟
هل يمكن لـ CLARITY أن «يعود إلى الحياة» في إعادة المراجعة أو الدورة البرلمانية المقبلة؟
لا تزال هذه الأمور الثلاثة بلا إجابة نهائية.
لذا لم تنهَر BTC مباشرة، لكنها أيضًا لم تحصل على أموال جديدة كافية لتأكيد انعكاس الاتجاه.
الآن، البالغ 76,000 يبدو أقرب إلى أن طرفي البيع والشراء ينتظرون الورقة الأخيرة، وليس دليلًا على إعادة تشغيل اتجاه صاعد.
بعد الغد، لم يبق في السوق سوى ثلاثة سيناريوهات
السيناريو الأول: اليابان ترفع الفائدة، مع إطلاق إشارة تشديد متواصل
هذا هو التركيب الأكثر عدم ملاءمة للأصول عالية المخاطر.
إذا شدد أويدا على ضغوط التضخم، ومخاطر هبوط قيمة الين، وأشار ضمنيًا إلى أنه قد تستمر الزيادة حتى خلال العام، فسيعيد السوق تداول ارتفاع الين وإلغاء مراكز الكيرري.
تراقب BTC أولًا عند 75,000.
إذا تم كسر أدنى مستويات آخر 48 ساعة قرب 74,968 بشكل فعّال أيضًا، فسيكون نطاق الدفاع التالي قرب 72,000.
في هذا السيناريو، غالبًا ما تكون مخاطر العملات البديلة أعلى من BTC. لأنها تتحمل في الوقت نفسه ضغطًا ثلاثيًا: تراجع توقعات التنظيم، وتشديد السيولة، وإغلاقات المراكز بالرافعة.
السيناريو الثاني: اليابان ترفع الفائدة، لكن الصياغة حذرة بوضوح
هذا هو السيناريو الأكثر قابلية لحدوث «تحقق خبر سلبي».
إذا رفع بنك اليابان الفائدة إلى 1.25% مع التأكيد على ضعف الاستهلاك والحاجة إلى مراقبة أثر الزيادات السابقة، أو تجنب تحديد موعد «المرة التالية»، فقد يُخفض السوق بسرعة توقعاته بشأن الزيادات المقبلة.
ربما لا يواصل الين الارتفاع، كما قد يخف ضغط صفقات الكيرري.
تحتاج BTC أولًا إلى استعادة قمة آخر 48 ساعة قرب 77,343، ثم مراقبة ما إذا كان 78,000 يستطيع الثبات.
فقط إذا أمكنها الحفاظ على المكاسب بعد الاختراق، يمكن القول إن السوق ينتقل من «امتصاص الأخبار السلبية بشكل سلبي» إلى «إعادة تسعير المخاطر بشكل نشط».
السيناريو الثالث: بنك اليابان يفاجئ الجميع ولا يرفع الفائدة
على المدى القصير، قد يضعف الين بسرعة، وقد ترتد الأصول عالية المخاطر بسبب تهدئة مؤقتة لضغوط السيولة.
لكن هذه ليست موجة إيجابية بلا ثمن.
إذا تراجع بنك اليابان عندما تكون توقعات السوق عالية بزيادة الفائدة، سيعيد المستثمرون التشكيك في قدرته على التحكم في التضخم وسعر الصرف. قد تعود مرة أخرى تقلبات الين، ومخاطر التدخل، وضغط السندات اليابانية طويلة الأجل.
الشمعة الأولى قد تتجه للأعلى لا تعني أن المسار اللاحق سيكون أكثر استقرارًا.
ماذا ينبغي أن تفعل الآن؟
أولًا، لا تُحمّل الرافعة المالية كاملة قبل قرار بنك اليابان.
أنت لا تراهن على الاتجاه، بل تراهن على كيفية تفسير الجملة الواحدة من أويدا بواسطة الآلات. هذه ليست ميزة تداول؛ بل تسليم حسابك لعنوان الأخبار.
ثانيًا، اعتبر 75,000 و77,343 على أنهما «نطاق حدث»، لا دعامات ومقاومات مرسومة عشوائيًا.
فوق 75,000 يعني أن ضغط الجولة الأولى ما يزال يجري امتصاصه؛ إذا كُسِر 74,968، فهذا يعني أن السوق يبدأ البحث عن طبقة السيولة التالية.
فوق 77,343 فقط يحق الحديث عن أن الأخبار السلبية جرى استيعابها فعليًا؛ إذا لم يصعد السعر فوق ذلك، فكل ارتداد لن يُعامل إلا كأنه ارتداد مؤقت.
ثالثًا، يجب أن تكون مراكز العملات البديلة أقل من BTC.
فشل CLARITY يضرب أولًا الأصول التي لا تزال حدودها التنظيمية ضبابية، وليس BTC التي بُنيت حولها رواية سلعية أوضح نسبيًا. لا تستخدم أسوأ العملات من حيث السيولة لتثبت شجاعتك عندما تكون المخاطر التنظيمية في ذروتها.
الرابعة: إذا كنت بالفعل في أرباح عائمة، عالج الرافعة المالية أولًا، ثم ناقش «قناعتك».
لن تتخلى السوق عن خطر التصفية القسرية قصيرة الأجل لمجرد أنك تنظر لفترة طويلة بعين التفاؤل تجاه التشفير.
يمكن النظر إلى الاتجاه الطويل كفرصة للشراء، لكن نافذة الحدث يجب أن تحترم التذبذب.
الحكم الأخير
فشل CLARITY، وزيادة فائدة الاحتياطي الفيدرالي، وبشكل مرجح جدًا ستقوم اليابان برفع الفائدة مرة أخرى غدًا.
كل السكاكين الثلاث حقيقية.
لكن ما إذا كان السوق سيواصل الهبوط لا يعتمد على عدد السكاكين، بل يعتمد على أي واحدة كانت أكثر من المتوقع.
فشل CLARITY قصير الأجل بات مدونًا في الأسعار؛ تمت بالفعل زيادة الفائدة بمقدار 25 نقطة أساس من الاحتياطي الفيدرالي؛ ورفع الفائدة من بنك اليابان بحد ذاته بات قريبًا من كونه «مشهدًا محسومًا».
العامل الأكبر الآن لم يبق منه إلا جملتان:
كم قرب «المرة التالية» لدى الاحتياطي الفيدرالي؟
هل «المرة التالية» لدى بنك اليابان ستكون أقرب؟
إلى أن تظهر الإجابة، يظل 75,000 خط الدفاع الأول لـ BTC، و77,343 هو العتبة التي يجب على المضاربين على الصعود إعادة استعادتها.
يمكنك النظر إلى المستقبل كفرصة للشراء.
لكن لا تستخدم كل رأس مالك والرافعة العالية للمراهنة على الغد عندما يتم في الوقت نفسه تشديد السيولة عالميًا.
الأخبار هي التي تصنع أول شمعة K، أما مسار الفائدة فهو من يحدد اتجاه ما بعد ذلك.
— MK يلتزم بوعده

