يُعدّ الارتياح أغلى المشاعر في الأسواق، واليوم قُدِّم منه نصيبٌ كبير.
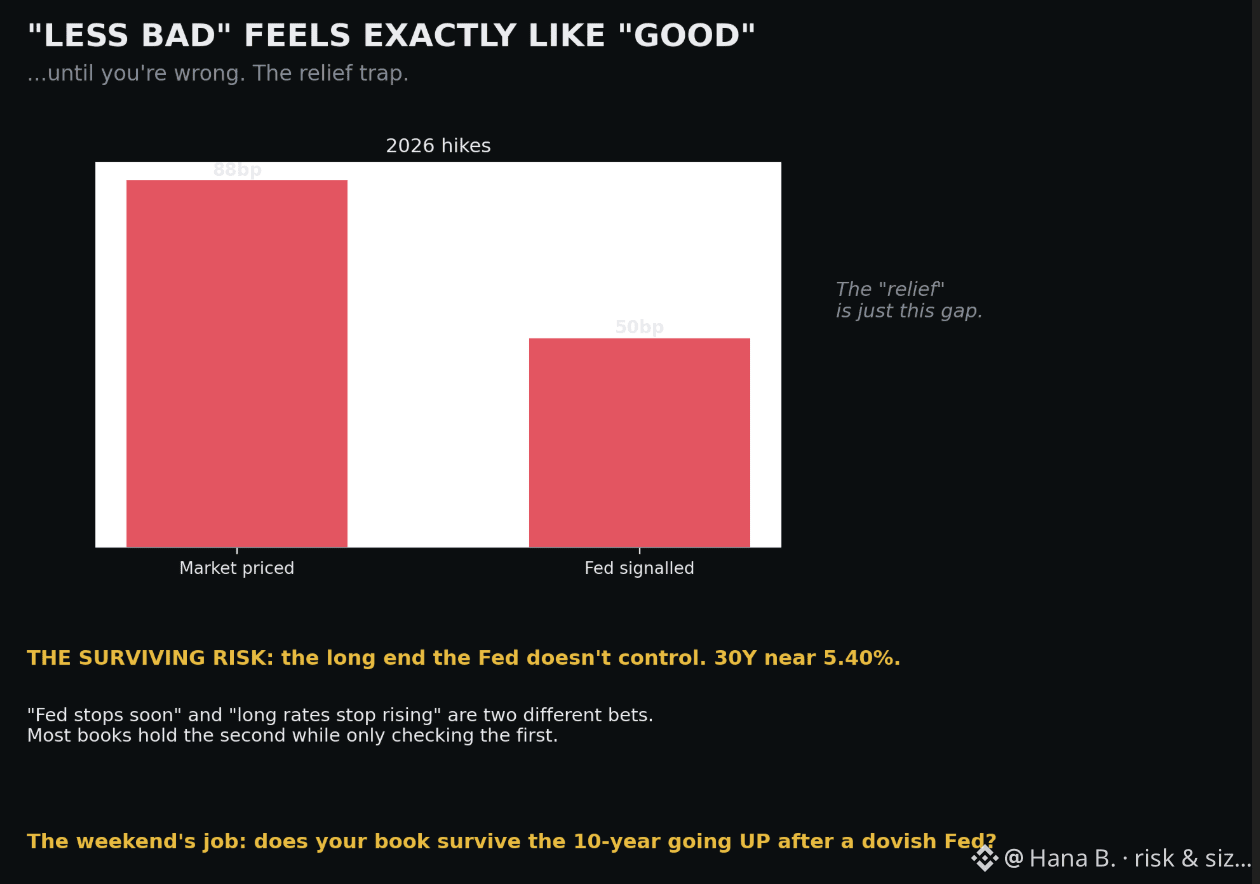
وصل متخفّيًا بثوب الأخبار الجيدة: «أن بنك الاحتياطي الفيدرالي بات قريبًا من الانتهاء، وأن الأسوأ خلفنا». لكن انظر إلى الأرقام الفعلية. كانت السوق قد سعّرت تقريبًا 87.5 نقطة أساس من الزيادات. وقد أشار بنك الاحتياطي إلى نحو 50. ليست هذه أخبارًا جيدة — إنها أخبار «أقل سوءًا» مما كان يُفترض ضمن التموضع. وهنا الفخ: تبدو «الأقل سوءًا» و«الجيدة فعلًا» متطابقتين تمامًا في اللحظة. لا تتباعدان إلا لاحقًا، عندما يتبيّن أن كلمة «الأقل» ما زالت تعني تشديدًا مستمرًا تُرخيه على محفظتك.
الخطر الذي يبقى اليوم ليس القرار الذي كان الجميع يتابعه. بل هو الجزء من المنحنى الذي لا يسيطر عليه بنك الاحتياطي الفيدرالي. إذا قرأ مستثمرو السندات خطابًا من بنك الاحتياطي الفيدرالي «رفعًا لكن بصوتٍ ناعم» على أنه غير كافٍ، فإنهم يطالبون بعلاوة أجل أعلى — وترتفع العوائد الطويلة حتى مع صعود سعر الفائدة القصير. إن إعادة تسعير أجل 30 عامًا قريبًا من 5.40% تعني إعادة تسعير عدد هائل من الكتب التي بُنيت بهدوء على افتراض أن «بنك الاحتياطي بات قريبًا من الانتهاء» تعني «بلغت الأسعار ذروتها هنا».
هذه مقامرتان مختلفتان: «يتوقف بنك الاحتياطي قريبًا» و«تتوقف العوائد الطويلة عن الارتفاع». معظم المحافظ تحمل الرهان الثاني بينما تكتفي بالتحقق من الأول.
لذا، السؤال الذي ينبغي التوقف عنده هذا الأسبوع قبل أن تدفعك محادثات الارتياح إلى إضافة مخاطر: هل تستمر محفظتك إذا ارتفع عائد 10 سنوات بعد خطاب من بنك الاحتياطي الفيدرالي بدا متساهلًا؟ إن لم تكن تعرف، فهذه ليست مشكلة في السوق. بل إنها واجب منزلي، وستُسلَّم قبل يوم الاثنين. #risk #sizing
وصل متخفّيًا بثوب الأخبار الجيدة: «أن بنك الاحتياطي الفيدرالي بات قريبًا من الانتهاء، وأن الأسوأ خلفنا». لكن انظر إلى الأرقام الفعلية. كانت السوق قد سعّرت تقريبًا 87.5 نقطة أساس من الزيادات. وقد أشار بنك الاحتياطي إلى نحو 50. ليست هذه أخبارًا جيدة — إنها أخبار «أقل سوءًا» مما كان يُفترض ضمن التموضع. وهنا الفخ: تبدو «الأقل سوءًا» و«الجيدة فعلًا» متطابقتين تمامًا في اللحظة. لا تتباعدان إلا لاحقًا، عندما يتبيّن أن كلمة «الأقل» ما زالت تعني تشديدًا مستمرًا تُرخيه على محفظتك.
الخطر الذي يبقى اليوم ليس القرار الذي كان الجميع يتابعه. بل هو الجزء من المنحنى الذي لا يسيطر عليه بنك الاحتياطي الفيدرالي. إذا قرأ مستثمرو السندات خطابًا من بنك الاحتياطي الفيدرالي «رفعًا لكن بصوتٍ ناعم» على أنه غير كافٍ، فإنهم يطالبون بعلاوة أجل أعلى — وترتفع العوائد الطويلة حتى مع صعود سعر الفائدة القصير. إن إعادة تسعير أجل 30 عامًا قريبًا من 5.40% تعني إعادة تسعير عدد هائل من الكتب التي بُنيت بهدوء على افتراض أن «بنك الاحتياطي بات قريبًا من الانتهاء» تعني «بلغت الأسعار ذروتها هنا».
هذه مقامرتان مختلفتان: «يتوقف بنك الاحتياطي قريبًا» و«تتوقف العوائد الطويلة عن الارتفاع». معظم المحافظ تحمل الرهان الثاني بينما تكتفي بالتحقق من الأول.
لذا، السؤال الذي ينبغي التوقف عنده هذا الأسبوع قبل أن تدفعك محادثات الارتياح إلى إضافة مخاطر: هل تستمر محفظتك إذا ارتفع عائد 10 سنوات بعد خطاب من بنك الاحتياطي الفيدرالي بدا متساهلًا؟ إن لم تكن تعرف، فهذه ليست مشكلة في السوق. بل إنها واجب منزلي، وستُسلَّم قبل يوم الاثنين. #risk #sizing