
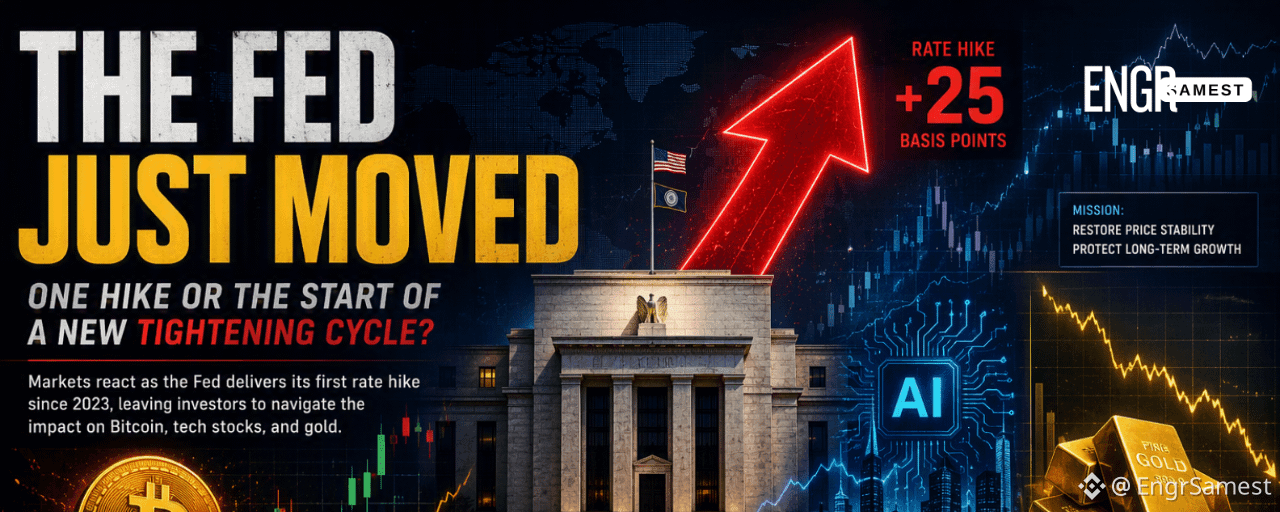
لقد سحب الاحتياطي الفيدرالي الفعلي الزناد. #FedRateWatch
بعد أن جاءت أسعار المستهلكين الأساسية في أغسطس عند 0.3% على أساس شهري، متقدمة على التوقعات البالغة 0.2%، ارتفعت توقعات رفع الفائدة إلى نحو 90%. وفي 16 سبتمبر، صوتت لجنة السوق المفتوحة الفيدرالية (FOMC) بالإجماع 12-0 لرفع سعر الفائدة على الأموال الفيدرالية بمقدار 25 نقطة أساس، لتصبح النطاق المستهدف 3.75%-4.00%. ويشير ذلك إلى أن مجلس الاحتياطي الفيدرالي قام بأول زيادة في سعر الفائدة منذ عام 2023.
يبدو هذا شيئًا رائعًا للأمام.
ومع ذلك، الأهم الآن هو ما إذا كان هذا مجرد تعديل واحد، أم بداية دورة أوسع من التشديد.
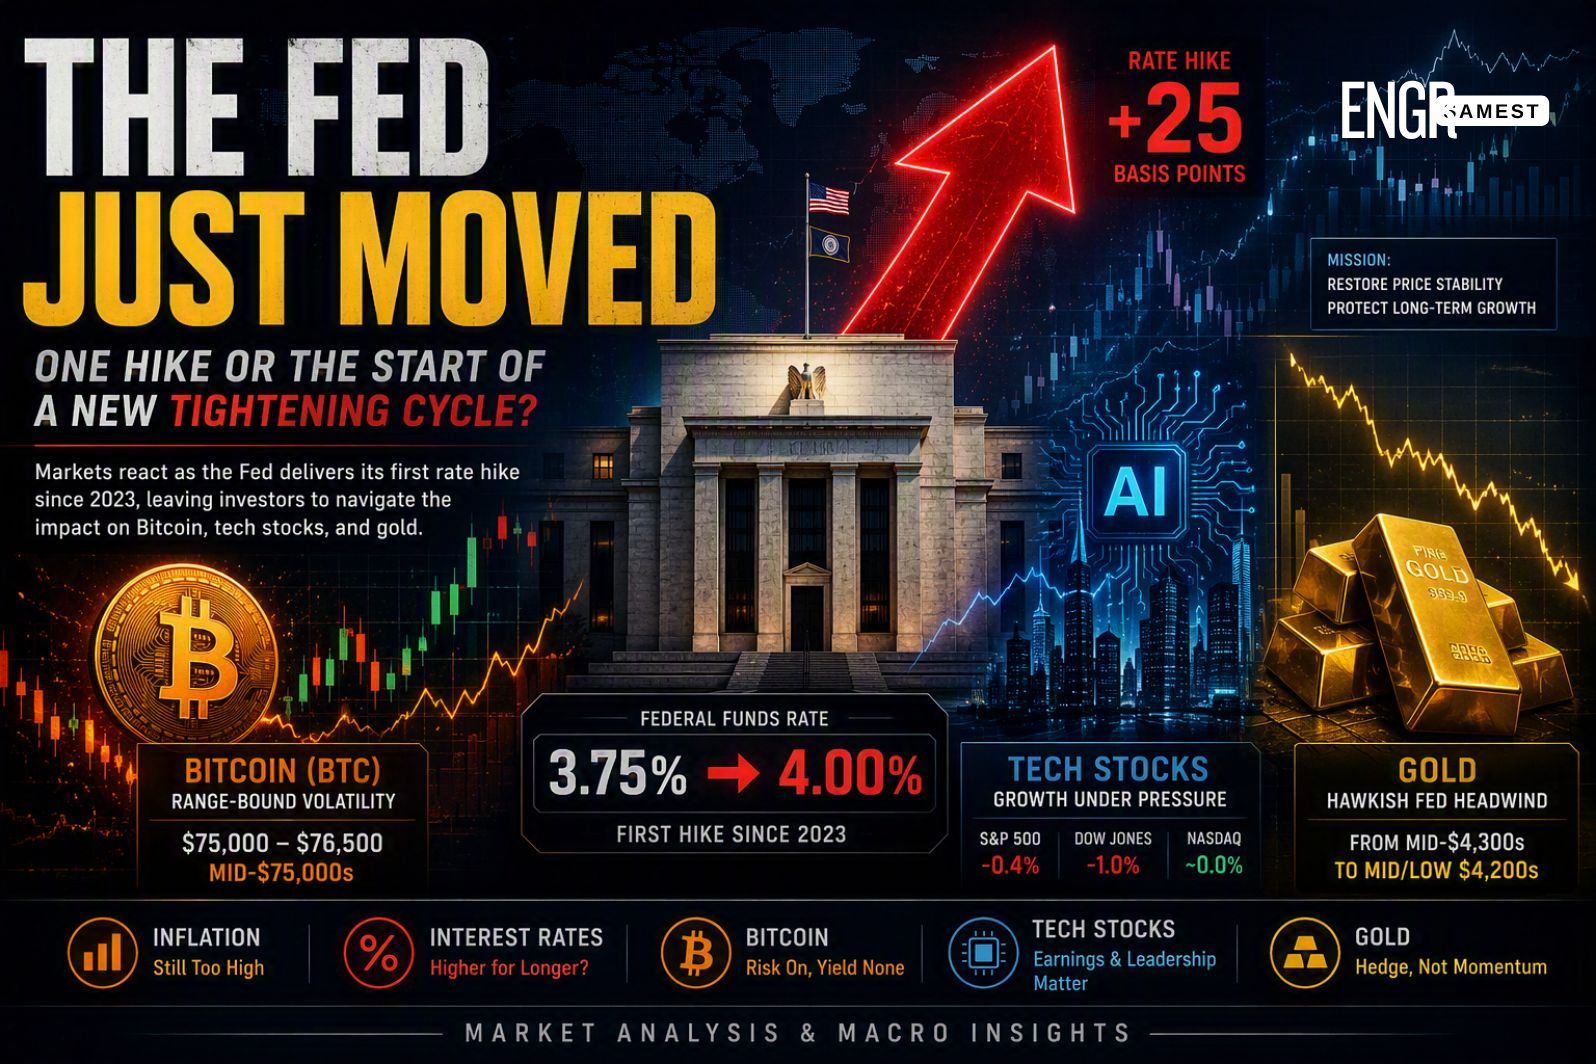
هل هي خطوة واحدة إضافية، أم بداية شيء أكبر؟
إذا كان المستثمرون يأملون إشارة أكثر ميلاً للتيسير، فلم يحصلوا على ذلك.
أوضح رئيس مجلس الاحتياطي الفدرالي كيفن وورش بوضوح أن التضخم لا يزال مصدر قلق، قائلاً إنه "مرتفع جداً وهو كذلك منذ وقت طويل". وأكد أن بيانات التضخم الأخيرة لم تُظهر تحسناً ذا مغزى في الاتجاه الأساسي، وخلص إلى أن الأوضاع المالية لم تصبح تقييدية بما يكفي، ما دفع اللجنة إلى إزالة "جرعة من التيسير."
أبرز مخطط النقاط المحدّث تلك الرسالة.
ما زال معظم صناع السياسات يتوقعون تشديداً إضافياً هذا العام. يتوقع 16 من أصل 18 مشاركاً على الأقل زيادة أخرى في سعر الفائدة، بينما يرى أربعة مجالاً لرفعين إضافيين. يعتقد عضوان فقط أن هذه كانت التحرك الأخير في 2026.
لا يبدو هذا مثل دورة التشديد العدوانية والسريعة بنمط إطلاق نار متتابع التي شوهدت في 2022. بدلاً من ذلك، يبدو أنه إعادة تسريع حذرة مدفوعة بالبيانات بعد توقف طويل. لقد تحرك الاحتياطي الفدرالي مرة واحدة، وما زالت هناك جولة رفع أخرى على الطاولة إذا ظل التضخم في المجالات الرئيسية مثل الطاقة والإسكان والخدمات "لزجاً".
ينتقل التركيز الآن بشكل مباشر إلى اجتماعات أكتوبر وديسمبر.
رد فعل السوق: بيتكوين وتقنية والذهب
تم تسعير رفع الفائدة نفسه إلى حد كبير مسبقاً.
ما تفاعلت معه الأسواق كان نبرة الاحتياطي الفدرالي والرسالة المتضمّنة في التوقعات المحدّثة.
بيتكوين: عالق بين التوقعات والواقع
بيتكوين ($BTC) جرى تداولها بتقلبات كبيرة لكن ضمن نطاق محدد في النهاية بعد الإعلان. تأرجعت الأسعار بين نحو 75,000 دولار و76,500 دولار قبل أن تستقر حول مستوى منتصف 75,000 دولار.
كان كثير من هذا التحرك قد تم تسعيره بالفعل من قبل المتداولين في الأيام التي سبقت الاجتماع. تاريخياً، يؤدي ارتفاع العوائد الحقيقية وتقوية الدولار إلى خلق رياح معاكسة للأصول غير المدرة للعائدات مثل بيتكوين، ما يجعل نظرة الأجل القصير حذرة بدرجة معتدلة.
حتى يقتنع السوق بأن دورة التشديد هذه ستظل خفيفة، قد يظل الزخم الصعودي محدوداً.
أسهم التكنولوجيا: أداء أفضل من المتوقع
قدمت الأسهم أداءً متبايناً.
أنهى مؤشر S&P 500 الجلسة على انخفاض بنحو 0.4%، بينما تراجع مؤشر داو جونز الصناعي بأكثر من 1%. لكن ناسداك تمكنت من البقاء أكثر صموداً نسبياً، لتغلق على نحو أفقي تقريباً بعد أن اجتذب انتعاش المشترين بعض أسماء الذكاء الاصطناعي وشبه الموصلات عقب الضعف الأخير.
عادةً ما تؤدي أسعار الفائدة المرتفعة إلى الضغط على أسهم النمو لأنها ترفع معدل الخصم المستخدم لتقييم الأرباح المستقبلية. ومع ذلك، يوازن المستثمرون أيضاً بين ما إذا كانت قوة الاقتصاد ما تزال كافية لدعم استمرار إنفاق البنية التحتية للذكاء الاصطناعي واستثمارات رأس المال.
في الوقت الحالي، النظرة قصيرة الأجل حذرة. وعلى المدى الأطول، ما زالت القصة تعتمد على أرباح الشركات وما إذا كان السوق يرى ذلك مجرد "رفع إضافي واحد" وليس بداية حملة تشديد ممتدة.
الذهب: يشعر بالضغط
كان الذهب أوضح الخاسرين بسبب الموقف الأكثر تشدداً من الاحتياطي الفدرالي.
بعد أن صعدت قبيل القرار، انعكس مسار المعدن بشكل حاد مع تقوية الدولار وتلميح صناع القرار إلى استمرار الالتزام بالتحكم في التضخم. وتراجعت أسعار الفورية من نطاق منتصف 4,300 دولار تقريباً إلى مستويات 4,200 دولار المنخفضة إلى المتوسطة.
المنطق بسيط: عندما ترتفع الفائدة، ترتفع تكلفة الفرصة البديلة للاحتفاظ بأصل لا يدر عائداً مثل الذهب.
ومع ذلك، لا تزال حالة عدم اليقين الجيوسياسي والمخاطر المرتبطة بالطاقة توفر دعماً أساسياً. وحتى الآن، يبدو أن التراجع أقرب إلى إعادة تسعير أكثر تشدداً من الاحتياطي الفدرالي (hawkish-Fed) منه إلى انهيار جوهري في أطروحة صعودية طويلة الأجل.
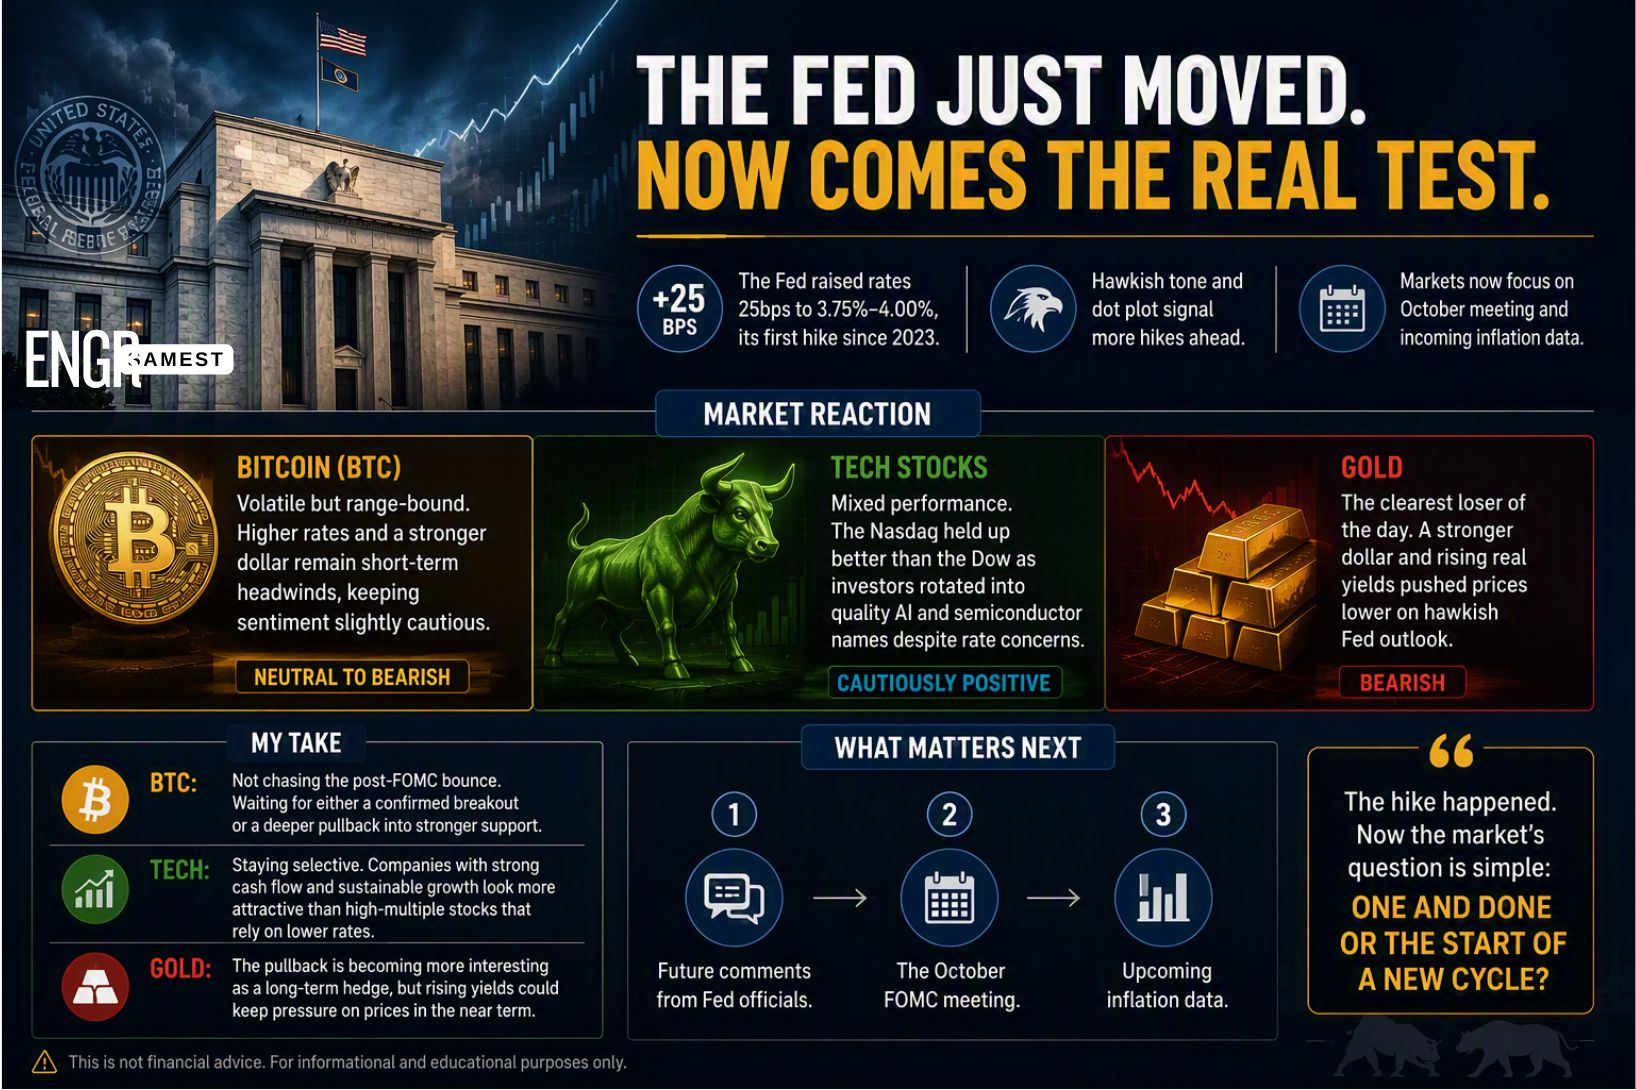
رؤيتي الحالية للسوق
ليس نصيحة مالية. فقط تفسيرٌ لما يحدث في الإعداد الحالي.
بيتكوين
لا أستعجل اللحاق بتقلبات ما بعد اجتماع الاحتياطي الفدرالي.
أفضل رؤية اختراق حاسم فوق النطاق الحالي أو تراجع أعمق إلى دعم أقوى على السلسلة قبل إضافة تعرض. ما زالت مراكز السبوت القائمة سليمة، لكنني أتجنب الرافعة المالية قبيل إصدارات بيانات التضخم والاقتصاد القادمة.
أسهم التكنولوجيا
يركز اهتمامي على الانتقائية بدلاً من التعرض الواسع.
تبدو الشركات ذات التدفقات النقدية القوية والأرباح القابلة للاستمرار والقدرة على تمويل النمو دون الاعتماد على رأس مال رخيص أكثر جاذبية مقارنةً بقصص النمو شديدة التقييم التي تعتمد على انخفاض معدلات الفائدة. السؤال المحوري هو ما إذا كانت مرونة ناسداك الأخيرة ستستمر أم ستتلاشى مع الخطوة التالية إلى أعلى في عوائد سندات الخزانة.
الذهب
يبدو أن التراجع بعد الرفع بدأ يشبه منطقة تجميع محتملة أكثر من كونه صفقة زخم.
إذا استمرت العوائد الحقيقية في الارتفاع وبقي الدولار قوياً، فقد يظل الذهب تحت ضغط في الأجل القريب. لكن، وباعتباره تحوطاً طويل الأجل ضد التضخم والمخاطر الجيوسياسية، تظل الصورة الاستثمارية الأوسع متماسكة.
لماذا يهم هذا بما يتجاوز الأسواق
قرارات الفائدة ليست مجرد محفزات تداول.
ترفع تكاليف الاقتراض المرتفعة كلفة الرهن العقاري على من يسعون لإعادة التمويل، وتؤثر على الشركات التي تمول التوسع، وعلى المستهلكين الذين يحملون ديوناً بأسعار فائدة متغيرة. وفي الوقت نفسه، يحاول الاحتياطي الفدرالي الذي يستعد لتشديد السياسة بينما يبقى سوق العمل قوياً الحفاظ على القوة الشرائية ومنع ترسخ التضخم.
هذا التوازن بين كبح التضخم والحفاظ على نمو اقتصادي هو الآن السردية المركزية في السوق.
ماذا سيأتي بعد ذلك؟
تبرز ثلاث محفزات:
تعليقات إضافية من رئيس مجلس الاحتياطي الفدرالي وورش ومسؤولين آخرين في الفدرالي.
اجتماع لجنة السوق المفتوحة في أكتوبر (FOMC).
بيانات التضخم المقبلة، خصوصاً ما إذا كانت ضغوط الأسعار الأساسية تواصل التهدئة أم تظل مرتفعة بشكل عنيد.
الاحتياطي الفدرالي قام بتحركه بالفعل.
الآن يجب على السوق الإجابة عن السؤال الأكبر: هل كانت هذه تعديلاً نهائياً، أم الخطوة الأولى في دورة تشديد جديدة؟