


هذا الأسبوع، تواجه الأسواق المالية العالمية حالة نادرة من «تفاعل سلسلة ردود فعل البنوك المركزية».
قام الاحتياطي الفيدرالي للتو برفع أسعار الفائدة بمقدار 25 نقطة أساس، ما رفع نطاق هدف الأموال الفيدرالية إلى 3.75%–4.00%. تتجه الآن فوراً الأنظار إلى بنك اليابان. سيعقد بنك اليابان اجتماعه بشأن السياسة النقدية من 17 إلى 18 سبتمبر، ويتوقع السوق على نطاق واسع أن يرفع سعر سياسته من 1.00% إلى 1.25%، مسجلاً أعلى مستوى منذ نحو 31 عاماً.
إليك السؤال الكبير: إذا كانت الزيادة في سعر الفائدة من الاحتياطي الفيدرالي مؤلمة بالفعل بما يكفي لتضرّ بـ BTC، فلماذا قد تشكّل زيادة سعر الفائدة من بنك اليابان مخاطر أكبر؟
قد تكمن الإجابة في مصطلح غير مألوف لدى كثير من مستثمري العملات المشفرة — «صفقات الفائدة بالين الياباني» (Japanese yen Carry Trade).
1. رفع الفائدة من الاحتياطي الفيدرالي يستهدف «سيولة الدولار»
منطق رفع الفائدة من الاحتياطي الفيدرالي واضح نسبياً:
ارتفاع أسعار الفائدة → عوائد أعلى على الأصول المقومة بالدولار → تصبح السيولة النقدية وسندات الخزانة الأميركية أكثر جاذبية → تتعرض تقييمات أصول المخاطر مثل الأسهم وBTC لضغط.
علاوة على ذلك، تكون السوق قد تسعّر إلى حد كبير بالفعل رفع الفائدة من الاحتياطي الفيدرالي. أما ما يهم الآن حقاً فهو التوجيه المستقبلي الذي يشير إليه رئيس الاحتياطي الفيدرالي الجديد، والر (Waller).
إذا فسرت السوق هذه الزيادة على أنها مجرد شكل من أشكال «تطبيع السياسة» مع مساحة محدودة لمزيد من الزيادات، فقد يتحول الأثر السلبي إلى سيناريو كلاسيكي «شراء الإشاعة، بيع الخبر».
لكن إذا خلصت الأسواق إلى أن الاحتياطي الفيدرالي قد يواصل رفع الفائدة، فقد تتحرك قيمة الدولار وعوائد الخزانة إلى الأعلى، ما يضع ضغوطاً أكبر بكثير على BTC.
تزداد الأمور تعقيداً بسبب استمرار عدم اليقين حول أسعار النفط، والمخاطر الجيوسياسية، والتضخم، بينما يظل بيئة السياسة النقدية عبر معظم البنوك المركزية العالمية الرئيسية مشدودة نسبياً.
2. الخطر الحقيقي لرفع سعر الفائدة من بنك اليابان: قد يؤثر في «الأنابيب» التي تحمل رأس المال العالمي
على مدى عقود، حافظت اليابان على أسعار فائدة منخفضة للغاية. وهذا شجع المستثمرين العالميين على بناء صفقة تداول كلاسيكية:
اقترض الين بسعر رخيص → حوّله إلى دولارات وعملات أخرى → استثمر في أسهم الولايات المتحدة، وسندات الخزانة، والذهب، وBTC، وغيرها من الأصول الأعلى عائداً.
يُعرف هذا باسم «صفقة تداول الين الياباني» (Japanese yen Carry Trade).
يمكنك اعتبار الين بمثابة نوع من «وقود منخفض التكلفة» لأسواق المال العالمية.
الآن، ومع بدء بنك اليابان رفع الفائدة، يتغير مسار/آلية انتقال الأثر:
ارتفاع تكاليف تمويل الين → قوة أكبر للين → عوائد أقل من «صفقات الفائدة» → المستثمرون يفكون مراكزهم → يتم بيع أصول المخاطر خارج البلاد → تعود تدفقات رأس المال إلى اليابان.
وهذا يختلف جوهرياً عن مجرد القول «بنك اليابان رفع الفائدة بمقدار 25 نقطة أساس».
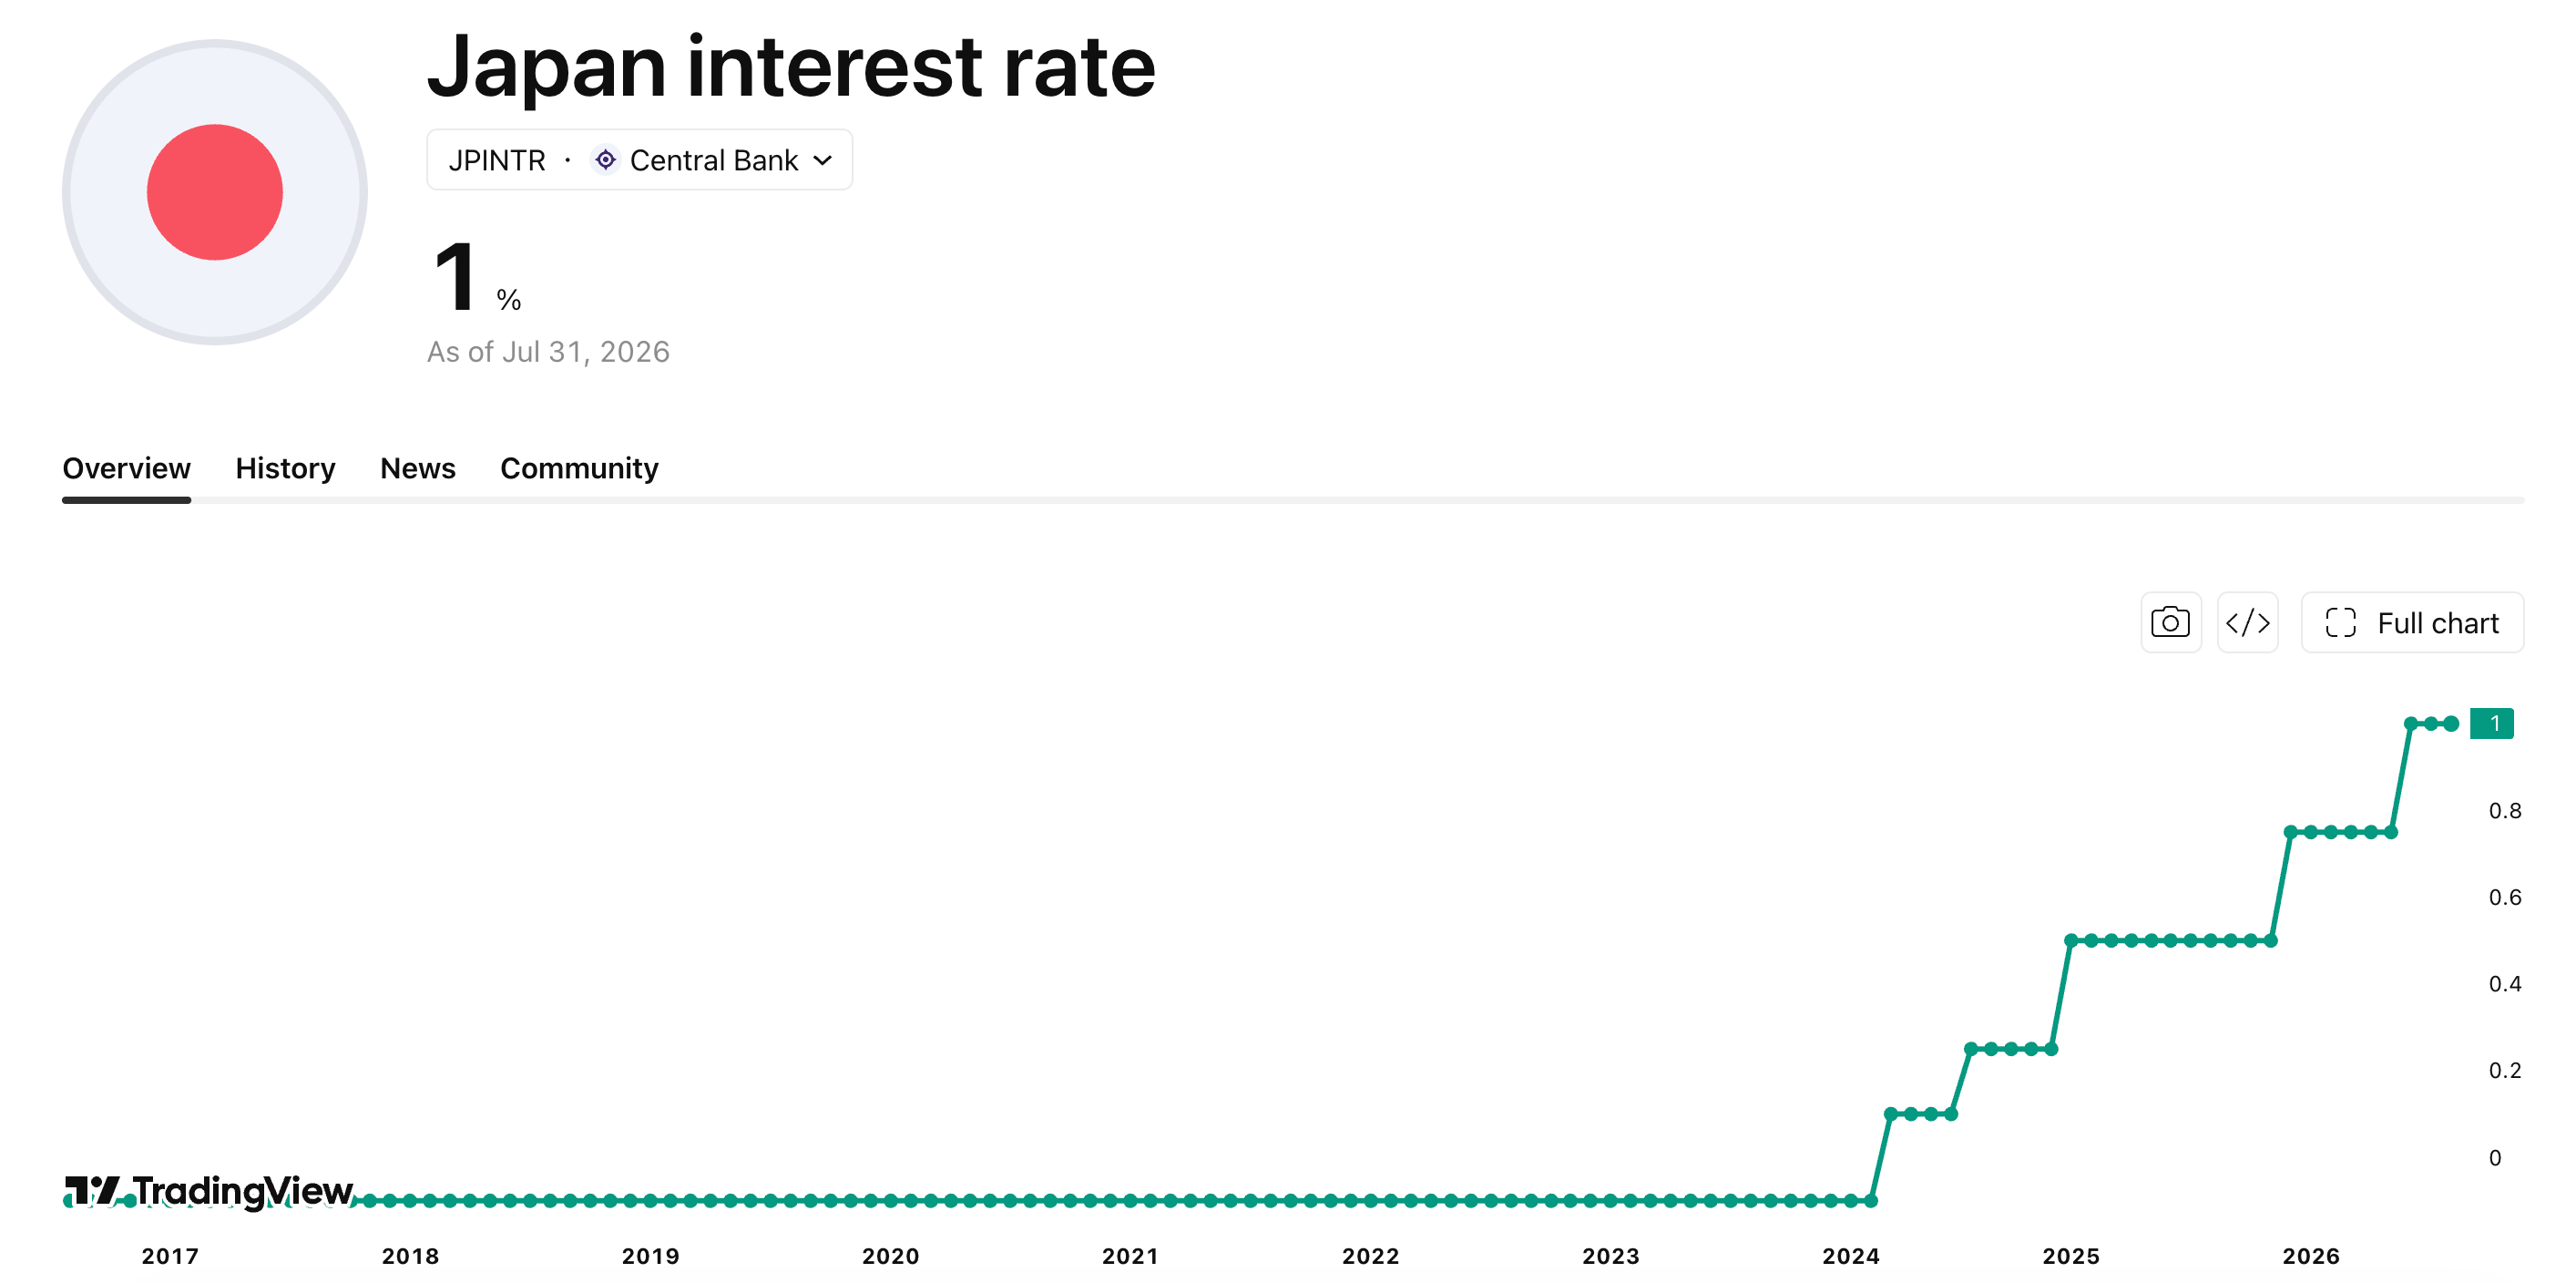
أسعار الفائدة في اليابان خلال العقد الماضي (المصدر: TradingView)
لقد ارتفع الين مؤخراً بشكل كبير. في أوائل سبتمبر، ارتفع بنحو 4.5% خلال أسبوع واحد فقط، وكانت السوق قد بدأت بالفعل في ملاحظة علامات مبكرة على تفكيك «صفقات الفائدة» (Carry Trade). وذكرت «رويترز»، نقلاً عن محللين، أنه اعتباراً من مارس من هذا العام بلغ حجم الاقتراض عبر الحدود المرتبط بالين حوالي ¥360 تريليون، وهو أعلى مستوى خلال آخر 30 عاماً.
بعبارة أخرى، فإن الخطر الحقيقي الذي تسببه قرارات بنك اليابان ليس مجرد «رفع الفائدة»، بل احتمال دفع رأس مال عالمي شديد الرافعة إلى إعادة تسعير.
3. لماذا يستحق هذا المتابعة بشكل خاص هذه المرة؟
لأن بيئة الاقتصاد الكلي العالمية في عام 2026 أصبحت بالفعل صعبة.
رفعت الولايات المتحدة للتو أسعار الفائدة.
تستعد اليابان لرفع معدلات الفائدة.
كما انتقلت المصرفية المركزية الأوروبية إلى موقف أكثر تشدداً.
وفي الوقت نفسه، فإن التوترات الجيوسياسية في الشرق الأوسط أبقت أسعار النفط مرتفعة، بينما تضيف تكاليف الطاقة الأعلى المزيد من الضغط على التضخم العالمي.
وهذا يعني أن رأس المال العالمي قد يواجه في الوقت نفسه:
ارتفاع تكاليف التمويل بالدولار + ارتفاع تكاليف تمويل الين.
إذا رفع الاحتياطي الفيدرالي الفائدة وحده، فإن الأثر الرئيسي هو إعادة تسعير الأصول المقومة بالدولار. لكن إذا رفعت اليابان أيضاً الفائدة ودفعت الين إلى الأعلى، فقد يؤدي ذلك إلى تفاعل سلسلة أوسع:
تفكيك «صفقات الفائدة» → تخفيض رافعة أصول المخاطر عالمياً → هبوط BTC → خسائر متسارعة في العملات البديلة.
حدثت حالة مماثلة من التذبذب الشديد في أسواق المال العالمية بعد أن رفع بنك اليابان الفائدة في أغسطس 2024. وهذا هو السبب في أن السوق تقلق الآن من «تكرار التاريخ».
ومع ذلك، مقارنةً بعام 2024، تدرك السوق بالفعل أن اليابان قد ترفع الفائدة هذه المرة. لذلك، ما إذا كانت ستقع موجة تصفية شديدة سيعتمد في النهاية على الفجوة بين قرارات السياسة الفعلية وتوقعات السوق.
4. ما الذي يُرجّح أن يفعله بنك اليابان (BOJ) في 18 سبتمبر؟
التوقع السائد في السوق هو رفع سعر الفائدة بمقدار 25 نقطة أساس، ما يرفع سعر الفائدة على السياسة من 1.00% إلى 1.25%.
مقارنةً بتحرك عدواني بمقدار 50 نقطة أساس، فإن 25 نقطة أساس ستكون أكثر اتساقاً مع توقعات السوق الحالية. وقد ذكرت «رويترز» سابقاً أنه لم تكن هناك إشارة واضحة إلى وجود دعم داخلي قوي لدى بنك اليابان لتسليم زيادة بمقدار 50 نقطة أساس بشكل مفاجئ في هذا الاجتماع.
لذلك، قد لا تكون نسبة 1.25% بحد ذاتها أمراً مقلقاً بشكل خاص.
الأهم هو ما يقوله كازو أويدا (Kazuo Ueda) بعد الاجتماع.
إذا قال شيئاً على غرار:
«سنواصل مراقبة بيانات الاقتصاد والتضخم.»
قد تفسر السوق القرار على أنه حالة من «الأخبار السلبية يتم تسعيرها».
لكن إذا أرسل إشارة تشدداً واضحة تقول:
«لا يزال هناك مجال لمزيد من رفع أسعار الفائدة.»
عندها لن تعود السوق تتداول حول 1.25%.
بدلاً من ذلك، سيبدأ التسعير في:
1.50% → 1.75% → أو حتى أعلى.
وهذا ما قد يؤدي إلى تفكيك أسرع لـ«صفقة تداول الين» (Carry Trade) للين.
5. في الأجل القصير لـ BTC: $75,000 مستوى رئيسي للمراقبة
لقد هبطت BTC بالفعل من قرابة $82,000 إلى منطقة $75,000–$76,000.
وفي الوقت نفسه، فإن إخفاق مجلس الشيوخ الأميركي السابق في المضي قدماً بقانون CLARITY Act قد أضاف المزيد من الضغط على سوق العملات المشفرة.
لذلك يواجه BTC ثلاثة مصادر ضغط متزامنة:
خيبة أمل بسبب توقعات تنظيم العملات المشفرة في الولايات المتحدة
احتياطي فيدرالي شديد التشدّد (hawkish)
احتمال رفع سعر الفائدة من بنك اليابان
إذا نفذ بنك اليابان زيادة قياسية قدرها 25 نقطة أساس فقط وكانت تصريحات أويدا (Ueda) أقل تشدداً نسبياً، فقد يتبع BTC نمطاً مألوفاً:
انخفاض أولي → تسعير أخبار سلبية → ارتداد.
لكن إذا تحول بنك اليابان إلى موقف أكثر تشدداً بشكل ملحوظ بينما يتعزز الين بسرعة، يجب مراقبة BTC عن كثب من أجل:
الهبوط تحت $75,000 → إلى نحو $72,000 → اختبار محتمل لمنطقة $70,000.
ليست هذه أهدافاً محددة سلفاً. بل هي ببساطة مناطق الأسعار الرئيسية التي ينبغي أن تراقبها السوق في ظل الظروف الحالية.
6. متوسط إلى طويل الأجل: قد لا يكون BTC هبوطياً، لكن العملات البديلة تحتاج إلى مزيد من الحذر
إذا جلبت الأشهر القليلة المقبلة مزيجاً من:
نهاية وشيكة لرفع الفائدة من الاحتياطي الفيدرالي + تسعير تدريجي لتشديد بنك اليابان + تباطؤ في تعزز الين + تحسن السيولة العالمية،
قد يدخل BTC فترة بناء نطاق وتشكيل قاع، أو حتى يستأنف اتجاهاً صعودياً.
بمجرد أن يستقر سعر BTC، تميل رؤوس الأموال عادةً إلى الدوران على مراحل:
BTC → ETH → العملات البديلة عالية القيمة السوقية (large-cap altcoins) → العملات البديلة متوسطة/صغيرة القيمة السوقية (mid/small-cap altcoins) → عملات الميم (Meme coins).
وعلى العكس، إذا دخلت اليابان في دورة تشديد مطولة، واستمر الين في الارتفاع، واستمرت «صفقات الفائدة» في الانكماش، فقد تتحرك بنية السوق في الاتجاه المعاكس:
BTC أكثر صموداً نسبياً → ضغط أكبر على ETH → ضعف أوسع عبر العملات البديلة → أعلى مخاطر تتركز في العملات البديلة صغيرة القيمة (small-cap alts) وعملات الميم.
السبب بسيط:
يمتلك BTC أعمق سيولة وأعلى مستوى من المشاركة المؤسسية.
وبالمقابل، تعتمد العديد من العملات البديلة (altcoins) بشكل كبير على المعنويات والرافعة المالية ورأس المال قصير الأجل. بمجرد أن تدخل السوق في وضع «Risk-off» (النفور من المخاطر)، يمكن أن يخرج رأس المال من هذه الأصول بسرعة أكبر بكثير.
7. ما الذي يهم حقاً ليس فقط سعر BTC
يجب ألا يركز مستثمرو العملات المشفرة على مخطط الشموع فقط. هناك أربعة مؤشرات رئيسية تستحق المراقبة عن قرب.
أولاً: USD/JPY
إذا انخفضت USD/JPY بسرعة، فهذا يعني أن الين يتعزز بسرعة، وهو ما قد يشير إلى أن «صفقات الفائدة» تتقلص.
ثانياً: عائد سندات الخزانة الأميركية لأجل 10 سنوات
إذا استمرت عوائد سندات الخزانة في الارتفاع، فإن تكلفة رأس المال بالنسبة لأصول المخاطر العالمية تزداد أيضاً.
ثالثاً: تدفقات صندوق BTC الفوري المتداول (Spot ETF)
إذا انخفضت BTC بينما تستمر صناديق ETF الفورية في تسجيل تدفقات للداخل، فهذا سيشير إلى أن هناك طلباً قوياً نسبياً على BTC الفورية.
رابعاً: ما إذا كان بإمكان BTC الثبات عند مستويات الدعم الرئيسية
لذلك، إذا استمرت العوائق/الرياح المعاكسة من الاقتصاد الكلي بالتراكم لكن BTC تمكنت من الثبات عند مستويات الدعم الرئيسية، فقد يشير ذلك إلى أن السوق تمر بعملية دوران في المراكز والسيولة.
وعلى العكس، إذا قفز الين، سترتفع عوائد الخزانة، وستتحول تدفقات صناديق ETF إلى السلبية، وسيكسر BTC تحت مستوى دعم رئيسي؛ عندها يجب أن يكون المستثمرون على أهبة الاستعداد لاحتمال انتشار المخاطر أكثر باتجاه العملات البديلة.
الخلاصة: القنبلة الحقيقية لبنك اليابان (BOJ) ليست 1.25%
لذلك، في 18 سبتمبر، فإن أهم سؤال ليس مجرد:
«هل سيرفع بنك اليابان الفائدة بمقدار 25 نقطة أساس؟»
السؤال الأكثر أهمية هو:
«هل يخبر بنك اليابان الأسواق العالمية بأن حقبة الين الرخيص قد انتهت فعلاً؟»
يؤثر رفع سعر الفائدة من الاحتياطي الفيدرالي أساساً على سيولة الدولار.
وفي الوقت نفسه، فإن رفع سعر الفائدة من بنك اليابان يمكن أن يؤثر في «صفقات الفائدة» العالمية (Carry Trade).
ولهذا السبب، في ظل الظروف الحالية، يمكن نظرياً أن يؤدي رفع سعر الفائدة من بنك اليابان بمقدار متواضع ظاهرياً قدره 25 نقطة أساس إلى أثر على السوق أكبر بكثير مما توحي به الأرقام نفسها.
بالنسبة لـ BTC، فإن أكبر مخاطرها قصيرة الأجل هو تخفيض الرافعة المالية على نطاق عالمي الناجم عن تعزز الين.
بالنسبة للعملات البديلة، فإن الخطر الأكبر هو موجة ثانية من البيع مدفوعاً بتقلص السيولة بعد هبوط BTC.
لذلك، بعد 18 سبتمبر، ينبغي ألا يكون السؤال الرئيسي في السوق «أي عملة ستندفع؟»
ينبغي أن يكون شيئاً أكثر جوهرية:
هل سيواصل الين الارتفاع؟
إذا توقف الين عن الارتفاع، واستقرت «صفقة تداول الين» (Carry Trade)، واقترب الاحتياطي الفيدرالي تدريجياً من نهاية دورة تشديده، فقد تدخل BTC نافذة جديدة للارتداد.
لكن إذا استمر الين في الارتفاع بينما تبقى أسعار الفائدة العالمية مرتفعة، فقد لا تنتهي بعد فترة تماسك BTC الحالية.
قد تكون الأصول التي يتعين على المستثمرين مراقبتها هذه المرة عن كثب ليست BTC بحد ذاتها، بل بنك اليابان — والين الياباني.