

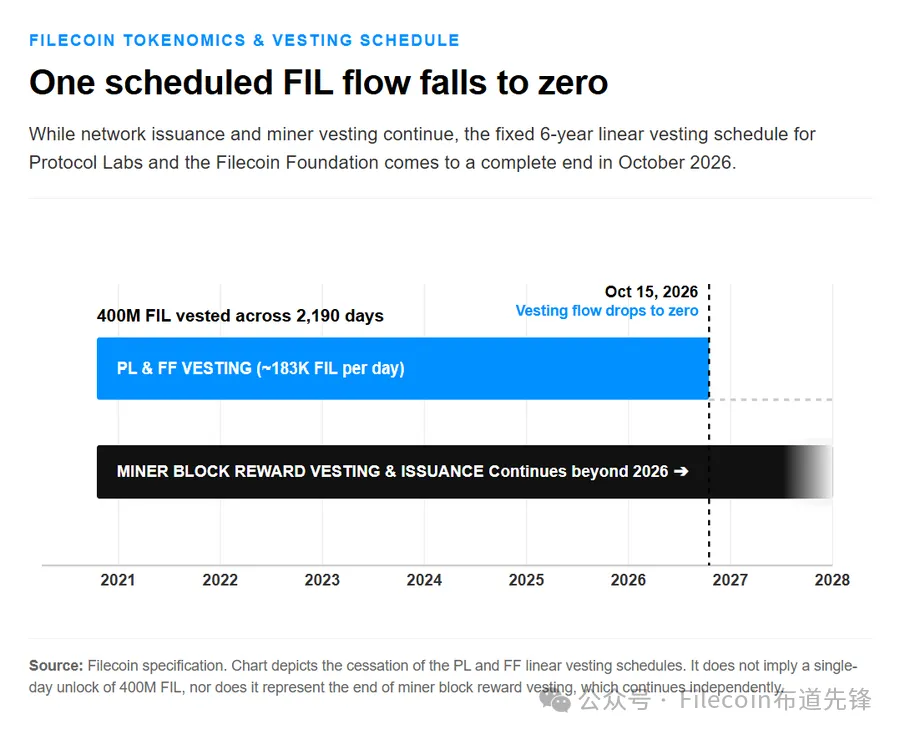
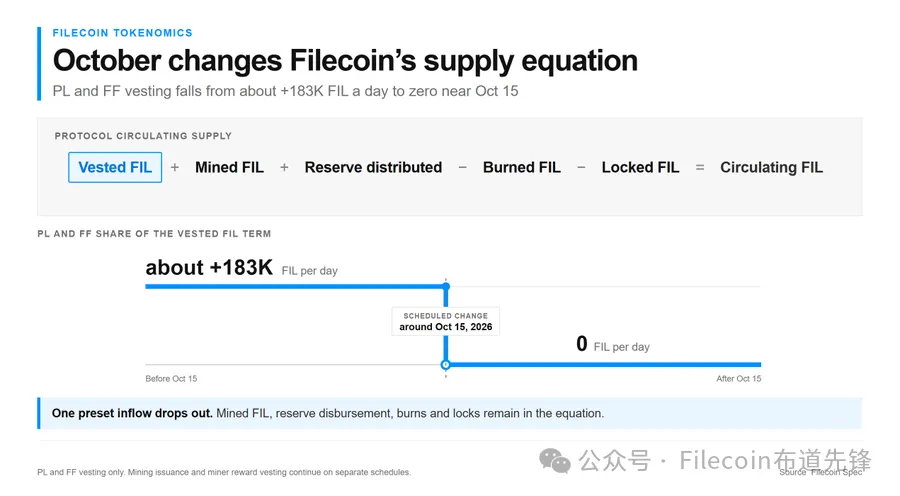
في 15 أكتوبر 2026، سيتحقق Filecoin من نقطة محورية في اقتصاد الرموز: ستنتهي بالكامل بعد 6 سنوات عمليات التحرير الخطي بالكامل التي تقوم بها Protocol Labs وFilecoin Foundation. سيدخل التدفق الثابت لحوالي 183 ألفًا من FIL يوميًا إلى الصفر تمامًا، وسيهبط إجمالي إصدار المعروض في الشبكة مباشرةً بنحو 75%.
بعد ذلك، لن يعود المعروض المتداول لـ Filecoin خاضعًا لقيادة عمليات التحرير المبكرة للمؤسسات؛ بل سيتقرر من خلال الطلب الحقيقي على أعمال الشبكة.
هذه المقالة لا تروج لمفاهيم غامضة؛ بل تتناول ثلاث نقاط فقط: كم أطلق تحرر الست سنوات فعليًا، وما الذي تغير في معادلة العرض، وإلى أي اتجاه ستذهب السيناريوهات الثلاثة—هل إلى انكماش صافي أم استمرار في النمو.
أولًا. التحرير التاريخي: 400 مليون FIL على مدى 6 سنوات، مع تدفق مستمر يوميًا قدره 183 ألف FIL
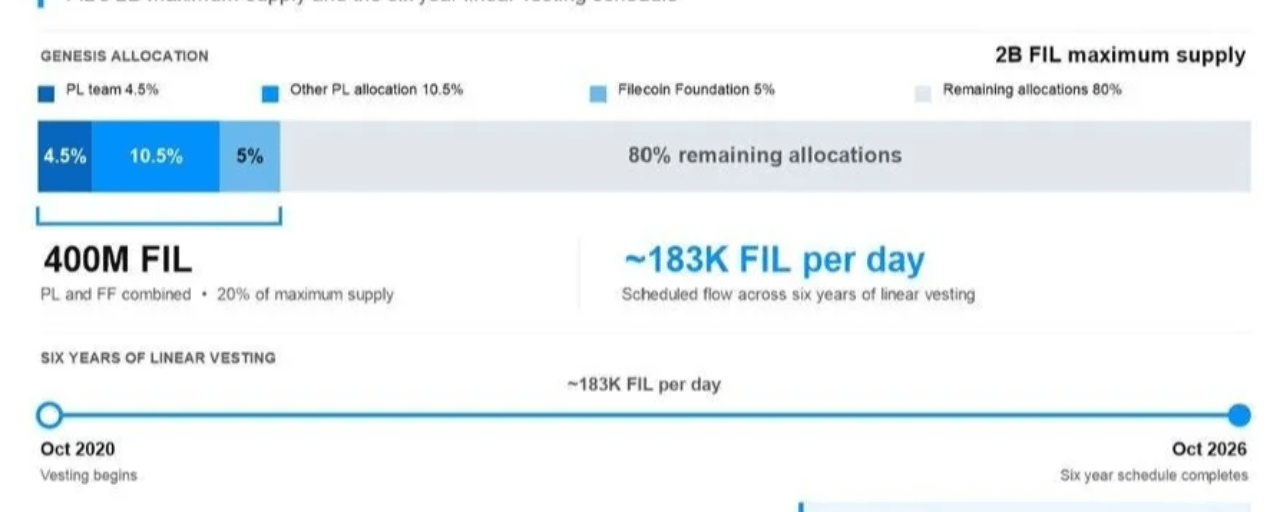
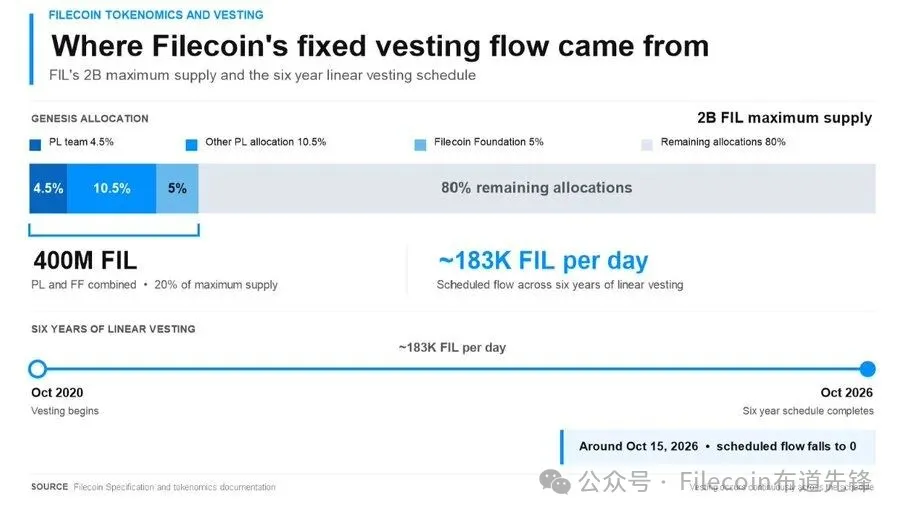
في توزيع “تكوين” Filecoin، تحصل Protocol Labs (PL) على 15% من الإجمالي، وتحصل Filecoin Foundation (FF) على 5%، ويبلغ مجموعهما 400 مليون FIL. ويتم تنفيذ ذلك بتحرير خطي على مدى 6 سنوات، بدءًا من أكتوبر 2020، ويستمر حتى 15 أكتوبر 2026.
خلال هذه السنوات الست، تم إطلاق هذا الجزء من الرموز بثبات وبسرعة تقارب 183 ألف FIL يوميًا إلى السوق المتداولة.
حجم التحرير السنوي لـ PL+FF يبلغ نحو 66.7 مليون FIL، بينما يبلغ إنتاج مكافآت الكتل السنوي حوالي 21.7 مليون FIL. قبل 15 أكتوبر، كان تحرر PL وFF مصدرًا مهمًا جدًا للمعروض المتداول.
عند اكتمال التحرير في 15 أكتوبر، ستنتهي هذه الدفعة اليومية الثابتة فورًا، وينخفض إجمالي الإصدار في الشبكة مباشرةً بنسبة 75%.
يلزم الانتباه بشكل خاص: إن تحرير مكافآت كتل عمال التعدين سيستمر أيضًا ولن يتوقف. فقط سينتهي التحرير الخطي الثابت من PL والـ Foundation بالكامل.
ثانيًا. إعادة كتابة معادلة العرض: تضخيم كبير لأوزان الرهن والتدمير
معادلة حساب المعروض المتداول لـ Filecoin:
المعروض المتداول (FIL) = FIL المحرَّر + FIL الناتج عن الإنتاج + توزيع الاحتياطي − FIL المدمَّر − FIL المرهون
بعد 15 أكتوبر، تتحول بنود تحرير PL وFF مباشرةً إلى 0. يبقى فقط: مكافآت كتل عمال التعدين، وتوزيعات الاحتياطي، ورهن الحبس، وتدمير الرموز.
أي أن: تأثير الرهن/الحبس (locking) والتدمير على المعروض اليومي المتداول سيتم تضخيمه بشكل واضح. أعمال التخزين الحقيقية على الشبكة (رهن الطلبات الجديدة، ورهن تجديد الطلبات) ستصبح أكثر ما يتحكم في تغير المعروض المتداول يوميًا.
ثالثًا. محاكاة ثلاثة سيناريوهات مستقبلية: من نمو طفيف إلى انكماش صافي
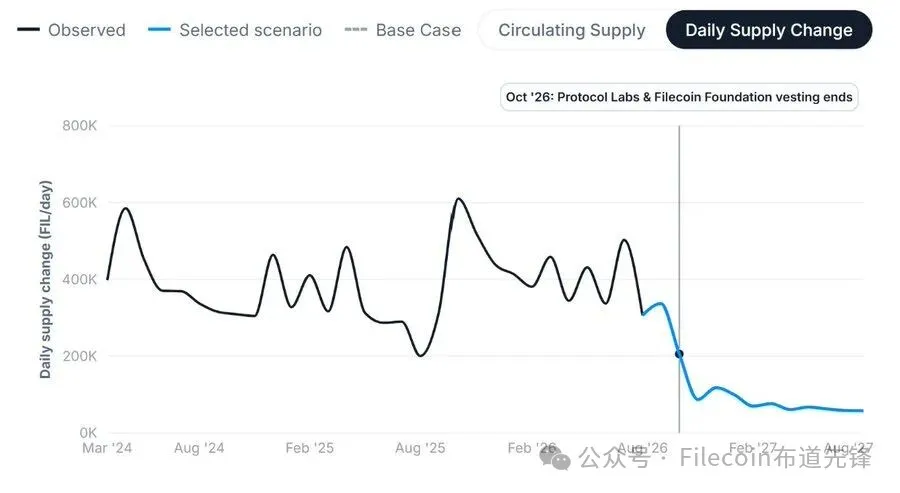
أجرى Filecoin TL;DR ثلاث نماذج استشرافية بناءً على بيانات السلسلة (on-chain). يكون المرجع في السيناريو الأساس هو أن الإمداد اليومي يبلغ +474K FIL في أغسطس 2026، ثم يتم الاستشراف حتى نهاية 2027.
المشهد 1: السيناريو المرجعي Base Case
يزداد عدد الطلبات الجديدة للتخزين بنسبة 10% شهريًا، ويظل معدل التجديد على المستوى الحالي. بحلول نهاية 2027، ينخفض نمو الإمداد اليومي إلى +46K FIL. مقارنةً بمرجع أغسطس، ينخفض نمو الإمداد اليومي بنسبة 90%؛ ومع ذلك يظل نموًا إيجابيًا ولن يحدث انكماش.
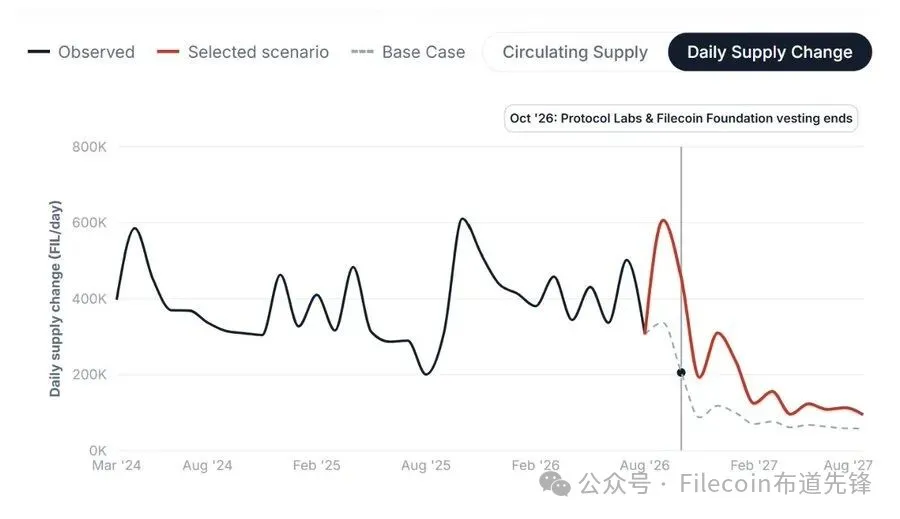
السيناريو 2: تعطل الطلب Demand Stalls
انخفاض حاد في الطلبات الجديدة؛ يبلغ صافي الزيادة اليومية 0.1PiB فقط، وانخفض معدل التجديد إلى 10%. بحلول نهاية 2027، سيصل نمو الإمداد اليومي إلى +68K FIL. مقارنةً بالأساس، هبوط بنسبة 86%، لكنه يظل نموًا إيجابيًا في الإمداد، غير أن وتيرة النمو تم قمعها بشكل كبير.
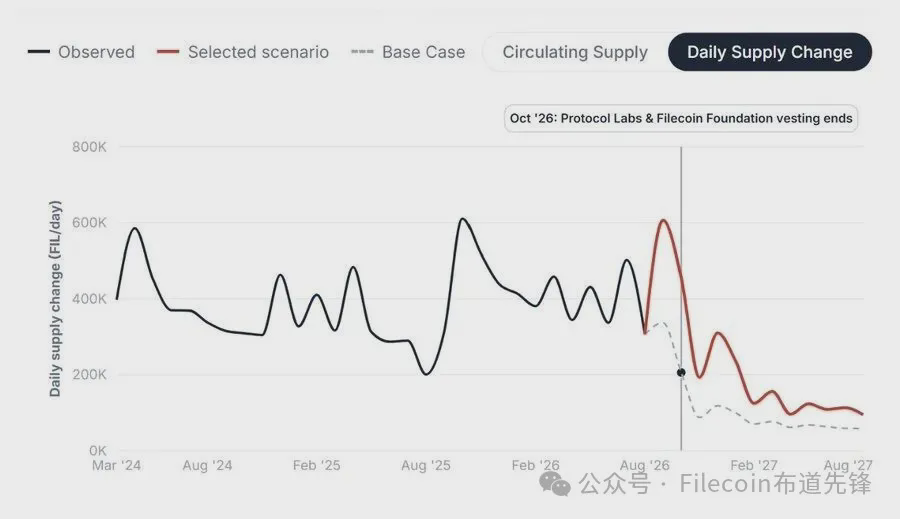
السيناريو 3: انفجار الطلب Demand Surge
انفجار كبير في أعمال التخزين: زيادة يومية قدرها 35PiB، وارتفع معدل التجديد إلى 80%. بحلول نهاية 2027، يصل التغير في الإمداد اليومي إلى −90K FIL، ما يدخل حالة “انكماش صافي”.
شروط بدء الانكماش الصافي (Net-burn): عندما يتجاوز إجمالي الرهن الجديد على الشبكة + حجم تدمير الرموز، مثل إجمالي التدفقات الداخلة الناتجة عن التعدين وغيرها من التدفقات وفق البروتوكول، يصبح المعروض المتداول اليومي رقمًا سالبًا، أي يتحقق الانكماش الصافي. سيتم الاستمرار في رهن FIL عند الطلبات الجديدة وتحديثات/تجديد الطلبات؛ أما المناطق (الأجزاء) المنتهية صلاحيتها فستطلق الرموز المرتهنة وتعيدها إلى التداول.
رابعًا. التغير الأهم: تبديل منطق العرض بالكامل
خلال السنوات الست الماضية، كان تحرير التكوين (PL&FF) محرّكًا مهمًا لنمو المعروض المتداول. قامت المؤسسات بإطلاق الرموز بشكل خطي مع مرور الوقت، واضطرت متطلبات الأعمال للاكتفاء بتكيّف سلبي مع المعروض.
بعد أكتوبر 2026، تتغير قواعد اللعبة جذريًا:
طلب الأعمال على الشبكة سيصبح القوة الأساسية المؤثرة على المعروض المتداول يوميًا.
طلبات تخزين كثيرة وتجديد قوي: يتم حبس كمية كبيرة من FIL عبر الرهن، ما يجعل الانكماش أكثر احتمالًا؛ أعمال التخزين ضعيفة: يقل الرهن، وسيحافظ المعروض المتداول على نمو طفيف.
يدخل Filecoin رسميًا مرحلة جديدة من “توليد العرض بدافع الطلب”.
خامسًا. بالجمع بين الواقع الحالي: تلاقي قوي بين “التحول التجاري على السلسلة” و”نموذج اقتصاد الرموز”
وبالاستناد إلى بيانات السلسلة الأخيرة، نرى أن ثلاثة محاور رئيسية تتراكب الآن:
أولًا، انفجار مستمر في مؤشرات الدفع عبر Onchain Cloud (الدفع عبر السحابة على السلسلة). تستمر وتيرة GPV لـ Filecoin Pay على أساس سنوي، ويستمر ارتفاع عدد المستخدمين النشطين المدفوعين، وهناك طلب تجاري حقيقي آخذ بالفعل في التطبيق.
ثانيًا، ترقية Solstice الخاصة بـ FIP-0118 في أكتوبر. سيتم ربط المكافآت مباشرةً بأعمال الدفع الفعلية، وستتم تدمير المكافآت إن لم توجد أعمال حقيقية، مما يعزز منطق “توليد العرض بدافع الطلب”.
ثالثًا، ينتهي تحرير PL&FF في 15 أكتوبر. يؤدي ذلك إلى انكماش بنسبة 75% في العرض، وتنتهي نهائيًا حالة التدفق الثابت الناتج عن تحرير المؤسسات.
تراكب ترقية تقنية + تطبيق تجاري فعلي + انكماش في عرض الرموز، هو منطق الطبقة الأساسية لدورة Filecoin الحالية.
سادسًا. النظر بعقلانية: أربعة مخاطر لا يمكن تجاهلها
أولًا، النماذج مجرد محاكاة واستشراف، ولا تعني أنها ستحدث مستقبلًا حتمًا. تعتمد النتائج الفعلية على حجم تطبيق أعمال التخزين الحقيقية. السيناريوهات الثلاثة مجرد استشراف نظري مبني على البيانات الحالية.
ثانيًا، حتى بعد انتهاء التحرير، تستمر مكافآت كتل عمال التعدين في الإتاحة والإنتاج. لا يعني ذلك دخول انكماش فورًا؛ ففي سيناريو الأساس وسيناريو تعطل الطلب، يبقى العرض محافظًا على نمو إيجابي.
ثالثًا، لتحقيق انكماش صافي، يلزم طلب قوي للغاية على أعمال التخزين لدعم ذلك. سيناريو انفجار الطلب حيث تتم زيادة 35PiB يوميًا مع معدل تجديد 80% يتطلب استمرار Onchain Cloud في جذب عدد كبير من العملاء من الشركات على نطاق واسع.
رابعًا، التذبذب في الأصول المشفرة كبير جدًا، وتغير اقتصاد الرموز لا يعني بالضرورة ارتفاع السعر. انكماش العرض هو مجرد عامل واحد في الأساسيات؛ كما يتأثر السعر بعوامل متعددة مثل مشاعر السوق والبيئة الكلية وتدفقات رأس المال وغيرها.
الخاتمة
15 أكتوبر هو نقطة تحول محورية في تاريخ تطور Filecoin. تنتهي عمليات التحرير الخطي للمؤسسات بعد 6 سنوات، وتنتقل الشبكة من “تحديد الإمداد بالزمن” إلى “تحديد الإمداد بالطلب الحقيقي لأعمال التخزين”.
ستعتمد وجهة الشبكة المستقبلية بدرجة أكبر على الطلب التجاري الحقيقي الذي ينجزه النظام البيئي مثل Onchain Cloud وطبقة “AI Memory” وWarm Storage وغيرها.
حاليًا، ما يمكن تأكيده هو: إن التدفق الثابت للتحرير الخاص بالمؤسسات على وشك أن يعود إلى الصفر، وقد تمت إعادة كتابة معادلة العرض. لكن كيف سيؤثر ذلك في النهاية على هيكل الشبكة وقيمة الرموز، يعتمد على تطبيق النظام البيئي لاحقًا، وتبنّي الشركات، وردود فعل السوق.
مصدر المواد: وسائل إعلام رسمية/أخبار على الإنترنت
إعلان: إن المحتوى الذي تنشره هذه الصفحة مخصص فقط للتعلم والتبادل. المواد الواردة في النص مأخوذة من مصادر عامة على الإنترنت. إذا كان هناك أي تعارض حقوق نشر، يُرجى ترك رسالة للتواصل؛ وسنقوم بتصحيحها أو حذفها فورًا. تهدف هذه المقالة إلى نقل مزيد من معلومات السوق، ولا تشكل أي نصيحة استثمارية.