في الدورة الأخيرة، كان الجميع يقول إن الإتاحة السائلة (liquid staking) ستُنعش عالم التمويل اللامركزي (DeFi). استَكِن الأصل الأصلي، ستحصل على LST، وواصل الكسب بينما تُوظَّف تلك السيولة في مكان آخر. أطروحة واضحة.
ثم جاءت إعادة الرهن (restaking) لتسرق الأضواء. برامج النقاط جذبت بقوة أكبر من العائد الأساسي. وقد تحرّكت رؤوس الأموال نحو المشتقات الدائمة (perps)، والـstables، وRWAs، وتطبيقات العائد.
توقفت الـLSTs عن كونها القصة الرئيسية. لكنهم ظلّوا يُبنّون.
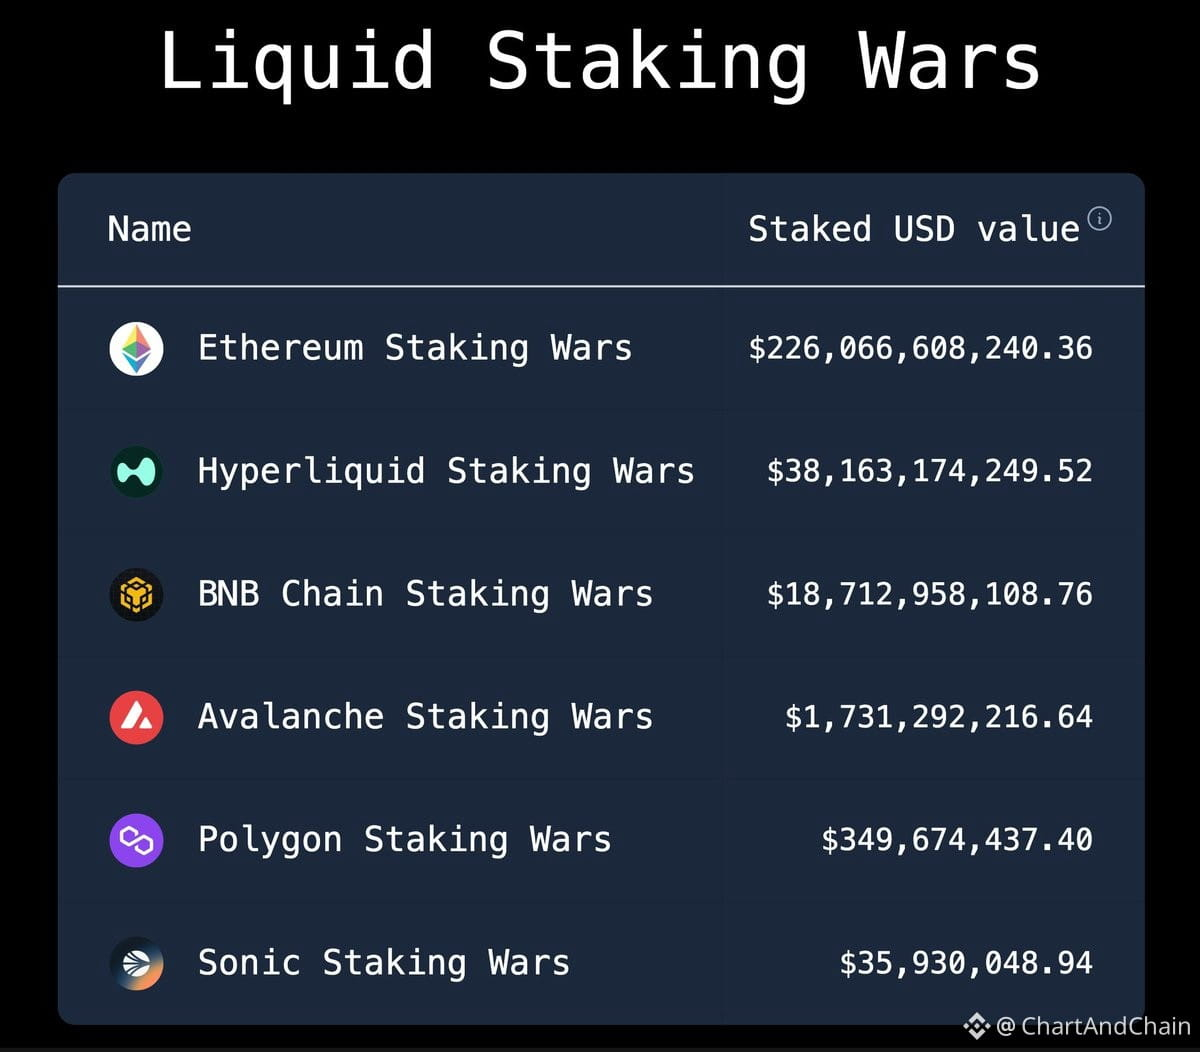
القيمة المرهونة حاليًا عبر خمس سلاسل تقف قرب 285 مليار دولار:
$ETH: 226B
Hyperliquid: 38.2B
$BNB: 18.7B
$AVAX: 1.73B
$POL: 350M
ما زالت بروتوكولات الإتاحة السائلة تمتلك نحو 52.6 مليار دولار من TVL، وتُولِّد نحو 28.8 مليون دولار من الرسوم أسبوعيًا. يدير Lido وحده أكثر من 24 مليار دولار.
الذي تغيّر هو إطار التقييم. في السابق كان التركيز على مقارنة APY والرسوم وعمق عمليات السحب. الآن أتحقق من دعم سوق الإقراض، وكفاءة الضمان، وسيولة DEX، وتكامل Pendle، وخيارات الحفظ (custody)، وفارق/سبريد المُدرِّجين (validator spread)، والمخاطر المتعلقة بالعقود والـslashing.
كما أن القطاع يتمدد أيضًا خارج إيثيريوم. تجاوزت Solana 6.2 مليار دولار في TVL الخاصة بـLST. وقد قامت Hyperliquid بالفعل بتسييل/رهن 38 مليار دولار+. ما زالت إيثيريوم في الصدارة، لكن الأنظمة البيئية الأحدث لديها ما يكفي من الرهن الأصلي لتُطلق منافسة حقيقية في مجال LST.
مؤسسات تتحرك. أضافت Anchorage دعم Lido. وقد خصص Sharplink 200 مليون دولار من $ETH عبر البروتوكول.
أصبحت الـLSTs ضمانًا أساسيًا للتمويل على السلسلة. حماس أقل، وبنية تحتية أقوى. توقّع قبولًا واسعًا عبر الإقراض، والتداول، والعائد المُهيكل، والمنتجات المؤسسية.
مرحلة بناء هادئة. وهذا عادةً ما تكون الفترة التي تُوضَع فيها الأسس.