
#美联储加息25基点美股收跌
بالأمس، أرى أن تركيز هذه الشمعة ليس على “كم هبطت الأسهم الأمريكية”، بل على أن السوق أخيراً أكد شيئاً واحداً: أن أسعار الفائدة المرتفعة ربما لم تنتهِ بعد.
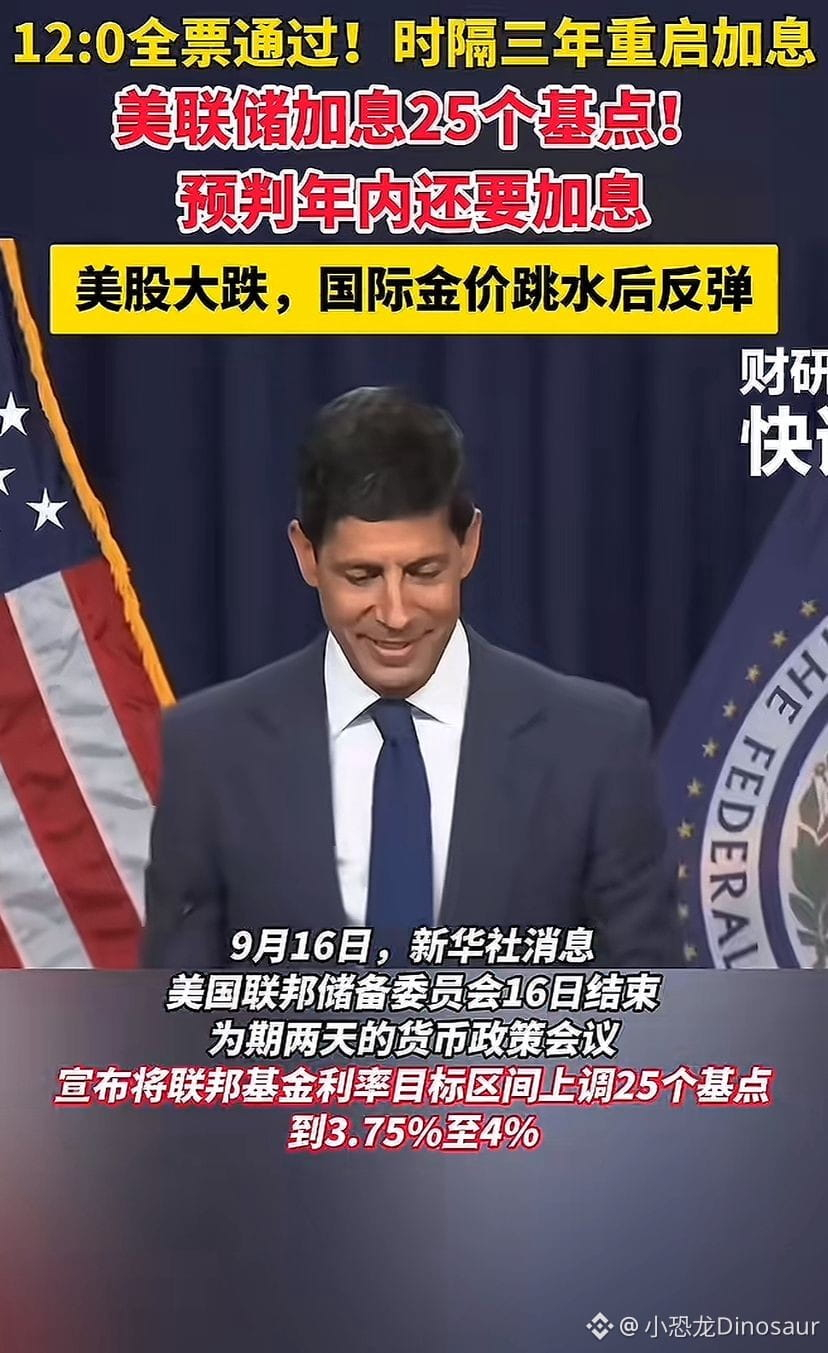
رفعت الاحتياطي الفيدرالي في 16 سبتمبر الفائدة بمقدار 25 نقطة أساس، لتُرفع نطاقات الهدف لسعر الفائدة على الأموال الفيدرالية إلى 3.75%—4.00%، وهذا هو أول رفع للفائدة منذ عام 2023. والأكثر إزعاجاً للسوق هو أن الأمر لا يبدو مجرد “رفع واحد وينتهي”. فمصفوفة النقاط (Dot Plot) تُظهر أن أغلب المسؤولين يتوقعون احتمال رفع الفائدة مرة أخرى خلال العام. بعد صدور الخبر، هبط مؤشر داو جونز بنحو 1.2%، وتراجع مؤشر S&P 500 بنحو 0.4%—0.5%، بينما بقي مؤشر ناسداك دون تغيير تقريباً. وفي الوقت نفسه، ارتفع عائد سندات الخزانة لأجل سنتين إلى حوالي 4.7%، في حين لامس عائد السندات لأجل 10 سنوات مستوى 5% مرة واحدة.
والمنطق وراء ذلك مباشر فعلاً. فالموقف الذي يواجهه الاحتياطي الفيدرالي الآن “محرج” إلى حد ما: الاقتصاد ليس ضعيفاً بعد، لكن التضخم لم ينخفض فعلياً. ومع تضافر ارتفاع أسعار النفط والمخاطر الجيوسياسية، يتم تضييق مساحة خفض الفائدة مرة أخرى. وبالنسبة إلى سوق الأسهم، يعني ذلك أن معدل خصم التدفقات النقدية المستقبلية سيكون أعلى؛ وستكون الضغوط أشد على الشركات الصغيرة، والعقارات، والشركات عالية المديونية، مقارنة بالشركات الكبيرة في قطاع التكنولوجيا. السوق لا يخشى فقط هذه الـ25 نقطة أساس، بل يخشى أن تعود الفائدة إلى مسار صعودي.
الأكثر جدارة بالملاحظة أيضاً أن الضغوط تطال الأسهم والسندات معاً. في السابق كان الجميع يميلون إلى اعتبار السندات ملاذاً آمناً، لكن عندما تتجدد توقعات رفع الفائدة، فإن أسعار السندات تتعرض أيضاً لكبح بفعل صعود العوائد. وفي مثل هذا المناخ، تصبح الأموال أكثر انتقائية—ليس “هل توجد قصة نمو؟” بل “هل تستحق هذه القصة أن تُشترى بتكلفة رأسمال أعلى؟”.
لذلك أعتقد أن ما يجب أن نركز عليه لاحقاً ليس فقط ما إذا كان الاحتياطي الفيدرالي سيواصل رفع الفائدة في المرة التالية، بل متى سيعود السوق إلى تصديق شيء ما: أن التضخم تمت السيطرة عليه، وأن بإمكان الفائدة أن تتوقف عند هنا.
حتى قبل أن تظهر الإجابة عن ذلك، فمن المرجح أن تستمر أسواق الأسهم الأمريكية في التذبذب بين “مرونة الأرباح” و“ضغط الفائدة المرتفعة”.
25 نقطة أساس ليست كبيرة، لكن ما تغيّره هو تسعير السوق للمستقبل. $BTC
بالأمس، أرى أن تركيز هذه الشمعة ليس على “كم هبطت الأسهم الأمريكية”، بل على أن السوق أخيراً أكد شيئاً واحداً: أن أسعار الفائدة المرتفعة ربما لم تنتهِ بعد.
رفعت الاحتياطي الفيدرالي في 16 سبتمبر الفائدة بمقدار 25 نقطة أساس، لتُرفع نطاقات الهدف لسعر الفائدة على الأموال الفيدرالية إلى 3.75%—4.00%، وهذا هو أول رفع للفائدة منذ عام 2023. والأكثر إزعاجاً للسوق هو أن الأمر لا يبدو مجرد “رفع واحد وينتهي”. فمصفوفة النقاط (Dot Plot) تُظهر أن أغلب المسؤولين يتوقعون احتمال رفع الفائدة مرة أخرى خلال العام. بعد صدور الخبر، هبط مؤشر داو جونز بنحو 1.2%، وتراجع مؤشر S&P 500 بنحو 0.4%—0.5%، بينما بقي مؤشر ناسداك دون تغيير تقريباً. وفي الوقت نفسه، ارتفع عائد سندات الخزانة لأجل سنتين إلى حوالي 4.7%، في حين لامس عائد السندات لأجل 10 سنوات مستوى 5% مرة واحدة.
والمنطق وراء ذلك مباشر فعلاً. فالموقف الذي يواجهه الاحتياطي الفيدرالي الآن “محرج” إلى حد ما: الاقتصاد ليس ضعيفاً بعد، لكن التضخم لم ينخفض فعلياً. ومع تضافر ارتفاع أسعار النفط والمخاطر الجيوسياسية، يتم تضييق مساحة خفض الفائدة مرة أخرى. وبالنسبة إلى سوق الأسهم، يعني ذلك أن معدل خصم التدفقات النقدية المستقبلية سيكون أعلى؛ وستكون الضغوط أشد على الشركات الصغيرة، والعقارات، والشركات عالية المديونية، مقارنة بالشركات الكبيرة في قطاع التكنولوجيا. السوق لا يخشى فقط هذه الـ25 نقطة أساس، بل يخشى أن تعود الفائدة إلى مسار صعودي.
الأكثر جدارة بالملاحظة أيضاً أن الضغوط تطال الأسهم والسندات معاً. في السابق كان الجميع يميلون إلى اعتبار السندات ملاذاً آمناً، لكن عندما تتجدد توقعات رفع الفائدة، فإن أسعار السندات تتعرض أيضاً لكبح بفعل صعود العوائد. وفي مثل هذا المناخ، تصبح الأموال أكثر انتقائية—ليس “هل توجد قصة نمو؟” بل “هل تستحق هذه القصة أن تُشترى بتكلفة رأسمال أعلى؟”.
لذلك أعتقد أن ما يجب أن نركز عليه لاحقاً ليس فقط ما إذا كان الاحتياطي الفيدرالي سيواصل رفع الفائدة في المرة التالية، بل متى سيعود السوق إلى تصديق شيء ما: أن التضخم تمت السيطرة عليه، وأن بإمكان الفائدة أن تتوقف عند هنا.
حتى قبل أن تظهر الإجابة عن ذلك، فمن المرجح أن تستمر أسواق الأسهم الأمريكية في التذبذب بين “مرونة الأرباح” و“ضغط الفائدة المرتفعة”.
25 نقطة أساس ليست كبيرة، لكن ما تغيّره هو تسعير السوق للمستقبل. $BTC