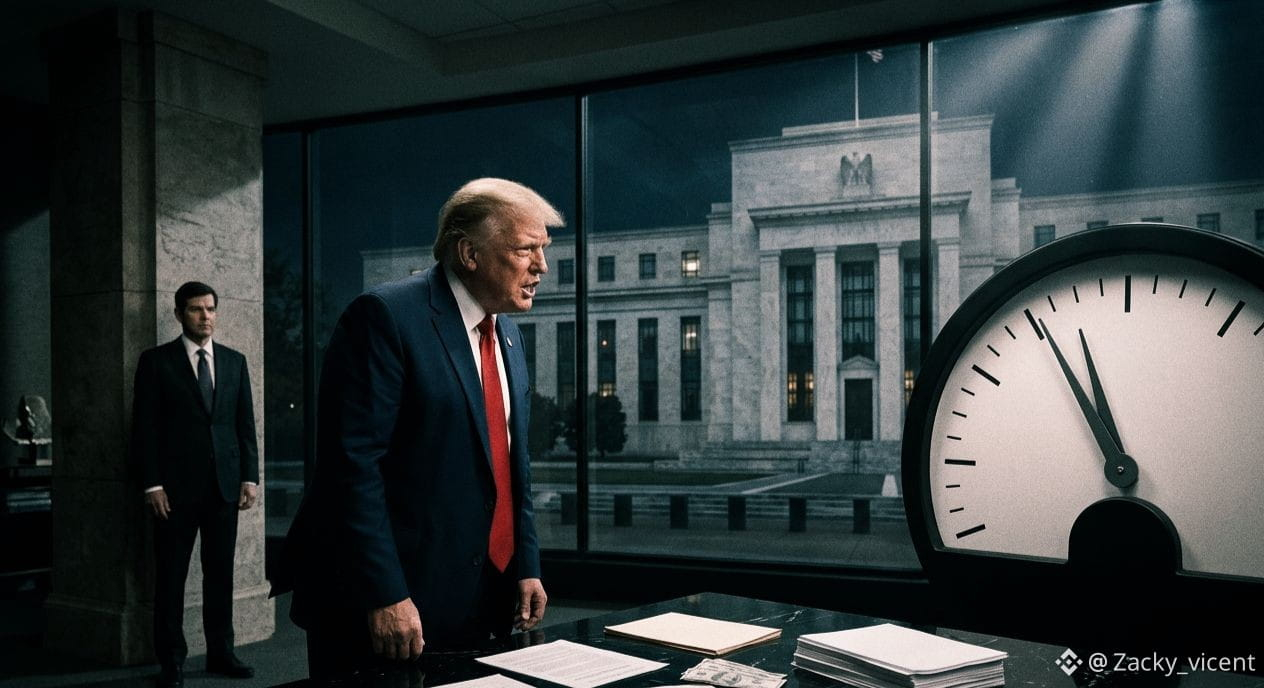
ترامب يريد 1% — بينما «الاحتياطي الفيدرالي» يقول لا.
يقول دونالد ترامب إنه ما زال يثق في رئيس «الاحتياطي الفيدرالي» كيفن وارس.
لكن بعد ساعات فقط من قيام مجلس الاحتياطي الفيدرالي برفع سعر الفائدة القياسي بمقدار 25 نقطة أساس إلى 3.75%–4%، طالب ترامب بشيء مختلف جذريًا:
“1% أو أقل.”
هذا ليس مجرد خلاف بسيط.
إنه تصادم مباشر بين مطالبة البيت الأبيض بتوفير المال بشكل أرخص على نحو درامي، وبين القلق المعلن لدى «الفيدرالي» من أن التضخم لا يزال مرتفعًا.
اتهم ترامب مجلس «الاحتياطي الفيدرالي» بأنه “عدائي جدًا” و“سياسي جدًا”، وفي الوقت نفسه قال إنه يريد لوارس أن يظل مستقلًا.
هذا التناقض هو القصة الحقيقية.
يقول ترامب: “أريده مستقلًا”.
لكنّه أيضًا يطالب علنًا بالنتيجة التي يريدها من السياسة النقدية.
في المقابل، وافق «الاحتياطي الفيدرالي» بالإجماع على رفع الفائدة. وتُظهر أحدث توقعاته أن كثيرًا من المسؤولين ما زالوا يرون أن زيادة أخرى قد تكون ضرورية.
وهنا تصبح الضغوط الاقتصادية قاسية:
سيمثل معدل سياسة بنسبة 1% خروجًا هائلًا عن نطاق هدف 3.75%–4% الحالي.
قد تؤدي خفض الفائدة إلى تقليل تكاليف الاقتراض وتحفيز النشاط الاقتصادي.
لكن إذا ظل التضخم مرتفعًا، فإن الخفض العدواني للفائدة يمكن أيضًا أن يخلق ضغوطًا تضخمية إضافية.
هذه هي ساحة المعركة الخطِرة:
القوة السياسية vs. الاستقلال النقدي.
يجادل ترامب بأن أمريكا تستحق معدلات فائدة أقل بكثير بسبب قوتها الاقتصادية، ووضعها الائتماني، وتدفقات الاستثمار، وموقعها التجاري.
لكن السياسة النقدية لا تعمل على الشعارات السياسية.
يجب على «الاحتياطي الفيدرالي» أن يوازن بين التضخم والتوظيف والظروف المالية والاستقرار الاقتصادي.
والسؤال الأعمق أكبر من ترامب أو وارس:
مَن الذي يتحكم في سعر المال؟
لأن من يتحكم في أسعار الفائدة يؤثر على الرهون العقارية، والاقتراض للشركات، وتكاليف ديون الحكومة، وتقييمات الأصول، والدولار، والسيولة، وفي النهاية المنظومة المالية بأسرها.
هذه ليست مجرد عنوان آخر.
إنها معركة حول آليات المال نفسها.
$BTC
يقول دونالد ترامب إنه ما زال يثق في رئيس «الاحتياطي الفيدرالي» كيفن وارس.
لكن بعد ساعات فقط من قيام مجلس الاحتياطي الفيدرالي برفع سعر الفائدة القياسي بمقدار 25 نقطة أساس إلى 3.75%–4%، طالب ترامب بشيء مختلف جذريًا:
“1% أو أقل.”
هذا ليس مجرد خلاف بسيط.
إنه تصادم مباشر بين مطالبة البيت الأبيض بتوفير المال بشكل أرخص على نحو درامي، وبين القلق المعلن لدى «الفيدرالي» من أن التضخم لا يزال مرتفعًا.
اتهم ترامب مجلس «الاحتياطي الفيدرالي» بأنه “عدائي جدًا” و“سياسي جدًا”، وفي الوقت نفسه قال إنه يريد لوارس أن يظل مستقلًا.
هذا التناقض هو القصة الحقيقية.
يقول ترامب: “أريده مستقلًا”.
لكنّه أيضًا يطالب علنًا بالنتيجة التي يريدها من السياسة النقدية.
في المقابل، وافق «الاحتياطي الفيدرالي» بالإجماع على رفع الفائدة. وتُظهر أحدث توقعاته أن كثيرًا من المسؤولين ما زالوا يرون أن زيادة أخرى قد تكون ضرورية.
وهنا تصبح الضغوط الاقتصادية قاسية:
سيمثل معدل سياسة بنسبة 1% خروجًا هائلًا عن نطاق هدف 3.75%–4% الحالي.
قد تؤدي خفض الفائدة إلى تقليل تكاليف الاقتراض وتحفيز النشاط الاقتصادي.
لكن إذا ظل التضخم مرتفعًا، فإن الخفض العدواني للفائدة يمكن أيضًا أن يخلق ضغوطًا تضخمية إضافية.
هذه هي ساحة المعركة الخطِرة:
القوة السياسية vs. الاستقلال النقدي.
يجادل ترامب بأن أمريكا تستحق معدلات فائدة أقل بكثير بسبب قوتها الاقتصادية، ووضعها الائتماني، وتدفقات الاستثمار، وموقعها التجاري.
لكن السياسة النقدية لا تعمل على الشعارات السياسية.
يجب على «الاحتياطي الفيدرالي» أن يوازن بين التضخم والتوظيف والظروف المالية والاستقرار الاقتصادي.
والسؤال الأعمق أكبر من ترامب أو وارس:
مَن الذي يتحكم في سعر المال؟
لأن من يتحكم في أسعار الفائدة يؤثر على الرهون العقارية، والاقتراض للشركات، وتكاليف ديون الحكومة، وتقييمات الأصول، والدولار، والسيولة، وفي النهاية المنظومة المالية بأسرها.
هذه ليست مجرد عنوان آخر.
إنها معركة حول آليات المال نفسها.
$BTC