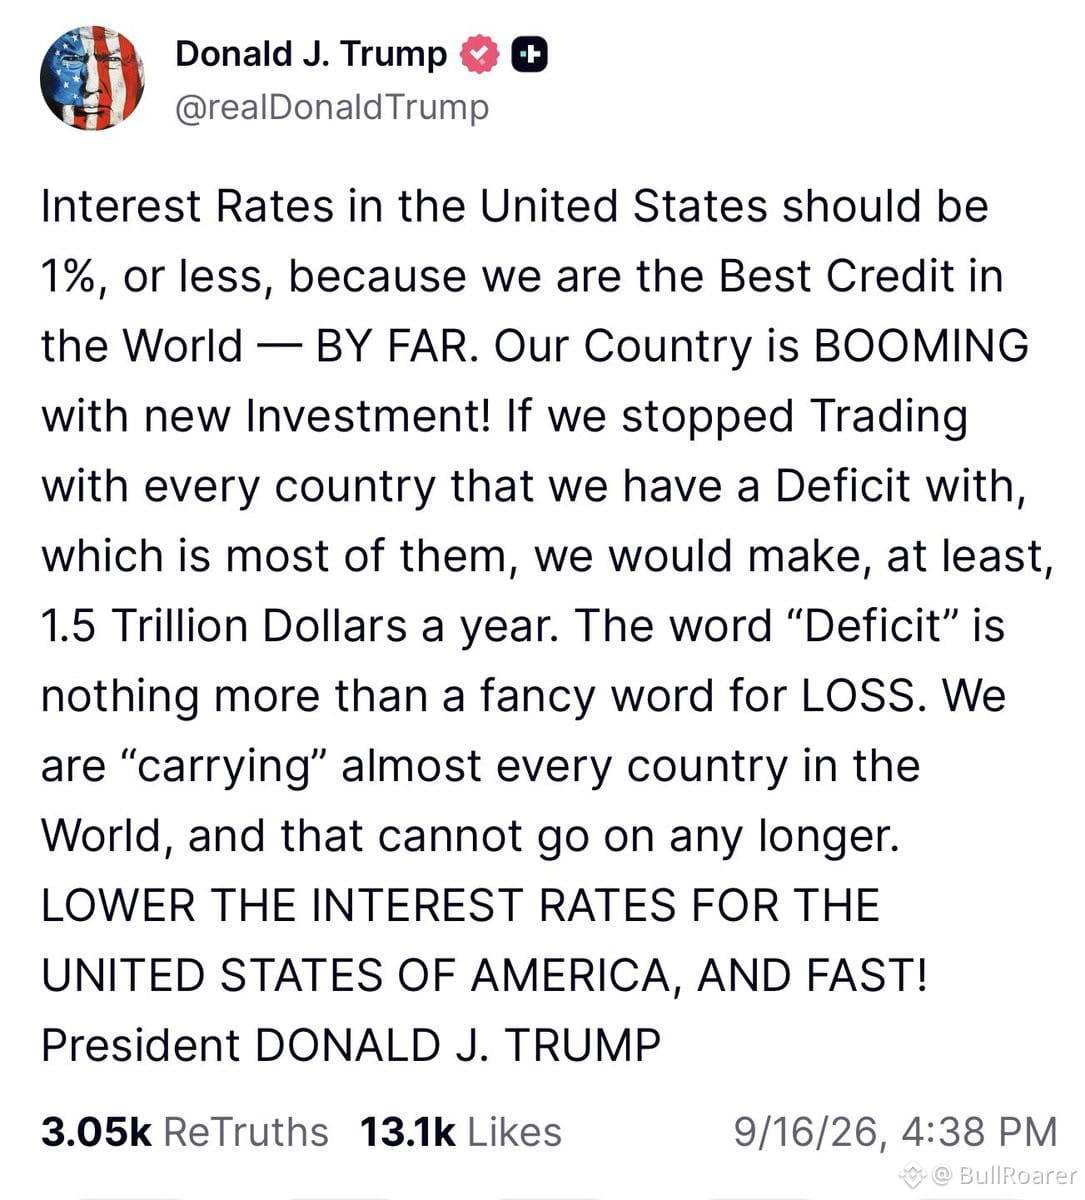
ترامب محق في جزء الاستثمار. وكذلك محق في زاوية الائتمان — لكن هذا صحيح بالنسبة لأي دولة سيادية تُصدر 100% من ديونها بعملتها المحلية. ارتباك كلاسيكي بين الميزانيات العمومية للأسر والميزانيات السيادية.
لكن هنا المكمن الخاطئ: الاقتصادات ذات النمو الحقيقي الأقوى تسجل معدلات أعلى من الاقتصادات الأضعف، بعد تعديلها لمراعاة التضخم. ليست هذه ثغرة، بل ميزة. تتجه تدفقات رأس المال نحو النمو. تعكس العوائد/المعدلات الحقيقية تكلفة الفرصة الحقيقية.
إنه يفكر مثل مطوّر — صفقات برافعة مالية، تدفق نقدي قصير الأجل، ومخاطر إعادة التمويل. ينهار هذا الإطار عندما تكون أنت مُصدر عملة الاحتياطي. دين القطاع العام وديناميكياته مختلفان جوهرياً. لا يمكنك ببساطة إسقاط منطق العقارات التجارية وإدارته في المدى القصير على السياسات الماكروية ثم تتوقع أن ينجح ذلك.
لكن هنا المكمن الخاطئ: الاقتصادات ذات النمو الحقيقي الأقوى تسجل معدلات أعلى من الاقتصادات الأضعف، بعد تعديلها لمراعاة التضخم. ليست هذه ثغرة، بل ميزة. تتجه تدفقات رأس المال نحو النمو. تعكس العوائد/المعدلات الحقيقية تكلفة الفرصة الحقيقية.
إنه يفكر مثل مطوّر — صفقات برافعة مالية، تدفق نقدي قصير الأجل، ومخاطر إعادة التمويل. ينهار هذا الإطار عندما تكون أنت مُصدر عملة الاحتياطي. دين القطاع العام وديناميكياته مختلفان جوهرياً. لا يمكنك ببساطة إسقاط منطق العقارات التجارية وإدارته في المدى القصير على السياسات الماكروية ثم تتوقع أن ينجح ذلك.