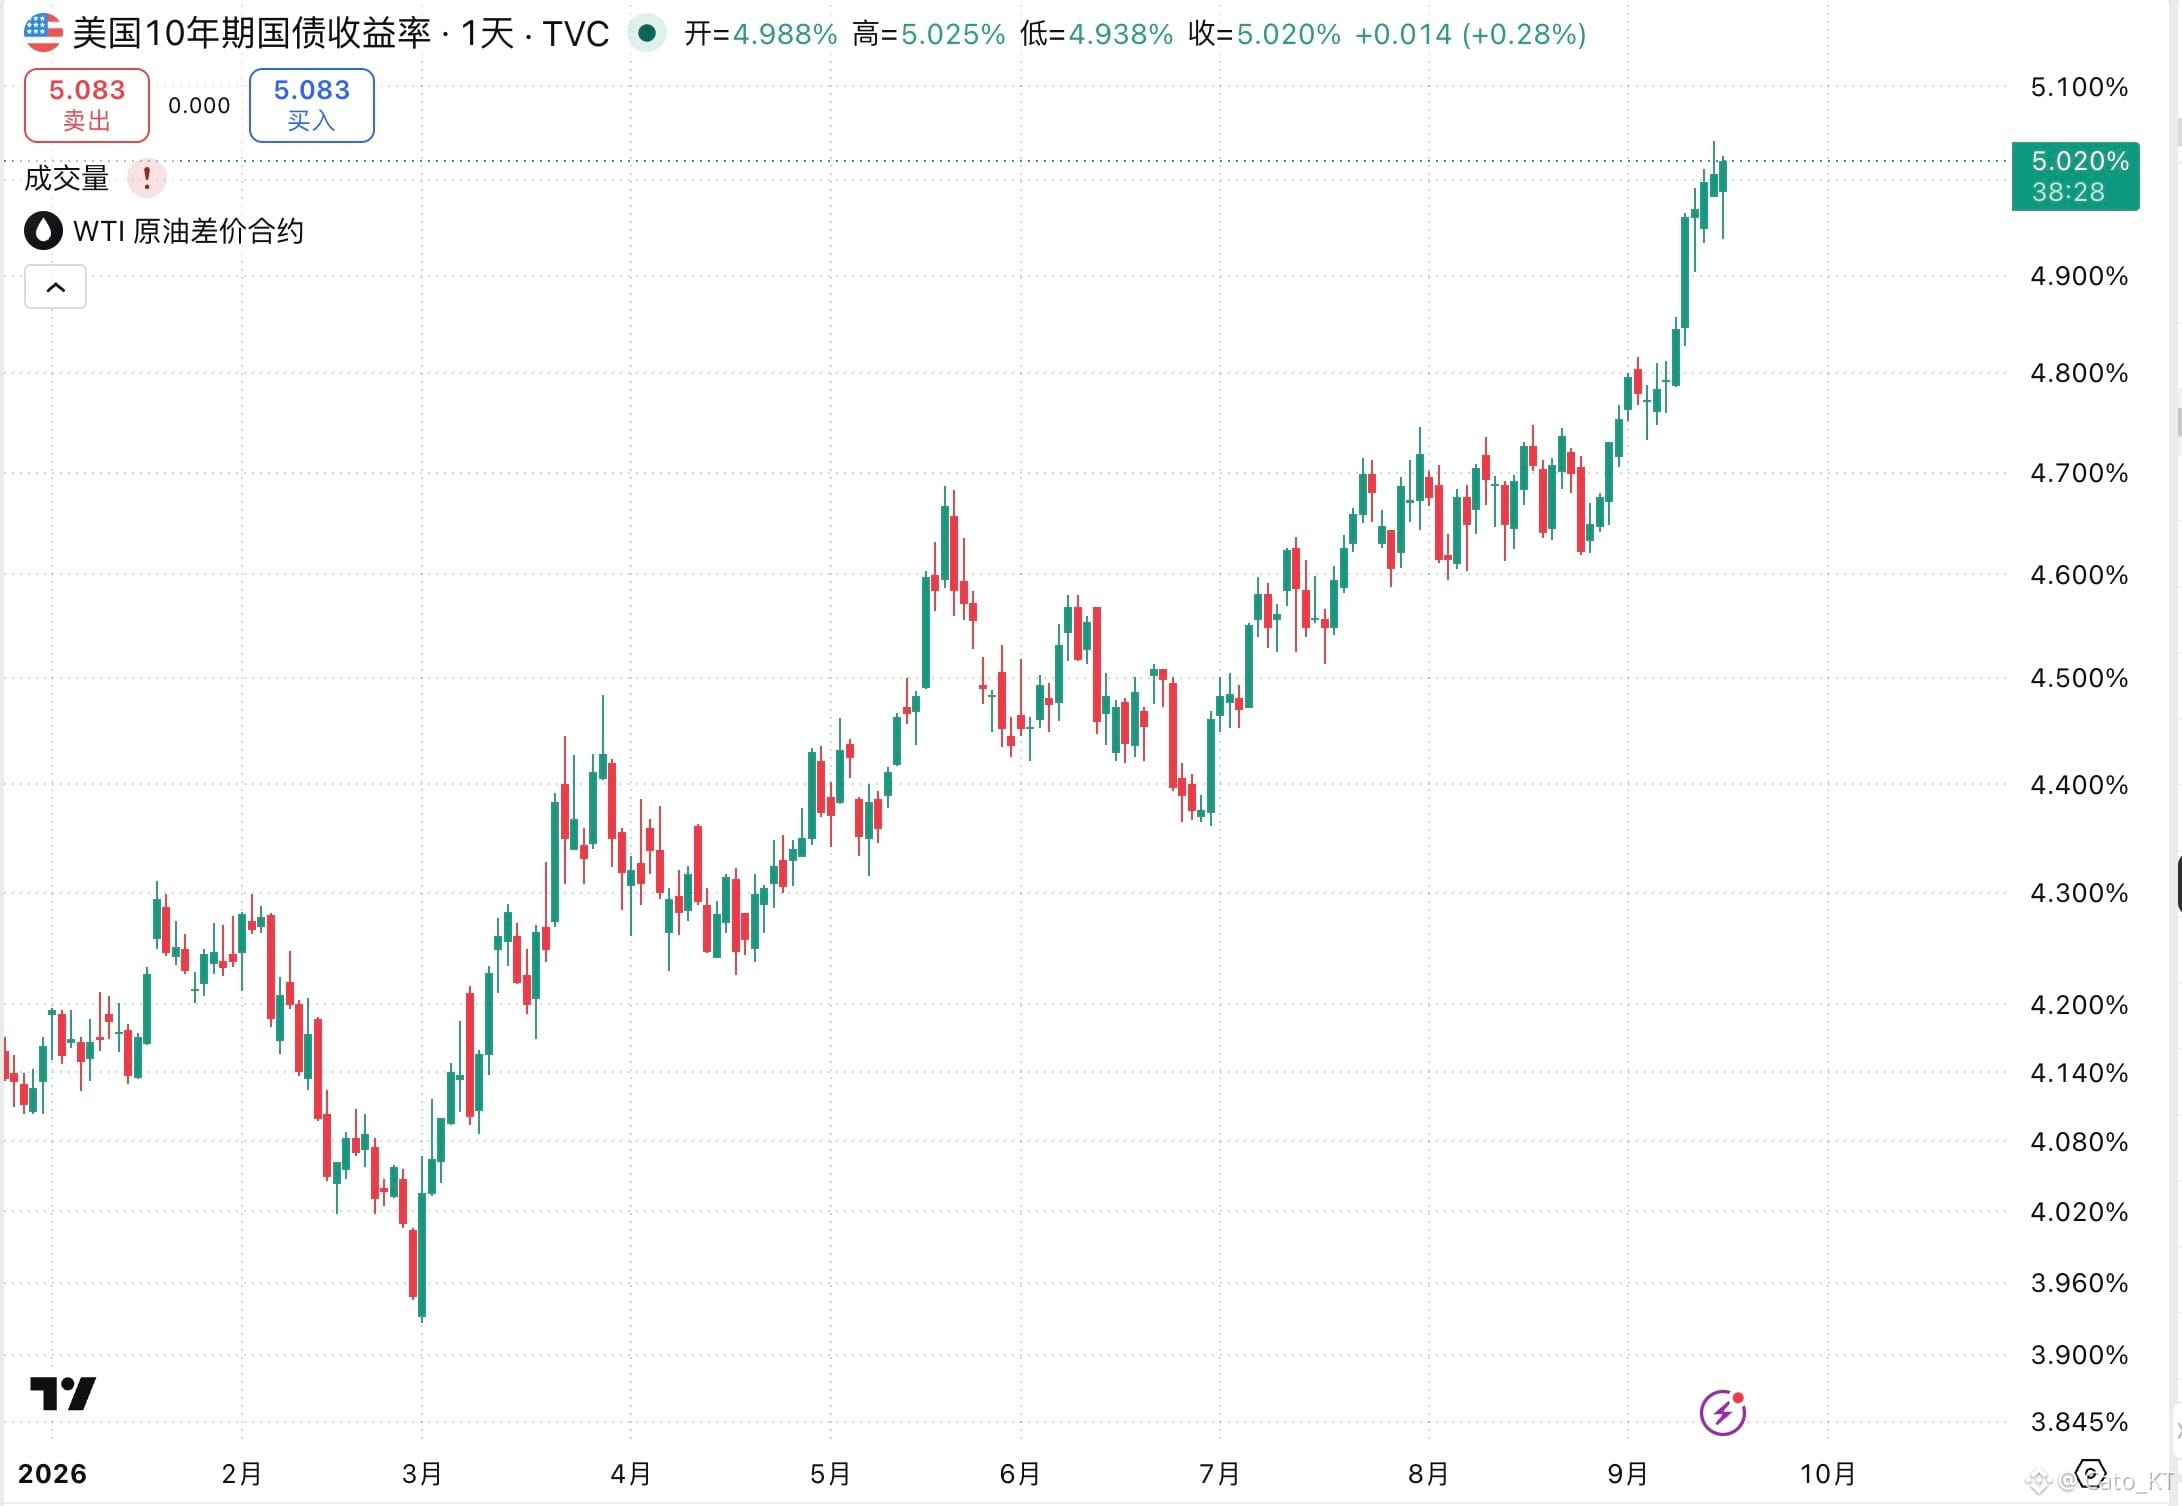
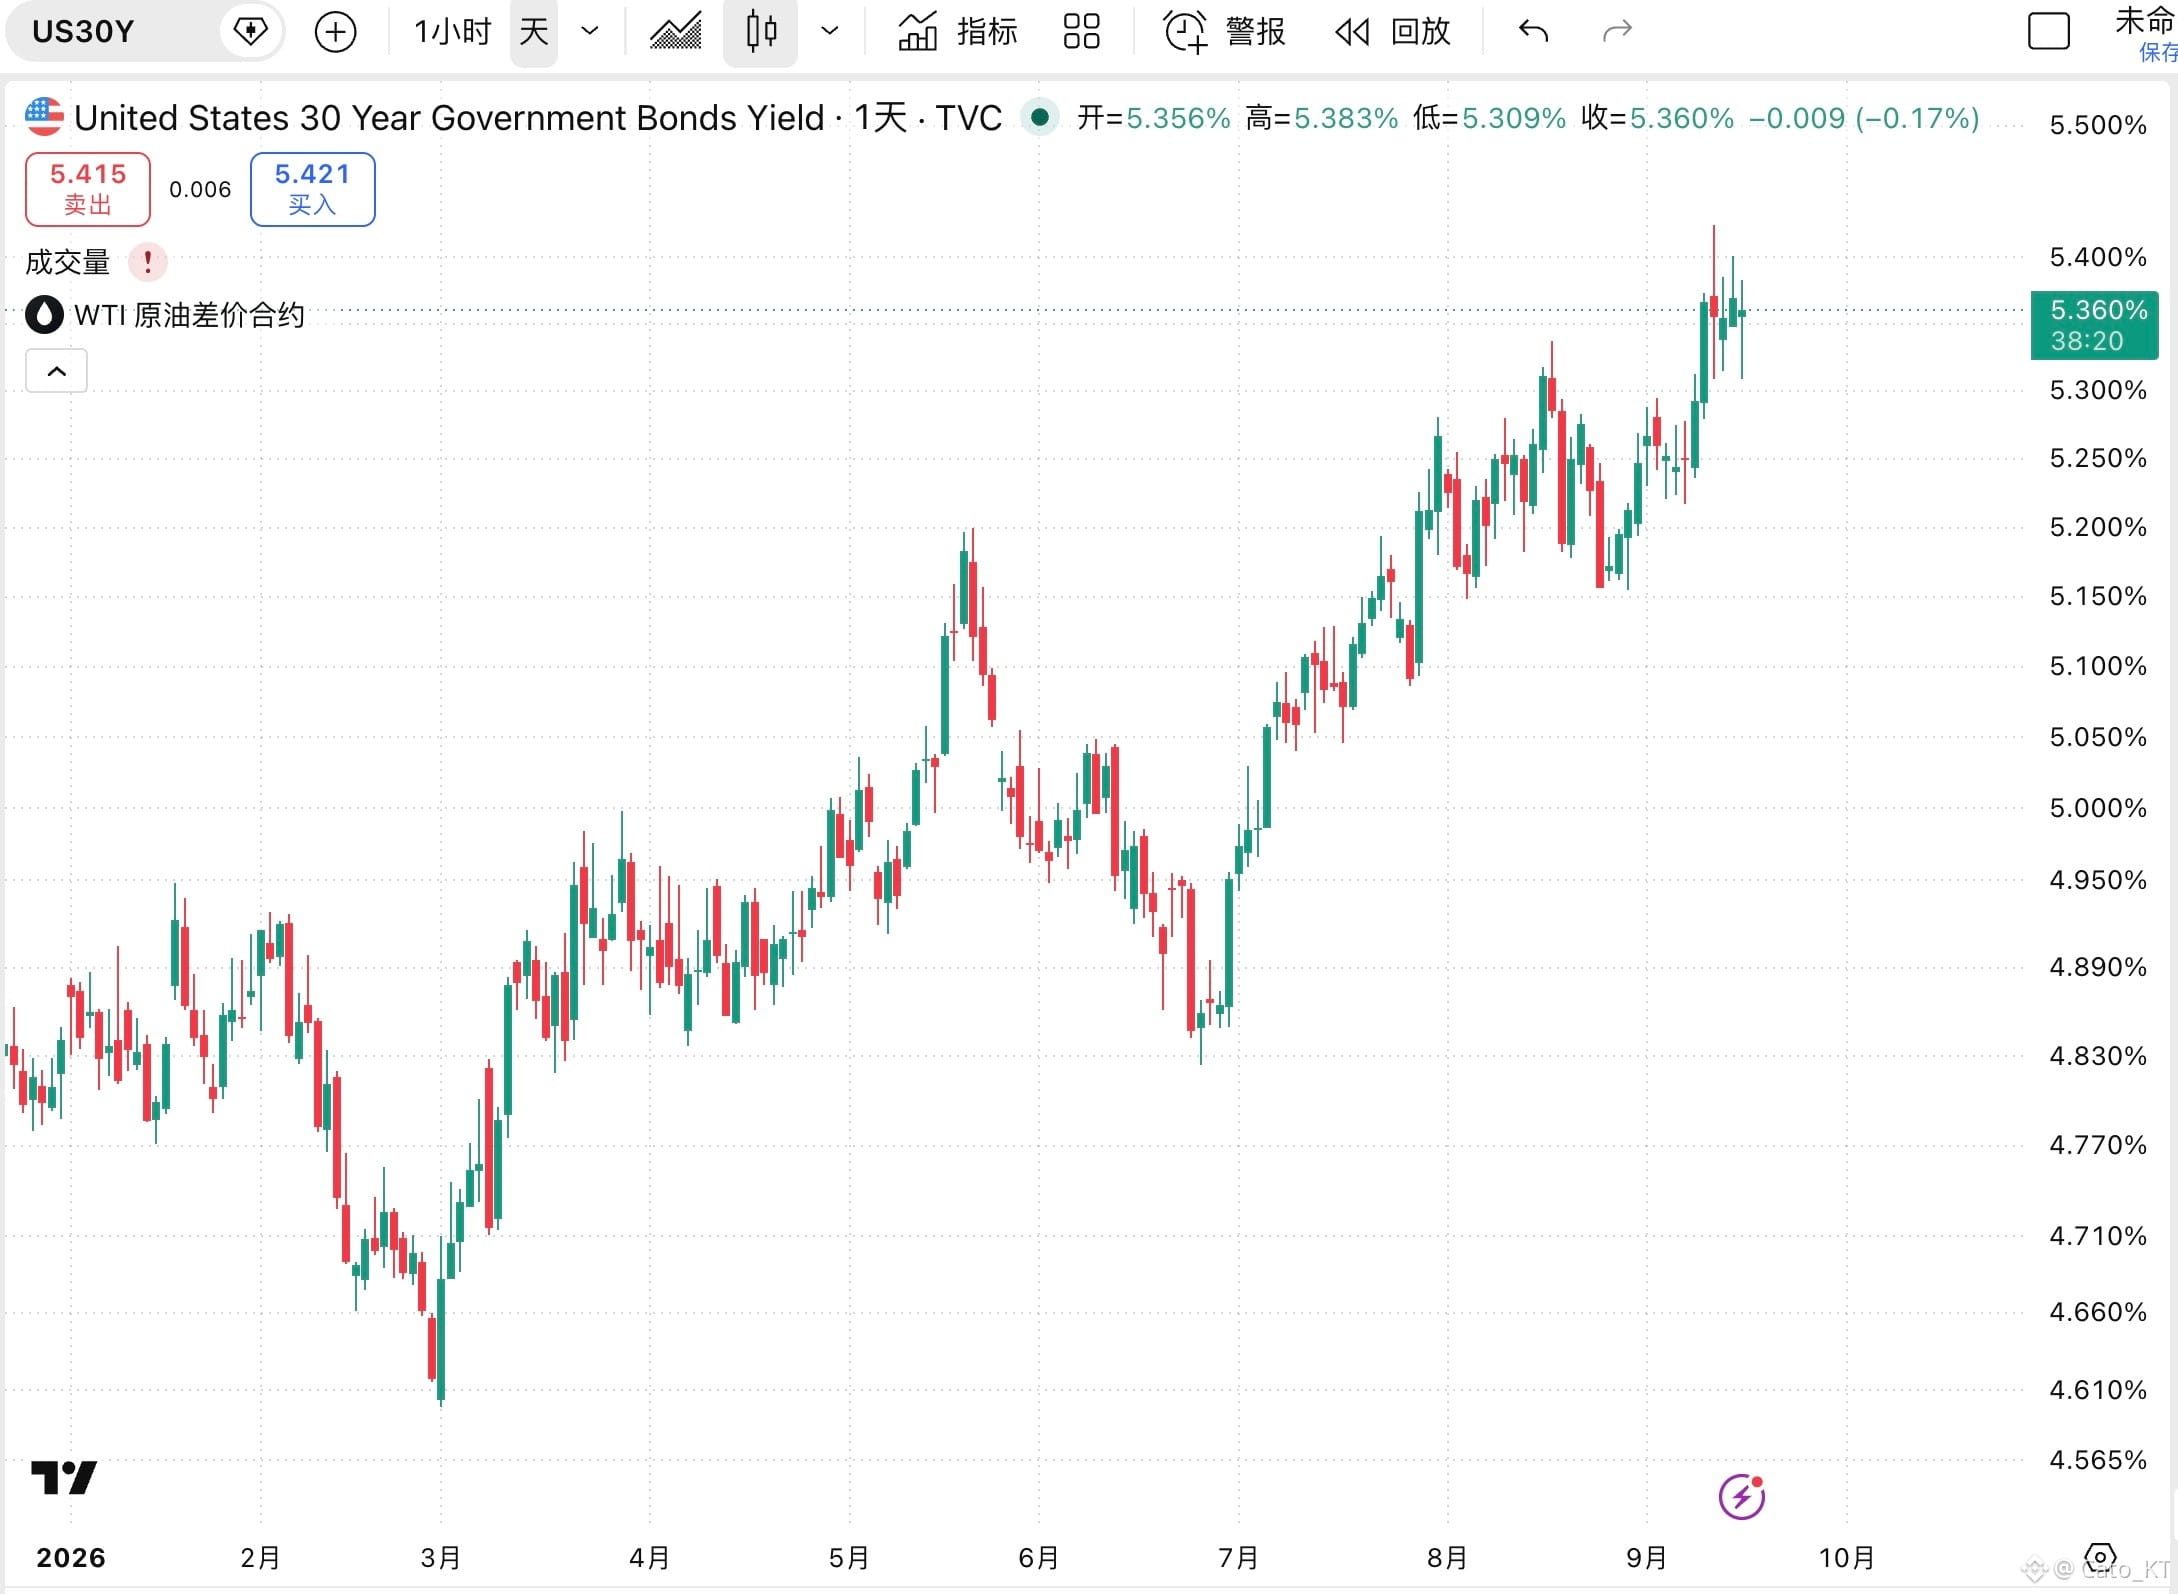
يبدو أن التشديد المتشدد لم ينجح في كبح عوائد السندات الأمريكية لأجل طويل؛ إذ يقترب عائد سندات الخزانة لآجل 10 سنوات مرة أخرى من مستوى تاريخي جديد. كما يرتد عائد سندات 30 سنة ويظل “ملتصقًا” بالارتفاع، لتصبح مشكلة سوق السندات الجديدة تُدفع من جديد إلى بيزنت ووزارة الخزانة.
من الواضح أن أداء سوق السندات الليلة جاء كالتالي: بعد التشديد المتشدد حدث ارتفاع في الأسعار وتراجعت العوائد، وهو ما يدل على وجود أموال تدخل بالشراء. لكن ارتداد العوائد لاحقًا يعني أن من يبيع السندات الطويلة قد يكون أكثر.
وبحسب ما أستطيع رؤيته، فإن هناك حلّين يمكنهما معالجة مشكلات سوق السندات بشكل مباشر في الأجل القصير:
1، أن يُخفض ترامب رأسه ويُسرّع الترويج لمفاوضات إيران-أمريكا، بما يعيد أسعار الطاقة إلى اتجاه هابط.
2، أن يواصل بيزنت بذل مزيد من الجهد، والاستمرار في زيادة شراء السندات الطويلة، وتقليل الإصدار، لتوفير سيولة أكبر للسندات الطويلة. لكن هنا توجد مخاطر: من المحتمل ألا تتمكن إجراءات وزارة الخزانة المتمثلة في إعادة الشراء وتقليل الإصدار من إنقاذ ثقة سوق السندات.
وفقًا للعُرف المعتاد، عندما تكون عوائد الطرف الطويل مرتفعة بهذا الشكل، وبعد أن تُطلق الاحتياطي الفيدرالي إشارات متتابعة بمزيد من رفع الفائدة، فإن رؤوس الأموال ذات النفور من المخاطر ستختار حتمًا شراء السندات الطويلة.
لكن الواقع الآن لا يطابق ذلك. فالأمر ليس أن السوق يرى أن عوائد السندات الأمريكية ما زالت غير كافية. بل السبب هو صدمة التضخم الناجمة عن ارتفاع أسعار الطاقة.
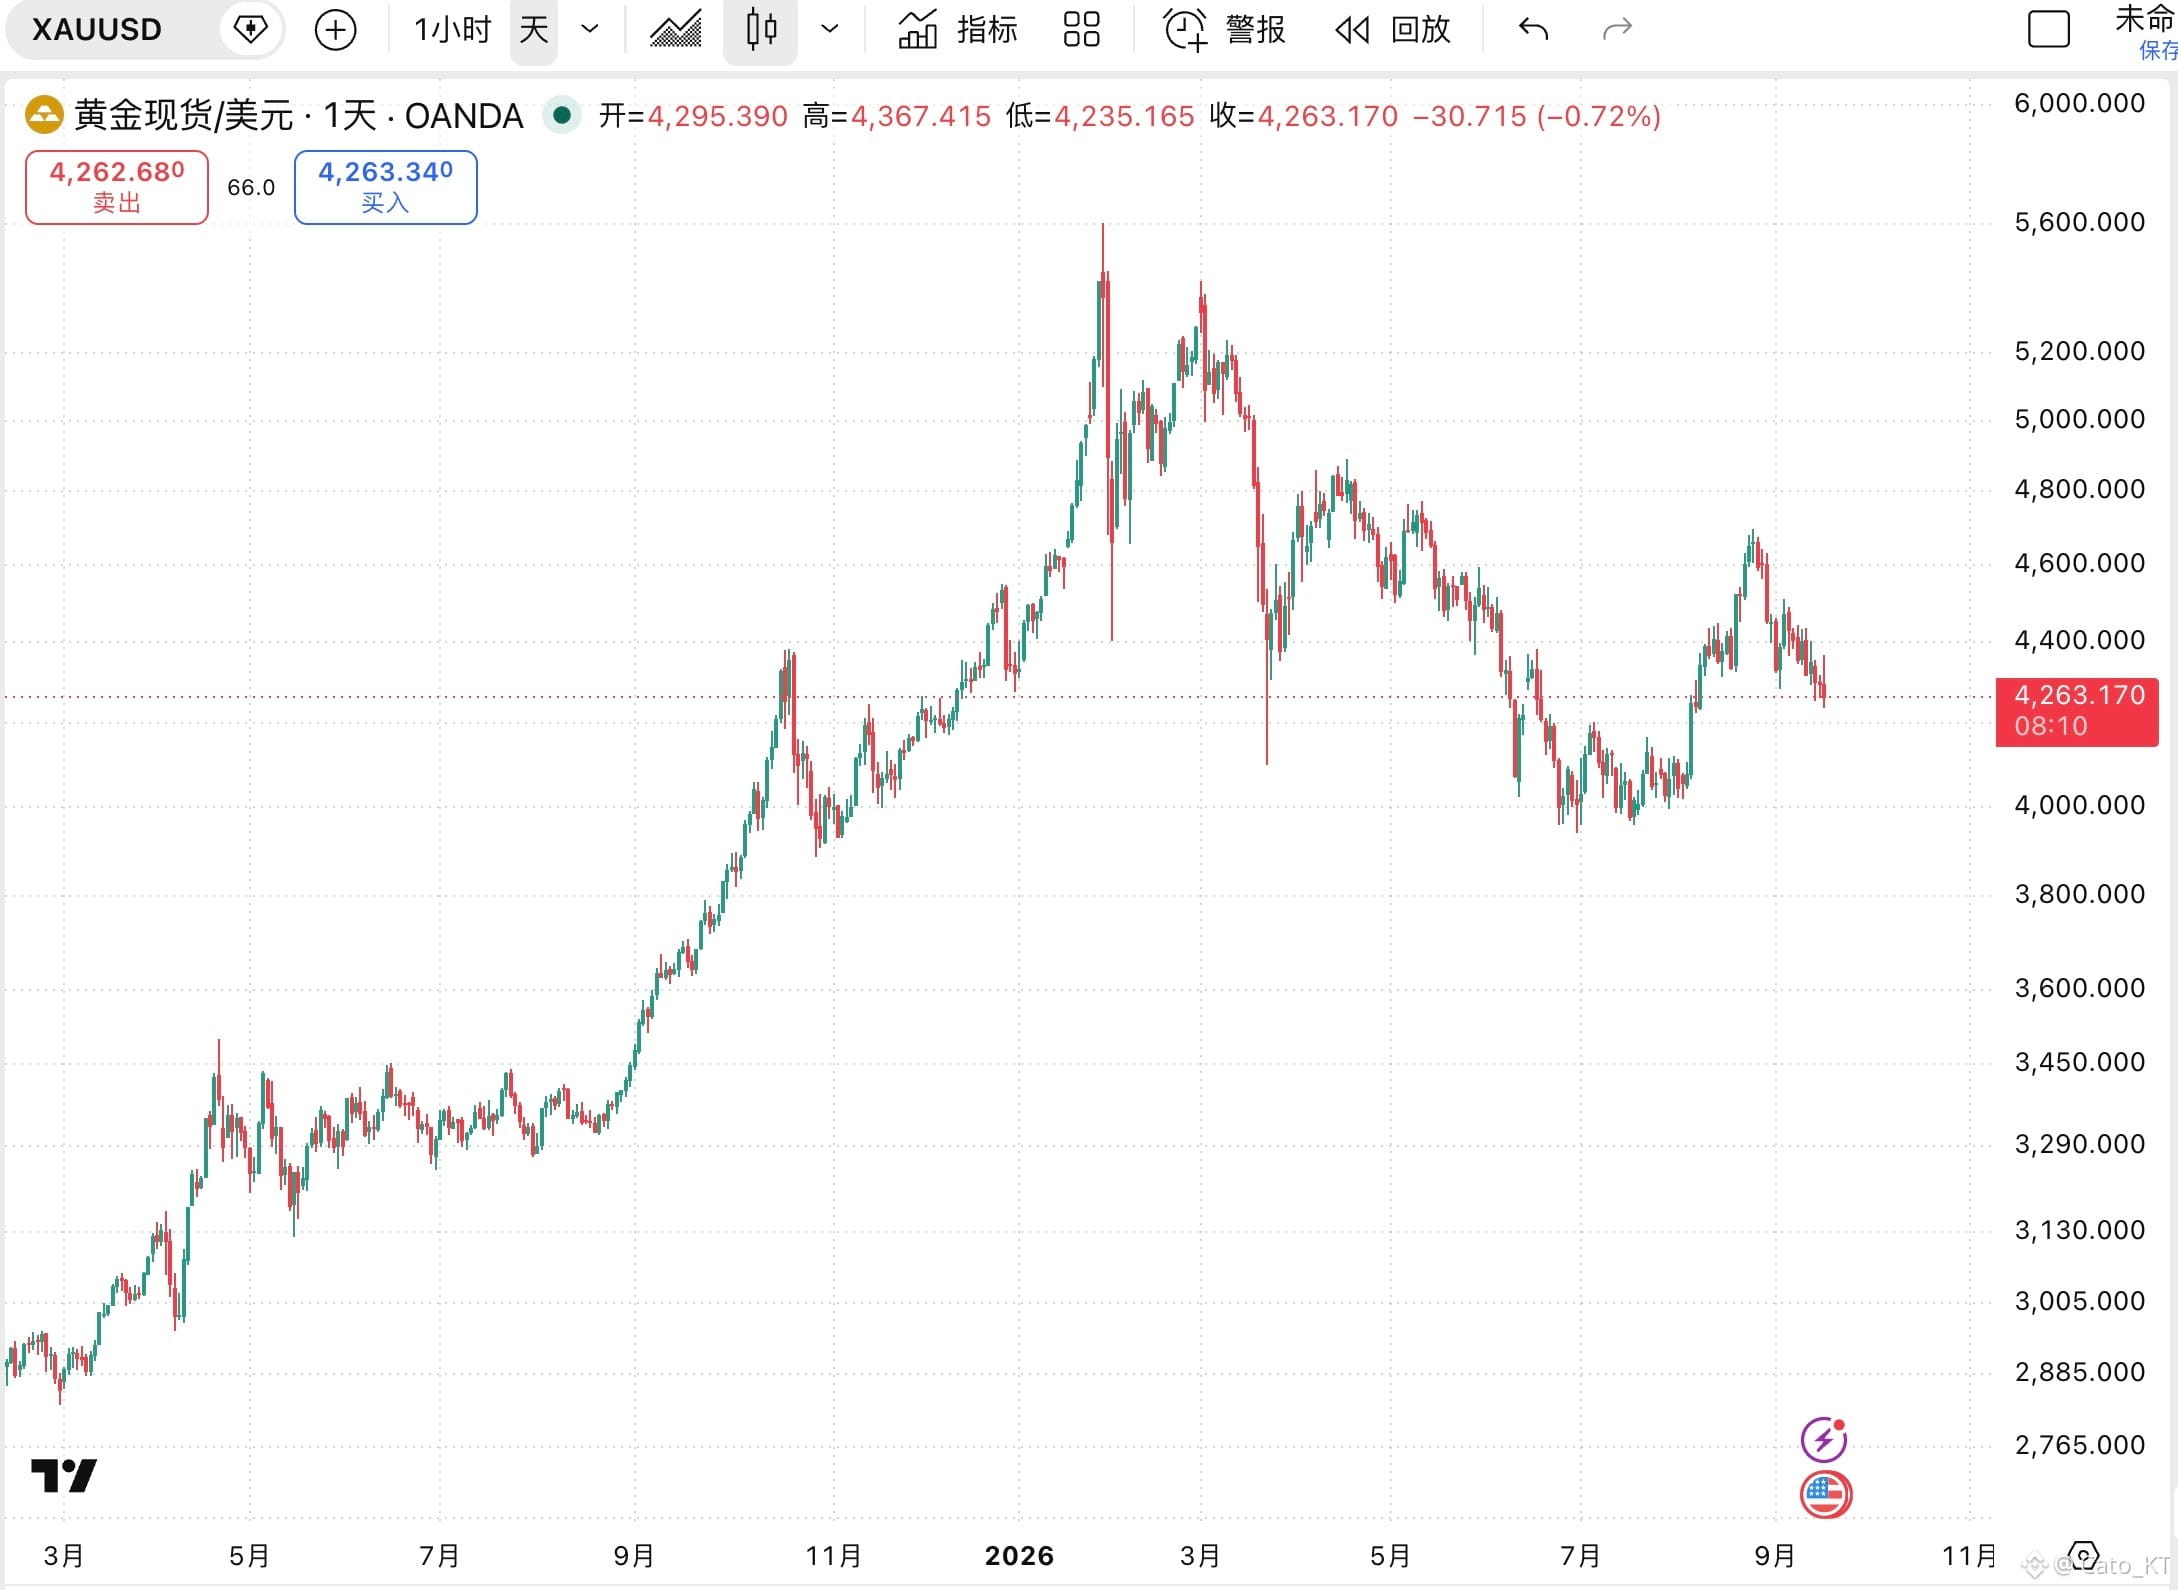
والسبب الأعمق وراء ذلك—وهو ما قد يتجاهله الكثيرون بسهولة—هو أن الثقة في أصول “بلا مخاطر” قد تراجعت، وذلك لأن الجدارة الائتمانية السيادية للحكومة تتآكل في ظل مخاوف العجز المرتفع. وتظهر ملامح كل ذلك منذ أن استقر الذهب عند 4000 دولار، لكن الأمر لم يَلفت انتباه المزيد من الناس بعد!#美联储加息是否已成定局
من الواضح أن أداء سوق السندات الليلة جاء كالتالي: بعد التشديد المتشدد حدث ارتفاع في الأسعار وتراجعت العوائد، وهو ما يدل على وجود أموال تدخل بالشراء. لكن ارتداد العوائد لاحقًا يعني أن من يبيع السندات الطويلة قد يكون أكثر.
وبحسب ما أستطيع رؤيته، فإن هناك حلّين يمكنهما معالجة مشكلات سوق السندات بشكل مباشر في الأجل القصير:
1، أن يُخفض ترامب رأسه ويُسرّع الترويج لمفاوضات إيران-أمريكا، بما يعيد أسعار الطاقة إلى اتجاه هابط.
2، أن يواصل بيزنت بذل مزيد من الجهد، والاستمرار في زيادة شراء السندات الطويلة، وتقليل الإصدار، لتوفير سيولة أكبر للسندات الطويلة. لكن هنا توجد مخاطر: من المحتمل ألا تتمكن إجراءات وزارة الخزانة المتمثلة في إعادة الشراء وتقليل الإصدار من إنقاذ ثقة سوق السندات.
وفقًا للعُرف المعتاد، عندما تكون عوائد الطرف الطويل مرتفعة بهذا الشكل، وبعد أن تُطلق الاحتياطي الفيدرالي إشارات متتابعة بمزيد من رفع الفائدة، فإن رؤوس الأموال ذات النفور من المخاطر ستختار حتمًا شراء السندات الطويلة.
لكن الواقع الآن لا يطابق ذلك. فالأمر ليس أن السوق يرى أن عوائد السندات الأمريكية ما زالت غير كافية. بل السبب هو صدمة التضخم الناجمة عن ارتفاع أسعار الطاقة.
والسبب الأعمق وراء ذلك—وهو ما قد يتجاهله الكثيرون بسهولة—هو أن الثقة في أصول “بلا مخاطر” قد تراجعت، وذلك لأن الجدارة الائتمانية السيادية للحكومة تتآكل في ظل مخاوف العجز المرتفع. وتظهر ملامح كل ذلك منذ أن استقر الذهب عند 4000 دولار، لكن الأمر لم يَلفت انتباه المزيد من الناس بعد!#美联储加息是否已成定局