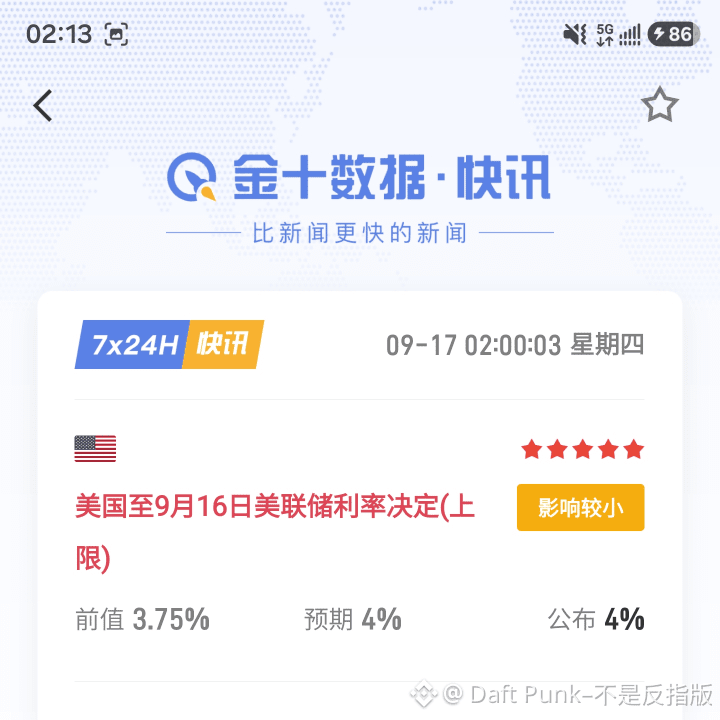

لقد هبطت الأحذية على الأرض. أعلن الاحتياطي الفيدرالي رفع الفائدة بمقدار 25 نقطة أساس، ليصل معدل الأموال الفيدرالية إلى نطاق 3.75%—4%، وهي أول مرة يرفع فيها الفائدة منذ ثلاث سنوات. بعد الإعلان، لم يظهر هلع في السوق؛ بل شهدت الأسعار ارتدادًا بطيئًا. وتفصيلة كهذه تستحق التأمل أكثر من قرار رفع الفائدة نفسه.
الإجابة تكمن في التوقعات. قبل الاجتماع بوقت طويل، كانت سوق مبادلات الفائدة قد ضمنت تقريبًا أكثر من 90% من احتمالية هذا الرفع، أي إن قدرًا يقارب 23 نقطة أساس من التشديد كان قد انعكس مسبقًا في السعر. فالتصريحات المتشددة التي أدلى بها فوش في جاكسون هول، ثم بيانات التوظيف القوية في أغسطس، إضافة إلى ارتفاع أسعار النفط بفعل توتر الأوضاع في الشرق الأوسط—خطت كل خطوة إلى أن تمهد بشكل تدريجي الحالة النفسية للسوق. وقد استكمل المتداولون خلال بضعة أسابيع تعديلاتهم الدفاعية للمراكز: فقد بُنيت مراكز كان على الدببة بناؤها، وخُفّض الرافعة المالية حيث يلزم. وعندما حان لحظة صدور القرار، لم يعد الخبر السيئ يحمل قوة إحداث صدمة جديدة، بل ظهرت حتى علامات على وجود إفراط في المراهنة على الهبوط.
وهذا هو الشكل النمطي لما يُعرف بـ"شراء التوقعات وبيع الوقائع" لكن في الاتجاه المعاكس. لقد تم استهلاك الأخبار السلبية في مرحلة التسعير؛ وبعد أن نزلت على الأرض، تحولت بدلًا من ذلك إلى إبطال عامل عدم اليقين. سقطت السيف المعلق فوق الرؤوس على الأرض، وحدّت أسوأ السيناريوهات من نفسها؛ ومن ثم كانت الأموال التي تراقب مترددة بطبيعتها مستعدة للعودة إلى الدخول، والارتداد هو التعبير المباشر عن هذه الحالة الذهنية.
أما المرحلة المقبلة فليست الحاسمة هذه المرة الخاصة بـ25 نقطة أساس، بل المسار. ما الشكل الذي ستُرسم به مصفوفة النقاط، وكيف سيُعبّر فوش عن موقفه من زيادات الفائدة اللاحقة، وهل يمكن للتضخم أن يصمد تحت صدمات الطاقة—كل ذلك هو ما سيحدد المدة التي سيبقى فيها رأس المال. وبالنسبة للمستثمرين، فإن استيعاب رفع واحد للفائدة لا يعني نهاية دورة التشديد؛ فقد تستمر بيئة انتقال مركز الفائدة إلى الأعلى حتى عام 2027. في الوقت الراهن، فإن الاطمئنان والدخول في السوق هو إصلاح للمشاعر، لكن المراكز اللاحقة يجب أن تستمر في التتبع وفقًا للبيانات. لا تعتبروا إتمام خبر سلبي واحد بالكامل سببًا كافيًا لتحويل الاتجاه إلى انعكاس. $ZEC
الإجابة تكمن في التوقعات. قبل الاجتماع بوقت طويل، كانت سوق مبادلات الفائدة قد ضمنت تقريبًا أكثر من 90% من احتمالية هذا الرفع، أي إن قدرًا يقارب 23 نقطة أساس من التشديد كان قد انعكس مسبقًا في السعر. فالتصريحات المتشددة التي أدلى بها فوش في جاكسون هول، ثم بيانات التوظيف القوية في أغسطس، إضافة إلى ارتفاع أسعار النفط بفعل توتر الأوضاع في الشرق الأوسط—خطت كل خطوة إلى أن تمهد بشكل تدريجي الحالة النفسية للسوق. وقد استكمل المتداولون خلال بضعة أسابيع تعديلاتهم الدفاعية للمراكز: فقد بُنيت مراكز كان على الدببة بناؤها، وخُفّض الرافعة المالية حيث يلزم. وعندما حان لحظة صدور القرار، لم يعد الخبر السيئ يحمل قوة إحداث صدمة جديدة، بل ظهرت حتى علامات على وجود إفراط في المراهنة على الهبوط.
وهذا هو الشكل النمطي لما يُعرف بـ"شراء التوقعات وبيع الوقائع" لكن في الاتجاه المعاكس. لقد تم استهلاك الأخبار السلبية في مرحلة التسعير؛ وبعد أن نزلت على الأرض، تحولت بدلًا من ذلك إلى إبطال عامل عدم اليقين. سقطت السيف المعلق فوق الرؤوس على الأرض، وحدّت أسوأ السيناريوهات من نفسها؛ ومن ثم كانت الأموال التي تراقب مترددة بطبيعتها مستعدة للعودة إلى الدخول، والارتداد هو التعبير المباشر عن هذه الحالة الذهنية.
أما المرحلة المقبلة فليست الحاسمة هذه المرة الخاصة بـ25 نقطة أساس، بل المسار. ما الشكل الذي ستُرسم به مصفوفة النقاط، وكيف سيُعبّر فوش عن موقفه من زيادات الفائدة اللاحقة، وهل يمكن للتضخم أن يصمد تحت صدمات الطاقة—كل ذلك هو ما سيحدد المدة التي سيبقى فيها رأس المال. وبالنسبة للمستثمرين، فإن استيعاب رفع واحد للفائدة لا يعني نهاية دورة التشديد؛ فقد تستمر بيئة انتقال مركز الفائدة إلى الأعلى حتى عام 2027. في الوقت الراهن، فإن الاطمئنان والدخول في السوق هو إصلاح للمشاعر، لكن المراكز اللاحقة يجب أن تستمر في التتبع وفقًا للبيانات. لا تعتبروا إتمام خبر سلبي واحد بالكامل سببًا كافيًا لتحويل الاتجاه إلى انعكاس. $ZEC