في البنية التحتية لـ DeFi، هناك مشروعين يمثلان شيئًا مثيرًا للاهتمام للغاية:
🇺🇸 النظام الأمريكي: $LINK
🇪🇺 النظام الأوروبي: $AAVE
أحدهما يعالج مسألة «كيف تتصل بيئة السلسلة (on-chain) بالعالم خارج السلسلة». والآخر يعالج مسألة «كيف تُقرض وتُقترَض الأموال على السلسلة (on-chain)».
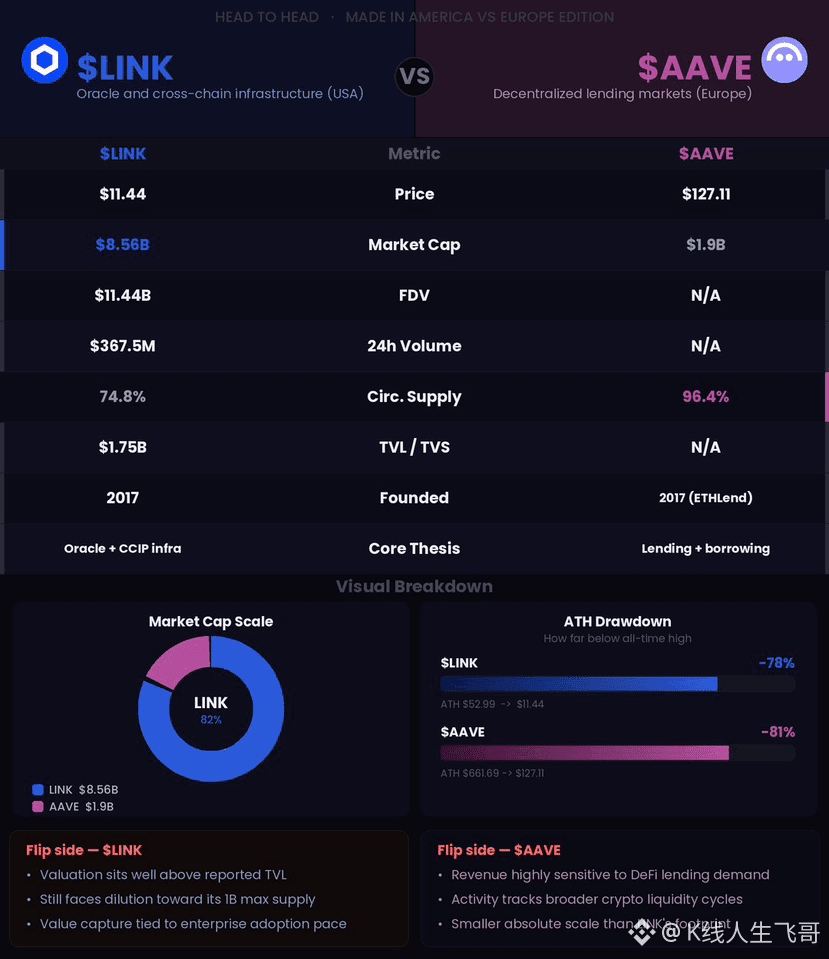
وراء LINK شركة Chainlink، ويتركز عملها الأساسي في منصات التنبؤات (الـ Oracles) وCCIP وبنية البيانات التحتية. السعر الحالي قرابة 11.44، والقيمة السوقية 8.56 مليار، والكمية المتداولة حوالي 748 مليون/1 مليار، وTVL يبلغ نحو 1.75 مليار. وفقًا لبيانات سبتمبر 2026، قامت Chainlink بإتاحة قيمة تداول تقارب 341.8 تريليون دولار، ونقلات CCIP التراكمية بلغت حوالي 24.12 مليار.
لكن مشكلة LINK واضحة أيضًا: مقارنةً بـ TVL الخاص بها، فإن التقييم ليس منخفضًا، ولا يزال هناك مجال للتخفيف (dilution) بدرجة ما قبل الوصول إلى الحد الأقصى للإمداد البالغ 1 مليار عملة.
أما AAVE فهو يراهن على إقراض واقتراض DeFi بشكل مباشر. نشأ Aave من ETHLend، وللمؤسس Stani Kulechov علاقة عميقة جدًا مع فنلندا. حاليًا تبلغ القيمة السوقية حوالي 1.9 مليار، والرسوم خلال 24 ساعة تقارب 1.84 مليون، وإيراد البروتوكول نحو 250 ألف. وصلت الودائع التراكمية إلى 2.685 تريليون دولار، والقروض التراكمية إلى حوالي 780 مليار دولار، كما أن V4 بدأت أيضًا في نشر متعدد السلاسل (multi-chain).
لذلك، هذان المشروعان جوهريًا يمثلان منطقين استثماريين مختلفين في DeFi:
LINK = البنية التحتية بين البلوكشين والواقع.
$AAVE = البروتوكول الأساسي في سوق الإقراض اللامركزي.
أحدهما أقرب للبنية التحتية، والآخر أكثر مباشرة في استهلاك أنشطة التمويل داخل DeFi.
إذا كنت تنظر فقط إلى عوائد سوق الثيران (Bull Market)، فأيّهما تفضّل: LINK أم AAVE؟؟؟
🇺🇸 النظام الأمريكي: $LINK
🇪🇺 النظام الأوروبي: $AAVE
أحدهما يعالج مسألة «كيف تتصل بيئة السلسلة (on-chain) بالعالم خارج السلسلة». والآخر يعالج مسألة «كيف تُقرض وتُقترَض الأموال على السلسلة (on-chain)».
وراء LINK شركة Chainlink، ويتركز عملها الأساسي في منصات التنبؤات (الـ Oracles) وCCIP وبنية البيانات التحتية. السعر الحالي قرابة 11.44، والقيمة السوقية 8.56 مليار، والكمية المتداولة حوالي 748 مليون/1 مليار، وTVL يبلغ نحو 1.75 مليار. وفقًا لبيانات سبتمبر 2026، قامت Chainlink بإتاحة قيمة تداول تقارب 341.8 تريليون دولار، ونقلات CCIP التراكمية بلغت حوالي 24.12 مليار.
لكن مشكلة LINK واضحة أيضًا: مقارنةً بـ TVL الخاص بها، فإن التقييم ليس منخفضًا، ولا يزال هناك مجال للتخفيف (dilution) بدرجة ما قبل الوصول إلى الحد الأقصى للإمداد البالغ 1 مليار عملة.
أما AAVE فهو يراهن على إقراض واقتراض DeFi بشكل مباشر. نشأ Aave من ETHLend، وللمؤسس Stani Kulechov علاقة عميقة جدًا مع فنلندا. حاليًا تبلغ القيمة السوقية حوالي 1.9 مليار، والرسوم خلال 24 ساعة تقارب 1.84 مليون، وإيراد البروتوكول نحو 250 ألف. وصلت الودائع التراكمية إلى 2.685 تريليون دولار، والقروض التراكمية إلى حوالي 780 مليار دولار، كما أن V4 بدأت أيضًا في نشر متعدد السلاسل (multi-chain).
لذلك، هذان المشروعان جوهريًا يمثلان منطقين استثماريين مختلفين في DeFi:
LINK = البنية التحتية بين البلوكشين والواقع.
$AAVE = البروتوكول الأساسي في سوق الإقراض اللامركزي.
أحدهما أقرب للبنية التحتية، والآخر أكثر مباشرة في استهلاك أنشطة التمويل داخل DeFi.
إذا كنت تنظر فقط إلى عوائد سوق الثيران (Bull Market)، فأيّهما تفضّل: LINK أم AAVE؟؟؟