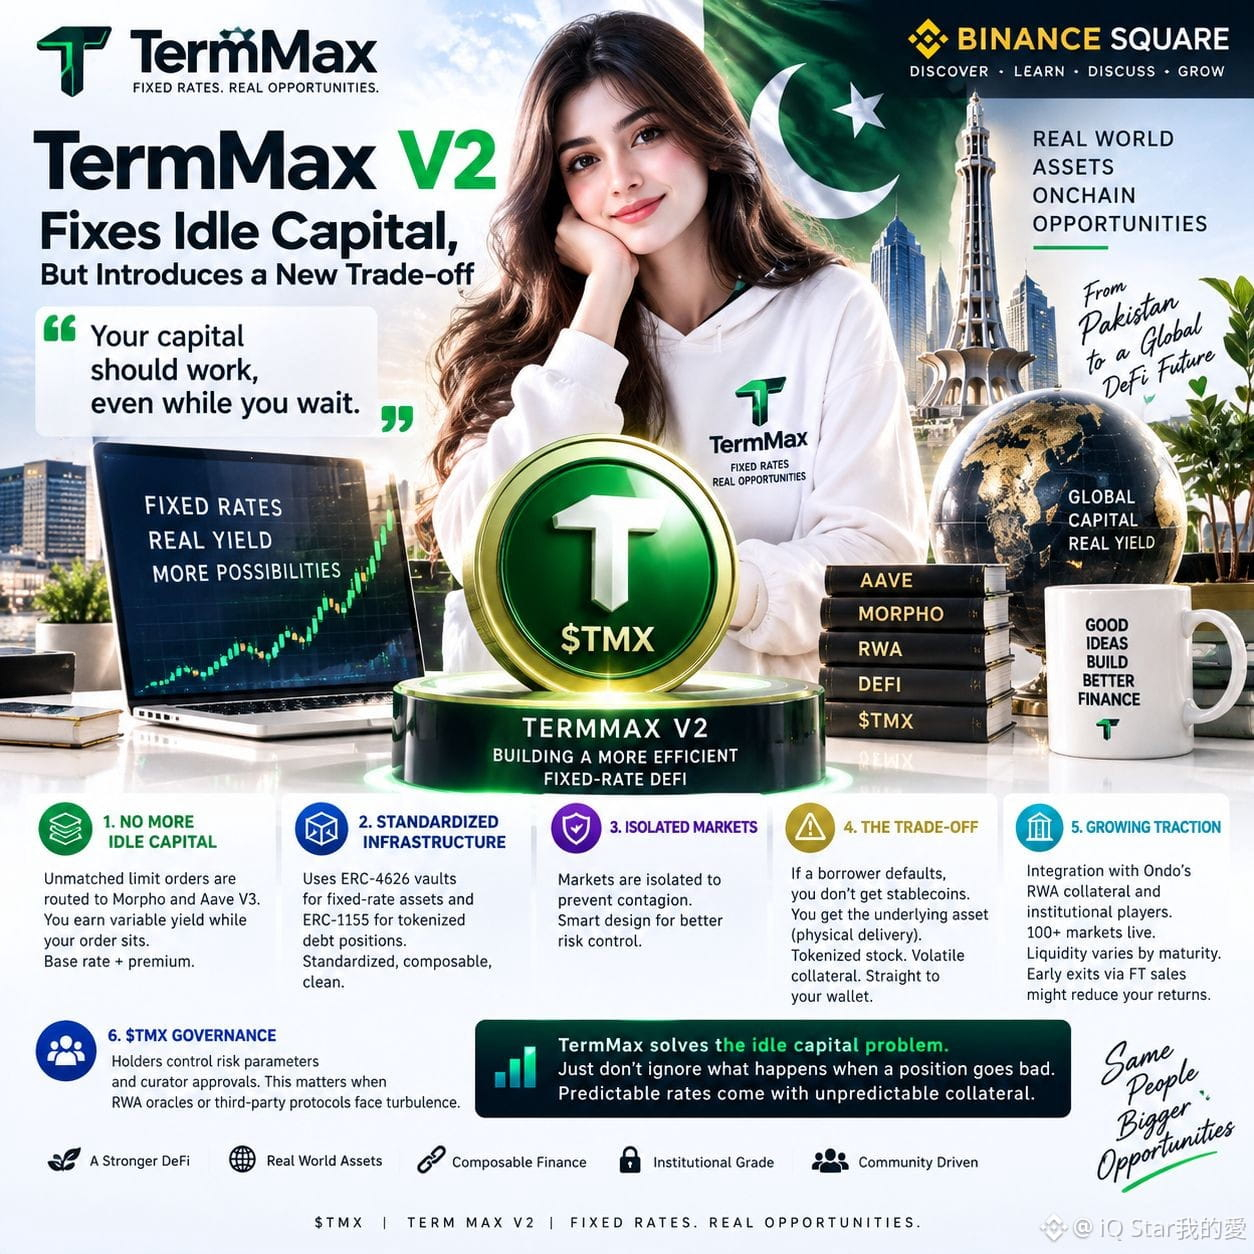

@TermMax V2 تحل مشكلة كانت التمويل اللامركزي ثابت السعر يواجهها منذ وقت طويل: ماذا يحدث لرأس المال أثناء انتظار تنفيذ الطلب؟
عادةً ما تأتي المعدلات القابلة للتوقع بتكلفة مزعجة — سيولة خاملة.
تواجه TermMax V2 هذه المشكلة عبر العائد الأساسي القابل للتركيب (Composable Base Yield). يمكن للصناديق استخدام مصادر عوائد أساسية مثل Aave وغيرها من الصناديق المتوافقة مع ERC-4626 مثل Morpho، مما يسمح بأن يستمر رأس المال في توليد عائد أساسي بينما يتم مطابقته.
وهذا يغيّر المعادلة.
لم تعد ببساطة تختار بين التعرض بسعر ثابت ووضع رأس المال للعمل في مكان آخر. تحاول TermMax جعل فترة الانتظار منتِجة.
لكن هناك جانب آخر للقصة.
الإقراض بسعر ثابت يزيل نوعًا واحدًا من عدم اليقين: تقلب معدلات الفائدة.
لا يزيل كل أنواع المخاطر.
لا تزال الضمانات والسيولة والاستحقاق والتنفيذ مهمة. إن معدل إقراض يمكن التنبؤ به لا يعني تلقائيًا خروجًا يمكن التنبؤ به.
وهنا تصبح TermMax أكثر إثارة للاهتمام من مجرد سرد “DeFi بسعر ثابت” بسيط.
تُدخل V2 أيضًا أوامر ذرّية (Atomic Orders) و”إلغاء/تفكيك ذكي” (Smart Unwind) ومُجمّع أوامر (Order Aggregator) مصممًا لتحسين كفاءة السيولة والتنفيذ عبر البروتوكول.
بشكل أساسي، تحاول TermMax جعل المراكز ذات السعر الثابت أكثر قابلية للتركيب بدلًا من ترك رأس المال محبوسًا في استراتيجية واحدة معزولة.
السؤال الأساسي ليس فقط:
“هل يمكن لـ TermMax تقديم معدلات يمكن التنبؤ بها؟”
بل هو:
“هل يمكن للبنية التحتية للمعدلات القابلة للتوقع أن تظل سائلة ومنتِجة وفعّالة عندما تتغير ظروف السوق؟”
وهذا الجزء هو ما كنت سأراقبه عن كثب.
المعدلات الثابتة تحل عدم يقين المعدلات.
لكنها لا تجعل مخاطر السيولة تختفي.#TermMax $TMX
عادةً ما تأتي المعدلات القابلة للتوقع بتكلفة مزعجة — سيولة خاملة.
تواجه TermMax V2 هذه المشكلة عبر العائد الأساسي القابل للتركيب (Composable Base Yield). يمكن للصناديق استخدام مصادر عوائد أساسية مثل Aave وغيرها من الصناديق المتوافقة مع ERC-4626 مثل Morpho، مما يسمح بأن يستمر رأس المال في توليد عائد أساسي بينما يتم مطابقته.
وهذا يغيّر المعادلة.
لم تعد ببساطة تختار بين التعرض بسعر ثابت ووضع رأس المال للعمل في مكان آخر. تحاول TermMax جعل فترة الانتظار منتِجة.
لكن هناك جانب آخر للقصة.
الإقراض بسعر ثابت يزيل نوعًا واحدًا من عدم اليقين: تقلب معدلات الفائدة.
لا يزيل كل أنواع المخاطر.
لا تزال الضمانات والسيولة والاستحقاق والتنفيذ مهمة. إن معدل إقراض يمكن التنبؤ به لا يعني تلقائيًا خروجًا يمكن التنبؤ به.
وهنا تصبح TermMax أكثر إثارة للاهتمام من مجرد سرد “DeFi بسعر ثابت” بسيط.
تُدخل V2 أيضًا أوامر ذرّية (Atomic Orders) و”إلغاء/تفكيك ذكي” (Smart Unwind) ومُجمّع أوامر (Order Aggregator) مصممًا لتحسين كفاءة السيولة والتنفيذ عبر البروتوكول.
بشكل أساسي، تحاول TermMax جعل المراكز ذات السعر الثابت أكثر قابلية للتركيب بدلًا من ترك رأس المال محبوسًا في استراتيجية واحدة معزولة.
السؤال الأساسي ليس فقط:
“هل يمكن لـ TermMax تقديم معدلات يمكن التنبؤ بها؟”
بل هو:
“هل يمكن للبنية التحتية للمعدلات القابلة للتوقع أن تظل سائلة ومنتِجة وفعّالة عندما تتغير ظروف السوق؟”
وهذا الجزء هو ما كنت سأراقبه عن كثب.
المعدلات الثابتة تحل عدم يقين المعدلات.
لكنها لا تجعل مخاطر السيولة تختفي.#TermMax $TMX