
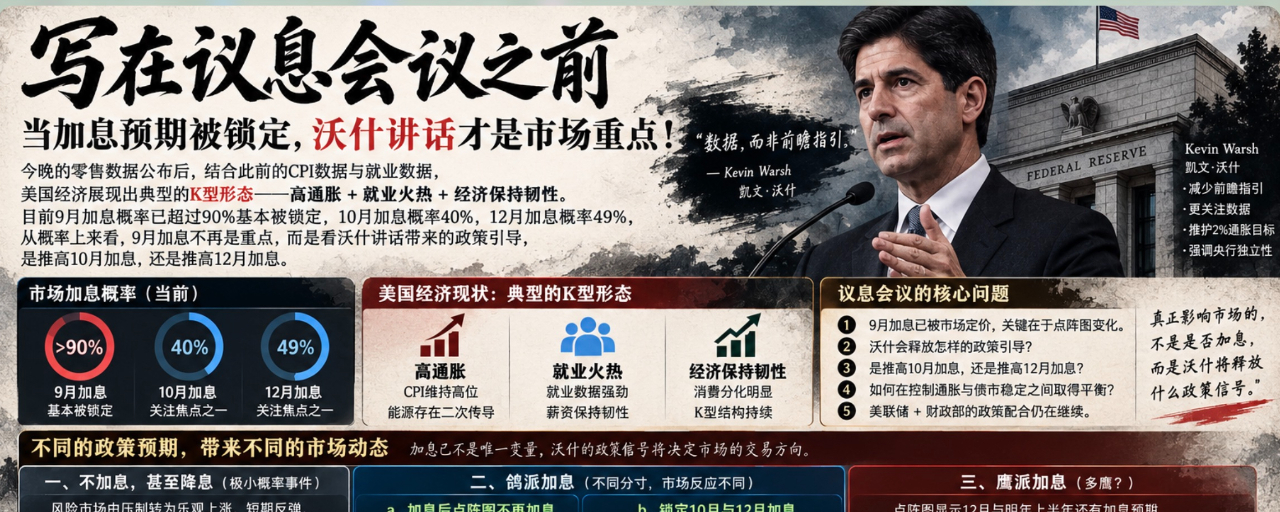

قبل اجتماع لجنة السياسة النقدية (الاجتماع بشأن الفائدة)، عندما يتم تثبيت توقعات رفع الفائدة، تصبح كلمة ووش هي محور اهتمام السوق!
بعد إعلان بيانات التجزئة الليلة، وبالاقتران مع بيانات مؤشر أسعار المستهلكين (CPI) والوظائف السابقة، تُظهر الاقتصاد الأميركي نمطًا نموذجيًا من شكل K—ارتفاع تضخم مع بقاء التوظيف حارًا + استمرار مرونة الاقتصاد
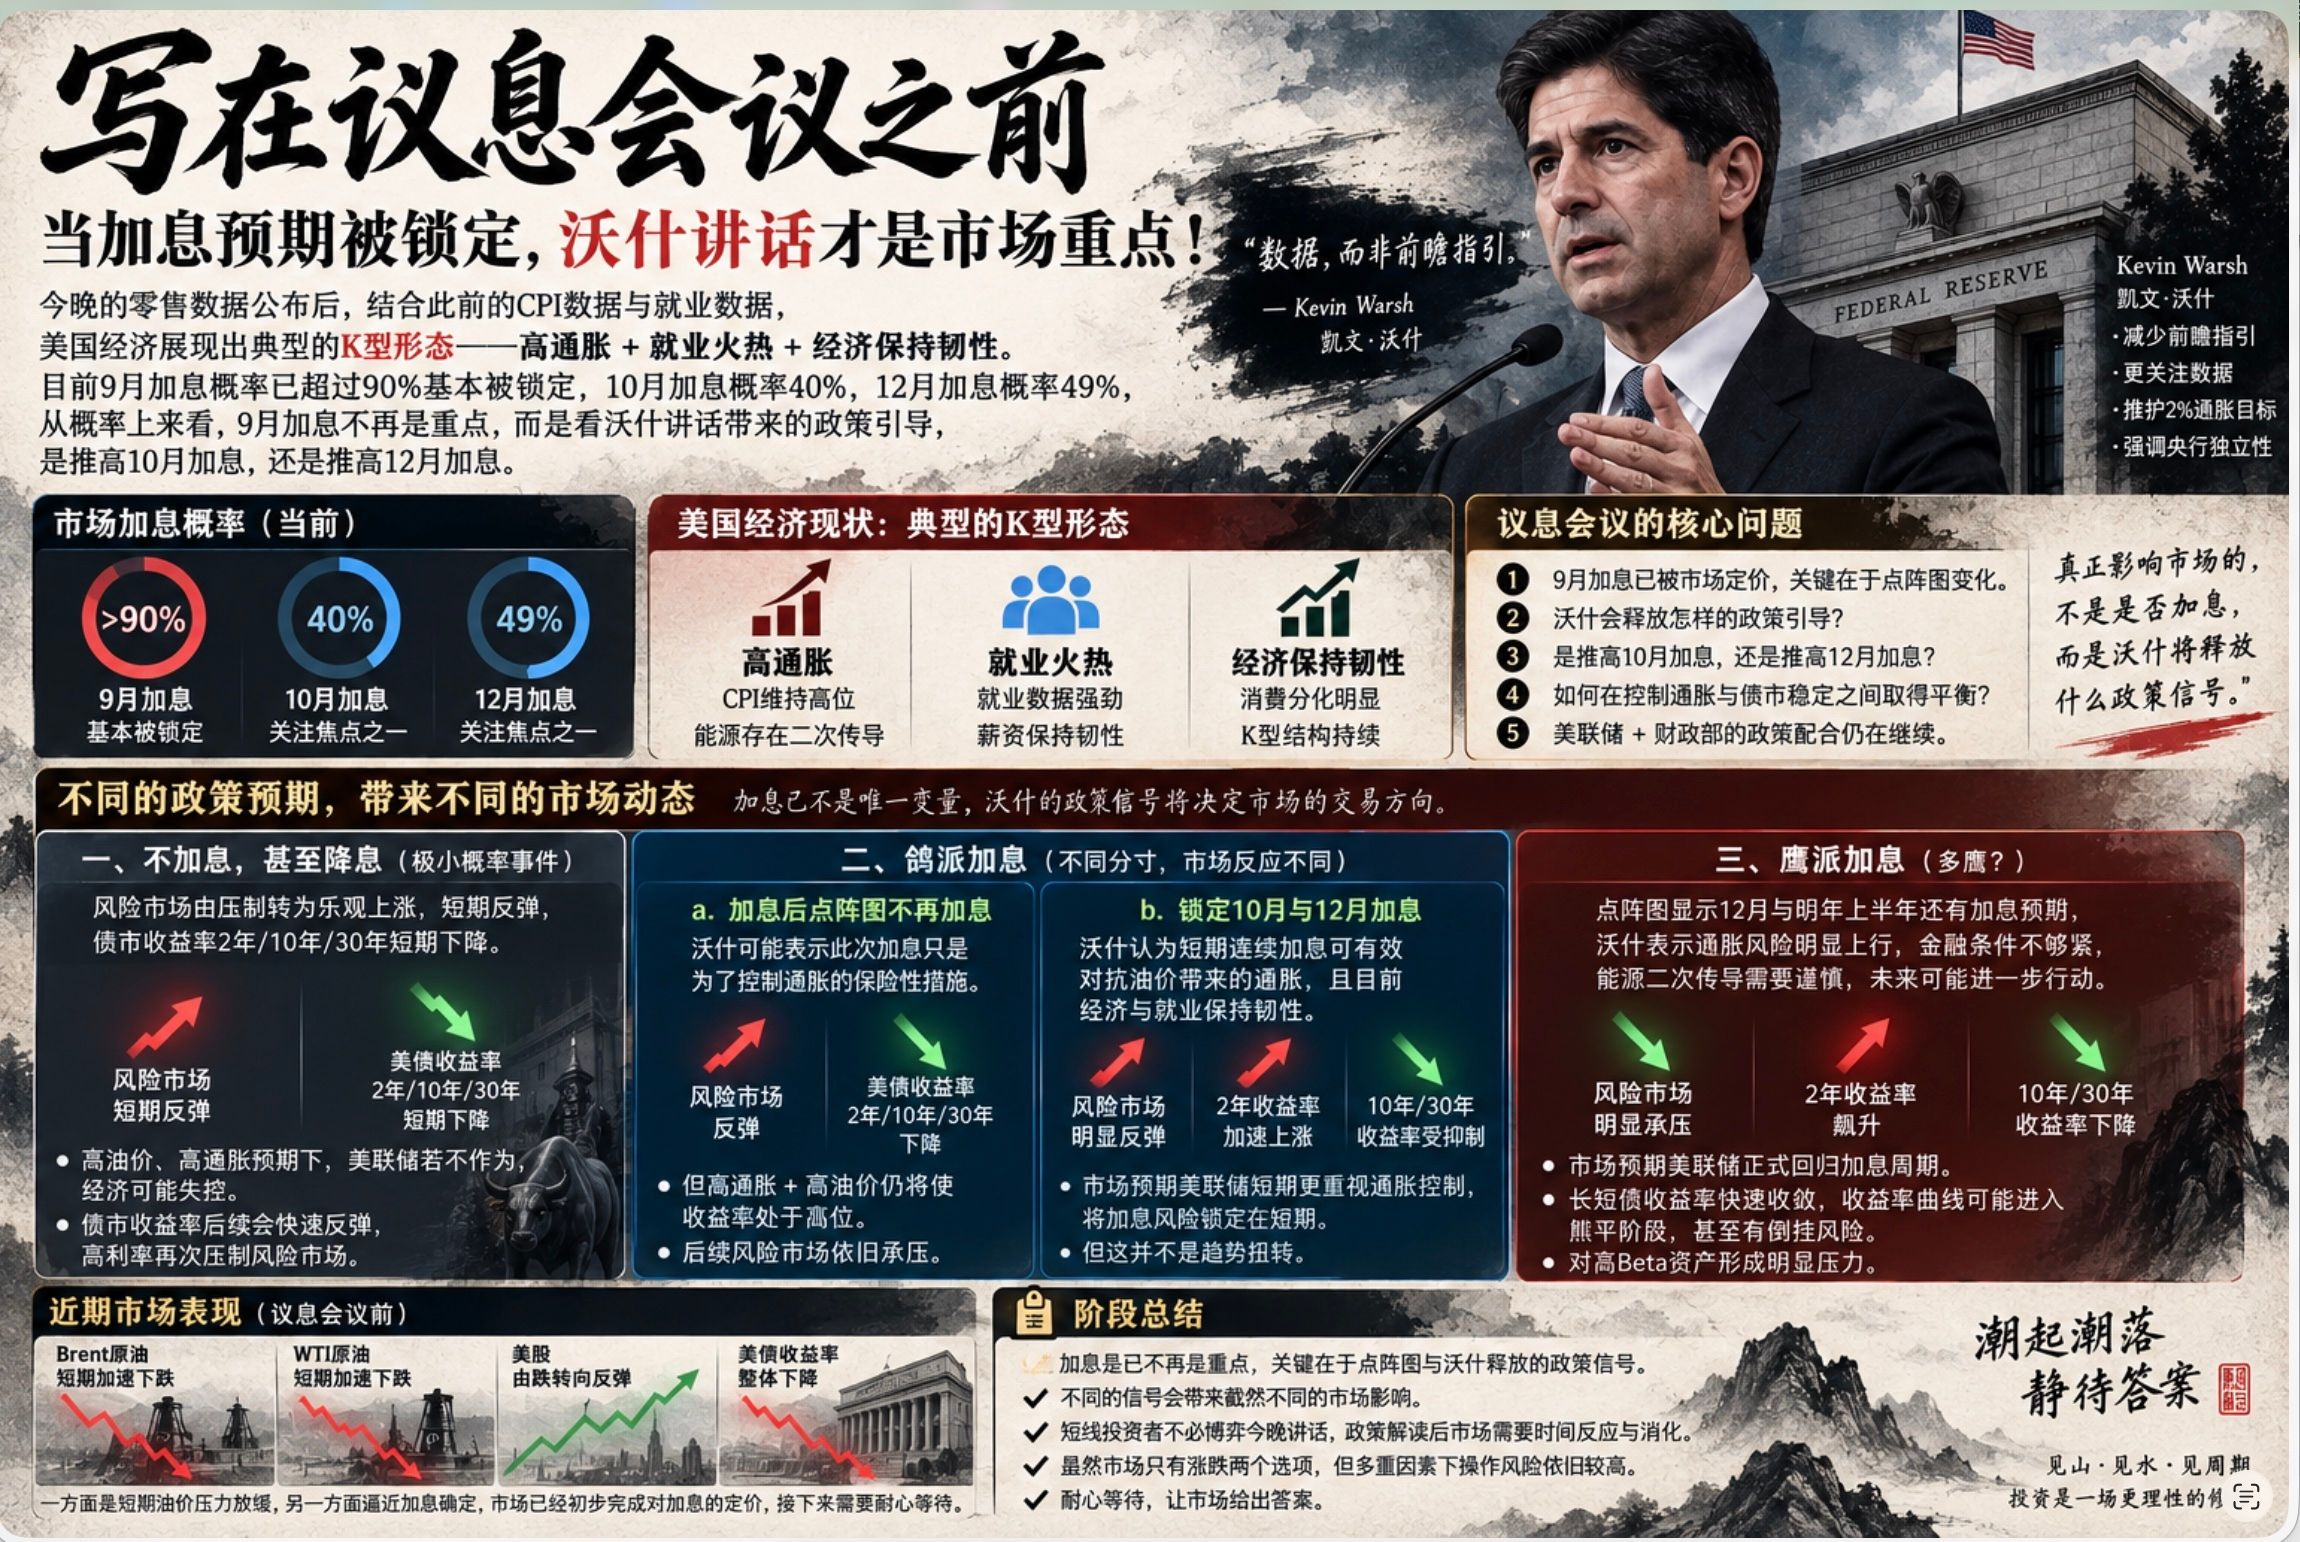
وفي الوقت الحالي، فإن احتمالية رفع الفائدة في سبتمبر أعلى من 90% تقريبًا وقد تم تثبيتها إلى حد كبير، بينما تبلغ احتمالية رفع الفائدة في أكتوبر 40%، وفي ديسمبر 49%؛ ومن منظور الاحتمالات، لم يعد رفع الفائدة في سبتمبر هو النقطة الأهم، بل العبرة بما ستقوله كلمة ووش من توجيهات سياسات—هل ستدفع إلى رفع الفائدة في أكتوبر، أم إلى رفع الفائدة في ديسمبر؟
وفقًا للسياسة السابقة التي تتضمن تقليل إرشادات التوجيه المسبق والاعتماد على البيانات محلّ المتابعة، فإن البيانات الحالية بالفعل تمنح ووش مساحة أكبر للسياسات، ولكن ما زال يتعين على ووش أخذ قضية أسواق السندات في الاعتبار؛ إذ إننا حاليًا نمر بمرحلة تنسيق نموذجية بين مجلس الاحتياطي الفيدرالي ووزارة الخزانة لضبط الأوضاع الاقتصادية
تؤدي توقعات مختلفة إلى ديناميكيات سوق مختلفة:
لا يتم رفع الفائدة، بل حتى خفض الفائدة، احتمال ضئيل جدًا،
تحولَت الأسواق ذات المخاطر من ضغط إلى تفاؤل وصعود، مع ارتداد على المدى القصير. انخفضت عوائد سندات الدين 2 سنة و10 سنوات و30 سنة على المدى القصير. لكن بعد ذلك، سيتعين على السوق مواجهة سؤال محوري: مع ارتفاع أسعار النفط وارتفاع توقعات التضخم، إذا لم يتحرك مجلس الاحتياطي الفيدرالي، فهل سيخرج الاقتصاد عن السيطرة؟ ستعاود عوائد سندات الدين الارتداد بسرعة لاحقًا، وستظل الفائدة المرتفعة تضغط على الأسواق ذات المخاطر مرة أخرى.
رفع فائدة بنبرة متساهلة (حمائم)، حمائم أكثر؟ تختلف أداءات السوق تحت أحجام/درجات مختلفة.
a، وتيرة رفع الفائدة، وفي الوقت نفسه تُظهر مصفوفة النقاط أن رفع الفائدة القادم ليس ضروريًا، بالتعاون مع ووش التي تشير إلى أن رفع الفائدة هذه المرة مجرد إجراء احترازي للسيطرة على التضخم. ارتداد في الأسواق ذات المخاطر؛ انخفضت عوائد سندات الدين الحكومية لأجل عامين وعشرة أعوام وثلاثين عامًا، لكن السوق لا يزال سيتعين عليه مواجهة تضخم مرتفع + أسعار نفط مرتفعة، ما سيبقي العوائد في مستويات مرتفعة. بعد ذلك، ستظل الأسواق ذات المخاطر تحت ضغط أيضًا.
b، رفع الفائدة، وتُثبّت مصفوفة النقاط توقعات رفع الفائدة في شهري أكتوبر وديسمبر. وبالتعاون مع ووش ترى أن دورات قصيرة متتالية من رفع الفائدة يمكنها بشكل فعّال مواجهة التضخم الناجم عن ارتفاع أسعار النفط، وأن الاقتصاد والوظائف ما زالا محافظين على مرونة. يتوقع السوق أن مجلس الاحتياطي الفيدرالي يولي اهتمامًا أكبر على المدى القصير للسيطرة على التضخم، وبالتالي يتم قفل مخاطر رفع الفائدة على المدى القصير. ستؤدي هذه الحالة إلى كبح عوائد الطرف الطويل؛ ترتفع عوائد السنتين بسرعة، وتتعافى الأسواق ذات المخاطر بوضوح. لكن هذا ليس انعكاسًا للاتجاه.
#美联储加息是否已成定局 تشديد يميني في رفع الفائدة، أكثر تشددًا من متعدد؟
رفع فائدة مؤكد + تُظهر مصفوفة النقاط أن هناك توقعات لرفع فائدة في ديسمبر وخلال النصف الأول من العام القادم. وبالتعاون مع ووش: تشير إلى أن مخاطر التضخم في مسار صاعد بشكل واضح، وأن الشروط المالية ليست مشددة بما يكفي، وأن انتقال أثر ارتفاع الطاقة مرة ثانية يحتاج إلى حذر. وقد تتخذ الإجراءات مزيدًا من الخطوات في المستقبل. سيُتوقع أن يعود مجلس الاحتياطي الفيدرالي رسميًا إلى دورة رفع الفائدة.
في هذه اللحظة، تتعرض الأسواق ذات المخاطر لضغط واضح؛ تقفز عوائد سندات أميركا لأجل سنتين، بينما تنخفض عوائد 10 سنوات و30 سنة. لكن في هذه اللحظة، توجد مخاطر أيضًا في سوق السندات: تتقارب عوائد السندات قصيرة وطويلة الأجل بسرعة. ارتفاع عوائد السنتين بسرعة كبيرة قد يدفع منحنى عوائد السندات إلى مرحلة تسطيح/تسطيح (bear平)، بل وقد يخلق مخاطر حدوث عكس (invert).
ملخص المرحلة:
لذلك، بالنسبة لِهذه الليلة، لم يعد من المهم إن كان سيتم رفع الفائدة أم لا؛ الرهان سيكون على مصفوفة النقاط، وعلى الإشارة التي يطلقها ووش للسوق. هذه الإشارات تختلف في فهمها، ما يؤدي إلى تأثيرات سوقية مختلفة.
بالنسبة للمستثمرين على المدى القصير، لا أعتقد أنه من الضروري مجادلة/رهان السوق بشأن خطاب ووش الليلة؛ لأن بعد تفسير السياسة النقدية، يحتاج السوق إلى وقت ليتفاعل ويهضم المعلومات. صحيح أن السوق لديه خياران فقط (صعود أو هبوط)، لكن مع وجود عوامل متعددة، تظل مخاطر تنفيذ العمليات مرتفعة.
وفي اجتماع السياسة النقدية قبل اتخاذ القرار، تسارعت أسعار برنت وWTI في الانخفاض على المدى القصير، وتحولت أسهم أميركا من هبوط إلى ارتداد، وانخفضت عوائد السندات الأميركية. ومن ناحية، تباطأ ضغط أسعار النفط على المدى القصير، ومن ناحية أخرى يقترب موعد الحسم بشأن رفع الفائدة بشكل مؤكد. يكون السوق قد اكتمل مبدئيًا من حيث تسعير رفع الفائدة، والآن نحتاج فقط إلى الصبر بانتظار المزيد!