
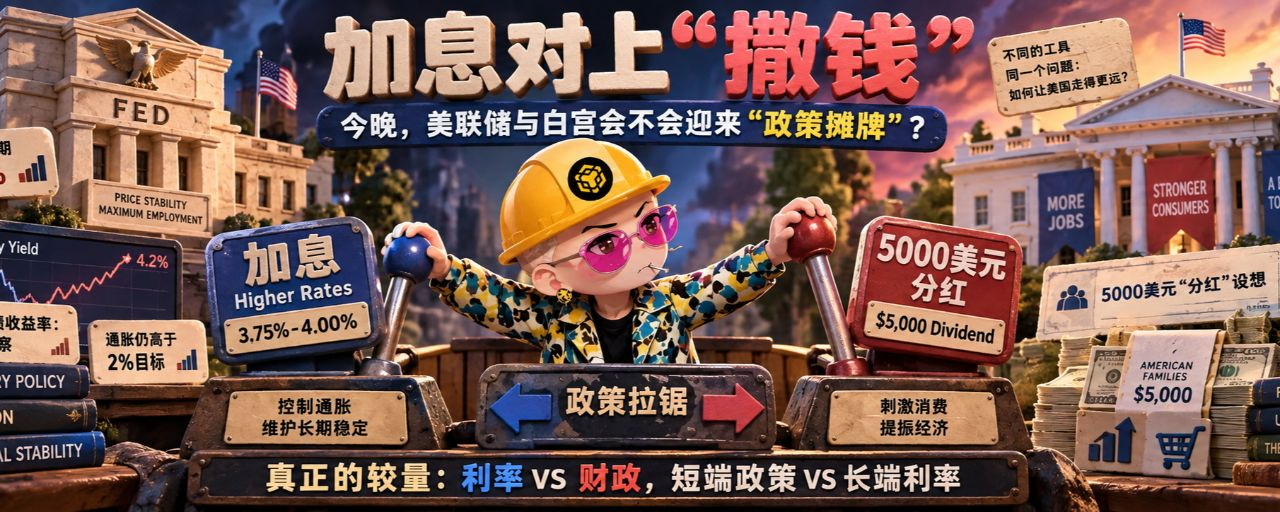

لنبدأ بالنتيجة: لا يتعلق الأمر بـ “قطع العلاقة”، بل بتصادمٍ إيجابي بين منطقين سياسيتين.
إن اجتماع مجلس الاحتياطي الفيدرالي بشأن السياسة النقدية الليلة، يبدو ظاهرياً كأنه قرار بشأن الفائدة، لكنه في جوهره أشبه بمقارنة علنية لمسارَين للسياسة: فمن جهة، يستعد مجلس الاحتياطي الفيدرالي لمواجهة تضخم أعلى من الهدف وأسعار النفط وعوائد السندات الأمريكية طويلة الأجل، عبر الحفاظ على موقفٍ متشدد بل وتعزيزه؛ ومن جهة أخرى، طرحت إدارة البيت الأبيض قبل الانتخابات النصفية فكرة “أرباح ترامب”، والتزمت بأنه إذا حافظ الجمهوريون على السيطرة في الكونغرس، فسيتم منح 5000 دولار للمواطنين البالغين في الولايات المتحدة.
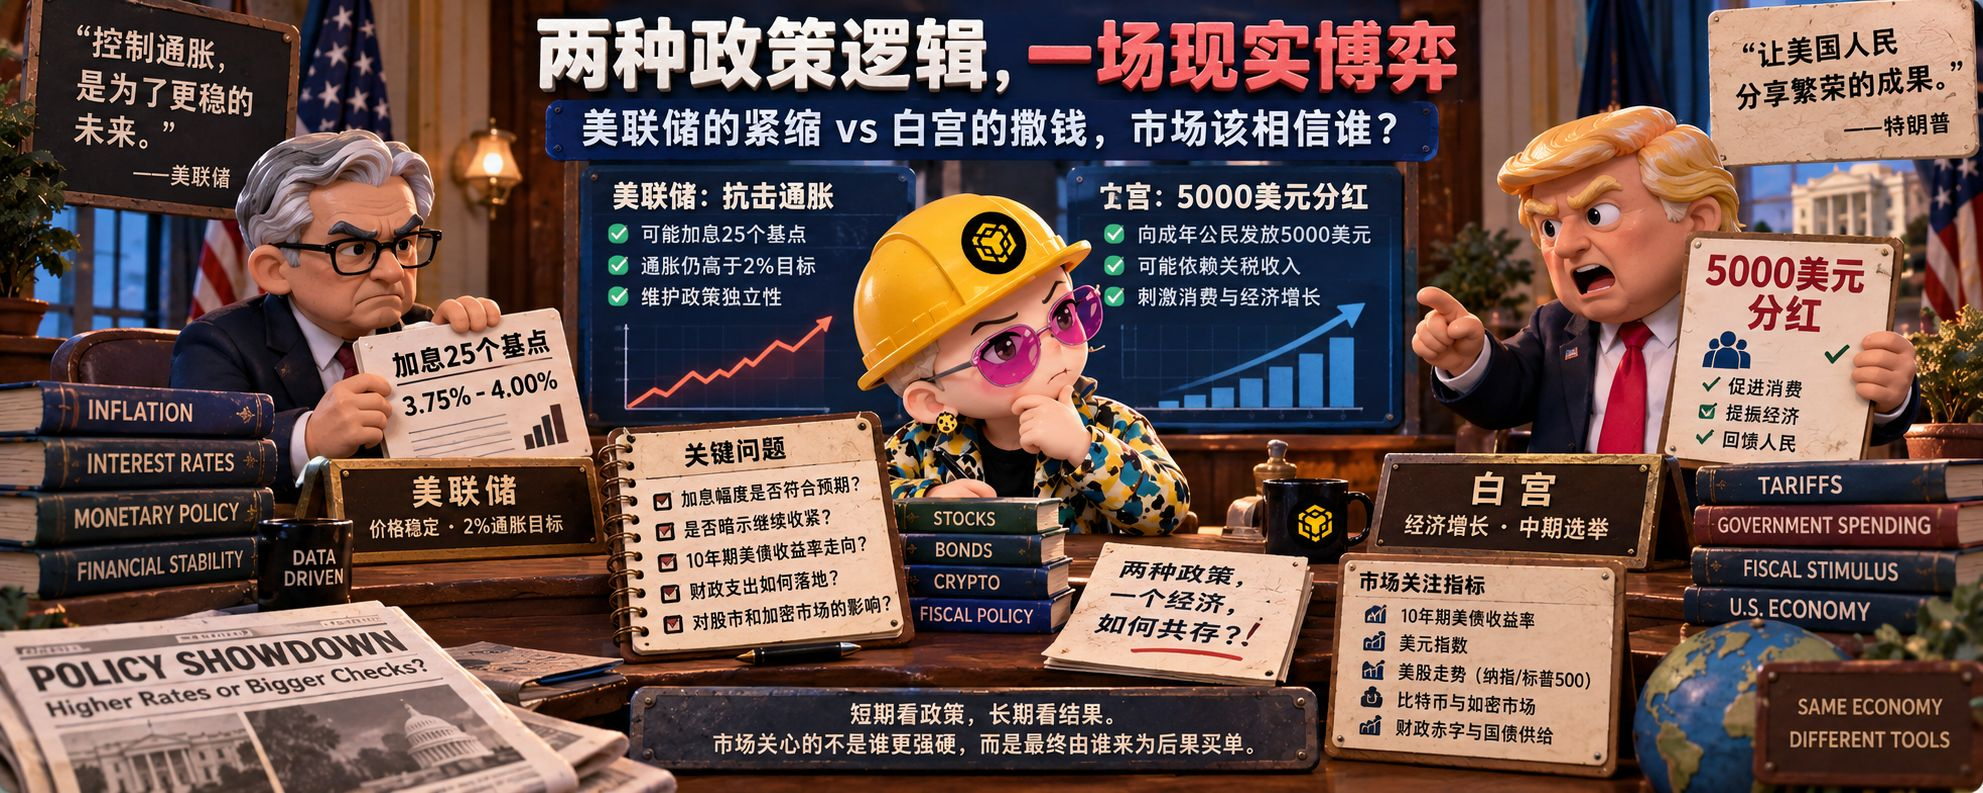
حتى قبل الإعلان عن القرار، كانت الأسواق تعتقد على نطاق واسع أن مجلس الاحتياطي الفيدرالي سيرفع نطاق هدف سعر الفائدة على الأموال الفيدرالية من 3.50%—3.75% بمقدار 25 نقطة أساس إلى 3.75%—4.00%. ذكرت رويترز أن مؤشر أسعار المستهلكين الأساسي لشهر أغسطس سجل ارتفاعاً بنسبة 0.3% على أساس شهري، إلى جانب ارتفاع أسعار النفط مرةً إلى ما يتجاوز 100 دولار للبرميل، قد أدى إلى إضعاف سردية “أن التضخم يتراجع بسلاسة”. وهذا يعني أن قيام مجلس الاحتياطي الفيدرالي برفع الفائدة الليلة، ليس فقط استجابة لبيانات اقتصادية بعينها، بل أيضاً للحفاظ على مصداقيته تجاه مكافحة التضخم.
منطق البيت الأبيض مختلف تماماً. فقد وصف ترامب شيكات 5000 دولار بأنها “توزيعات”، بينما أشار نائب الرئيس فانس إلى أن إيرادات الرسوم الجمركية قد تكون مصدراً للأموال. والهدف السياسي واضح: تحويل إنجازات الاقتصاد الحكومي إلى مكاسب نقدية يشعر بها الناخبون مباشرة. المشكلة في أن ضخ الأموال من جهة المالية العامة يزيد الطلب، بينما رفع الفائدة من جهة السياسة النقدية يضغط على الطلب. وعندما يتقدم الاثنان معاً، تتشكل تركيبة سياسات على نمط “الضغط على دواسة البنزين والضغط على الفرامل في الوقت نفسه”.
شيك بقيمة 5000 دولار، أولاً هو التزام سياسي، وثانياً فقط هو برنامج اقتصادي
وفقاً لتقديرات لعدد يبلغ نحو 245 مليوناً من البالغين في الولايات المتحدة، فإن شيكاً بقيمة 5000 دولار لكل شخص يعني إنفاقاً إجمالياً بنحو 1.2 تريليون دولار. هذا ليس إئتماناً ضريبياً عادياً، وليس دعماً موجهاً محدود الحجم، بل سياسة ماكرو قادرة على تغيير توقعات العجز المالي ومعروض السندات الحكومية واستهلاك الأسر.
مصدر تمويلها غير واضح حالياً. إذ قد توفر عائدات الرسوم الجمركية جزءاً من التدفقات النقدية، لكن من الصعب أن تغطي هذا الحجم الهائل من الإنفاق. وتشير PBS نقلاً عن تقديرات من مؤسسة بحثية ضريبية إلى أن حجم عائدات الرسوم الجمركية في الماضي كان أقل بكثير من تكلفة خطة الشيكات ذات الصلة. وفي ظل خطة الـ5000 دولار الجديدة، قد لا تكون عائدات الرسوم الجمركية كافية أيضاً لتغطية المصروفات بالكامل. وإذا كان المطلوب في النهاية موافقة الكونغرس والتمويل عبر إصدار ديون، فإن “التوزيع” لن يعود مجرد إرجاع من الحكومة، بل تحويل الإيرادات المالية المستقبلية إلى استهلاك اليوم.
وهذا يؤدي إلى ثلاثة نتائج. أولاً، قد يزيد المستهلكون إنفاقهم مسبقاً، ما يجعل أسعار الخدمات، والطلب على السكن والسلع المعمرة يعود ليصبح أكثر التصاقاً. ثانياً، سيساور السوق القلق بشأن ارتفاع معروض سندات الخزانة، ما يدفعه إلى المطالبة بعلاوة أجل أعلى. ثالثاً، إذا ارتفع التضخم وعوائد الفائدة الطويلة معاً، يصبح من الصعب على الاحتياطي الفيدرالي أن يخفف الفائدة بسرعة كما يتوقعه البيت الأبيض.
لذلك، كلما شدد البيت الأبيض أكثر على “إرسال الأموال”، فمن المرجح أن يؤكد الاحتياطي الفيدرالي أكثر على أنه لا يمكن تقييده بدورات سياسية قصيرة الأجل. وقد أوضح البيان الرسمي للـ“فيدرالي” في يونيو بالفعل أن التضخم لا يزال أعلى من هدف 2%، وأن اللجنة ستسعى لتحقيق استقرار الأسعار. وربما لا تتمحور الجدل الليلة حول ما إذا كان سيتم رفع الفائدة أم لا، بل حول ما إذا كان رئيس البنك كيفن وورش سيطلق إشارة مفادها أن الزيادة ستستمر لاحقاً.
بالنسبة للأسهم الأمريكية: قد لا يحدث هبوط كبير فوراً بسبب رفع الفائدة، لكن الخطر الحقيقي يتمثل في فقدان السيطرة على عوائد الطرف الطويل
قبل صدور القرار، ما زالت العقود الآجلة للأسهم الأمريكية تسجل ارتفاعاً طفيفاً. وتفوق مكاسب عقود ناسداك 100 الآجلة مكاسب عقود الداو. وهذا يعني أن السوق يتوقع بالفعل بشكل كافٍ رفع الفائدة بمقدار 25 نقطة أساس، وأن الأموال قصيرة الأجل لم تعتبر “رفع الفائدة” ذاته مفاجأة جديدة.
لكن هذا لا يعني أن مخاطر السوق على الأسهم الأمريكية قد زالت. فالأهم في تقييم الأسهم، خصوصاً، هو أسعار الفائدة الطويلة والواقعية، وليس فقط تلك الـ25 نقطة أساس. كانت عوائد سندات الخزانة الأمريكية لأجل 10 سنوات قد ارتفعت سابقاً إلى نحو 5%، وسجلت أعلى مستوياتها منذ 2007. إن عمليات بيع السندات تضغط حالياً على أسهم التكنولوجيا ذات التقييمات المرتفعة.
إذا ظهرت الليلة التشكيلة التالية، فقد يتضخم ضغط السوق على الأسهم الأمريكية بشكل واضح: قيام الاحتياطي الفيدرالي برفع الفائدة 25 نقطة أساس؛ وصدور مخطط النقاط أو خطاب رئيس البنك المركزي بما يشير إلى أن التشديد سيستمر خلال العام؛ وفي الوقت نفسه يبدأ السوق في إعادة احتساب كلفة الإنفاق المالي الضخم. عندها، ستبقى الفائدة على الطرف القصير تحت سيطرة الاحتياطي الفيدرالي، بينما سترتفع الفائدة على الطرف الطويل بفعل العجز وتدفقات المعروض من السندات الحكومية، وقد تظهر مخاوف أقوى من فئة “المالية تقود المشهد” على منحنى العائدات.
الأسهم التكنولوجية وأسهم النمو ذات التقييمات المرتفعة ستتأثر أولاً، لأن ارتفاع معدل خصم التدفقات النقدية المستقبلية سيضغط بشكل مباشر على التقييمات. أما أداء أسهم البنوك فهو أكثر تعقيداً: فارتفاع الفائدة قد يفيد في هامش صافي الفوائد، لكن إذا شهدت عوائد السندات طويلة الأجل ارتفاعاً حاداً وأدى ذلك إلى ضغوط تمويل، فإن ميزانيات البنوك ومخاطر العقارات التجارية قد تعود إلى الواجهة. كما أن أسهم الشركات الصغيرة ليست في وضع مريح؛ فهي تعتمد أكثر على التمويل والطلب المحلي، وهي تخشى ارتفاع الفائدة كما تخشى أيضاً أن يؤدي التضخم إلى تآكل الاستهلاك الفعلي.
وبالعكس، إذا رفع الاحتياطي الفيدرالي الفائدة لكنه أوضح أن الأمر مجرد تعديل “تأميني”، وأن السياسة المستقبلية ستعتمد على البيانات، فقد يظهر في السوق أيضاً سيناريو “تلاشي الخبر السلبي”. لذلك فإن محور تداول الليلة ليس فقط مراقبة اللون الأحمر أو الأخضر، بل تتبع ثلاثة خطوط: عائد سندات الخزانة لأجل 10 سنوات، ومؤشر الدولار، وأداء ناسداك مقارنةً بـ S&P 500.
سوق العملات المشفرة: ضربة أولاً بسبب السيولة، ثم شدّ وجذب بسبب السرد السياسي
比特币在议息会议前已经跌破7.6万美元附近。报道显示,除了美联储加息预期和美债收益率上升,参议院未能推进(Clarity Act)的程序性投票,也打击了市场对美国加密监管框架尽快落地的期待。
这暴露出加密资产当前的双重属性。它一方面越来越受到美国政治和监管叙事影响,另一方面仍然是对美元流动性和实际利率高度敏感的风险资产。当市场相信政府会推动加密友好政策时,比特币可以受益于制度预期;当利率上升、美元融资趋紧时,资金又会迅速撤离高波动资产。
إذا كانت صياغة الاحتياطي الفيدرالي الليلة متشددة أكثر (بالنبرة المتحفظة)، واستمرت عوائد سندات الخزانة لأجل 10 سنوات في الارتفاع، فقد يظل الضغط قائماً على البيتكوين والإيثيريوم وبعض العملات البديلة الأعلى بيتا. وتظهر بيانات سابقة أن تراجع الإيثيريوم كان أكبر من تراجع البيتكوين، كما سجلت أصول مثل XRP وSolana أيضاً هبوطاً أوضح. وعادةً ما يعني ذلك أن السوق يقلل من تعرضه للمخاطر، وليس مجرد تعديل وضعه تجاه عملة واحدة بعينها.
بالمقابل، إذا كانت زيادات الفائدة قد تم تسعيرها بالكامل بالفعل، ولم يعزّز وورش في مؤتمر الصحفي توقعات التشديد أكثر، فقد تشهد المدى القصير ارتداداً. لكن ينبغي الانتباه إلى أن المكاسب التنظيمية وتسييل الأموال من المالية العامة لا يمكنهما تلقائياً تعويض أثر الفائدة المرتفعة. وبالنسبة للسوق المشفرة، يبقى أهم متغير هو ما إذا كانت السيولة الحقيقية ستتحسن، وليس ما إذا كانت الحكومة ستستخدم لغة سياسية مثل “الصديقة للعملات المشفرة” أو “التوزيعات”.
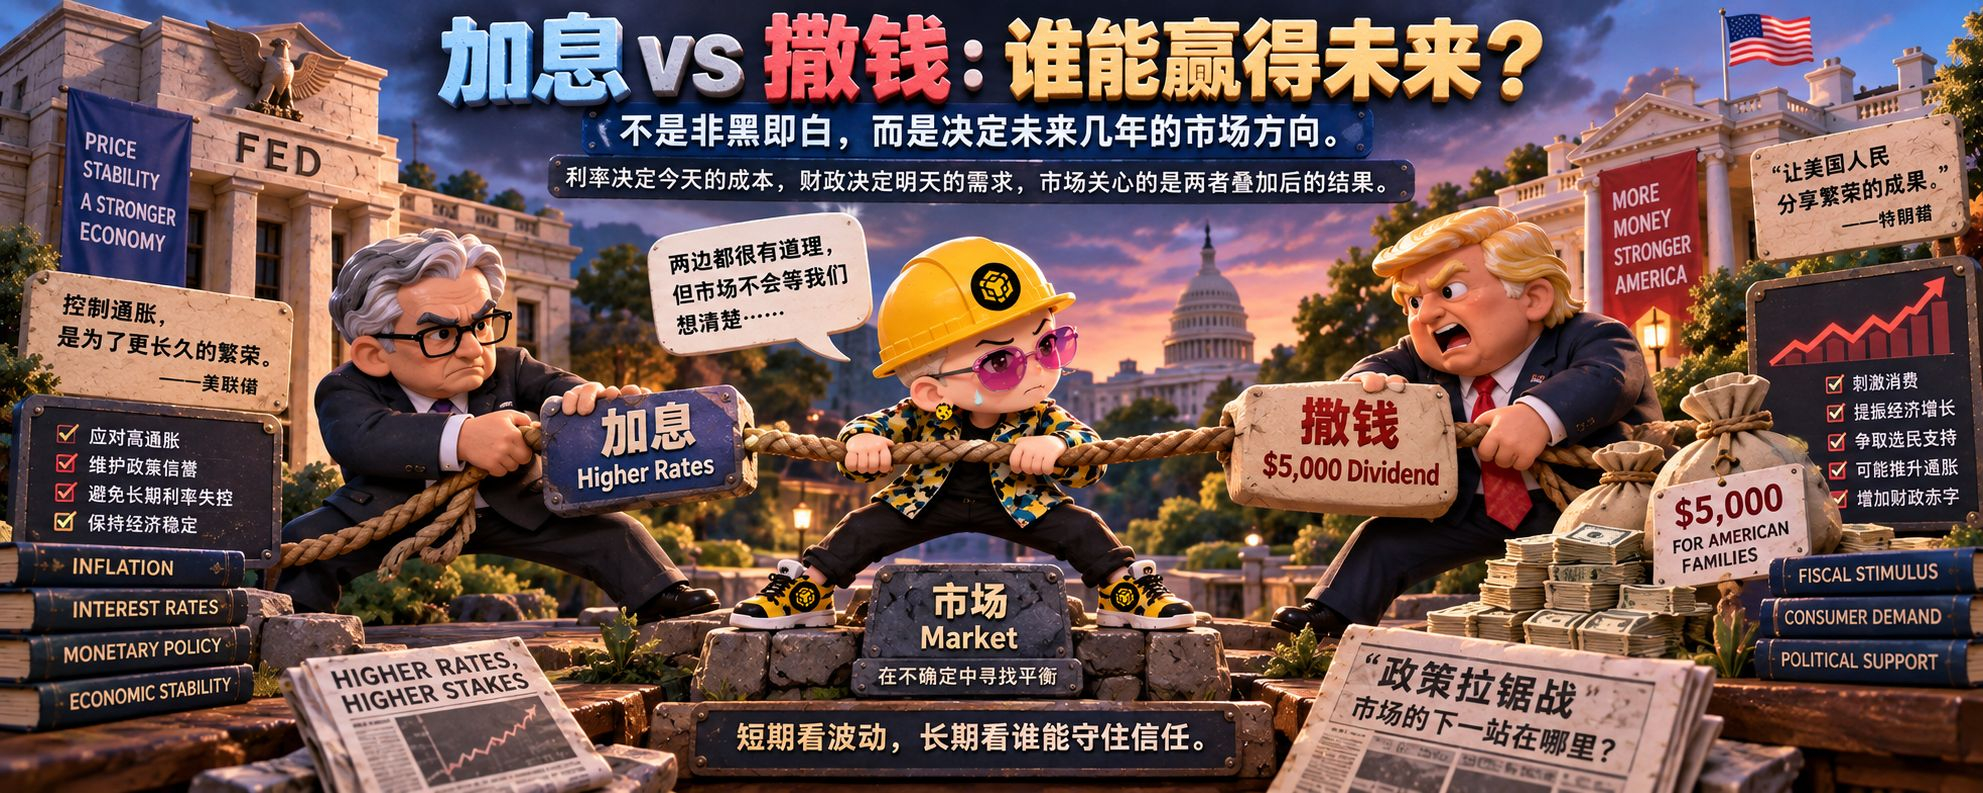
ما يتوجب على السوق تسعيره فعلاً هو نتيجة “تعويض السياسات لبعضها بعضاً”
قد يدعم صرف الأموال من البيت الأبيض الاستهلاك قصير الأجل وتفضيل المخاطر؛ بينما قد تؤدي زيادات الفائدة من الاحتياطي الفيدرالي إلى كبح توسع الائتمان وتقييمات الأصول. وإذا حدث الاثنان معاً، فلن يختار السوق ببساطة “الأسهم الجيدة” أو “العملات المشفرة السيئة”، بل سيطرح سؤالاً إضافياً: هل يلزم إصدار ديون لإرسال هذه الأموال؟ وهل سيتجه التضخم إلى الارتفاع مرة أخرى؟ وهل يتعين على الاحتياطي الفيدرالي رفع الفائدة لفترة أطول؟ وهل يمكن للخزانة الأمريكية أن تقترض بمعدلات فائدة مقبولة؟
وهذا أيضاً هو ما يجعل ما هو أهم في الليلة مقارنةً بسؤال “هل ستقع قطيعة بين الاحتياطي الفيدرالي والبيت الأبيض أم لا”. الاستقلالية عن البنك المركزي ليست مسألة ما إذا كان السياسيان الاثنان يتشاجران علناً، بل هل يصدق السوق أن الاحتياطي الفيدرالي ما زال مستعداً لتحمل تكاليف اقتصادية وسياسية من أجل استقرار الأسعار. فإذا اعتقد المستثمرون أن الإنفاق المالي سيظل يعوض باستمرار التشديد النقدي، فقد يطلبون عوائد فائدة طويلة أعلى كتعويض.
بالنسبة للأسهم الأمريكية، فإن أسوأ السيناريو ليس مجرد رفع فائدة ضمن توقعات السوق، بل تركيبة “فوائد مرتفعة وعجز كبير ونمو بطيء”. وبالنسبة لسوق العملات المشفرة، فإن أسوأ السيناريو أيضاً ليس مجرد تعثر مشروع قانون تنظيمي، بل أن تظهر مكاسب سياسية بصورة مستمرة، دون أن يؤدي ذلك في النهاية إلى سيولة دولارية أوسع وأكثر استقراراً.
لذا، ربما لا تكون الليلة “يوم قطيعة” بين الاحتياطي الفيدرالي والبيت الأبيض، لكنها قد تكون الليلة التي يبدأ فيها السوق بإعادة حساب تكلفة تعارض سياساتهما. يريد البيت الأبيض كسب أصوات الناخبين بالنقد، بينما يريد الاحتياطي الفيدرالي كسب توقعات التضخم عبر الفائدة؛ وفي النهاية، من سيسود في السردية هو عائد سندات الخزانة الأمريكية، وليس الشعارات على منصة الخطابة.
风险提示:本文为基于公开信息的市场评论,不构成任何股票、基金、外汇或加密资产的投资建议。市场价格可能在议息声明、经济预测和新闻发布会期间快速波动。