يستمر الناس في طرح بعض نسخ السؤال نفسه: هل أصبحت العملات المشفرة مُنظَّمة الآن أم لا؟ وفي كل مرة نسمع ذلك، يجب أن أتوقف عن الإجابة بسرعة كبيرة لأن الإجابة الصادقة تعتمد بالكامل على الولاية القضائية وأصل/أداة الاستثمار وتاريخ الوقوف الذي أنت عليه عندما تطرح السؤال.
تأتي هذه الأسئلة في الغالب من أشخاص لم يواجهوا تنظيم العملات المشفرة إلا عبر العناوين الرئيسية. فالعنوان يقول إن مشروع قانون قد تم تمريره، ويستنتج القارئ أن الأمر أصبح الآن قانونًا ساريًا ويمكن تطبيقه اعتبارًا من صباح الغد. أما من تعامل فعلًا مع ملف تنظيمي فيعرف أن الفجوة بين “تمت الموافقة” و“دخلت حيز التنفيذ” هي المكان الذي توجد فيه معظم المعلومات الحقيقية. لن تحصل على هذا التمييز من عنوان رئيسي. ستحصل عليه فقط من قراءة المصدر الأساسي والتحقق من تاريخ بدء النفاذ، ومن خلال إدراك أن “تم إقراره” و“يعمل به” كلمتان مختلفتان لسبب ما. وهذا ما فعلته WalletConnectr معك.
هذه هي الفجوة التي يتمحور حولها تقرير السياسات الجديد من WalletConnect، وهي الجزء الذي يستحق التوقف عنده فعلًا بدلًا من المرور عليه مرورًا سريعًا.
إليك النمط عندما تقرأ التقرير عن كثب. قانون GENIUS قانون نافذ في الولايات المتحدة. لقد وُقّع وأُدرج في السجلات القانونية. لكنه لن يدخل حيز التنفيذ حتى 18 يناير 2027، أو بعد 120 يومًا من إصدار الجهات التنظيمية الفيدرالية القواعد التنفيذية النهائية، أيهما يحل أولًا. وحتى الموعد النهائي الذي يغطيه التقرير، كان مكتب مراقب العملة ووزارة الخزانة قد أصدرا مقترحات، لا مجموعة قواعد مكتملة. لذا، عندما يخبرك أحدهم أن الولايات المتحدة نظّمت العملات المستقرة، فالصياغة الدقيقة هي أن الولايات المتحدة أقرّت إطارًا لم يصبح نافذًا بالكامل بعد. هاتان ليستا الجملة نفسها، رغم التعامل معهما على أنهما مترادفتان في معظم التغطيات.
انتقل إلى الاتحاد الأوروبي وستنقلب الصورة. فمنذ ديسمبر 2024، أصبح قانون MiCA ساري التطبيق بالكامل، وأُغلقت في 1 يوليو 2026 آخر مهلة وطنية انتقالية، وهي المهلة التي سمحت لمقدمي الخدمات القائمين قبل صدور القانون بمواصلة العمل بموجب القوانين الوطنية القديمة. وبحسب التقارير، لم يحصل أكثر من ألف شركة كانت تعمل قبل MiCA على ترخيص قبل ذلك التاريخ. لم يعد الأمر مجرد مقترح، بل أصبح تطبيقًا فعليًا للقانون، وبدأت تبعاته تظهر بالفعل.
تقع هونغ كونغ في مكان ما بينهما. دخل مرسوم العملات المستقرة حيز التنفيذ في أغسطس 2025، ومُنحت أول رخصتين لمُصدِرين في أبريل 2026، من بين ستة وثلاثين متقدّمًا. إن منح موافقتين من أصل ستة وثلاثين ليس تفصيلًا تستخلصه من بيان صحفي. بل يخبرك أن العتبة رُفعت عمدًا، وأن ندرة التراخيص بحد ذاتها أصبحت الآن مؤشرًا للسوق، بمعزل عن وجود القانون الأساسي من عدمه.
سنغافورة هي أوضح مثال على أهمية التمييز بين الإقرار والنفاذ. فقد أتمّت سلطة النقد السنغافورية (MAS) تصميم السياسة الخاصة بإطار العملات المستقرة في عام 2023. وللإطار اسم وملامح، وقد وُضعت الخطوط العريضة لمتطلبات الاحتياطي والاسترداد. لكن التشريع التنفيذي لا يزال معلّقًا. «السياسة نهائية، والتشريع النهائي معلّق»؛ هذه هي صياغة التقرير نفسه، وهي تؤدي دورًا مهمًا فعلًا في تلك الجملة. تصميم السياسة النهائي ليس قانونًا. وأي شخص يبني مشروعًا تجاريًا اعتمادًا على موعد دخول إطار سنغافورة حيّز الإنفاذ يحتاج إلى التاريخ الثاني، لا الأول.
أثير كل هذا لأنه يغيّر طريقة قراءتك لكل ادعاء آخر في هذا المجال، لا الادعاءات التنظيمية فحسب. فبمجرد أن تعتاد التحقق مما إذا كان شيء ما مُقَرًّا أو نافذًا، أو مقترحًا أو نهائيًا، أو موقفًا سياسيًا أو قاعدة ملزمة، تبدأ بتطبيق مستوى التدقيق نفسه في كل مكان. تقول شركة إن منتجها متاح. متاح أين؟ ولمن؟ ومنذ متى؟ إن عادة التحقق من التواريخ لا تتعلق بالتنظيم على وجه التحديد. بل تتعلق برفض تضخيم المعلومات لتصبح النسخة الأكثر إبهارًا.
يسمّي التقرير أيضًا أمرًا بنيويًا أعتقد أنه يغيب عن معظم التعليقات حول العملات المشفرة، لأن معظمها لا يزال يجادل حول ما إذا كان ينبغي السماح بالحفظ الذاتي أصلًا. لقد حُسم هذا الجدل إلى حد كبير. وما يوضحه التقرير عبر الولايات المتحدة والاتحاد الأوروبي والمملكة المتحدة وهونغ كونغ واليابان وكوريا والبرازيل ودول الخليج هو أن الجهات التنظيمية توافقت على سؤال مختلف تمامًا: ليس ما إذا كان بإمكان الناس الاحتفاظ بمفاتيحهم بأنفسهم، بل أين تقع المسؤولية عندما يتصل نشاط الحفظ الذاتي بالنظام الخاضع للتنظيم. يطلق التقرير على ذلك «المساءلة عند نقاط التماس الخاضعة للتنظيم». والفكرة بسيطة متى اتضحت لك. فالفرد الذي يحتفظ بمحفظته بنفسه ليس من يتحمل عبء الامتثال. بل تتحمل المسؤوليةَ الشركةُ الخاضعة للتنظيم الموجودة على الجانب الآخر من هذا التفاعل — أي منصة التداول أو مزوّد الدفع أو المُصدِر — وتظل مسؤولة عن الفحص والمراقبة والإبلاغ. الحفظ الذاتي لا يلغي الرقابة، بل ينقل إلى موضع آخر المكان الذي يجب أن تتم فيه.
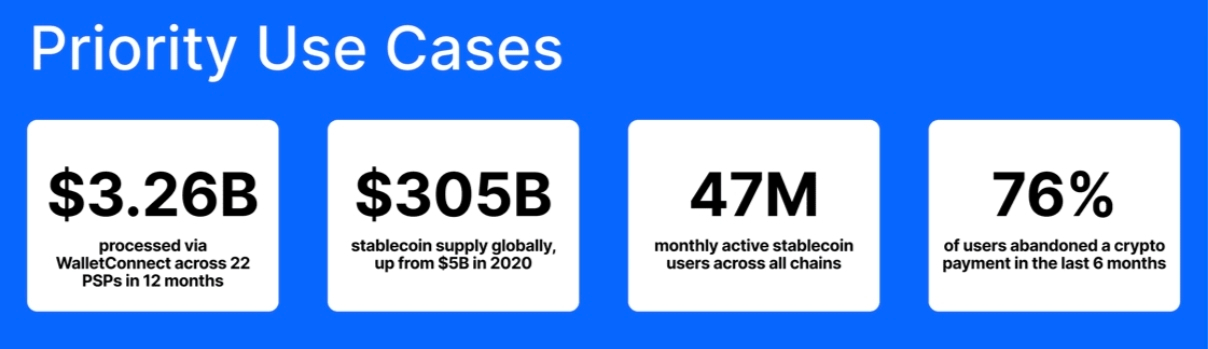
هذا نموذج ذهني مفيد حقًا، وليس من قبيل المصادفة أنه يطابق تمامًا الطبقة التي تعمل فيها بنية تحتية مثل WalletConnect Pay. ليس بوصفها منتجًا للامتثال — أجل، وأريد أن أكون دقيقًا بشأن هذا التمييز لأنه مهم. WalletConnect Pay بنية تحتية للمدفوعات. فهي تتيح للتاجر قبول مدفوعات العملات المستقرة والعملات المشفرة عبر تكامل واحد، مع تسوية المدفوعات بعملة مستقرة أو بعملة نقدية، وإمكانية دفع العميل باستخدام أي أصل من أي محفظة ضمن الشبكة، بينما يتلقى التاجر الأصل الذي يريده فعلًا. ويُجرى فحص العقوبات وعناوين IP، إلى جانب جمع بيانات قاعدة السفر، مع كل عملية دفع ضمن هذا المسار، من دون أن يحتاج التاجر إلى إعداد أدوات امتثال منفصلة. هذه بنية تحتية تعمل عند طبقة الواجهة التي يصفها التقرير، وليست قسم امتثال ولا بديلًا عن الالتزامات القانونية الخاصة بالشركة الخاضعة للتنظيم.
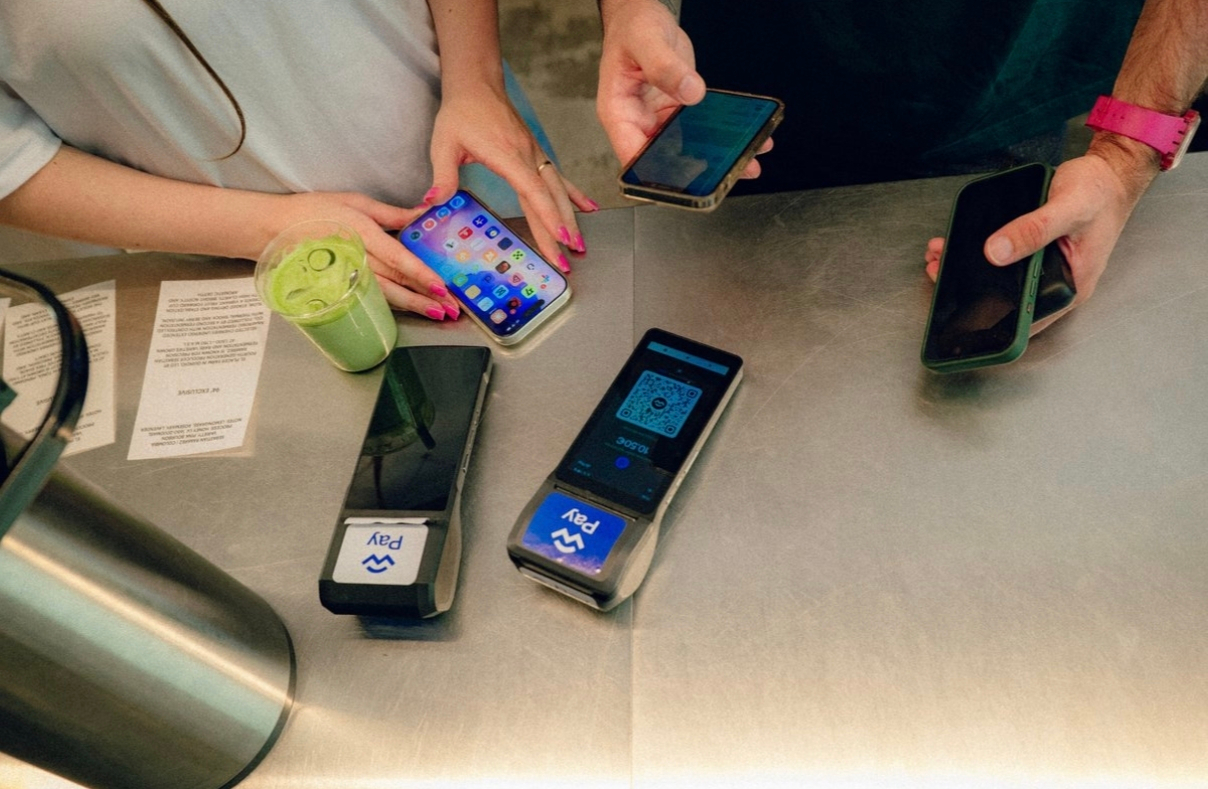
أعتقد أن التمييز بين البنية التحتية ومنتج الامتثال يستحق التوقف عنده، لأنه يعكس الانضباط نفسه الذي يطبقه التقرير على الولايات القضائية. لا تدّعي WalletConnect Pay أنها تجعل التاجر ممتثلًا. بل توفر الطبقة التقنية التي يجري فيها الفحص وجمع البيانات بالفعل ضمن مسار المعاملة، وبتكلفة أقل من وسائل الدفع التقليدية، مع إتمام التسوية بسرعة أكبر من دورات التسوية التي تستغرق عدة أيام والتي اعتادها معظم التجار. أما ما تفعله الشركة الخاضعة للتنظيم بهذه البنية التحتية، والالتزامات التي تظل واقعة على عاتقها مباشرة، فهما مسألتان منفصلتان يحرص التقرير على عدم اختزالهما في جملة واحدة.
هناك رقم مدفون في التقرير ظل عالقًا في ذهني أكثر من معظم التفاصيل المتعلقة بالولايات القضائية. فما يقارب 1.3 مليار بالغ لا يزالون محرومين من إمكانية الوصول إلى حساب مالي، ونحو 900 مليون منهم يحملون بالفعل هاتفًا محمولًا. يعيد هذا الرقم صياغة النقاش التنظيمي بأكمله بالنسبة إليّ. فهذه ليست مناقشة مجردة حول تصنيف الرموز. بل هي مسألة ما إذا كانت البنية التحتية التي يجري إنشاؤها الآن ستصل في نهاية المطاف إلى أشخاص محرومين حاليًا تمامًا من امتلاك حساب مصرفي، أم أنها ستظل محصورة في أسواق تمتعت أصلًا بإمكانية الوصول إلى الخدمات المالية. وتُعد المحافظ ذاتية الحفظ، المرتبطة بوسائل دفع خاضعة للتنظيم عبر بنية تحتية تتضمن بالفعل الفحص والإبلاغ ضمن مسار المعاملة، أحد السبل الأكثر واقعية لتقليص هذه الفجوة. ليس السبيل الوحيد، لكنه سبيل حقيقي تدعمه الأرقام لا مجرد سردية.
لا يُعد أي من هذا استشارة قانونية، وأريد أن أقول ذلك بوضوح بدلًا من تركه كإخلاء مسؤولية لا يقرؤه أحد. ما أصفه هو ما يرسمه التقرير، وليس توصية بشأن ما ينبغي أن تفعله أي شركة بعينها. تختلف الأطر التنظيمية من ولاية قضائية إلى أخرى، ولا تزال تتغير، وأي شخص يبني مشروعًا تجاريًا على أساسها يحتاج إلى استشارة قانونية خاصة به، مع التحقق مباشرة من المصادر الأولية، لا الاكتفاء بملخص كتبه شخص من خارج دوائر صنع القرار.
ما أعود إلى التفكير فيه هو التالي: لا تكمن قيمة تقرير كهذا في إخباره لك بأن العملات المشفرة خاضعة للتنظيم أو غير خاضعة له. بل في أنه يحدد لك بدقة موقف كل ولاية قضائية، مع إرفاق تاريخ بذلك، حتى تكفّ عن التعامل مع «مُقَرّ» و«نافذ» على أنهما الكلمة نفسها. هذا وحده كفيل بتحسين معظم النقاش الدائر حاليًا حول هذا المجال.
@WalletConnect تم التحقق من التقرير بمقارنته بالمصادر الأولية حتى 17 أغسطس 2026. يجدر بك قراءة الوثيقة الفعلية بدلًا من ملخص شخص آخر لها، بما في ذلك ملخصي.