

بالأمس انخفضت عملة البيتكوين، لكن فشل مشروع القانون لم يكن السبب الحقيقي. فاختبار الليلة يكمن في تلك الساعة ونصف الساعة التابعة للاحتياطي الفيدرالي الأمريكي.
15 سبتمبر، الساعة 2:19 مساءً بتوقيت شرق الولايات المتحدة.
صوّت مجلس الشيوخ الأمريكي بـ49 صوتاً مؤيداً و50 معارضاً لرفض التصويت الإجرائي على مشروع قانون (CLARITY Act) الخاص بأسواق الأصول الرقمية. يلزم 60 صوتاً للمضي قدماً. كانت الفجوة 11 صوتاً كاملة.
تراجعت عملة البيتكوين من قرب 80 ألف دولار وصولاً إلى حوالي 75.8 ألف دولار، فيما تجاوزت خسائر الإيثيريوم في وقتٍ ما 8.3%، وهوت شركة Coinbase خلال الجلسة بنسبة 12%، وتراجعت Circle بأكثر من 13%.
اكتفى الرئيس التنفيذي لـRipple، براد جارلنهوس، بعبارة واحدة: "هذه المرة مؤلمة حقاً."
لكن ما أريد قوله هو: هذا «الألم»، على الأرجح، عملية قتل خاطئة.
أولًا: فيما تتراجع السوق فعليًا؟
أولًا، لنُعد حقيقة يغفلها كثيرون.
في Polymarket، كانت احتمالية «توقيع مشروع القانون وتفعيله خلال العام» قد انخفضت قبل التصويت من 34% إلى 14% عبر سلسلة هبوط. وبعبارة أخرى، أخبرك السوق عبر النقد الحقيقي: احتمال المرور أصلاً ليس مرتفعًا.
الأهم هو تدفق الأموال. في اليوم السابق للتصويت، في 14 سبتمبر، شهدت صناديق بيتكوين الفورية المتداولة (ETF) تدفقًا صافيًا بلغ 160 مليون دولار. وتدفقًا صافيًا بصناديق الإيثيريوم المتداولة (ETF) قدره 121 مليون دولار. وتدفقًا صافيًا لصناديق سولانا المتداولة (ETF) قدره 11 مليون دولار. وبالإجمالي اقترب من 300 مليون دولار، مسجلًا واحدًا من أقوى العروض اليومية منذ 2026.
لم تهرب الأموال. كانت المؤسسات لا تزال تتدفق للداخل قبل يوم التصويت.
فلماذا انخفضت BTC رغم ذلك؟
لأن بيتكوين كانت قد تراجعت بالفعل قبل التصويت بنحو 7% من قمة 80 ألف دولار في 7 سبتمبر، والسوق كان أصلًا في طور استيعاب توقعات رفع الفائدة من الاحتياطي الفيدرالي. وبعد وصول خبر فشل تصويت مشروع القانون إلى الواقع، بدا الأمر أشبه باضافة ضغطة أخرى على نابض مشدود مسبقًا—فبدلًا من أن يتحول الهبوط إلى «تصحيح معتدل»، صار «بيعًا مذعورًا».
الهبوط لا يحدث لأن مشروع القانون فشل، بل لأن السوق يحتاج إلى سبب ليُفرغ القلق الذي سبق قرار رفع الفائدة.
ثانيًا: أين يَكمن موت مشروع القانون فعلًا؟
النص في صلب هذا القانون مخصص لـلـSEC وCFTC لتحديد من يتولى إدارة أي عملة بالضبط. لكن ما يوقف تطبيقه فعليًا، هو أمران خارج نصّه.
أولًا: أموال الرئيس.
في عام 2025 حقق ترامب أكثر من 1.4 مليار دولار من دخله من نشاطات التشفير؛ ومن بينها بلغت إيرادات World Liberty Financial من بيع الرموز حوالي 515 مليون دولار، وبلغت إتاوات رمزه/رموز “موضوع ترامب” 635 مليون دولار.
أضاف الحزب الجمهوري بندًا أخلاقيًا في عطلة نهاية الأسبوع التي سبقت التصويت: يجب على الموظفين العموميين إما بيع حصصهم الكبيرة في شركات إصدار العملات، أو تحويلها إلى صندوق ائتماني «أعمى». قال مساعد جمهوري إن ترامب قبل نحو 80% من ذلك تقريبًا.
لكن المشكلة بالضبط تكمن في تلك «النسبة البالغة 80%».
تقييم السيناتور الديمقراطي إليزابيث وارن كان: «ستارة ضعيفة للستر». العقدة الأساسية تكمن في أن صلاحيات إنفاذ القانون محصورة بوزارة العدل، ووزارة العدل يعينها الرئيس—أي تكليف وزارة العدل بمقاضاة الرئيس نفسه، وهو ما يشبه قتال اليدين المتعادلتين.
في نهاية المطاف، صوّت جميع نواب/مرشحي الحزب الديمقراطي السبعة الذين شاركوا بعمق في مفاوضات مشروع القانون، مثل السناتور مارك وارنر وRuben Gallego، جميعًا بالرفض.
والثاني: ودائع البنوك الصغيرة.
دخل حيز التنفيذ في يوليو من العام الماضي (قانون GENIUS) الذي يحظر على الجهة المُصدِرة للستابل كوين دفع فوائد لحامليها. لكن نص قانون CLARITY Act لم يُغلق ثغرة أخرى: يمكن للبورصات والمحافظ أن تمنح مستخدمي الستابل كوين «مكافآت». ومن وجهة نظر البنوك، فهذا لا يختلف عن فوائد الودائع، فقط بتغيير الاسم.
قام اتحاد بنوك أمريكا (ABA) بالتعاون مع 77 جمعية بنكية على مستوى الولايات بإرسال خطاب إلى قيادة مجلس الشيوخ، يطالب بحظر منح المكافآت مباشرة على أساس الرصيد ومدة الاحتفاظ. والرد الذي يقدمه مشروع القانون ليس سوى مفتاح طوارئ: إذا كان نزوح الودائع سيئًا خلال 18 شهرًا، يمكن لوزير الخزانة إيقاف الأمر.
عندما صوت كلٌّ من كولينز في ولاية مين وكاليب هوولي في ولاية ميسوري برفض مشروع القانون، ذكرا مخاوف من نزوح ودائع البنوك الصغيرة.
فما السبب الأعمق؟ الانتخابات النصفية.
بعد تصويت الليلة لا يفصل عن انتخابات منتصف الولاية سوى أقل من شهرين. إذا تم تمرير مشروع القانون، فسيحرص الحزب الجمهوري بالتأكيد على تغليفه باعتباره «إنجازًا تشريعيًا كبيرًا». اختارت الديمقراطية عرقلة ذلك، ثم ركزت بدلًا من ذلك على رواية: «ترامب يستغل منصبه لتحقيق مكاسب من التشفير»—فالخوض الانتخابي لا يحتاج إلى دقة الوقائع، بل يحتاج إلى صدى عاطفي.
وهذا يفسر أيضًا لماذا لم يعبر بعض الديمقراطيين الذين كانوا يميلون سابقًا لدعم التشفير—لماذا لم يصوّتوا عبر خطوط الحزب في النهاية أيضًا.
ثالثًا: ماذا يعني ذلك لحَمَلة العملات؟
لنبدأ بما لا يتغير.
تعمل صناديق بيتكوين الفورية المتداولة كالمعتاد ولا تحتاج إلى الكونغرس. كما تعمل العملات المستقرة المنظمة كالمعتاد أيضًا؛ (قانون GENIUS) أصبح قانونًا بالفعل.
والآن لنتحدث عن ما يتغير.
أولًا: البورصات لا تحصل على الترخيص الفيدرالي. عندما تُدرج Coinbase وKraken كل رمز على حدة، لا تزال تواجه تحدي أن تستخدم هيئة SEC اختبار Howey لتحديد ما إذا كانت هذه العملة تُعد ورقة مالية. وهذا هو السبب في أن Coinbase وCircle هبطتا أكثر من بيتكوين.
ثانيًا: بالنسبة للرموز غير البيتكوين والإيثيريوم، تم إغلاق طريق كان يحوّلها إلى «سلع». صمم القانون «اختبار سلسلة بلوك ناضجة»: عدم سيطرة جهة واحدة على أكثر من 20% من الرموز أو حقوق التصويت، أن يكون الكود مفتوح المصدر، وأن تكون الشبكة لها وظائف فعلية. إذا تحققت الشروط، تُدار تحت CFTC ولا تُعامَل كأوراق مالية. بعد إغلاق هذا الطريق، لا بد أن تواصل الأموال المؤسسية من نوع SOL وAVAX وLINK الترقب.
ثالثًا، سقطت أحكام حماية مطوري DeFi أيضًا. بدون هذه المادة، حتى لو وزّع البروتوكول الرسوم على حَمَلة الرموز، فقد يظل مُعرّضًا للاعتبار ورقة مالية.
وماذا عن القواعد التي وضعتها الـSEC بنفسها؟ في 18 أغسطس، اقترحت الـSEC بالفعل مجموعة «قواعد لأصول التشفير» تسمح للمشاريع بجمع الأموال وإصدار الرموز دون تسجيل كأوراق مالية. لكن هذه قواعد وضعتها الـSEC هي بنفسها، وليست قانونًا أقره الكونغرس. ومع وصول إدارة جديدة، يستطيع رئيس الـSEC الجديد إلغاء ذلك بمجرد إشعار. بالنسبة للمؤسسات التي تخطط لأعوام 3 إلى 5، فهذا ليس أساسًا يمكن الرهان عليه بثقل.
لذلك، عندما هبط SOL تحت 100 دولار، فهذا ليس بالكامل «نتيجة أن الكعكة الكبيرة سحبتها للأسفل». لقد فقدت SOL طريقًا كانت تسلكه نحو هوية «سلعة منظمة»، ومعه اجتمعت سيولة كانت أصلاً هشة، فالأيام أصبحت بالفعل صعبة.
رابعًا: الليلة هي الامتحان الحقيقي
يمكن تأجيل موضوع مشروع القانون. أما تلك النصف ساعة الليلة، فقد تكون أثقل وزنًا.
في تمام الساعة 2:00 صباحًا بتوقيت بكين يوم 17 سبتمبر، ستعلن الاحتياطي الفيدرالي قرار الفائدة. الساعة 2:30، يعقد ووش (Powell) مؤتمرًا صحفيًا.
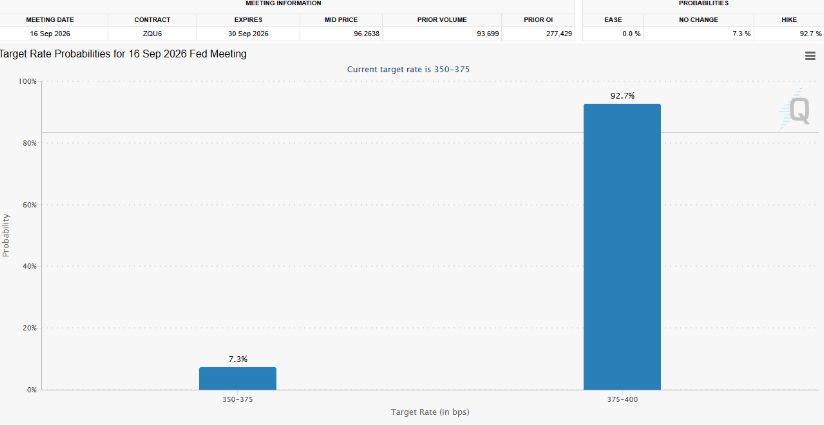
تبلغ احتمالية قيام رفع الفائدة بمقدار 25 نقطة أساس حسب Polymarket 88%، بينما تُظهر حسابات CME FedWatch أن الاحتمال يتجاوز 92%. لقد تسعّر السوق تقريبًا رفع الفائدة باعتباره «أمرًا محسومًا».
لكن رفع الفائدة بحد ذاته لم يعد بلا قيمة. ما يقرر الاتجاه الفعلي للحركة هو «إشارة الخطوة التالية» التي سيطلقها ووش بعد رفع الفائدة.
ما تخشاه الأسواق العالمية فعلًا ليس سؤال «هل سترفع الفائدة أم لا»، بل «كم مرة سترفعها». قال نائب رئيس مجلس الاحتياطي الفيدرالي السابق كلاَرِيدا بوضوح: إذا تم رفع الفائدة في سبتمبر، فلا مفر من رفعها لاحقًا أيضًا، «لن تكون مرة واحدة فقط وتنتهي». عدد مرات رفع الفائدة الذي تتوقعه المؤسسات يتراوح من مرة إلى ست مرات، والاختلاف كبير.
فكر في ثلاث حالات مسبقًا—وهو أنفع بكثير من مطاردة القمة والذعر في الشراء والبيع عند وقوعها:
النوع الأول: رفع الفائدة، مع الإيحاء بأن التشديد سيستمر لاحقًا. إذا ارتفع عائد سندات الخزانة الأمريكية بالتزامن مع الدولار، فسيتعرض نموّ أسهم الشركات الأمريكية بقيم مرتفعة للضغط، وربما لا تستطيع الذهب الهروب أيضًا—فارتفاع معدل الفائدة الحقيقي يزيد تكلفة الاحتفاظ بالذهب.
النوع الثاني: رفع الفائدة، لكن مع الحفاظ على حذر تجاه الخطوات اللاحقة. لقد كان رفع الفائدة مُتوقعًا بالكامل، ولم تتضمن الجلسة مؤشرات تشديد أقوى. ونتيجة لذلك قد يتنفس السوق الصعداء بدلًا من التوتر. ليس من الغريب أن يظهر تصحيح في سوق الأسهم الأمريكية.
ثالثًا: عدم رفع الفائدة، والإشارة تكون تميل إلى التهدئة. مع دعم تفضيل المخاطرة، تدعم سوق الأسهم الأمريكية والذهب. لكن يجب أيضًا أن نسأل: لماذا لم يتم رفع الفائدة؟ إذا كان السبب هو تخفيف التضخم، فهذا يعني شيئًا مختلفًا تمامًا عن القلق بشأن ضعف الاقتصاد.
أما بالنسبة لخطط ادخاري الشهرية (التثبيت/التداول المنتظم) الخاصة بي، فالحالات الثلاث لا تتطلب حلها بعملية واحدة كبيرة.
إذا انخفض السعر بعد رفع الفائدة، يتم تنفيذ الإنفاق الأساسي وفق الميزانية، وتُرتَّب أموال إضافية على دفعات. أما إذا لم يتم رفع الفائدة وصعد السوق، فلا تُصرف الميزانية المخصصة لبضعة أشهر لاحقة مُسبقًا ولا تُستنزف. ما يحتاج فعلًا إلى إيقاف الفحص هو تغيّر الإيرادات، أو الحاجة إلى المال على المدى القصير، أو إذا كانت المراكز تجاوزت نطاق القدرة على التحمل.
ما يستحق النظر إليه الليلة هو: هل تغيرت السياسات عن الحكم السابق، وهل ما زالت المراكز مناسبة؟
خامسًا: الخط الرئيسي في سوق منتصف الولاية—الانتخابات النصفية
فشل التصويت الإجرائي لمشروع القانون يعني أن المجلسين سيدخلان رسميًا في جدول أعمال الانتخابات النصفية. سيتوقف مجلس النواب عن الجلسات بداية من الأسبوع المقبل حتى بعد الانتخابات، وسيغلق مجلس الشيوخ بعد يوم 28، وخلال أسبوعين أيضًا لا توجد أجندة كبيرة.
الأسبوع الماضي، عقد الحزب الجمهوري اجتماعا مخصصًا للانتخابات النصفية؛ وبدأ جميع نواب مجلس النواب وثلث أعضاء مجلس الشيوخ في الانخراط بالكامل في حملات الترشح.
قضية إيران، وأسعار النفط، والتضخم، ومشكلات معيشية نتجت عن البنية التحتية للذكاء الاصطناعي—كلها قد تكون محاور نقاش في الانتخابات النصفية. كما أن صفقات ترامب المتعلقة بالتشفير ستصبح محور الهجوم لدى الديمقراطيين.
أظهرت دراسة أجراها مديرو صناديق بنك أمريكا أن الأشخاص الذين يمتلكون الأموال ويقررونها في السوق يرون أن انقسام الكونغرس في الانتخابات النصفية حدث مرجح (احتفاظ الجمهوريين بمجلس الشيوخ، وفوز الديمقراطيين بمجلس النواب). لكن في سوق التوقعات، على العكس من ذلك، فإن فوز الديمقراطيين الساحق هو الاحتمال الأكبر—فالأموال المتواجدة في سوق التوقعات تراهن على أن الديمقراطيين سيستحوذون على المجلسين.
ربما يوجد هنا فارق توقعات كبير جدًا.
إذا كانت توقعات السوق قوية بأن الديمقراطيين سيحكمون مجلسيْ الكونغرس، مع القلق من أن دفع سياسات الذكاء الاصطناعي والتشفير قد يتعثر، فقد تكون تسعيرة الأصول قد عكست هذا القلق مسبقًا. لكن بالمقابل، إذا حافظ الجمهوريون على الأقل على مجلسًا واحدًا، فقد تصبح الجمود السياسي إشارة «تبديد للمخاطر السلبية» بعد زوالها.
قبل الانتخابات النصفية، ستستمر التوقعات المتعلقة بسياسات التشفير في شدّها بواسطة الروايات السياسية. فشل قانون CLARITY Act ليس النهاية، بل بداية عملية هذا الشدّ.
يمكن للقاعدة أن تنتظر أربع سنوات أخرى، لكن السوق لن ينتظر.
لكن الشيء الذي يستحق الانتظار حقًا ليس أبدًا تمرير مشروع قانون، بل قدرتك على الحفاظ على إيقاعك الخاص وسط التقلبات.
لا تتعجل بإصدار حكم بشأن أول شمعة (K-line) الليلة،