


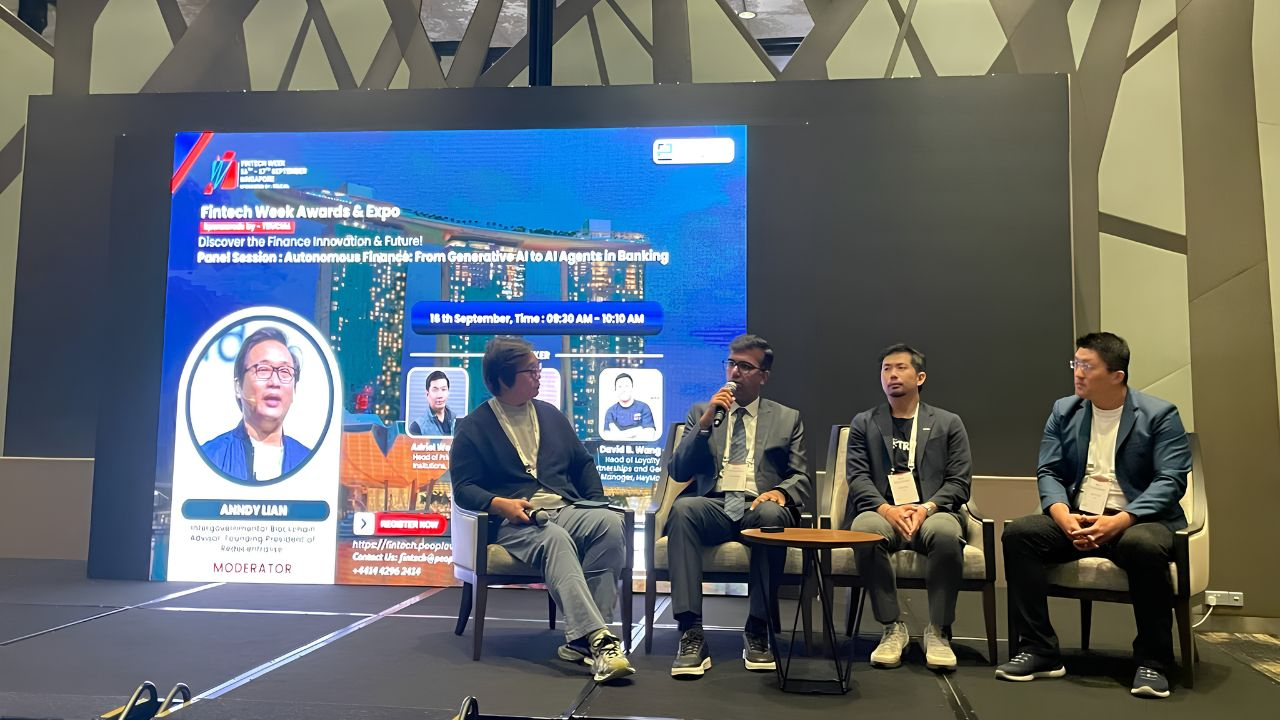
تتحرك صناعة التمويل بسرعة من تجارب الذكاء الاصطناعي التوليدي نحو وكلاء مستقلين يمكنهم تنفيذ المهام وإجراء التوصيات وفي النهاية إجراء المعاملات نيابةً عن العملاء. ضمن مناقشة بعنوان «التمويل الذاتي: من الذكاء الاصطناعي التوليدي إلى وكلاء الذكاء الاصطناعي في البنوك»، قادَت الميسّرة أنندي ليان، مؤلفة كتاب «Web4: عصر الذكاء الذاتي» الأكثر مبيعًا، المشاركين في النقاش ديفيد بي. وانغ من شركة HeyMax، وأدرييل وونغ من TRM Labs، وأنكت لاثيغارا من Nasdaq، عبر الفرص والاختناقات والأسئلة الإنسانية التي تشكّل هذا التحول.
افتتح ليان بالسؤال الجوهري: “ما هي أكبر فرصة واحدة يخلقها وكلاء الذكاء الاصطناعي للبنوك خلال السنوات الثلاث إلى الخمس المقبلة؟”. بالنسبة إلى وانغ، تكمن الإجابة في “فرط التخصيص”. لقد تحدثت البنوك منذ زمن عن شرائح العملاء، لكن الذكاء الاصطناعي يمكن أخيرًا أن يقدّم ذلك على المستوى الفردي. قال وانغ: “إن القوة المذهلة للذكاء الاصطناعي تتمثل في تحويل ذلك إلى مستوى فردي فعلي… والتجاوب حقًا مع احتياجات كل فرد بناءً على نمط سلوكه”. وجادل بأن البنوك تمتلك “كمًا هائلًا من بيانات المستخدمين” — نمط الحياة، وسلوك الشراء، وأنماط الولاء — والتي يمكن تحويلها إلى تفاعل أكثر ملاءمة بكثير.
نهج وونغ الفرصة من زاوية الامتثال والعمليات. ورغم أن اهتمامًا كبيرًا يوجّه إلى تجربة العملاء في الواجهة الأمامية، يرى أن القيمة الأكبر على المدى القريب تكمن في كفاءة “الخلفية”. قال وونغ: “إن جزءًا كبيرًا من التقاط قيمة هذه الفوائد يحدث في الخلف”. وأشار إلى أن شركة DBS أبلغت عن قيمة اقتصادية قدرها مليار دولار ناتجة إلى حد كبير عن تحسينات في العمليات مدفوعة بالذكاء الاصطناعي، مثل أتمتة سير عمل مذكرات الائتمان لموظفي العلاقات. وبالنسبة إلى وونغ، فإن قدرة الذكاء الاصطناعي على تقليص المدد وتقليل الاحتكاك هي المكان الذي يمكن للبنوك أن تولّد فيه قيمة اقتصادية فورية.
وافق لاثيغارا، مشيرًا إلى أن 70–80% من تكاليف الخدمات المصرفية تقع في العمليات. وصف الذكاء الاصطناعي بأنه وسيلة لتنظيف الأنظمة القديمة المتجزئة وجعل كل قناة أكثر ذكاءً. قال: “سيكون الذكاء الاصطناعي محفزًا كبيرًا، أو لنقل مُسرّعًا، خلال الاثني عشر إلى الثمانية عشر شهرًا المقبلة”. وبالإضافة إلى خفض التكاليف، يرى أن الذكاء الاصطناعي سيساعد البنوك على إعادة التفكير في كيفية توظيف رأس المال البشري وكيفية تقديم التجربة، تمامًا كما تتيح متاجر آبل رحلة عميل مختلفة ومميزة.
لكن كانت اللوحة واضحة بخصوص الحواجز. عرّف لاثيغارا الثقة باعتبارها عنق الزجاجة الأساسي. قال: “الثقة هي عماد كيفية أتمتة كل شيء”، موضحًا أنه يجب أن يتمكن البشر من الوثوق بالنتائج الناتجة عن الأتمتة دون إجراء تحقق مزدوج أو ثلاثي من كل قرار. وهذا يتطلب قابلية التفسير، ومنطقًا خطوة بخطوة، ووظائف امتثال شاملة مدمجة داخل أنظمة الذكاء الاصطناعي.
أصر وونغ على تحدي الامتثال. قال: “إن كثيرًا من قرارات التشغيل وكذلك قرارات الامتثال هذه يجب أن تُراجع بدقة شديدة”. وأضاف أنه في البيئات الخاضعة للتنظيم، لا يكفي استخدام ذكاء اصطناعي من نوع “الصندوق الأسود”. كما شدد على أنه لا يمكن تفويض المساءلة إلى آلة. وقال: “لا أعتقد أن هناك أي ولاية قضائية في العالم اليوم تسمح لك بتعيين وكيل ذكاء اصطناعي بوصفه مسؤول الإبلاغ عن غسل الأموال لديكم (MLR)”، مشيرًا إلى ضابط الإبلاغ عن غسل الأموال. وبالنسبة للبنوك وشركات التكنولوجيا المالية، يجب أن يظل الإنسان مسؤولًا عن التقارير التنظيمية والمسؤولية القانونية.
أضاف وانغ أن الثقافة الداخلية وقابلية التشغيل البيني تظل عوائق عملية. فما زالت كثير من البنوك تتردد أمام الذكاء الاصطناعي، وغالبًا ما يعتمد تبنيه على توجيهات تصدر من أعلى إلى أسفل. كما أشار إلى أنه رغم نمو اعتماد البلوك تشين والذكاء الاصطناعي التوليدي (GenAI)، فإن قابلية التشغيل البيني بين الأنظمة لا تزال ضعيفة. ونصيحته ليست تجنب الذكاء الاصطناعي، بل إيجاد شركاء واختبار الحلول في بيئات تجريبية (sandbox). قال: “لا تدعوا ذلك عائقًا أمام الابتكار”، كما حثهم.
بالنسبة إلى دور البشر، كان وانغ عمليًا. قال: “الذكاء الاصطناعي ليس كل شيء وليس كل النهاية”. وأضاف: “إنه في النهاية مجرد أداة”. ونصيحته للمصرفيين: “لا تدعوا الذكاء الاصطناعي يديركم. يجب أن تديروا أنتم الذكاء الاصطناعي”. اتفق وونغ معه، لكنه حذّر من أن “وجود الإنسان ضمن الحلقة” قد يتحول إلى منحدر زلق إذا أعاد إدخال كل الاحتكاك الذي كان الذكاء الاصطناعي مُفترضًا أن يزيله. والسؤال الحقيقي هو: أي المهام يمكن تفويضها بأمان، وأي المهام يجب أن تحتفظ بمسؤولية الإنسان عنها.
قدّم لاثيغارا تصورًا من أربع خانات للمنظومة المالية: شركات التكنولوجيا، وشركات التكنولوجيا المالية، والمؤسسات الكبيرة الخاضعة لتنظيم صارم، والجهات التنظيمية. سيتحرك كل طرف بوتيرة مختلفة. ستظل وظائف الامتثال والمالية عالية المخاطر بحاجة إلى إشراف بشري، بينما يمكن أتمتة المهام الأقل خطورة والأكثر احتكاكًا بشريًا.
أخيرًا، سأل ليان عن كيفية ملاءمة العملات المشفرة والعملات المستقرة مع عصر التمويل الذاتي. يرى وانغ العملات المستقرة في المقام الأول كحل بين البنوك أو كحل داخل البنك. قال: “أرى شخصيًا أن العملات المشفرة أكثر بوصفها حلًا بين البنوك… وليس بقدر كبير من جهة تبني المستهلك”. ويرى وونغ حالات استخدام تجزئة أقوى في المدفوعات عبر الحدود والتحويلات، خصوصًا عندما تكون مسارات الفيات بطيئة. قال وونغ: “إن الوكيل هو طبقة التنسيق، لكنك ما زلت تحتاج جوهريًا إلى مسار دفع”. وأشار إلى أن سلاسل الكتل تدعم بالفعل التسوية الذرية. وأضاف لاثيغارا أن العملات المشفرة دفعت البورصات التقليدية نحو العمل على مدار 24/7، وأن الذكاء الاصطناعي يمكن أن يحوّل العملات المشفرة إلى “أموال قابلة للبرمجة”. لكنه حذّر: “لكن الإفراط في الشفافية ليس صحيًا أيضًا في وقت ما”.
اختتم ليان بالنظر إلى المستقبل: “الذكاء الذاتي سوف يغيّر كل شيء من الأموال القابلة للبرمجة، إلى العملات المشفرة، إلى العملات المستقرة، وحتى مسارات التمويل التقليدي”. كانت رسالة الجلسة واضحة: مستقبل الخدمات المصرفية سيكون مدفوعًا بالذكاء الاصطناعي، لكن يجب بناؤه على الثقة وقابلية التفسير والمساءلة البشرية.