

البيتكوين عالقة بين وضوح الصورة والتضخم وعوائد 5%
مرحبًا بالجميع، ومرحبًا بكم في سوق الأسبوع.
لم تصل البيتكوين إلى أي مكان تقريبًا الأسبوع الماضي، ولتحقيق ذلك سلكت الطريق الصعب. وحتى ظهر يوم الأحد، كانت تتحرك بالقرب من 77,000 دولار، بينما كانت الإيثريوم قرب 2,490 دولار، وكلاهما ضمن المسافة المباشرة مما كانتا عليه قبل سبعة أيام. وفيما بين ذلك، هبطت البيتكوين ألف دولار خلال ستين ثانية في قراءة مؤشر CPI يوم الجمعة، ثم استعادت معظم ما فقدته، وارتفعت إلى 79,890 دولار يوم السبت، قبل أن تعود للانخفاض باتجاه 77,200 دولار. وبحلول صباح يوم الثلاثاء، ومع ارتفاع عائد سندات الخزانة الأميركية لأجل 10 سنوات فوق 5% للمرة الأولى منذ 2007، كانت تتداول قرب 76,800 دولار، بانخفاض 1.8% خلال الجلسة. وما زالت البيتكوين عند مستوى يقارب 39% دون ذروة أكتوبر 2025 البالغة 126,198 دولار.
تحرك الإيثر بقوة في الاتجاهين. إذ قفز من نحو 2,433 دولار إلى 2,667 دولار يوم الجمعة، مع تصفية قرابة 250 مليون دولار من المراكز المدينة (shorts) وارتفاع المعاملات التي تتجاوز مليون دولار بنحو 14%، ثم ردّ كل هذه الحركة وتراجع وكان دون 2,500 دولار بحلول يوم الأحد. وهو يتداول حالياً حول 2,470 دولار.
ما يهم هو ما امتصته بيتكوين لإنهاء الأسبوع على تسطح (flat): برنت فوق 100 دولار، وعائد 10 سنوات يدفع 5%، وأربعة أيام متتالية من تدفقات خارجية لصناديق ETF الفورية (spot ETF)، وصدور رقم تضخم تجاوز كل التوقعات في الشارع. وهذا إما صمود مثير للإعجاب أو سوق لم تتم إعادة تسعيره بعد. قرار بنك الاحتياطي الفيدرالي يوم الأربعاء سيحسم ذلك.
كتبت Nasdaq شيكاً بقيمة 100 مليون دولار لبنية تحتية لن تدخل الخدمة إلا في 2027، وأفصحت Visa عن معدل تشغيل لتسوية العملات المستقرة بقيمة 20 مليار دولار، واستبدلت شركة تحويلات أموال عمرها 86 عاماً بطاقة البنك بأخرى قائمة على البلوك تشين. لم يتحرك أي شيء من ذلك في سعر هذا الأسبوع. وكل ذلك يمضي قدماً بغض النظر عن حركة السعر.
لم تتفاعل بيتكوين تقريباً مع أي شيء من ذلك.
في هذه النشرة، سأفصّل ما الذي دفع فعلاً هذه الحركة، وكيف تتقلص المحفزات الكلية إلى نافذة عالية التأثير، ماذا تكشف التدفقات داخل السلسلة (on-chain) عن سلوك حامليها، وأين قد تظهر زخماً هيكلياً تالياً.
لنبدأ.
1. أداء القطاعات & التطورات الرئيسية
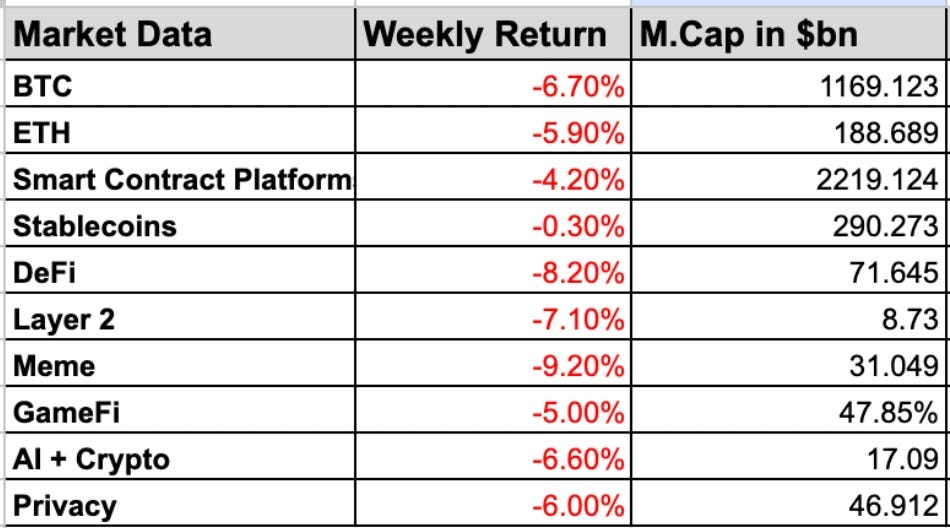
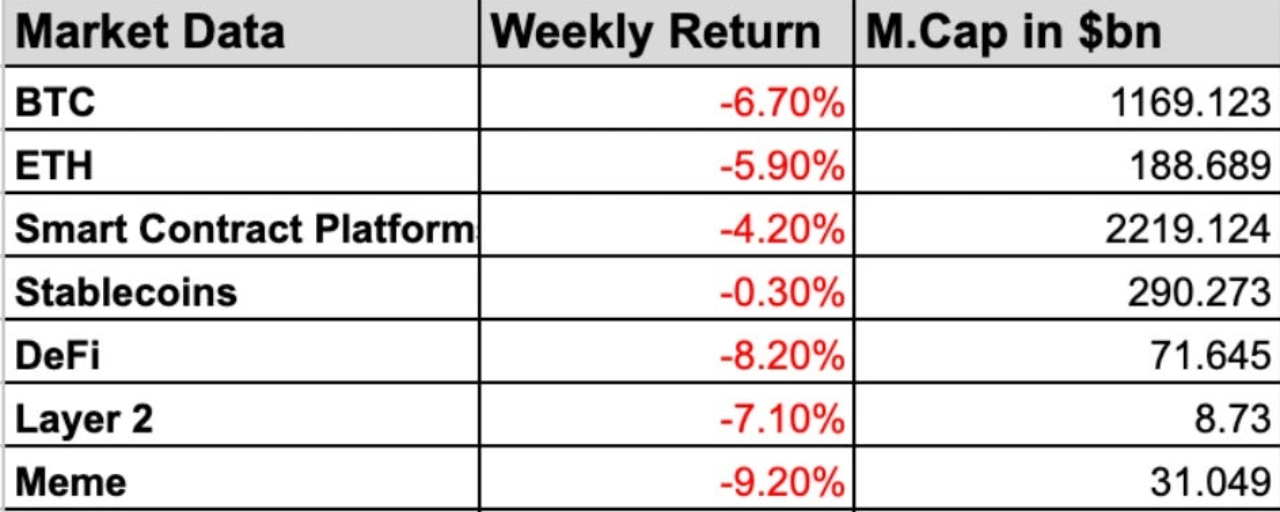
وافقت ذراع نازداك (Nasdaq) الاستثمارية على استثمار 100 مليون دولار في Payward، وهي شركة والدة Kraken، بتقييم مُبلغ قدره 21 مليار دولار. ستعتمد Payward تقنية مراقبة السوق لدى نازداك عبر جميع منصاتها، وهما تبنيان Nasdaq Equity Tokens، ومن المتوقع إطلاقها في الربع الثاني من 2027.
كشفت Visa أن حجم تسوية العملات المستقرة عبر شبكتها تجاوز معدل تشغيل سنوي قدره 20 مليار دولار، أي أكثر من 15 ضعفاً عما كان عليه قبل عام، مع وجود أكثر من 160 برنامج بطاقات مرتبطة بالعملات المستقرة قيد التشغيل. وقد موّلت Rain حوالي 2 مليار دولار من خلال مرفق ائتمان العملات المستقرة لدى Visa منذ أغسطس 2023 دون أي حالات تعثر.
أطلقت MoneyGram أول بطاقة من Visa مدعومة بالعملات المستقرة، بدءاً من كولومبيا، وتحتفظ برصيد دولار في USDC على Stellar. أوقفت الشركة بطاقة الفيات التقليدية في ديسمبر 2025 واستبدلتها بهذه البطاقة.
اتفقت Coinbase وMoov على تقديم مدفوعات مدعومة بالعملات المستقرة إلى أكثر من 1,000 بنك مجتمع (community bank) واتحاد ائتماني أميركي. بدأت US Bank برنامجاً تجريبياً للعمــلات المستقرة على Stellar. أطلقت Citi مدفوعات فورية عبر البلوك تشين للمدفوعات عبر الحدود للشركات اليابانية، وانضمت إلى DBS لتمكين مدفوعات بالدولار 24/7 باستخدام ودائع مُرمّزة على دفتر Swift لسلسلة الكتل.
التزمت Tether وFasanara Capital بمبلغ 400 مليون دولار تجاه StableFund، وهي مركبة ائتمان خاص تقرض عبر منصات fintech في أكثر من 60 دولة، وباستخدام USDT كطبقة تسوية، مع خطط لزيادة المبلغ حتى 3 مليارات دولار إضافية.
قدمت Block طلباً إلى OCC لإنشاء Builders Bank & Trust، وهو بنك ائتمان وطني غير مؤمّن لحفظ بيتكوين والعملات المستقرة. منذ 2025 تلقت OCC 40 طلباً للحصول على ميثاق، وافقت على 21 ورفضت 2، بينما بقيت Coinbase وPaxos وBitGo وRipple وCircle وRevolut ضمن قائمة الانتظار.
انقسمت Consensys إلى شركتين: MetaMask تحت قيادة Joe Lubin، وConsensys جديدة تحت قيادة Mike Kriak تركز على البنية التحتية المؤسسية بما في ذلك Linea وعملاء Besu، وهي مستخدمة بالفعل من قبل Citi وDTCC وBNY Mellon.
قدمت Kalshi إلى لجنة CFTC طلباً لعقود آجلة دائمة (perpetual futures) لعدد 60 عقداً على أسهم أميركية فردية، بما في ذلك Tesla وApple وNvidia.
أنهت Hanwha Investment & Securities منصة أوراق مالية مُرمّزة على Avalanche، قبل بدء نفاذ تعديلات كورية في 4 فبراير 2027.
قرابة 4,000 BTC، أي حوالي 320 مليون دولار، ونحو 95% من الاحتياطيات، غادرت محفظة الاتحاد (federation wallet) لـ Liquid، وهي سلسلة بيتكوين الجانبية (sidechain) لدى Blockstream، في 6 سبتمبر عبر خلل في ذاكرة مخبأة لإثبات صحة النطاق (range-proof cache bug). وعادت 3,400 BTC في 7 سبتمبر بعد أن أكد Blockstream على السلسلة أن عقد الجسور (bridge nodes) تم ترقيعها. حوالي 598.5 BTC، أي ما يعادل قرابة 47 مليون دولار، لم يعد. لم يتم المساس ببيتكوين نفسها على الإطلاق.
أكثر من مئة باحث نشروا ورقة تقطع التقدير لتكلفة الموارد المطلوبة لخطوة رئيسية في هجوم كمّي على توقيعات بيتكوين وإيثيريوم بنسبة 86% خلال نحو شهرين. لم يَكسر أحد شيئاً. وضعت مؤسسة Ethereum هدفاً بمقاومة كمّية كاملة على طبقة الأساس بحلول ديسمبر 2029. وبيتكوين لا تملك خطة مماثلة مؤرخة لتلك الحوالي 7 ملايين BTC الموجودة في عناوين مع مفاتيح عامة مكشوفة.
هبطت Metaplanet بنسبة 9.9% يوم الثلاثاء إلى 244 ين ياباني، لتكون أقل بنحو 17% خلال جلستين بينما لم تتحرك بيتكوين تقريباً. جاء ذلك بعد خطة خيارات أسهم لعام 2022 وسّعت حجم تجمع الإدارة مع كل إصدار أسهم، من نحو 46 مليون إلى حوالي 319 مليون سهماً. وألغى مجلس الإدارة منذ ذلك الحين 41% منها.
اشترت BitMine 28,086 ETH أخرى، لترفع إجمالي Holdings إلى 5,929,198 ETH، أي نحو 4.9% من المعروض وبقيمة تقارب 14.8 مليار دولار، مع استثمار 85% منها.
لم تشتَر Strategy أي بيتكوين خلال الأسبوع الماضي، واستبدلت ذلك بإعادة شراء 176.3 مليون دولار من أسهمها المفضلة STRC. تمتلك الشركة 845,050 BTC، أي نحو 4.02% من الـ21 مليون التي ستوجد على الإطلاق.
أعدت وزارة المالية الألمانية ضريبة مسطحة بنسبة 25% على مكاسب العملات المشفرة من 1 يناير 2027 (26.375% بما في ذلك علاوة التضامن)، ما أنهى إعفاء الاحتفاظ من الضرائب دون مقابل لمدة 12 شهراً على المشتريات المستقبلية.
تراجع memecoin بقيمة $LAPTOP لهانتر بايدن على Base بنسبة 86.5% خلال نصف ساعة من إطلاقه بعد أن اشترت روبوتات الصيد (sniper bots) بكثافة عند الإدراج، وكان يتداول بحلول يوم الأحد على انخفاض يقارب 99.9% مقارنةً بأعلى مستوى مُعلن له.
قدّم صندوق نفط النرويج، البالغ 2.3 تريليون دولار، مقترحاً بخفض استثماراته في السندات الحكومية الأميركية بحوالي 80 مليار دولار.
2. CLARITY يصطدم بجدار
لقد فقدت العملات المشفرة للتو أحد أكبر محفزات التنظيم لهذا العام.
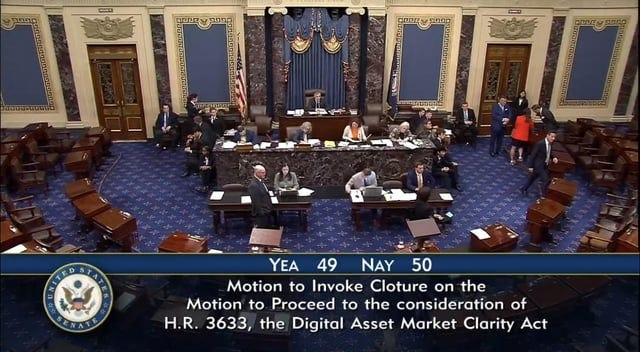
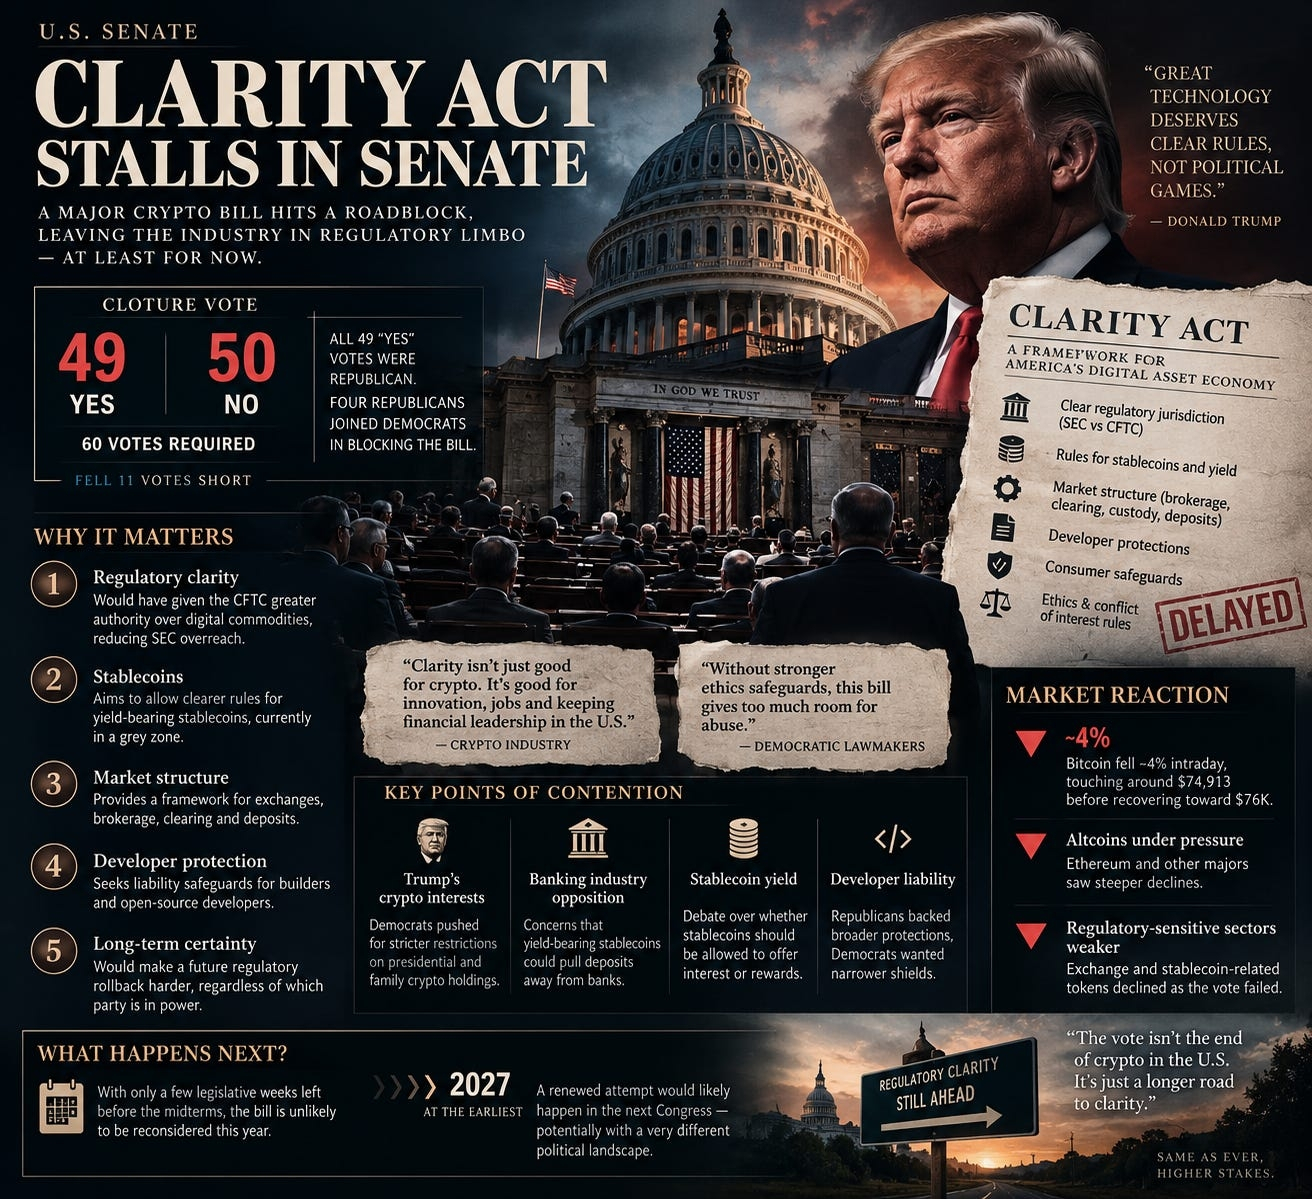
في يوم الثلاثاء، صوّت مجلس الشيوخ 49–50 على ما إذا كان سيتم المضيّ قدماً بقانون CLARITY Act، ليكون بذلك بفارق 11 صوتاً عن الـ60 اللازمة لاستدعاء إجراء الإغلاق (cloture). صوّت كل الديمقراطيين ضد المضي قدماً فيه، وانضم إليهم أربعة من الجمهوريين.
الأهم أن هذا لم يكن تصويتاً نهائياً أجهز على مشروع القانون. بل كان التصويت الإجرائي المطلوب لإحضار CLARITY إلى أرضية النقاش للمداولات وتقديم التعديلات.
لكن مع اقتراب الانتخابات النصفية (midterms) وانضغاط الجدول التشريعي أكثر فأكثر، فإن الانتكاسة كبيرة.
ولاحظ السوق ذلك فوراً. تراجعت بيتكوين قرابة 4% خلال اليوم، لامست نحو 74,913 دولاراً قبل أن تتعافى باتجاه 76 ألف. وتراجعت Coinbase وCircle، وهما—على الأرجح—من أكبر المستفيدين المدرجين من نظام أكثر وضوحاً للعملات المشفرة في الولايات المتحدة، كل واحدة منهما بنحو 9%.
لكن الجزء المثير للاهتمام ليس عنوان 49–50. بل هو ما كان CLARITY يحاول فعلاً إصلاحه.
على مدى سنوات، كانت إحدى أكبر مشكلات العملات المشفرة في الولايات المتحدة هي سؤال أساسي: هل هي ورقة مالية (security) أم سلعة (commodity)، وبالتالي من الذي ينظمها؟
صُمم CLARITY لرسم خط أكثر وضوحاً بين SEC وCFTC، ومنح CFTC دوراً أكبر بكثير في السلع الرقمية بدلاً من ترك الصناعة تتعامل مع إطار تنظيمي تشكّله إلى حد كبير قرارات الهيئات الإنفاذية والإجراءات التنظيمية.
هذا مهم لأن الفرق ليس مجرد شكل. تعمل لجنة SEC ولجنة CFTC بإطارات تنظيمية مختلفة جداً، والإطار الذي ينص عليه القانون سيمنح البورصات والجهات المُصدرة والوسطاء والمطورين شيئاً افتقدوه لسنوات: قواعد يمكنهم بالفعل البناء عليها.
دفعت إدارة ترامب بالفعل هيئة SEC باتجاه توجه أكثر وُدّاً للعملات المشفرة، لكن هذا بالضبط سبب أهمية التشريع. يمكن لأي إدارة أن تغيّر نهجها التنظيمي بين ليلة وضحاها؛ أما تمرير قانون لبنية السوق من خلال الكونغرس فهو أصعب بكثير للتراجع. كان CLARITY في الأساس محاولة لتحويل البيئة التنظيمية الأكثر ودّاً اليوم إلى شيء أكثر دواما.
وهنا صار مشروع القانون أكبر بكثير من مجرد صراع SEC مقابل CFTC.
تقع العملات المستقرة (Stablecoins) في قلب كل ذلك. تضمنت أحدث المفاوضات قيوداً حول المكافآت والفائدة والعائد على العملات المستقرة، وهي قضية وضعت شركات العملات المشفرة والبنوك على طرفي الطاولة المتقابلين. والإصدار الأحدث منح وزارة الخزانة أيضاً صلاحيات إضافية بخصوص مكافآت العملات المستقرة.
قلق قطاع البنوك واضح وبسيط: إذا تمكن المستهلكون من الاحتفاظ بالدولارات عبر عملة مستقرة وكسب شيء أقرب إلى عوائد سوق المال (money-market)، فقد يهاجر جزء من هذه الأموال بعيداً عن الودائع المصرفية التقليدية.
بالنسبة لشركة Circle ومنصات العملات المشفرة، هذه فرصة هائلة. أما بالنسبة للبنوك، فالودائع هي التمويل للقروض. فإذا غادرت الودائع بكميات كافية، فقد يتاح للبنوك رأسمال أقل للإقراض.
ثم يأتي قطاع التمويل اللامركزي (DeFi) ومسؤولية المطورين. موقف الجمهوريين دفع عموماً نحو حماية أوسع للمطورين بحيث أن كتابة أو صيانة بروتوكولات مفتوحة المصدر لا تعرض المطور تلقائياً للمسؤولية عن ما يفعله المستخدمون لاحقاً. دفع الديمقراطيون نحو حماية أضيق، معتبرين أن المطورين لا ينبغي أن يحصلوا على حصانة شاملة عندما يتم تصميم بروتوكول عمداً بطريقة تهيئ لتسهيل إساءة الاستخدام أو حدوث خسائر.
لذلك كان CLARITY يحاول بهدوء الإجابة عن عدة أسئلة في آن واحد: من الذي ينظم العملات المشفرة، وكيف تعمل البورصات، وكيف تنافس العملات المستقرة ودائع البنوك، وأين يصبح مطورو DeFi مسؤولين قانونياً، وكيف تندمج العملات المشفرة في النظام المالي القائم.
ثم جعلت السياسة كل شيء أصعب.
من أكبر الاعتراضات الديمقراطية هو غياب قيود أقوى على مصالح ترامب في العملات المشفرة. لقد أصبحت عائلة ترامب ومصالحها المالية مكشوفة بعمق تجاه القطاع، بينما تقوم إدارتُه في الوقت نفسه بتشكيل تنظيم العملات المشفرة.
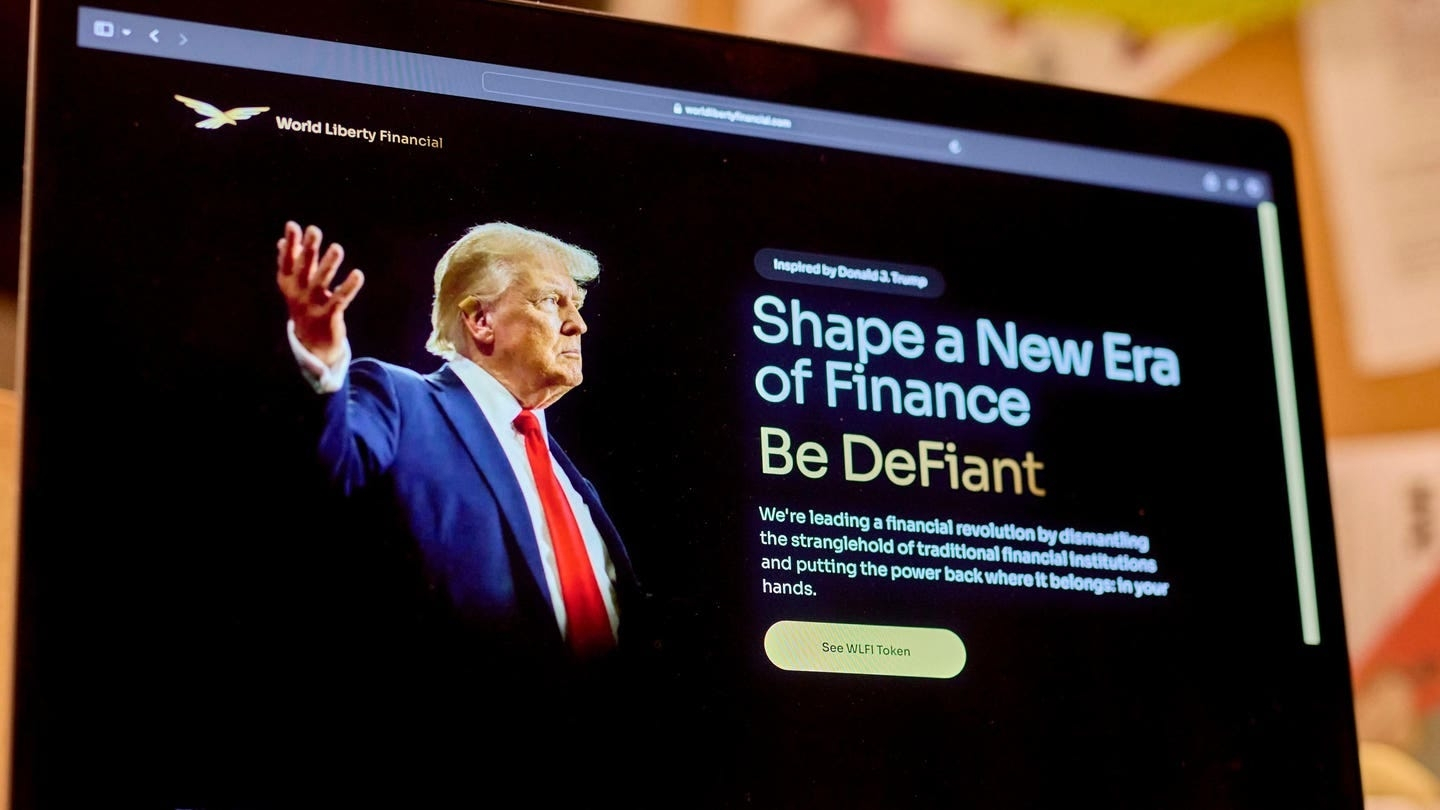
ذكرت وكالة AP أن ترامب وعائلته حققا أكثر من 500 مليون دولار من الإيرادات عبر World Liberty Financial، بينما دفعت الإدارة أيضاً باتجاه إطار أوسع للعملات المشفرة.
جعل ذلك سؤال الأخلاقيات مستحيلاً فصله عن مشروع القانون نفسه. أراد الديمقراطيون ضمانات أقوى بشأن مقتنيات وأعمال العملات المشفرة الخاصة بالرئيس وعائلته. بينما جادل الجمهوريون بأن مشروع القانون سيضع الإطار التنظيمي وحماية المستهلكين التي يحتاجها القطاع. تحولت تلك الخلافات في النهاية إلى أحد الأسباب المركزية التي دفعت الديمقراطيين لرفض تقديم الأصوات اللازمة للوصول إلى 60.
وهناك تداعٍ سوقي أكبر لهذه القضية أيضاً.
لا تحتاج بيتكوين فعلياً إلى CLARITY
تمتلك بيتكوين بالفعل سوقاً مؤسسياً ناضجاً نسبياً، ولا يعتمد أطروحتها الاستثمارية على ما إذا كان يمكن لعملة مستقرة أن تدفع عائداً، أو ما إذا كان مطور DeFi يحصل على درع حصانة مسؤولية منصوص عليها قانوناً.
كانت الفئات المستفيدة الأكبر من وضوح التنظيم هي البنية التحتية المحيطة ببيتكوين دائماً: العملات المستقرة، والبورصات، وإيثيريوم، وDeFi، ومنتجات مالية مُرمّزة (tokenized).
الجزء المحبط بالنسبة للعملات المشفرة هو أن مشروع القانون لم يسقط لأنه قررت الولايات المتحدة فجأة أنها لا تريد إطاراً للعملات المشفرة. لقد فشل لأن الجميع يريدون وضوحاً بشأن بنود مختلفة.
تريد العملات المشفرة عوائق تنظيمية أقل.
لا تريد البنوك أن تلتهم العملات المستقرة ودائعها.
يريد الديمقراطيون قيوداً أخلاقية أشد.
يريد الجمهوريون إطاراً متيناً لبنية السوق.
يريد المنظمون ولاية قضائية محددة بوضوح.
وتريد الصناعة أيضاً أن يتمكن المطورون من البناء دون العيش تحت حالة عدم يقين قانوني دائمة.
كان CLARITY محاولة لوضع كل تلك المصالح في مشروع قانون واحد. كان 49 نائباً في مجلس الشيوخ مستعدين لتحريكه للأمام. لكن كان يلزم 60. حصل على 11 أقل.
أما الخلاصة الأخيرة فهي أن الولايات المتحدة ليست بالضرورة تنسحب من التنظيم. إنها فقط أصبحت أصعب بكثير في الاتفاق على شكل ذلك التنظيم.
3. الخلفية الكلية
1. لمس العائد لأجل 10 سنوات 5%. ثم ارتفع أكثر
لمس العائد على السندات الأميركية لأجل 10 سنوات 5.012% يوم الاثنين. ثم تراجع واستقر حول 4.960%
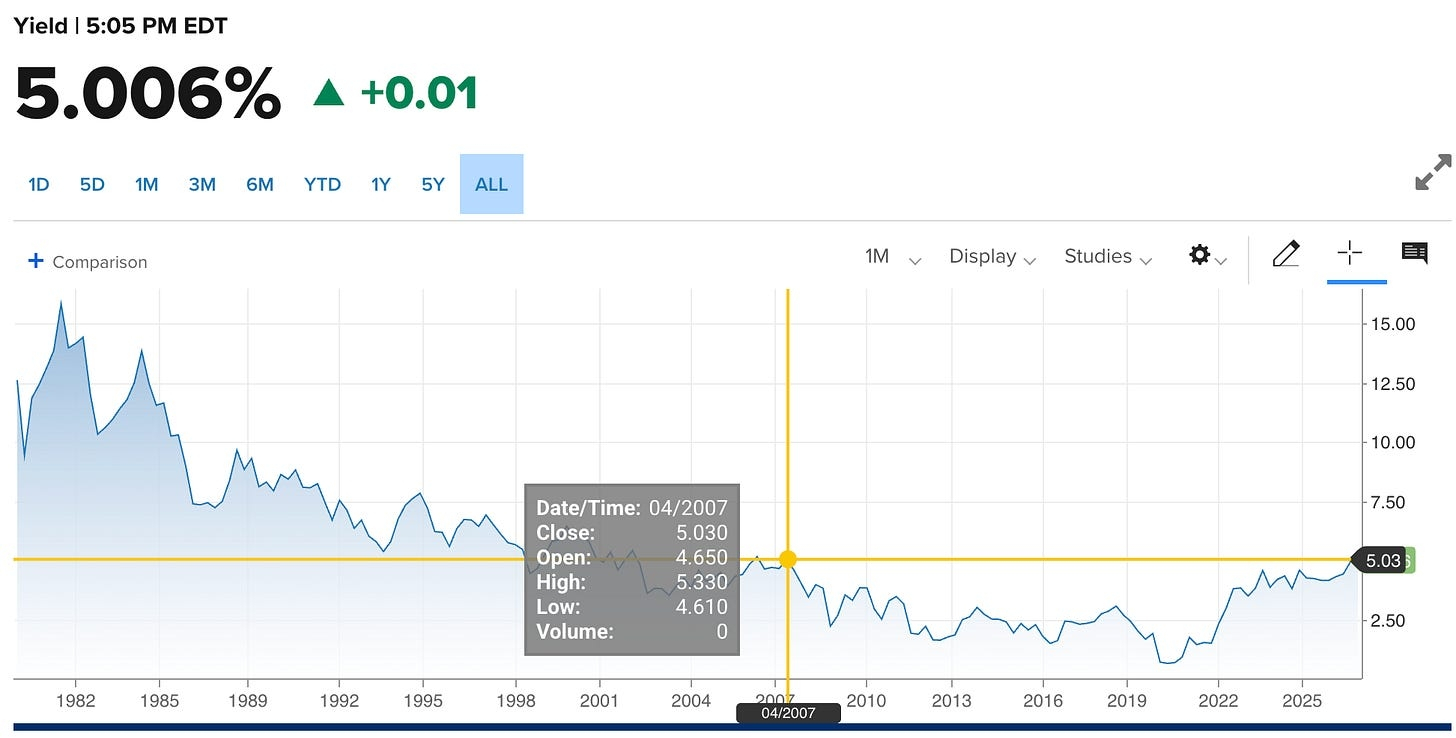
حدث أمر مماثل في التاريخ.
في 23 أكتوبر 2023، عبر عائد 10 سنوات لفترة وجيزة 5%، مسجلاً نحو 5.02%، قبل أن يتدخل المشترون ويدفعوا العوائد إلى النزول حتى فوق 4.8% بقليل.
لبرهة يوم الاثنين، بدا الأمر وكأننا نشاهد نفس الصفقة تتكرر.
لكن هذه المرة، لم يحضر المشترون بالطريقة نفسها.
العائد على 10 سنوات فوق 5.04%، ما يرفعه إلى أعلى مستوى منذ 2007، والأهم أنه فوق ذروة 2023 التي كانت قد أوقفت الحركة سابقاً. الشيء التالي الذي يجب مراقبته هو ما إذا كان السوق يستطيع إغلاقاً فعلياً فوق 5%، وليس مجرد لمسه خلال اليوم.
قبل يوم الثلاثاء، كانت المنحنى تقف عند:
سنتان: 4.688% ، 10 سنوات: 5.035% ، 30 عاماً: 5.396%
الجزء المثير للاهتمام هو أين تأتي الضغوط فعلياً. العائدان على 10 و30 سنوات يرتفعان بأكثر من 3 مرات سرعة من عائد سنتين. وهذا ليس سوقاً يظل مهووساً باجتماع بنك الاحتياطي الفيدرالي القادم. الطرف الأطول يطلب تعويضاً أكبر عن التضخم، واقتراض الحكومة، وخطر الاحتفاظ بدين الولايات المتحدة لمدة 10–30 سنة.
بعبارة أخرى، يبدو الأمر المتنامي أنه مشكلة علاوة أجل (term premium) أكثر منه مشكلة بنك الاحتياطي الفيدرالي. وقد بدأت بالفعل بالتسرّب إلى الاقتصاد الحقيقي. قفز معدل رهن الـ30 عاماً بمقدار 23 نقطة أساس خلال أسبوع إلى 7.17%.
إذن ما الذي يدفع العوائد إلى الارتفاع؟
تضخم مدفوع بالحرب. عاد النفط فوق 100 دولار، ما يجعل من الصعب على الأسواق تسعير عودة سريعة إلى انخفاض التضخم.
اقتراض الحكومة. بلغ دين الحكومة الأميركية نحو 40 تريليون دولار، أي قرابة ضعف مستوى قبل عقد من الزمن. كانت واشنطن تنفق بالفعل على الفوائد أكثر مما تنفق على الدفاع. ثم في الأسبوع الماضي، طرح ترامب «توزيع أرباح» بقيمة 5,000 دولار لكل مواطن بالغ إذا احتفظ الجمهوريون بالسيطرة على الكونغرس، وهي مقترح قد يكلف أكثر من 1 تريليون دولار.
اقتراض الذكاء الاصطناعي. تستعين أكبر شركات التكنولوجيا بشكل متزايد بسوق السندات لتمويل التكلفة الهائلة لبناء مراكز البيانات. وهي تتنافس فعلياً مع الخزانة على نفس بركة المستثمرين ورأس المال.
ثم توجد مشكلة أخرى في حل الحكومة المُتَوَخّى.
إعلان سكوت بيسينت، وزير الخزانة، عن إعادة شراء بقيمة 6 مليارات دولار الأسبوع الماضي خيّب آمال المستثمرين. كانت رسالة السوق بسيطة إلى حد كبير: شراء كمية نسبياً صغيرة من الديون لا يعالج مشكلة ينشئها إصدار كميات هائلة منها.
سقف أم أرضية؟
لم يعد هناك سوى حجتين مختلفتين جداً.
يقول خبراء إن الوقت لا يزال مبكراً جداً للحكم على قمة (top).
الجهة الأخرى تشير إلى ما حدث في 2023. فعندما تجاوزت 5%، تدفق موجة مشترين إلى سندات الخزانة. وفي اليابان، جذبت مزاد 20 عاماً الأخير طلباً أقوى من متوسط 12 شهراً، مع سحب العوائد الأعلى للمستثمرين مرة أخرى. كما يجادل مدير بنك أوف أميركا Meghan Swiber بأن رفع ثابت لسعر الفائدة من جانب بنك الاحتياطي الفيدرالي يمكن أن يساعد فعلياً في خفض العوائد لأجل أطول.
وهذا هو المكان الذي يصبح فيه الأمر مهماً بشكل خاص بالنسبة للعملات المشفرة:
لا تمنحك بيتكوين والذهب عائداً لتحتفظ بهما. سند حكومي بعائد يقارب 5% لمدة عقد كامل يغير تكلفة الفرصة لامتلاك أصل لا يولد فوائد أو تدفقات نقدية.
تراجعت بيتكوين والذهب صباح الثلاثاء، وهبط الذهب حتى مع استمرار تدهور خلفية الحرب.
والأهم من ذلك، أن سوق السندات بدأ يطرح شكاً في شيء كانت العملات المشفرة تدفع به لسنوات.
2. مؤشر أسعار المستهلك (CPI): الرقم الصغير كان هو المقلق
في يوم الجمعة، نشرت BLS بيانات مؤشر أسعار المستهلك لشهر أغسطس:
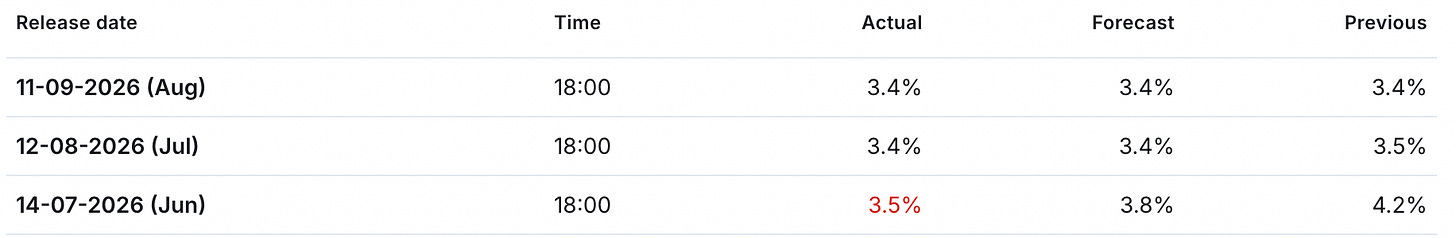
الأرقام الفعلية:
العنوان: 3.4% خلال اثني عشر شهراً، مطابقاً تماماً ليوليو. شهرياً +0.4%.
الأساسي: 2.4% سنوياً، بانخفاض من 2.5%، وهو أدنى مستوى منذ 2021. شهرياً +0.3%، صعوداً من 0.2% في يوليو.
الطاقة: +2.1% على أساس شهري، +16.3% على أساس سنوي. البنزين: +3.9% على أساس شهري، +27.4% على أساس سنوي.
انخفض الرقم الأساسي السنوي. وارتفع الرقم الأساسي الشهري. عند 0.3% شهرياً، تسير التضخمات تقريباً عند 3.5% سنوياً إذا استمر، مقابل هدف 2%. الرقم المطمئن وصف الماضي. الرقم المُقلق وصف الحاضر.
سبق إصدار البيانات سبعة عشر تنبؤاً منشوراً، تراوحت بين 0.16% و0.24%. تجاوز الرقم الفعلي كل تنبؤ واحد منها. سكن (Shelter) معظم الأضرار.
وتحكى PPI القصة نفسها. ارتفعت أسعار المنتجين لطلب نهائي بنسبة 0.4% في أغسطس بعد 0.1% في يوليو، مع ارتفاع سلع الطلب النهائي بنسبة 1.1% على أساس شهري. أسعار المنتجين تسبق أسعار المستهلكين.
احتمالات ارتفاع سعر الفائدة المتوقعة من السوق لهذا اجتماع هذا الأسبوع كانت نحو 70% ثم ارتفعت إلى قرابة 87% بنهاية الأسبوع، وإلى 94% بحلول يوم الثلاثاء.
وتقول أنابيب الإمداد إن سبتمبر سيكون أسوأ من أغسطس:
سجل وقود الديزل الأميركي رقماً قياسياً عند 6.23 دولار للغالون يوم الاثنين، مقارنة بـ5.85 دولار قبل أسبوع. يبلغ سعر البنزين 4.32 دولارات، مرتفعاً 16 سنتاً خلال أسبوع، في شهر عادة ما ينخفض فيه.
تكاليف مدخلات المصانع، مقارنةً بالسنة إلى أغسطس: المواد الخام +12.8%، السلع الوسيطة +11.5%، السلع النهائية +6.6%. تكاليف الشحن المتوسّطة للحمولات تزيد 16% عن العام الماضي. وقد أفاد مديرو المشتريات بارتفاع الأسعار لمدة 23 شهراً متتالياً، وفي أغسطس لم تبلّغ أي صناعة عن انخفاض في تكاليف المواد الخام.
ترتفع التكاليف في بداية سلسلة الإمداد بوتيرة تقارب الضعف مقارنةً بالأسعار في نهايتها. ولا يزال جزء أكبر من هذه الزيادة لم يصل بعد إلى المتسوقين.
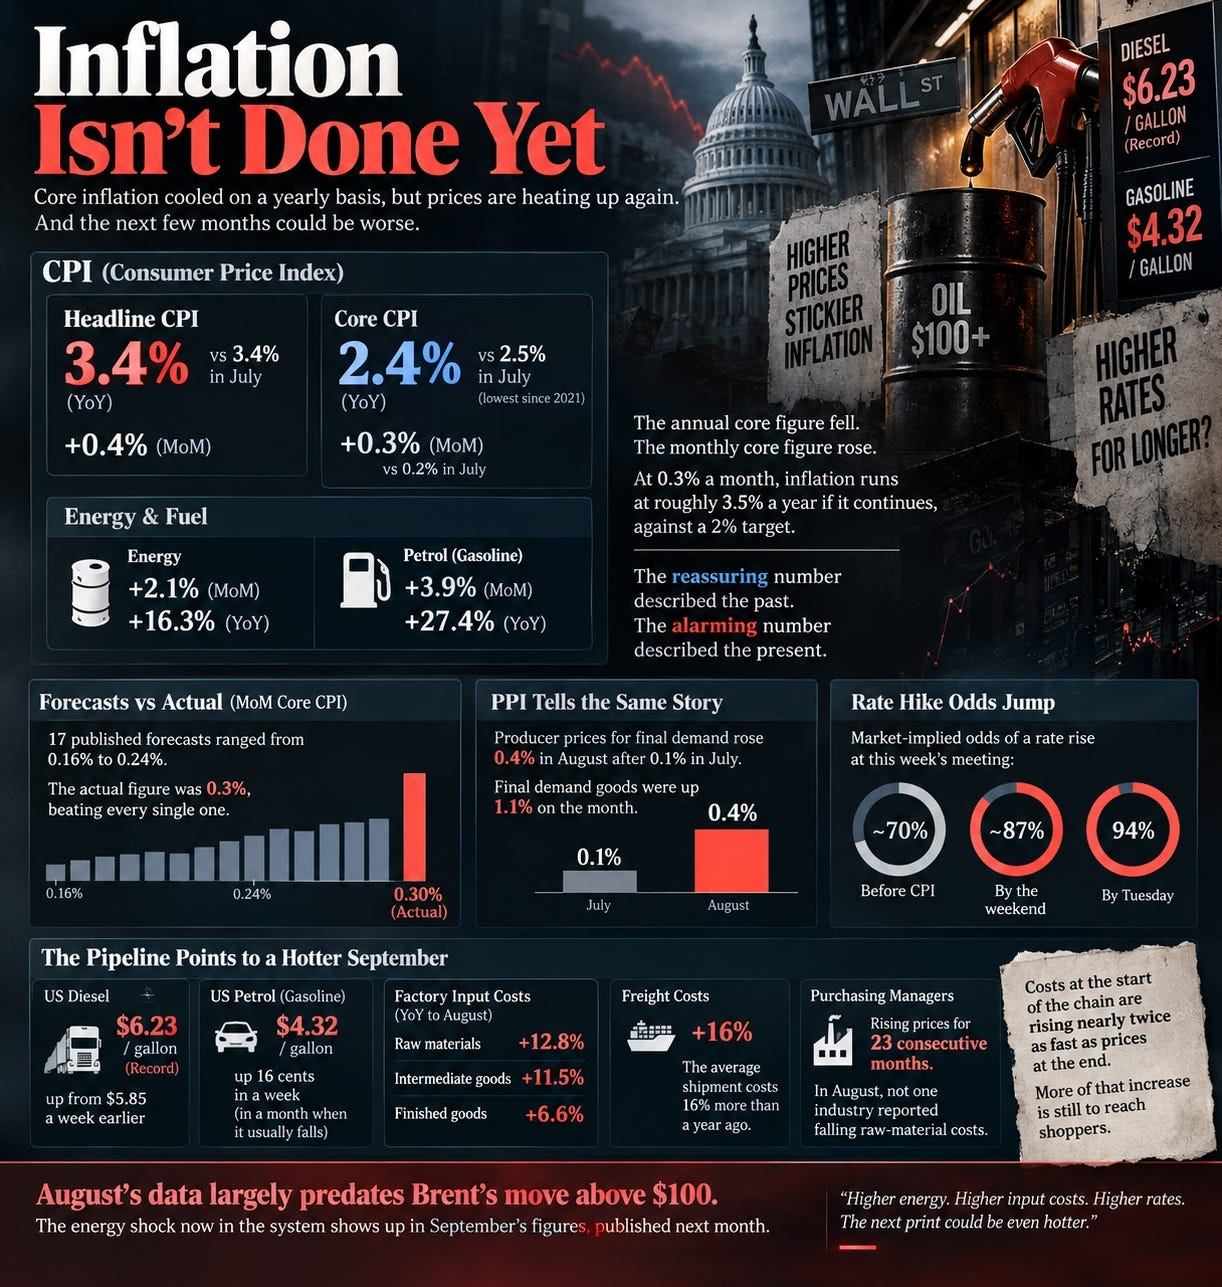
تسبق بيانات أغسطس إلى حد كبير حركة برنت فوق 100 دولار. الصدمة الطاقية الموجودة الآن في النظام تظهر في أرقام سبتمبر، المنشورة الشهر المقبل.
3. السعودية تنفد من الخيارات لشحن النفط
لمدة سبعة أشهر، كان هذا موضوعاً عن النفط. الأسبوع الماضي، أصبح قصة عن تكلفة المال.
أغلقت عقود برنت (Brent) فوق 101 دولار يوم الأربعاء، ووصلت إلى 109.80 دولار يوم الاثنين، وكانت قرابة 107.86 دولار صباح الثلاثاء، مرتفعة بحوالي 25% منذ بداية أغسطس. WTI عند 103.62 دولار. تتوقع Goldman 120 دولار إذا اتسعت الهجمات، أو العودة باتجاه 80 دولار إذا عادت الصادرات إلى طبيعتها.
المشكلة الأكبر هي أن كل مسارات تصدير السعودية الثلاثة باتت الآن تحت ضغط.
هرمز: عبرت فقط 4 سفن حاملة للسلع يوم الاثنين، انخفاضاً من 10 يوم الأحد، وبما يقارب 125 سفينة في اليوم قبل الحرب. يقول الحرس الثوري الإيراني إن المضيق لا يزال «مغلقاً وما يزال تحت سيطرتنا الذكية»، بينما يُقال إن مسؤولين إيرانيين يخططون لمنطقة محدودة أخرى.
خط أنابيب بين الشرق والغرب: بُني لتجاوز هرمز ونقل النفط إلى ينبع على البحر الأحمر، وقد أصيب بطائرات مسيرة أواخر الأسبوع الماضي، مع حدوث أضرار عبر منطقتين. بعد هجوم أبريل استغرق الأمر سبعة أيام لإعادة التشغيل. لدى ينبع فقط مخزون تصدير لمدة 5 إلى 7 أيام.
باب المندب: انخفضت عمليات العبور من 28 إلى 21 بين يوم الأحد ويوم الاثنين. تسيطر جماعة الحوثي تقريباً على كامل ساحل البحر الأحمر اليمني، بما في ذلك جزيرة بريم، وأطلقت عشرات الصواريخ والطائرات المسيّرة على قاعدة جوية سعودية يوم الاثنين.
كان إنتاج السعودية قد انخفض مسبقاً إلى 6.24 مليون برميل/يوم في أغسطس، أي أقل بنسبة 23% عن يوليو وبعيداً كثيراً عن 9.6 مليون برميل/يوم التي جرى إنتاجها في 2025.
كانت الصين تغطي تقريباً نصف احتياجاتها اليومية من النفط من المخزونات لأشهر، مما ساعد على إبقاء الأسعار تحت السيطرة. لكنها بدأت الآن الشراء بكثافة من الخارج مرة أخرى. هذا “المخزن” بدأ يتلاشى تماماً في الوقت الذي يحدث فيه اضطراب في الإمدادات المادية.
تظهر منحنيات النفط الشيء نفسه. برنت لأقرب استحقاق أغلى بنحو 5 دولارات من التسليم بعد شهر، وهو أوسع فرق منذ 23 يوليو. يدفع المشترون أكثر مقابل البراميل التي يمكنهم الحصول عليها الآن لأنهم باتوا أكثر قلقاً من قدرتهم على الحصول عليها لاحقاً.
والصدمة تتحرك بالفعل عبر الاقتصاد. ارتفعت أسعار منتجي الصين في أغسطس بنسبة 3.8% على أساس سنوي، مع كون النفط الخام المستورد من أبرز المساهمين.
هذا ما يجعل صدمة النفط مزعجة بشكل خاص للبنوك المركزية: ارتفاع أسعار الطاقة يدفع التضخم للأعلى بينما يجعل المستهلكين أفقر في الوقت نفسه. لا تستطيع البنوك المركزية إنتاج المزيد من النفط. يمكنها فقط كبح الطلب الذي كان أصلاً يضعف.
الصورة الدبلوماسية لا تساعد. تم تأجيل محادثات الخليج وإيران في عُمان دون تحديد موعد جديد، بينما أفادت الأنباء بأن واشنطن رفضت طلبات السعودية للحصول على مساعدة عسكرية مباشرة خارج نطاق الاستخبارات. حتى مقترح ترامب لوقف توتر طاقي بين أوكرانيا وروسيا، إن ثبت أنه سيتحقق، يتعامل مع صدمة الإمداد الأصغر: انخفضت صادرات ديزل الخليج بمقدار 152 مليون برميل بين مارس وأغسطس، أي 2.2 مرة أكبر من الانخفاض من روسيا.
لذلك باتت هناك الآن ثلاثة عدّادات تناقص: ما مدى سرعة إصلاح خط الأنابيب، وكم يمكن أن يستمر تحميل ينبع من التخزين، وهل يمكن للشحن أن يتعافى قبل نفاد ذلك المخزون؟
أما الثانية فتَنتهي في أيام.
4. رؤى حول صناديق ETF
اختفى طلب صناديق ETF. شهدت صناديق بيتكوين ETF تدفقات خارجية بقيمة 463 مليون دولار خلال الأسبوع الأقصر بسبب العطلات، وهو أول أسبوع سلبي منذ يونيو. شكّل ARK وGrayscale 371 مليون دولار من التدفقات الخارجة، بينما كان BlackRock شبه مسطح
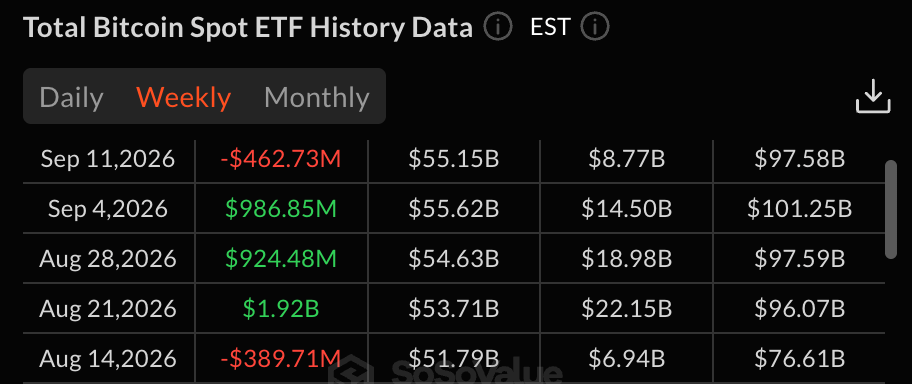
كانت تدفقات ETF الداخلة قد ساعدت على دفع BTC من نحو 63 ألف دولار إلى 82 ألف دولار خلال الأسابيع الثلاثة السابقة. وبغياب هذا المشتري الهامشي، انخفضت BTC بنسبة 4.4% خلال الأسبوع، لتخسر تقريباً 3.5 ألف دولار
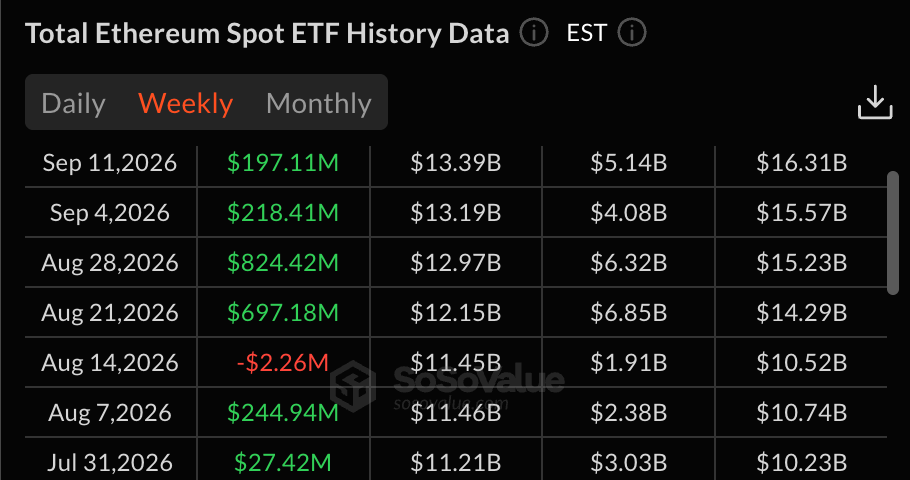
تحركت صناديق ETF الخاصة بـ ETH في الاتجاه الآخر، لكن العنوان (الخبر الرئيسي) مضلل. فقد سجلت صناديق ETH ETF تدفقات داخلية بقيمة 197 مليون دولار خلال الأسبوع، لكن جاءت تقريباً كلها من تدفق داخلي بقيمة 216 مليون دولار يوم الجمعة بعد بيانات CPI. من الثلاثاء حتى الخميس كانت التدفقات الصافية سلبية.
ومع عودة تدفقات ETF إلى السلبية، لم يعد أحد أكبر المصادر البنيوية لطلب BTC يضيف سيولة بالوتيرة نفسها. قضت BTC الآن أربعة أسابيع بين 76 ألف و82 ألف دولار، مع ثلاث مرات رفض عند 82 ألف منذ أغسطس. وبدون عودة عرض ETF مجدداً، لا يزال السوق يبحث عن مشتريه الهامشي التالي.
5. الأسبوع المقبل
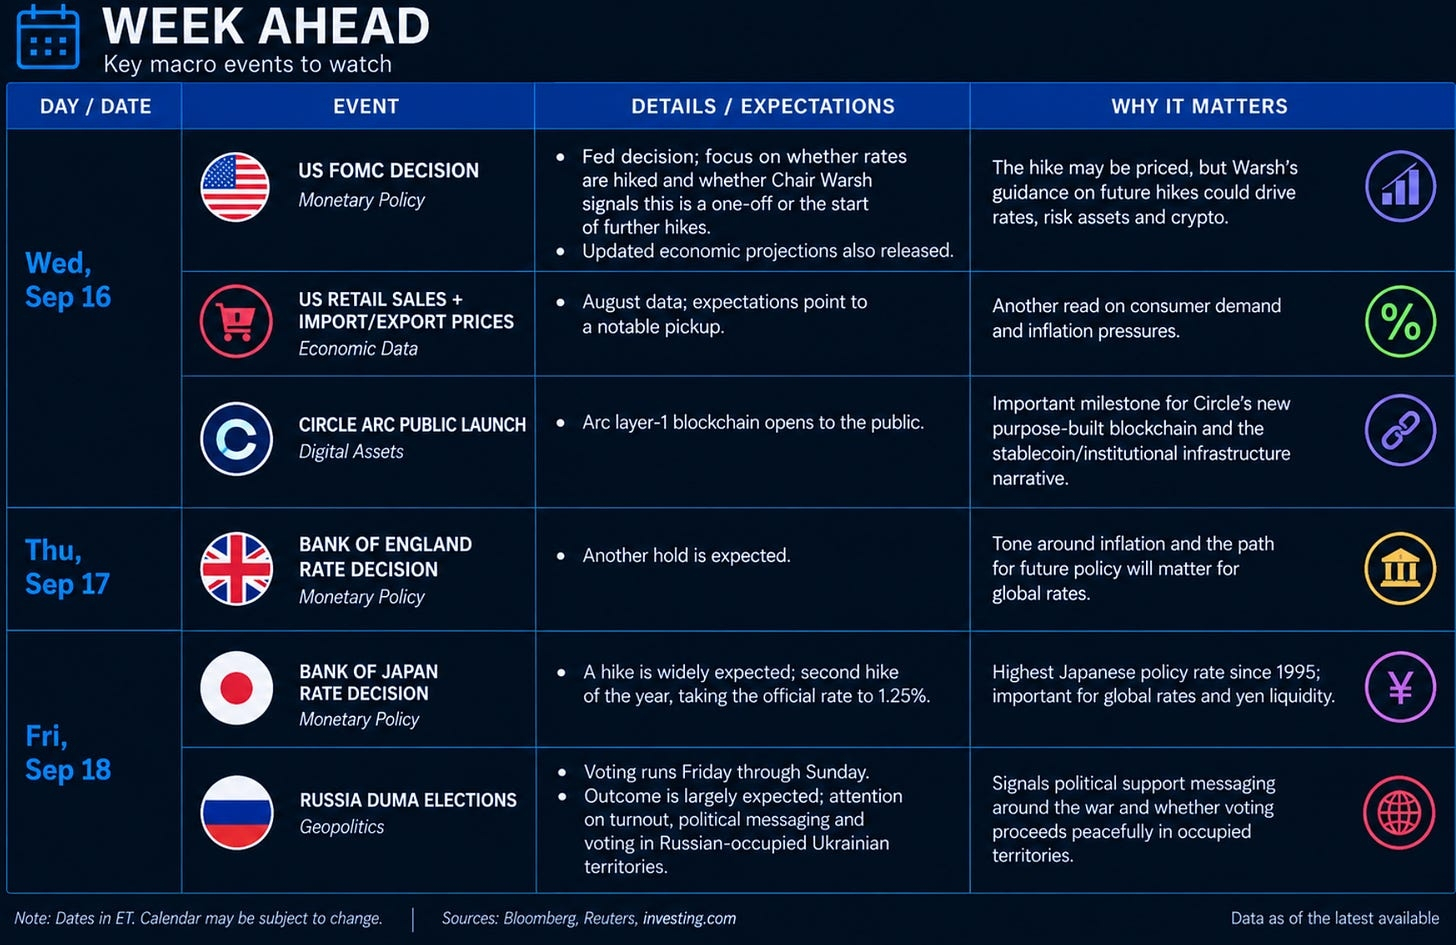
الحدث الرئيسي هو FOMC: رفع 25 نقطة أساس مُسعّر إلى حد كبير مسبقاً؛ السؤال الحقيقي الذي سيحرّك السوق هو ما إذا كانت Warsh تشير إلى رفع واحد فقط أم إلى عدة زيادات حتى الربع الأول من 2027.
6. الخلاصة
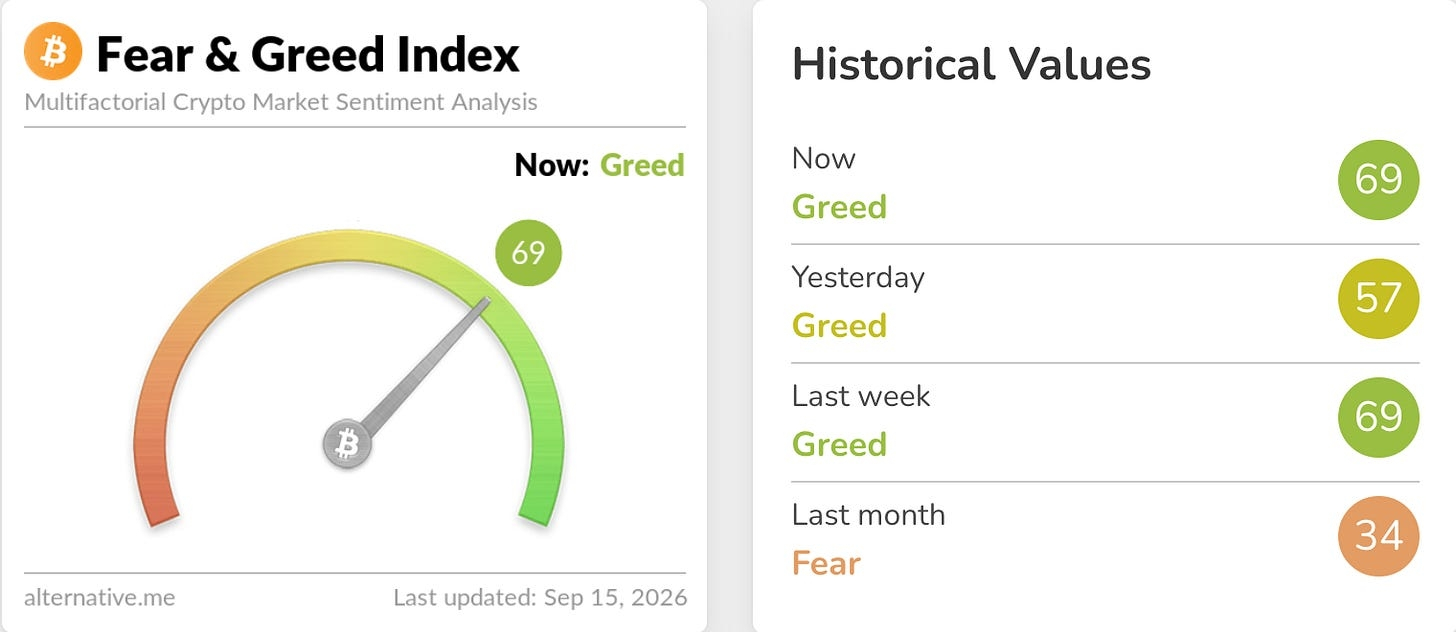
قضت بيتكوين الأسبوع بين رقم واحد للتضخم وبين قرار من الاحتياطي الفيدرالي لا تملك عليه سيطرة. امتصت الكثير ولم تتنازل نسبياً عن إلا القليل، وهو على الأرجح أفضل ما يمكن قوله عن الشريط (التداول). لكنها ما زالت جالسة تحت “جدار” المعروض عند 83,000 إلى 86,000 دولار، مع عائد 10 سنوات عند 5%، ونفط فوق 107 دولارات، وأربعة أيام متتالية من تدفقات خارجية لصناديق ETF، ورئيس مجلس الاحتياطي الفيدرالي الذي أوضح أنه يريد أن يتفاعل مع البيانات أمامه بدلاً من إعطاء الأسواق تحذيراً مسبقاً كبيراً.
حالة الصعود (bull case) أضيق مما كانت عليه في أغسطس، وهي الآن إلى حد كبير قصة مالية (فيسكال). فعمليات إعادة شراء الخزانة الموسعة فشلت في دعم الطرف الطويل (long end)، ويُنظر إلى المشكلة بشكل متزايد على أنها ناتجة عن وفرة الإصدار (issuance) وليس عن نقص السيولة. هذه أقوى نسخة بعد من حجة “تدنّي القيمة” التي كنا نطرحها خلال الأسبوعين الماضيين. ما زالت بيتكوين مدفوعة بالعوائد الحقيقية والسيولة والدولار، وقد تحركت الثلاثة جميعاً ضدها هذا الأسبوع. إذا دفعت زيادة الفائدة عائد 10 سنوات إلى ما دون 4.96%—مثل الرفض في 2023—فسيتحسن الترتيب بسرعة. أما إذا استمرت العوائد في الصعود خلال فترة الرفع، فإن أي شيء لا يدفعك للاحتفاظ به سيواجه ربعاً أصعب بكثير في الأمام، بغض النظر عما يحدث في واشنطن.
الخلاصة بسيطة: احترم مخاطر الحدث، وحدّد حجم المراكز ضمن نافذة تبلغ نحو 36 ساعة قد تعيد تسعير السوق بالكامل، واترك عائد السندات لأجل 10 سنوات ليخبرك ما إذا كان لدى بنك الاحتياطي الفيدرالي ما يزال السيطرة على الطرف الأطول قبل أن تضيف إلى “جدار” المعروض.