حظًا موفقًا جميعًا من بينانس، هل سيقومون برفع الفائدة هذا الأسبوع؟ هل ستهبط عملة البيتكوين والأسهم الأمريكية بشدة؟ دعونا نلقي نظرة.
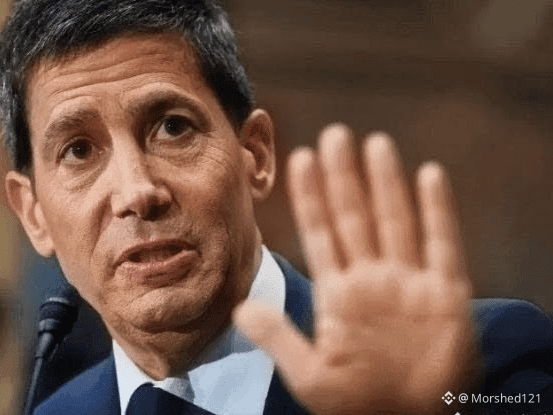
الأسبوع الماضي، بعد صدور مؤشر CPI، أصبح الغموض حول رفع الفائدة عمليًا أمرًا محسومًا، لأن ذلك ما قاله والير بنفسه—لا يمكنه في الحقيقة أن يتناقض مع نفسه، أليس كذلك؟
أولًا، لنرَ ماذا حدث. في أغسطس، ارتفع مؤشر CPI الأساسي بنسبة 0.3% على أساس شهري. بمجرد صدور البيانات، غيّرت جولدمان موقفها فورًا بين ليلة وضحاها: بدلًا من الانتظار كما كان مخططًا، رفعت توقعها إلى زيادة بمقدار 25 نقطة أساس في سبتمبر.
كانت المنطقية هنا واضحة جدًا أيضًا: السوق تسعّر بالفعل احتمالًا بنسبة 90% لرفع الفائدة. إذا لم يتحركوا الآن، فقد يؤدي ذلك إلى تقلبات عنيفة في السوق. سيبدأ المستثمرون في الشك بمصداقية الاحتياطي الفيدرالي، وقد تتعرض أسواق السندات الأمريكية لمشكلات كبيرة—لذا قد يتحول الأمر إلى مواجهة على مستوى المصداقية!
لكن بصراحة، هذا يعتمد أيضًا جزئيًا على والير نفسه، لأنه في المرة السابقة، في خطابه، أطلق موقفًا حاسمًا: إذا لم ينخفض التضخم، فالمجلس الفيدرالي لم ينتهِ من مهمته.
والآن الوضع هو كالتالي: إذا كانت بيانات التضخم بالفعل تتجه نحو الارتفاع، ولم يرفعوا الفائدة، فكل تلك الكلمات الصعبة التي قالها ستتحول فقط إلى وعود فارغة.
ببساطة، في التسعير المتضمن في عوائد سندات الخزانة الأمريكية لأجل 30 عامًا، لم يعد جزء كبير من الصورة يتعلق بالتضخم نفسه فقط. بل يتعلق بالسؤال التالي: هل سيفعل الاحتياطي الفيدرالي حقًا ما قال إنه سيفعله؟
وهذا هو ما تزن كلمة «المصداقية» حقًا.
في الحقيقة، يعتقد شُو تشين شخصيًا أن السبب وراء طرح وول ستريت لهذا الأمر هو تغيير منطق السوق—بحيث يظن المستثمرون الأفراد أن رفع الفائدة أمر إيجابي بالفعل، وأن الاحتياطي الفيدرالي يلتزم بكلمته، وتقديم مبرر للتفاؤل، لمنع هبوط كبير في سوق الأسهم. لا بد أن أعترف، لقد أذهلتني هذه المجموعة في قدرتها على «تنظيف» الصورة بزوايا دقيقة ومتشعبة. بالطبع، آمل أن تكون النتيجة نفسها، لأننا جميعًا نريد أن يرتفع السوق.
لكن إن فكرت في الأمر بعناية، رغم ذلك: إذا كانت زيادات الفائدة تم تسعيرها بالفعل
الأسبوع الماضي، بعد صدور مؤشر CPI، أصبح الغموض حول رفع الفائدة عمليًا أمرًا محسومًا، لأن ذلك ما قاله والير بنفسه—لا يمكنه في الحقيقة أن يتناقض مع نفسه، أليس كذلك؟
أولًا، لنرَ ماذا حدث. في أغسطس، ارتفع مؤشر CPI الأساسي بنسبة 0.3% على أساس شهري. بمجرد صدور البيانات، غيّرت جولدمان موقفها فورًا بين ليلة وضحاها: بدلًا من الانتظار كما كان مخططًا، رفعت توقعها إلى زيادة بمقدار 25 نقطة أساس في سبتمبر.
كانت المنطقية هنا واضحة جدًا أيضًا: السوق تسعّر بالفعل احتمالًا بنسبة 90% لرفع الفائدة. إذا لم يتحركوا الآن، فقد يؤدي ذلك إلى تقلبات عنيفة في السوق. سيبدأ المستثمرون في الشك بمصداقية الاحتياطي الفيدرالي، وقد تتعرض أسواق السندات الأمريكية لمشكلات كبيرة—لذا قد يتحول الأمر إلى مواجهة على مستوى المصداقية!
لكن بصراحة، هذا يعتمد أيضًا جزئيًا على والير نفسه، لأنه في المرة السابقة، في خطابه، أطلق موقفًا حاسمًا: إذا لم ينخفض التضخم، فالمجلس الفيدرالي لم ينتهِ من مهمته.
والآن الوضع هو كالتالي: إذا كانت بيانات التضخم بالفعل تتجه نحو الارتفاع، ولم يرفعوا الفائدة، فكل تلك الكلمات الصعبة التي قالها ستتحول فقط إلى وعود فارغة.
ببساطة، في التسعير المتضمن في عوائد سندات الخزانة الأمريكية لأجل 30 عامًا، لم يعد جزء كبير من الصورة يتعلق بالتضخم نفسه فقط. بل يتعلق بالسؤال التالي: هل سيفعل الاحتياطي الفيدرالي حقًا ما قال إنه سيفعله؟
وهذا هو ما تزن كلمة «المصداقية» حقًا.
في الحقيقة، يعتقد شُو تشين شخصيًا أن السبب وراء طرح وول ستريت لهذا الأمر هو تغيير منطق السوق—بحيث يظن المستثمرون الأفراد أن رفع الفائدة أمر إيجابي بالفعل، وأن الاحتياطي الفيدرالي يلتزم بكلمته، وتقديم مبرر للتفاؤل، لمنع هبوط كبير في سوق الأسهم. لا بد أن أعترف، لقد أذهلتني هذه المجموعة في قدرتها على «تنظيف» الصورة بزوايا دقيقة ومتشعبة. بالطبع، آمل أن تكون النتيجة نفسها، لأننا جميعًا نريد أن يرتفع السوق.
لكن إن فكرت في الأمر بعناية، رغم ذلك: إذا كانت زيادات الفائدة تم تسعيرها بالفعل