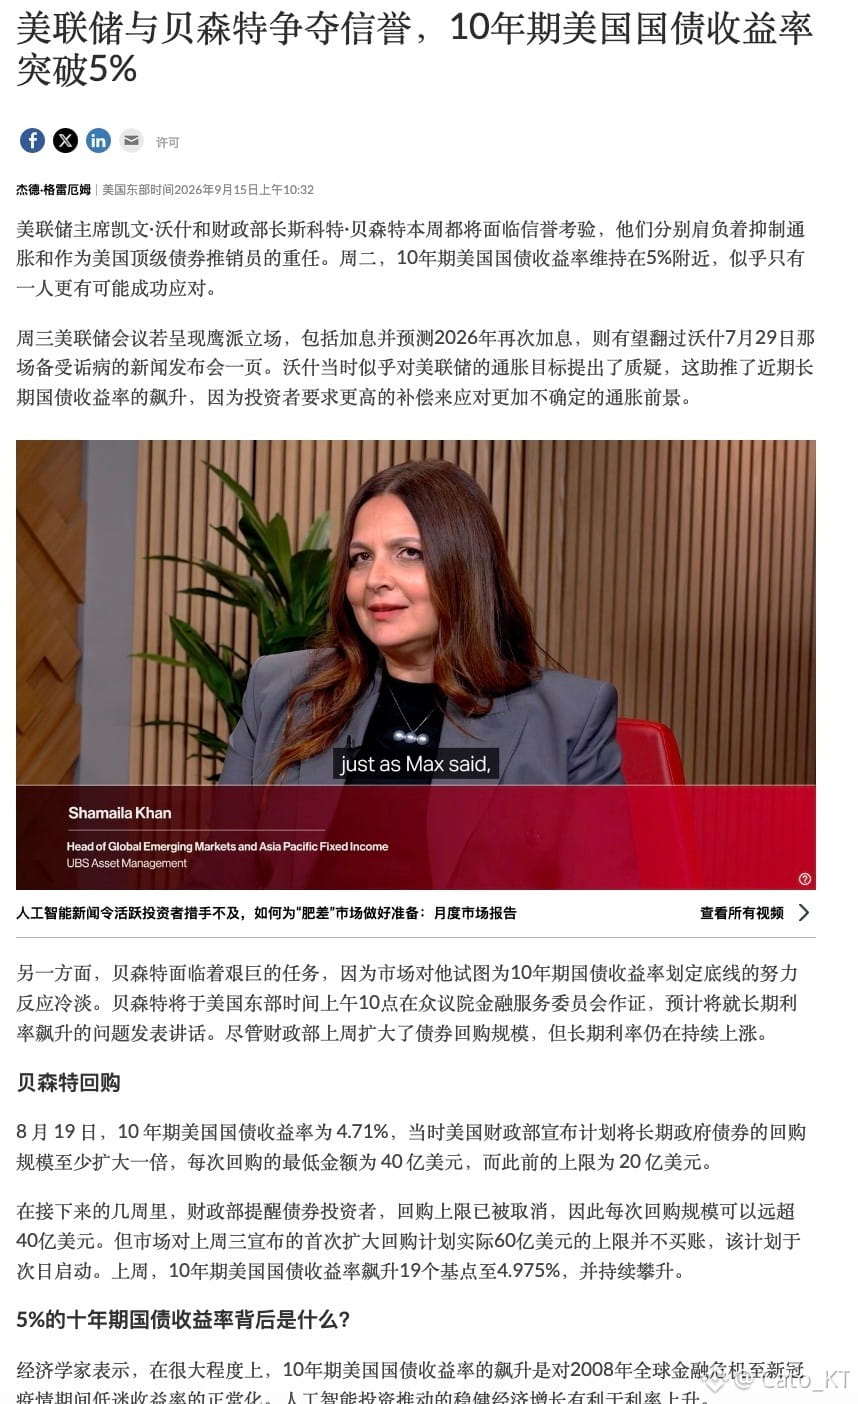
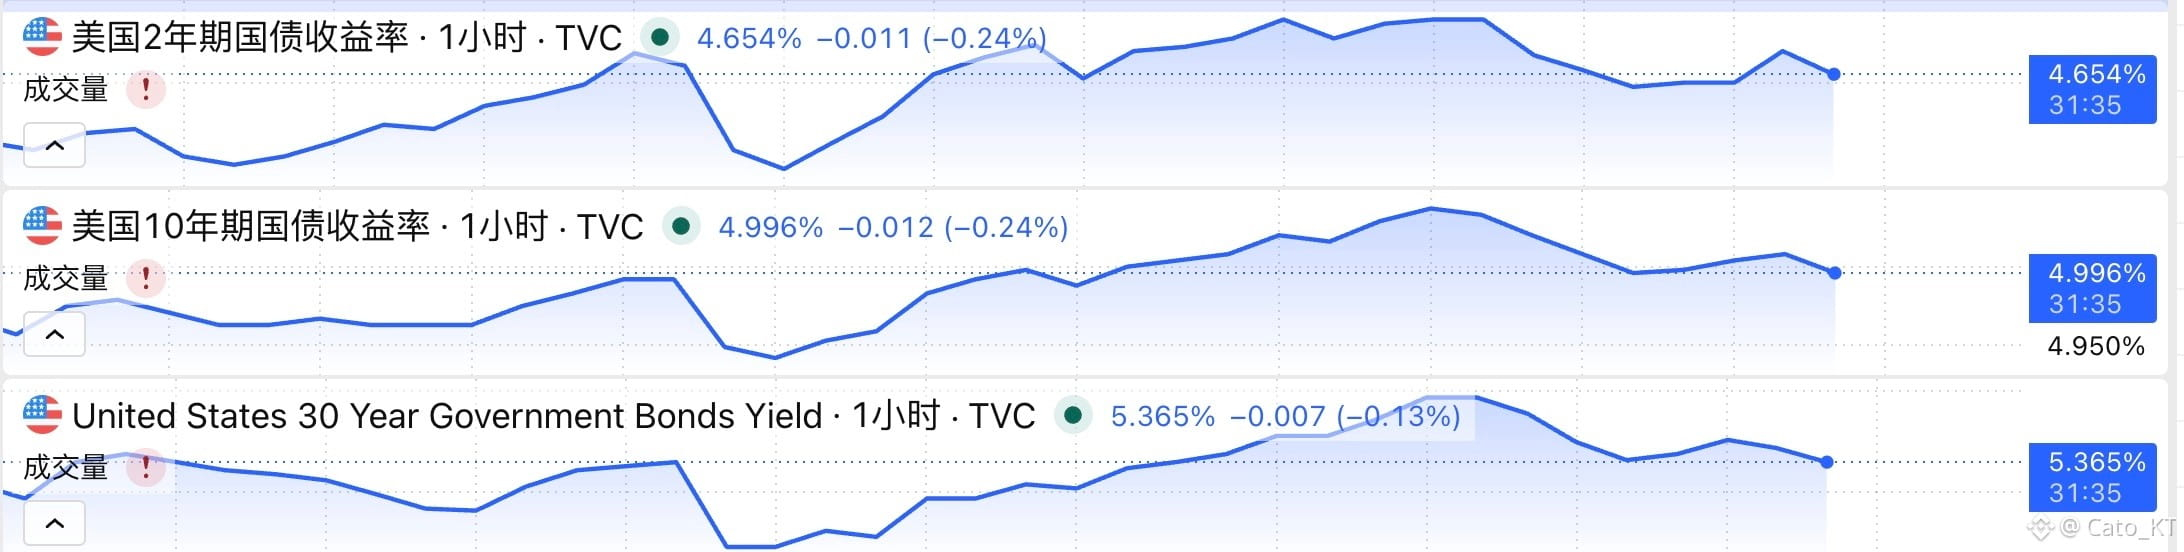
انتهت تصريحات بيسنت، وفي الليلة الماضية كانت قوة تأثيرها على سوق السندات محدودة للغاية. وكما ورد في النص السابق، فإن السيناريو المذكور ظهر فقط في الخيار الأخير، وهو أيضًا الأكثر عديم فائدة—وهو التشديد على مرونة الاقتصاد الأميركي+وإلقاء مشاكل سوق السندات على الشرق الأوسط
في المقابل، لم تُقدَّم إجابات فورية حول خطة إصلاح المالية العامة؛ وما يهتم به السوق فعليًا، أي ما إذا كان بيسنت سيزيد توقعات حجم إعادة الشراء (الريبو)+وما إذا كان سيقلل إصدارات السندات طويلة الأجل، لم يحصل على توجيه واضح
ومن خلال رد فعل السوق أيضًا يمكن ملاحظة أن تدخل بيسنت في سوق السندات الليلة الماضية كان فعّالًا بشكل شبه معدوم. بالطبع، لا يمكن الجزم بنسبة 100% بعد بما إذا كانت سياسات بيسنت قد فشلت فعليًا أم لا
من جهة، ارتدّت أسعار الطاقة مؤقتًا للأعلى، وضغط التضخم قد حفّز ارتفاع الطرف الطويل من السندات، ما قد يعاكس أثر سوق السندات. ومن جهة أخرى، لم يتم تطبيق رفع الفائدة بعد، ولا يزال مستقبل ما إذا كانت هناك زيادات أخرى محل شك، لذا لم يتم تسعير سوق السندات ذلك بشكل واضح بعد
الآن تنتقل الضغوط إلى وُولش (ووش). سنرى غدًا مخطط النقاط (النقاط الإرشادية) وكيف سيفسّر وُولش هذه الزيادة في الفائدة وما إذا كانت هناك زيادات مستقبلية من عدمها. وفي الوقت الحالي، مع ارتفاع عوائد السندات على نحو حاد، فإن مساحة المناورة—سواء لدى الاحتياطي الفيدرالي أو لدى بيسنت—محدودة فعلًا
لكن ليس الأمر بلا جوانب إيجابية؛ إذ قد تدفع أزمة سوق السندات ترامب إلى التوصل إلى تسوية بشأن قضية إيران، ما يخفف أسعار الطاقة، وبالنظر إلى الوقت الحالي فإن تراجع أسعار الطاقة هو الحل الإيجابي الوحيد على المدى القصير لسوق السندات!#美联储加息是否已成定局
في المقابل، لم تُقدَّم إجابات فورية حول خطة إصلاح المالية العامة؛ وما يهتم به السوق فعليًا، أي ما إذا كان بيسنت سيزيد توقعات حجم إعادة الشراء (الريبو)+وما إذا كان سيقلل إصدارات السندات طويلة الأجل، لم يحصل على توجيه واضح
ومن خلال رد فعل السوق أيضًا يمكن ملاحظة أن تدخل بيسنت في سوق السندات الليلة الماضية كان فعّالًا بشكل شبه معدوم. بالطبع، لا يمكن الجزم بنسبة 100% بعد بما إذا كانت سياسات بيسنت قد فشلت فعليًا أم لا
من جهة، ارتدّت أسعار الطاقة مؤقتًا للأعلى، وضغط التضخم قد حفّز ارتفاع الطرف الطويل من السندات، ما قد يعاكس أثر سوق السندات. ومن جهة أخرى، لم يتم تطبيق رفع الفائدة بعد، ولا يزال مستقبل ما إذا كانت هناك زيادات أخرى محل شك، لذا لم يتم تسعير سوق السندات ذلك بشكل واضح بعد
الآن تنتقل الضغوط إلى وُولش (ووش). سنرى غدًا مخطط النقاط (النقاط الإرشادية) وكيف سيفسّر وُولش هذه الزيادة في الفائدة وما إذا كانت هناك زيادات مستقبلية من عدمها. وفي الوقت الحالي، مع ارتفاع عوائد السندات على نحو حاد، فإن مساحة المناورة—سواء لدى الاحتياطي الفيدرالي أو لدى بيسنت—محدودة فعلًا
لكن ليس الأمر بلا جوانب إيجابية؛ إذ قد تدفع أزمة سوق السندات ترامب إلى التوصل إلى تسوية بشأن قضية إيران، ما يخفف أسعار الطاقة، وبالنظر إلى الوقت الحالي فإن تراجع أسعار الطاقة هو الحل الإيجابي الوحيد على المدى القصير لسوق السندات!#美联储加息是否已成定局