
#美联储加息是否已成定局
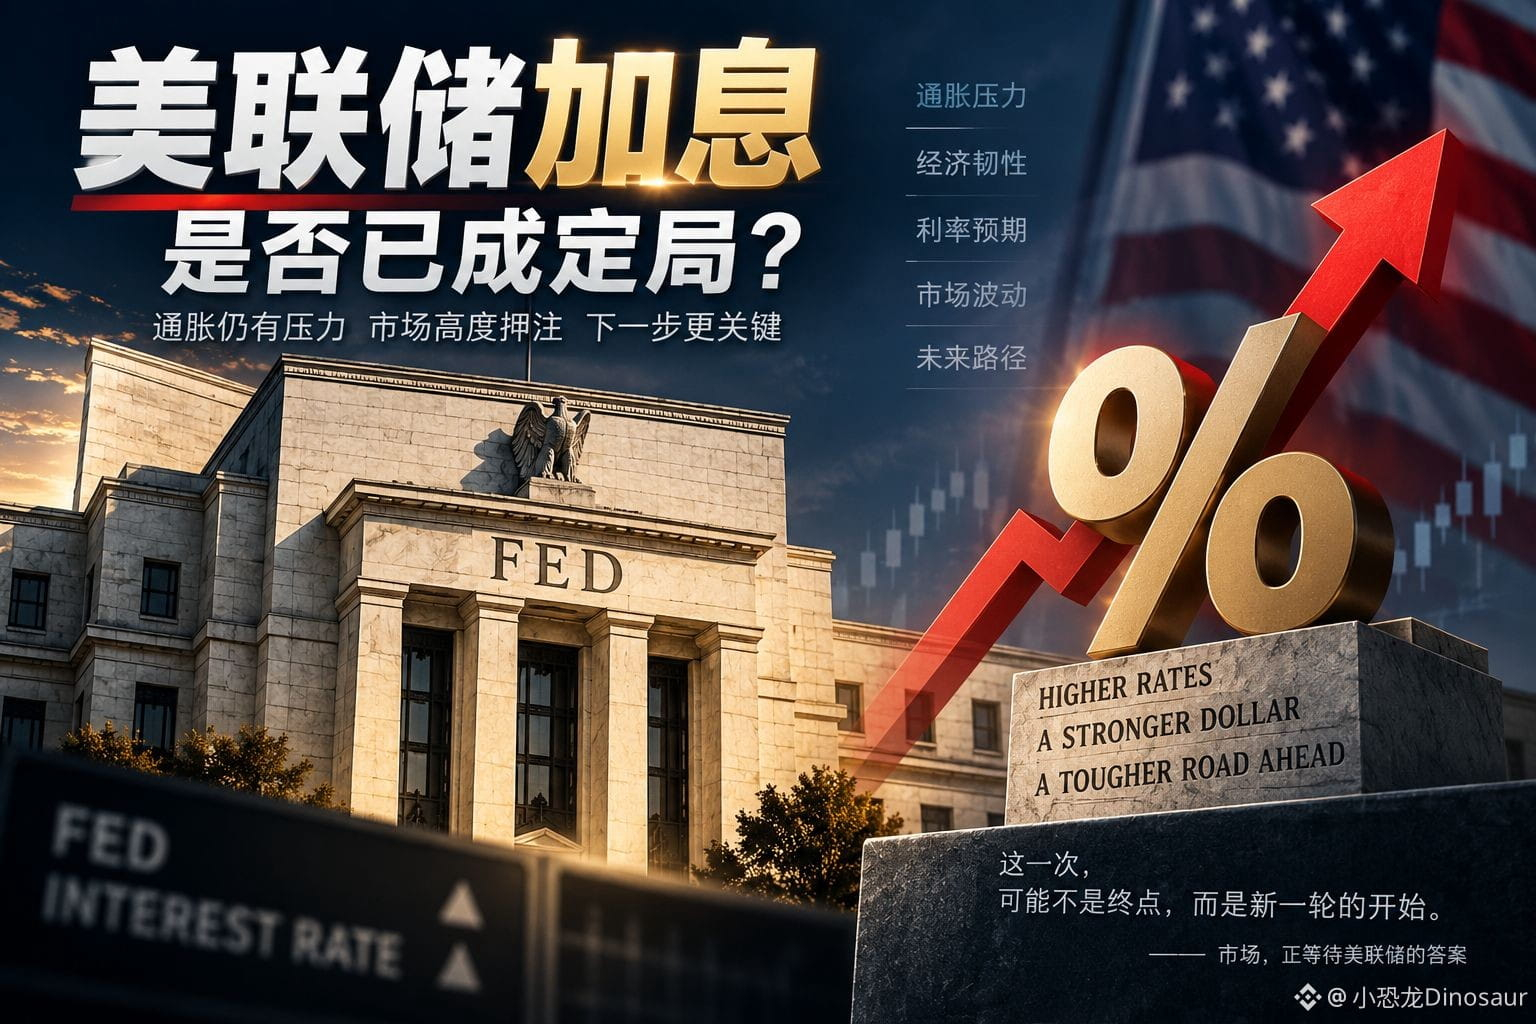
بصراحة، منذ أن وصلنا إلى هذا المستوى اليوم، لم يعد النقاش في السوق يدور حول ما إذا كان الاحتياطي الفيدرالي سيرفع الفائدة، بل حول أنه بعد هذه المرة، كم مرة أخرى سيفعل ذلك.
وفقًا لتسعير العقود الآجلة لأسعار الفائدة الأحدث، فقد تم رفع احتمالية قيام مجلس الاحتياطي الفيدرالي برفع الفائدة بمقدار 25 نقطة أساس هذا الأسبوع إلى أكثر من 92%. وفي أحدث استطلاع أجرته رويترز، توقع 85% من الاقتصاديين أن يقوم الاحتياطي الفيدرالي برفع الفائدة من نطاق 3.50%-3.75% إلى نطاق 3.75%-4.00%.
قبل أيام قليلة كان الجميع لا يزالون يناقشون ما إذا كان ينبغي الإبقاء على الفائدة دون تغيير، لكن التوقعات الآن تكاد تكون قد أنجزت تحولًا بزاوية 180 درجة.
لماذا تغيّر الأمر بسرعة بهذا الشكل؟ السبب الجوهري هو التضخم. سجل مؤشر أسعار المستهلكين الأمريكي (CPI) لشهر أغسطس ارتفاعًا سنويًا بنسبة 3.4%، بينما بلغ التضخم الأساسي (Core CPI) 0.3% على أساس شهري. وإلى جانب ذلك، أدى تصاعد التوترات في الشرق الأوسط إلى دفع أسعار النفط مجددًا إلى مستويات مرتفعة، ما يجعل تكاليف الطاقة تضغط على التضخم مرة ثانية.
والأكثر مباشرة هو سوق السندات: فقد قفز عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى نحو 5%، مسجلًا أعلى مستوى منذ 2007.
لذلك أعتقد أنه حتى لو كانت هذه المرة تشمل رفع الفائدة بمقدار 25 نقطة أساس، فإن ما سيحدد اتجاه السوق لن يكون 25 نقطة أساس بحد ذاتها، بل ما إذا كان باول (ووش) سيوحي بأن هذه مجرد “طلقة أولى”.
إذا استمر مخطط النقاط (Dot Plot) في الارتقاء بالتصحيحات، وإذا بقي هناك مجال لرفع الفائدة بحلول نهاية العام، فقد تواصل العملة الأمريكية وعوائد السندات الأمريكية كبح الذهب والأسهم الأمريكية وBTC وغيرها من الأصول عالية المخاطر. أما في المقابل، إذا كان الأمر مجرد رفع دفاعي للفائدة، مع إطلاق إشارات لمراقبة ما بعده، فقد تظهر في السوق في هذه الحالة احتمالية “تَحقّق خبر سلبي” (Good/Bad news already priced) بدلًا من استمرار الضغط.
الآن، أكثر ما نخشى منه ليس رفع الفائدة.
الأكثر رعبًا هو أن يعتقد السوق أنه قد استوعب بالفعل أسوأ السيناريوهات، ثم يخبرك الاحتياطي الفيدرالي: إن دورة رفع الفائدة بدأت للتو.
وهذا هو العنوان الحقيقي للعرض هذا الأسبوع.
بصراحة، منذ أن وصلنا إلى هذا المستوى اليوم، لم يعد النقاش في السوق يدور حول ما إذا كان الاحتياطي الفيدرالي سيرفع الفائدة، بل حول أنه بعد هذه المرة، كم مرة أخرى سيفعل ذلك.
وفقًا لتسعير العقود الآجلة لأسعار الفائدة الأحدث، فقد تم رفع احتمالية قيام مجلس الاحتياطي الفيدرالي برفع الفائدة بمقدار 25 نقطة أساس هذا الأسبوع إلى أكثر من 92%. وفي أحدث استطلاع أجرته رويترز، توقع 85% من الاقتصاديين أن يقوم الاحتياطي الفيدرالي برفع الفائدة من نطاق 3.50%-3.75% إلى نطاق 3.75%-4.00%.
قبل أيام قليلة كان الجميع لا يزالون يناقشون ما إذا كان ينبغي الإبقاء على الفائدة دون تغيير، لكن التوقعات الآن تكاد تكون قد أنجزت تحولًا بزاوية 180 درجة.
لماذا تغيّر الأمر بسرعة بهذا الشكل؟ السبب الجوهري هو التضخم. سجل مؤشر أسعار المستهلكين الأمريكي (CPI) لشهر أغسطس ارتفاعًا سنويًا بنسبة 3.4%، بينما بلغ التضخم الأساسي (Core CPI) 0.3% على أساس شهري. وإلى جانب ذلك، أدى تصاعد التوترات في الشرق الأوسط إلى دفع أسعار النفط مجددًا إلى مستويات مرتفعة، ما يجعل تكاليف الطاقة تضغط على التضخم مرة ثانية.
والأكثر مباشرة هو سوق السندات: فقد قفز عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى نحو 5%، مسجلًا أعلى مستوى منذ 2007.
لذلك أعتقد أنه حتى لو كانت هذه المرة تشمل رفع الفائدة بمقدار 25 نقطة أساس، فإن ما سيحدد اتجاه السوق لن يكون 25 نقطة أساس بحد ذاتها، بل ما إذا كان باول (ووش) سيوحي بأن هذه مجرد “طلقة أولى”.
إذا استمر مخطط النقاط (Dot Plot) في الارتقاء بالتصحيحات، وإذا بقي هناك مجال لرفع الفائدة بحلول نهاية العام، فقد تواصل العملة الأمريكية وعوائد السندات الأمريكية كبح الذهب والأسهم الأمريكية وBTC وغيرها من الأصول عالية المخاطر. أما في المقابل، إذا كان الأمر مجرد رفع دفاعي للفائدة، مع إطلاق إشارات لمراقبة ما بعده، فقد تظهر في السوق في هذه الحالة احتمالية “تَحقّق خبر سلبي” (Good/Bad news already priced) بدلًا من استمرار الضغط.
الآن، أكثر ما نخشى منه ليس رفع الفائدة.
الأكثر رعبًا هو أن يعتقد السوق أنه قد استوعب بالفعل أسوأ السيناريوهات، ثم يخبرك الاحتياطي الفيدرالي: إن دورة رفع الفائدة بدأت للتو.
وهذا هو العنوان الحقيقي للعرض هذا الأسبوع.