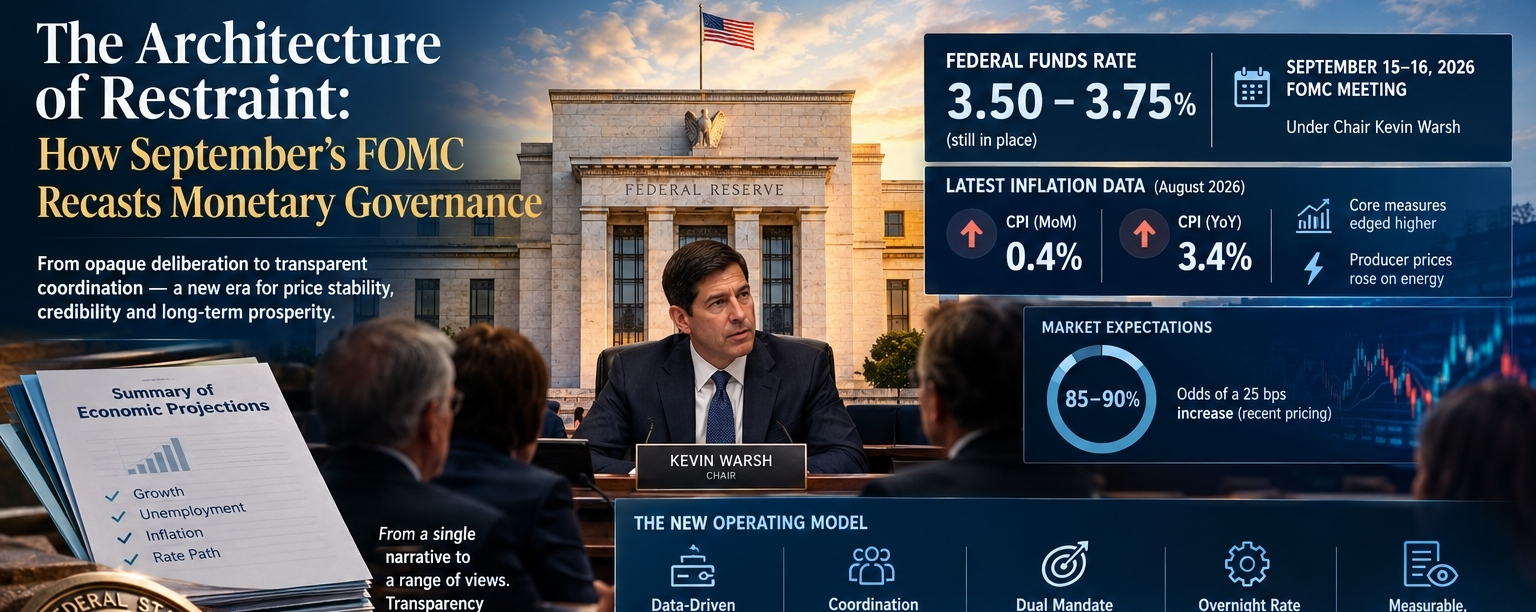
لم تزلّ لسنوات عجلةُ سياسةِ المال تعمل كصندوقٍ أسودٍ متقن. فقدمت التوجيهاتُ المستقبلية مظهرَ قابلية التنبؤ، بينما كانت غالبًا تُفضي إلى غموض. كانت النماذجُ ترسم مساراتٍ دقيقة يتعامل معها السوق بوصفها شبهَ يقين إلى أن تجبر صدمةٌ بياناتٌ لاحقة على مراجعاتٍ حادة. ومع استمرار التضخم، وصدمة الطاقة، وتغيّر إشارات الاقتصاد الحقيقي، انكشف في النهاية مدى محدودية هذا الترتيب. إن اجتماع لجنة السوق المفتوحة في 15–16 سبتمبر 2026، الذي عُقد تحت رئاسة كيفين وورش بينما لا تزال أداةُ سعر الفائدة على الأموال الفدرالية عند 3.50–3.75 في المئة، هو أكثر من مجرد قرارٍ بشأن سعر الفائدة. إنه يُعلن عن بروز نموذجٍ تشغيلي مختلف—يتعامل مع استقرار الأسعار باعتباره ناتجًا عن تنسيقٍ شفاف، لا باعتباره مخرجًا “يظهر” بطريقة ما من مداولاتٍ غامضة.
**البناء على أسس قابلة للتحقق**
تبدأ التحولات برفض واضح وواقعي للتوازن القديم. بعد سلسلة من قرارات التثبيت حتى عام 2026، بما في ذلك تصويت كاشف 9–3 في يوليو، تواجه اللجنة تضخمًا رفض ببساطة أن يستقر بشكل نظيف عند 2 في المئة. ارتفع مؤشر أسعار المستهلكين لشهر أغسطس بنسبة 0.4 في المئة على أساس شهري وبنسبة 3.4 في المئة على أساس سنوي؛ وتقدمت المؤشرات الأساسية قليلًا، بينما ارتفعت أسعار المنتجين على خلفية الطاقة. ليست هذه الأرقام مجرد تجريدات. إنها تعمل كمستشعرات للنظام في الوقت الحقيقي.
بدل الالتزامات السردية المطوّلة، ترفع المقاربة الجديدة من قيمة البيانات الواردة و«ملخص التوقعات الاقتصادية» بوصفهما الأداتين الأساسيتين للمساءلة. سبتمبر هو اجتماع للتوقعات. وستظهر التوقعات المحدّثة للنمو والبطالة والتضخم ومسار سعر الفائدة إلى جانب القرار نفسه. هذا ليس مجرد إفصاح. بل إنه يحول الحكم الخاص إلى سجل علني يمكن فحصه. لا يختفي عدم اليقين—ولا يتظاهر أي نظام جاد بغير ذلك—لكنه يصبح قابلًا للقياس. يمكن للأسواق والأسر والشركات أن ترى نطاق الآراء بدل فك طلاسم بيان واحد مُصاغ بعناية ومُحكم. يتمثل التغيير الجوهري في استبدال لغة توافق غامضة داخل «الصندوق الأسود» بنطاقات صريحة ومسارات مشروطة: فالحوكمة تنتقل من السعي إلى إسقاط اليقين إلى الحفاظ على حلقة تغذية راجعة مُعايرة باستمرار.
**التنسيق دون التظاهر بالاطلاع على كل شيء**
كان النموذج الأقدم يوحي بأن مجموعة صغيرة من الخبراء يمكنها توجيه الاقتصاد إلى حد كبير عبر إدارة التوقعات بإرشادات مصاغة بعناية. لكن هذا النهج تدهور على نحو ضعيف عندما وصلت صدمات العرض والضغوط الطاقية الجيوسياسية في الوقت نفسه. ما يتبلور بدلًا من ذلك يعيد توزيع العبء المعرفي. لا يزال أعضاء التصويت يحتفظون بسلطة رسمية، لكن العملية مُهيكلة بحيث تصبح الإشارات الدالة على الخلاف—التي كانت ظاهرة بالفعل في يوليو—وتسعير السوق (الذي يخصص حاليًا قرابة 85–90 في المئة من الاحتمالات لزيادة بمقدار 25 نقطة أساس) مدخلات مفيدة بدل أن تُعامل كضوضاء يجب إدارتها أو إبعادها.
تسير عملية التنسيق الآن عبر التفويض المزدوج بوصفه قيدًا صارمًا، لا تطلّعًا مرنًا. يعيد تركيز وارش على تحقيق تضخم بنسبة 2 في المئة دون قبول مقايضة دائمة مقابل التوظيف صياغة مهمة اللجنة على أنها تحسين متزامن ضمن حدود واقعية. يبقى سعر الفائدة لليلة واحدة هو الأداة الأساسية؛ وتظل سياسة الميزانية العمومية في المرتبة الثانية. ويتجسد ذلك على مستوى الروح حتى مع بقاء الطابع المؤسسي مركزيًا: فكل مشارك يساهم بإسقاطه في خريطة جماعية يمكن للجهات الخارجية تدقيقها. لا تُكتسب الثقة بالوعد بتيسير مستقبلي، بل بإظهار الاستعداد للتعديل عندما تنحرف الخريطة عن الواقع. يمكن لنظام يُحدِّث نفسه وفق مقاييس قابلة للرصد أن يستوعب الصدمات المتعاقبة دون الحاجة إلى المزيد والمزيد من السقالات السردية الأكثر تعقيدًا.
**التطور والحوكمة والمسار إلى الأمام**
تبدو هذه التطورات بالفعل في الانتقال من التثبيت المتكرر إلى المعايرة الاستباقية. سيكون قرار رفع نطاق الهدف إلى 3.75–4.00 في المئة هو أول زيادة منذ 2023، وسيشير إلى أن مرحلة التيسير بعد 2025 قد أُغلقت. والأهم من مجرد الحركة المنفصلة نفسها هو المبدأ الحاكم الذي تجسده: يجب أن تظل السياسة استجابة للمسار المرصود للتضخم الأساسي، لا للتقويمات السياسية ولا لراحة السوق قصيرة الأجل.
تقع السلامة والأخلاقيات في قلب هذا الاختيار. فإن الانحراف المطوّل عن هدف التضخم يُتلف ببطء الدخول الحقيقية لأقلّ الناس قدرة على حماية أنفسهم. إن السماح للتوقعات بأن تنجرف لا يؤدي إلا إلى دعوة الاضطرابات المالية التي سيتعين على السياسة الأكثر تشددًا لاحقًا تصحيحها بتكلفة أعلى. إن الادعاء الأخلاقي للنموذج الناشئ واضح: الالتزام المصداق بالهدف ليس «مسرح تقشف». بل هو الشرط المسبق لتوسع متين. وبالنظر إلى أبعد من ذلك، فإن إضفاء الطابع المؤسسي على انضباط إسقاطات شفافة وتعديل مشروط بالبيانات ينبغي أن يقلل من حجم مفاجآت السياسة في المستقبل. يمكن للأسواق أن تسعّر المخاطر بدقة أكبر؛ ويمكن للأسر والشركات أن تخطط بمعايير أوضح. والعودة إلى فترات مطوّلة من التوجيه التي تختبرها الأسواق في النهاية وترفضها ستعيد ببساطة الظروف التي أنتجت اليوم تضخمًا لزجًا.
لن يحسم قرار سبتمبر كل أوجه التوتر. تظل أسواق الطاقة متقلبة، وتواصل التكنولوجيا إعادة تشكيل الطاقة الإنتاجية، ولن تختفي الضغوط السياسية بين ليلة وضحاها. ومع ذلك، فإن البنية التي تتشكل الآن تتعامل مع هذه الحقائق كمدخلات ضمن عملية قابلة للتحقق، لا كأسباب لإخفاء العملية نفسها. عبر استبدال آليات قابلة للقياس بالعزل السردي، يقدم «المجلس الفيدرالي» شيئًا أندر من التيسير المؤقت: نظامًا نقديًا تستمد شرعيته من قابليته للفحص والتحدي والتحديث العلني. إن هذه القدرة—أكثر من أي مستوى فائدة واحد—ستحدد ما إذا كان النظام يستطيع الحفاظ على استقرار الأسعار وعلى شروط الازدهار الواسع في السنوات المقبلة.