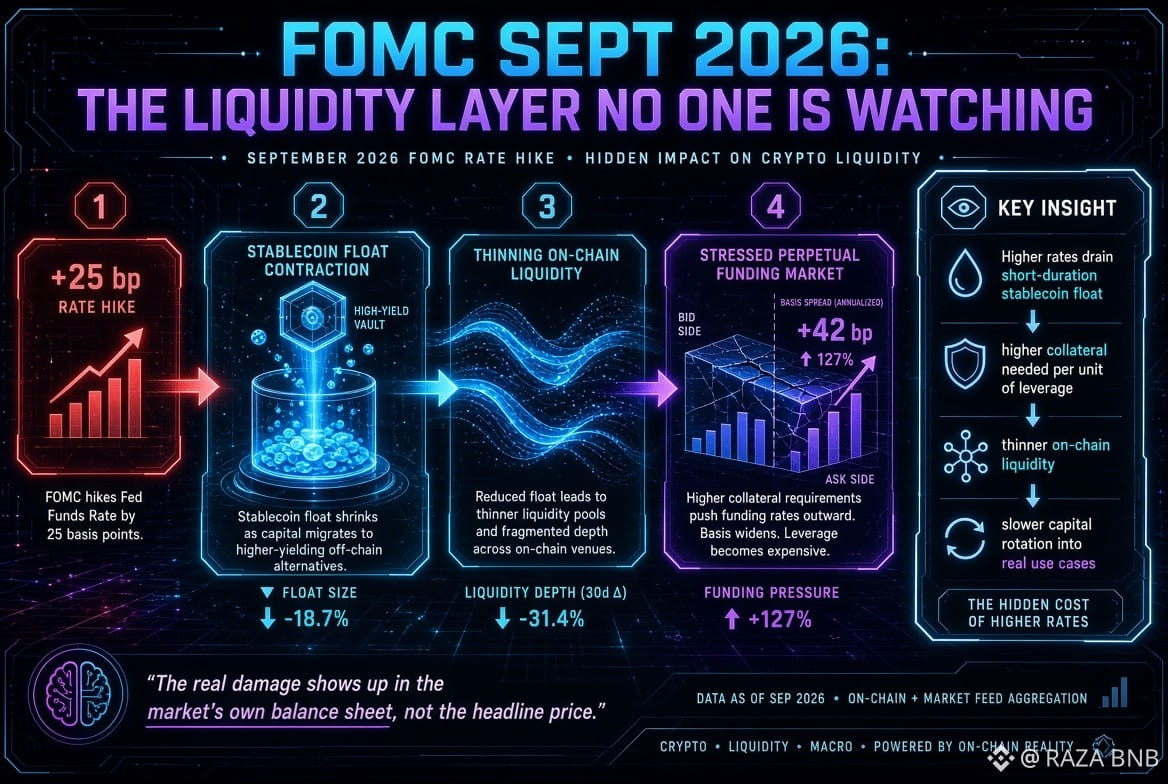

تراجعت الأسواق على ارتفاع اجتماع سبتمبر للفيدرالي (FOMC) وكأنها الإشارة الوحيدة التي تهم. يكاد الجميع يُسعِّرون تحرّك 25 نقطة أساس وينتظرون نبرة وورش (Warsh)، لكنهم يغفلون التحوّل الأهدأ في طبقة تمويل العملات المشفّرة.
لا ترفع أسعار الفائدة القصيرة الأجل تكلفة الفرصة فقط. بل تسحب السيولة من الجزء القصير الأجل من الرصيد المستقر (stablecoin float) الذي يبقي تمويل العقود الدائمة (perpetual funding) محكمًا وطاولات صانعي السوق قادرة على العمل. وعندما ينكمش هذا الرصيد، تصبح الحاجة إلى ضمانات (collateral) أكبر لكل وحدة من الرافعة المالية. سترى ذلك أولًا في الأساس (basis) بين السوق الفوري والعقود الدائمة، وليس في السعر الرئيسي. ما زال معظم المتداولين يعاملون إمدادات العملات المستقرة كأنها ثابتة. لكنها ليست كذلك. إنها تنكمش بأسرع وتيرة تمامًا حين يبدأ الاحتياطي الفيدرالي في التشدد وترتفع العوائد الحقيقية.
وهذا يهم أكثر لتبنّي طويل الأجل من أي قرار فائدة واحد. تؤدي سيولة التمويل الرقيقة إلى أحجام مراكز أصغر ودوران رأس مال أبطأ باتجاه حالات الاستخدام الفعلية على السلسلة (on-chain). المشاريع التي تنجو هي تلك التي يستمر فيها مستخدموها بالحضور حتى عندما تصبح الرافعة مكلفة.
لقد شاهدت هذا الفيلم من قبل. في كل مرة يتجه فيها الاحتياطي الفيدرالي نحو تشديد أكثر، تصرخ أعلى الأصوات بشأن السعر، بينما يظهر الضرر الحقيقي في الانحسار الهادئ في الميزانية الداخلية للسوق نفسها. وهذا المرة لا تبدو مختلفة.
$SAGA
$FF
$AKE
لا ترفع أسعار الفائدة القصيرة الأجل تكلفة الفرصة فقط. بل تسحب السيولة من الجزء القصير الأجل من الرصيد المستقر (stablecoin float) الذي يبقي تمويل العقود الدائمة (perpetual funding) محكمًا وطاولات صانعي السوق قادرة على العمل. وعندما ينكمش هذا الرصيد، تصبح الحاجة إلى ضمانات (collateral) أكبر لكل وحدة من الرافعة المالية. سترى ذلك أولًا في الأساس (basis) بين السوق الفوري والعقود الدائمة، وليس في السعر الرئيسي. ما زال معظم المتداولين يعاملون إمدادات العملات المستقرة كأنها ثابتة. لكنها ليست كذلك. إنها تنكمش بأسرع وتيرة تمامًا حين يبدأ الاحتياطي الفيدرالي في التشدد وترتفع العوائد الحقيقية.
وهذا يهم أكثر لتبنّي طويل الأجل من أي قرار فائدة واحد. تؤدي سيولة التمويل الرقيقة إلى أحجام مراكز أصغر ودوران رأس مال أبطأ باتجاه حالات الاستخدام الفعلية على السلسلة (on-chain). المشاريع التي تنجو هي تلك التي يستمر فيها مستخدموها بالحضور حتى عندما تصبح الرافعة مكلفة.
لقد شاهدت هذا الفيلم من قبل. في كل مرة يتجه فيها الاحتياطي الفيدرالي نحو تشديد أكثر، تصرخ أعلى الأصوات بشأن السعر، بينما يظهر الضرر الحقيقي في الانحسار الهادئ في الميزانية الداخلية للسوق نفسها. وهذا المرة لا تبدو مختلفة.
$SAGA
$FF
$AKE