


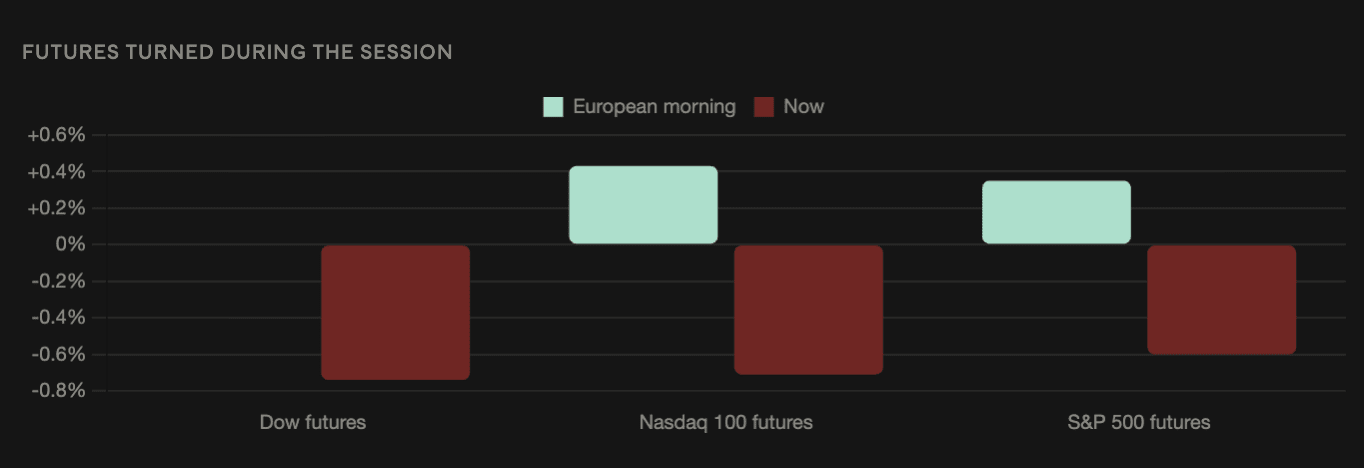
تحولت عقود مؤشرات الأسهم الأمريكية إلى الانخفاض، إذ تراجعت عقود داو جونز بنسبة 0.74%، وعقود ناسداك 100 بنسبة 0.71%، وعقود S&P 500 بنسبة 0.60%، وفقًا لبيانات Gate.
وهذا يعكس الاتجاه الذي سُجّل في وقت سابق من الجلسة، عندما كانت عقود S&P 500 مرتفعة بنسبة 0.35% وكانت عقود ناسداك مرتفعة بنسبة 0.43% خلال ساعات صباح الإثنين في أوروبا، حيث بدا أن بعض عمليات البيع الناجمة عن الذكاء الاصطناعي في يوم الإثنين قد بدأت تنعكس.
الجزء الأبرز هو: داو ليدينغ داون (الهبوط القيادي)
هنا تكون أهمية ترتيب الأمور أكبر من حجمها.
كان هبوط يوم الإثنين مُركّزًا في قطاع التكنولوجيا وبنية تحتية للذكاء الاصطناعي. فقد انخفض مؤشر فيلادلفيا للـشّركات المُصنِّعة للرقائق بنسبة 5.9% في أسوأ جلسة له منذ 1 يوليو، مع وصول ناسداك 100 إلى أدنى مستوى له في ستة أسابيع، بينما تراجع إنفيديا بأكثر من 4%، وانخفضت إنتل ومِكرون وساندِسك كل منها بأكثر من 7%.
كان ذلك حدثاً قطاعياً. ويقود مؤشر داو الآن مسار الانخفاض، مع تجمّع جميع المؤشرات الثلاثة بين 0.60% و0.74%، ما يصف شيئاً أوسع نطاقاً.
ضعف موحّد عبر مؤشر عملاق صناعي، ومؤشر قياس عريض، ومؤشر مرجّح بالتكنولوجيا، يشير إلى أن العامل هو الاقتصاد الكلي وليس قطاعياً.
تلاقى أربع ضغوط
لم يحدث شيء محدد، وهذا هو الأمر الصعب.
بلغ عائد سندات الخزانة لأجل 10 سنوات 5.04%، وهو أعلى مستوى له منذ يوليو 2007، وبلغ عائد 30 عاماً 5.40%، وهو أعلى مستوى له منذ يونيو 2007. تم تداول برنت فوق 107 دولارات بعد هجومٍ آخر على البنية التحتية للطاقة في السعودية. تسعّر الأسواق تقريباً 94% من احتمالات رفع الفائدة يوم الأربعاء. لا تزال حالة عدم اليقين بشأن الذكاء الاصطناعي قائمة بعد دعوة الرئيس التنفيذي لشركة Anthropic داريو أموديي (Dario Amodei) خلال عطلة نهاية الأسبوع إلى إبطاء التطوير، بينما اتفق سام ألتمان وإيلون ماسك.
كل واحد منها قابل للإدارة على حدة. وعندما تجتمع معاً، فإنها تلغي التعويضات التي عادةً ما تخفف من تأثير أي واحدٍ منها.
عادةً ما يتزامن صدمة طاقية مع توقعات النمو التي تدعم الأرباح. عادةً ما ترافق ارتفاع العوائد توسّع الاقتصاد. عادةً ما يحدث ضعف الذكاء الاصطناعي في ظل خلفية سعر فائدة داعمة.
لا تتاح أيٌ من تلك التعويضات.
الطرف الطويل هو الذي يُحدث الضرر
معالجة قرار يوم الأربعاء تتعلق بالتمويل الليلي. الحركة التي تضغط على الأسهم تحدث أبعد في منحنى العوائد.
في التداول الآسيوي، ارتفع عائد السندات لأجل 10 سنوات بمقدار 6.2 نقطة أساس إلى 5.021% مقابل 4.4 نقطة أساس إلى 4.676% لأجل عامين — وهو ما يعني اتساعاً (steepening) يعكس التسطيح الذي نتج عن مؤشر أسعار المستهلك (CPI) يوم الجمعة.
لاحظ محللو أسعار الفائدة لدى ING التباين: "منطقيًا، كان ينبغي أن يهدّئ رفع الفائدة الطرف الطويل، لكن الطرف الطويل عادةً شديد التقلب للغاية."
نسب توم دي جالومّا من Mischler Financial ارتفاع الأسعار إلى توقعات الفائدة، وزيادة المعروض من ديون الشركات والحكومة، وتوقعات النمو، والمسار المالي الأميركي طويل الأجل. لا تُحل سوى الأولى من هذه العوامل عندما ينتهي دور التشديد.
افتتحت الأسهم الأوروبية منخفضة على نطاق واسع، مع تصدّر البنوك الإيطالية قائمة التراجعات، في انعكاس للضغط نفسه على الطرف الطويل عبر الاستثمارات السيادية ضمن ميزانيات البنوك.
العملات المشفرة تتراجع إلى جانب غيرها، لا ضدها
نمط يوم الاثنين لم يتكرر.
ارتفع بيتكوين بحوالي 1% بينما انخفض مؤشر أشباه الموصلات 5.9%، ما دفع إلى قراءات تقول إن قناة الترابط مع الذكاء الاصطناعي قد تعطلت. ومنذ ذلك الحين، انزلقت بيتكوين إلى حوالي 76,000 دولار، لتفقد متوسطها المتحرك الأُسّي لمدة 50 أسبوعاً عند 77,430 دولار الذي استعادته يوم الاثنين، ولتُكسر أيضاً تحت مستوى 77,100 دولار، وهو قاع نطاق امتصاص فوري (spot absorption zone) حدّده محللو Bitfinex.
ضغط البيع كان شاملاً تقريباً في مجال العملات المشفرة يوم الثلاثاء، حيث انخفض 92 من أصل مكوّنات مؤشر CoinDesk 100، وهبط المؤشر بنسبة 1.6%. تراجعت الإيثريوم بنسبة 1.6% إلى 2,474.76 دولار، وخسرت سولانا 2% إلى 100.43 دولار.
تضيف تصويت الإقفال (cloture) لقانون Clarity متغيراً خاصاً بالعملات المشفرة لا تشاركه الأسواق في العادة. انخفضت احتمالات Polymarket بأن يتم توقيع مشروع القانون ليصبح قانوناً هذا العام من نحو 30% إلى 34% يوم الاثنين إلى 17% إلى 18% بعد أن قدّم الديمقراطيون اقتراحاً مضاداً.
الأربعاء: حدثان، وليس حدثاً واحداً
يقرر مجلس الاحتياطي الفيدرالي الساعة 2:00 مساءً بالتوقيت الشرقي (ET)، مع تحديثات التوقعات، ويعقب ذلك مؤتمر صحفي لوورش في الساعة 2:30.
السعر التسعيري للقرار قائم. تختلف توقعات البنوك بشدة حول ما يأتي بعد ذلك: UBS عند 50 نقطة أساس هذا العام، وبنك أوف أميركا عند 75، وبنك دويتشه يستمر عبر مارس 2027، بينما يتوقع جيفرies أقل من ما تشير إليه الأسواق.
يبدو أن مخطط النقاط إما يؤكد المسار الذي بنتْه أسواق ما، أو يصححه، وعلى وورش أن يقدّم تلك الإشارة دون إرشادٍ مستقبلي (forward guidance) كان قد رفضه في جاكسون هول.
يتبع بنك إنجلترا الخميس، وبنك اليابان يوم الجمعة.