كيفية تقسيم أموالك دون أن تبقى بلا سيولة في عالم العملات المشفّرة
الاستثمار فقط بما "يتبقى في نهاية الشهر" هو خطأ شائع يوقف تطورك المالي. وجود طريقة واضحة لتقسيم رأس المال يمنع عمليات البيع القسري أثناء هبوط السوق.
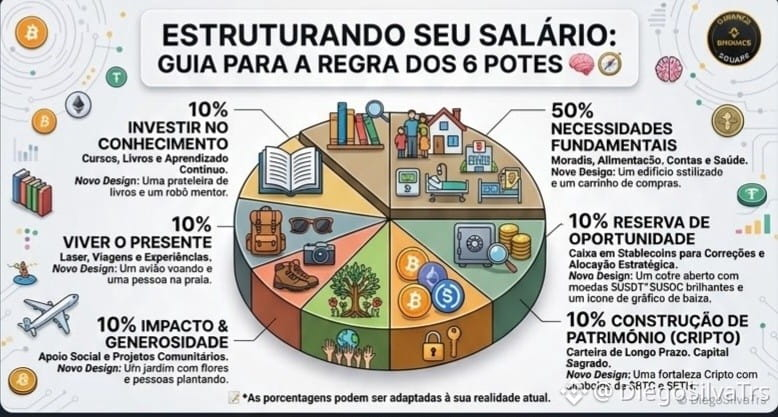
التقسيم إلى 6 أجزاء
50% — تكلفة المعيشة: مصاريف أساسية مثل السكن، الطعام، الصحة، والفواتير الثابتة. وهي الأساس للحفاظ على الاستقرار المالي.
10% — المحفظة الرئيسية: إيداعات موجّهة للأجل الطويل في أصول راسخة مثل ($BTC ,$ETH ). رأس المال المخصّص لبناء الثروة.
10% — صندوق الفرص: احتياطي يُحفظ في العملات المستقرة ($USDT,$USDC ). يضمن السيولة للاستفادة من تصحيحات السوق دون المساس بالميزانية.
10% — المعرفة: دورات وكتب وتخصصات. التعلم المستمر يوسّع قدرتك على الإيداع أكثر في المستقبل.
10% — التوازن الشخصي: الترفيه والروتين والهوايات. الحفاظ على عقلية سليمة يمنع التخلي عن الاستراتيجية على مدار السنوات.
10% — الأثر الاجتماعي: دعم القضايا والمشاريع المحلية. يعزّز تطور المجتمع ويغرس عقلية الوفرة.
ملاحظة: النِّسَب قابلة للتعديل حسب واقعك الحالي. إذا لم يكن بالإمكان تخصيص 10% للتبرعات أو للترفيه في الوقت الحالي، فعدّلها إلى 2% أو 5%، ووجّه الباقي لتعزيز الأساس.
ركائز للأجل الطويل
الحفاظ على رأس المال قبل الربح: حماية رأس المال أهم من محاولة إصابة قمة السوق.
فصل صارم: لا يجوز استخدام أموال المصاريف الشهرية أبدًا في استثمارات اندفاعية.
انضباط يومي: الإيداعات المستمرة ضمن روتين منظّم تتفوّق على الشراء العاطفي في لحظات الحماس.
كيف توزّع مواردك عادةً اليوم؟ هل تستخدم تقسيمًا مشابهًا؟
تنبيه: المحتوى تعليمي حصريًا. قم بأبحاثك الخاصة (DYOR).
$BTC $USDC $ETH
الاستثمار فقط بما "يتبقى في نهاية الشهر" هو خطأ شائع يوقف تطورك المالي. وجود طريقة واضحة لتقسيم رأس المال يمنع عمليات البيع القسري أثناء هبوط السوق.
التقسيم إلى 6 أجزاء
50% — تكلفة المعيشة: مصاريف أساسية مثل السكن، الطعام، الصحة، والفواتير الثابتة. وهي الأساس للحفاظ على الاستقرار المالي.
10% — المحفظة الرئيسية: إيداعات موجّهة للأجل الطويل في أصول راسخة مثل ($BTC ,$ETH ). رأس المال المخصّص لبناء الثروة.
10% — صندوق الفرص: احتياطي يُحفظ في العملات المستقرة ($USDT,$USDC ). يضمن السيولة للاستفادة من تصحيحات السوق دون المساس بالميزانية.
10% — المعرفة: دورات وكتب وتخصصات. التعلم المستمر يوسّع قدرتك على الإيداع أكثر في المستقبل.
10% — التوازن الشخصي: الترفيه والروتين والهوايات. الحفاظ على عقلية سليمة يمنع التخلي عن الاستراتيجية على مدار السنوات.
10% — الأثر الاجتماعي: دعم القضايا والمشاريع المحلية. يعزّز تطور المجتمع ويغرس عقلية الوفرة.
ملاحظة: النِّسَب قابلة للتعديل حسب واقعك الحالي. إذا لم يكن بالإمكان تخصيص 10% للتبرعات أو للترفيه في الوقت الحالي، فعدّلها إلى 2% أو 5%، ووجّه الباقي لتعزيز الأساس.
ركائز للأجل الطويل
الحفاظ على رأس المال قبل الربح: حماية رأس المال أهم من محاولة إصابة قمة السوق.
فصل صارم: لا يجوز استخدام أموال المصاريف الشهرية أبدًا في استثمارات اندفاعية.
انضباط يومي: الإيداعات المستمرة ضمن روتين منظّم تتفوّق على الشراء العاطفي في لحظات الحماس.
كيف توزّع مواردك عادةً اليوم؟ هل تستخدم تقسيمًا مشابهًا؟
تنبيه: المحتوى تعليمي حصريًا. قم بأبحاثك الخاصة (DYOR).
$BTC $USDC $ETH