
كنت جالسًا أمام مخططاتي حوالي الساعة 7:30 مساءً الليلة الماضية أتصفح X وأراقب الضوضاء المعتادة قبل بيانات مؤشر CPI وهي تتصاعد، عندما أدركت فقط كم تغيّرت روتيننا في عالم العملات الرقمية خلال السنوات القليلة الماضية. في بضع دورات سابقة، لم يكن أحد في هذا المجال يقضي مساء يوم الثلاثاء وهو ينتظر بيانات التضخم الأمريكية. كنا نهتم بإطلاقات الشبكات الرئيسية، أو عمليات فتح الرموز، أو إدراجات البورصات، أو أي سردٍ كان يضخ الحماس في ذلك الأسبوع. الآن، يتصرف نصف الجدول الزمني وكأنهم محللون اقتصاديون بين عشية وضحاها؛ يتجادلون حول مقاييس التضخم الأساسي، وتكاليف السكن، وأسعار الخدمات المرتفعة (غير المرنة) كما لو أننا جميعًا درسنا إدارة الأعمال في الجانب.
بدت الأمور غريبة في البداية؛ مشاهدة بيتكوين تتفاعل مع إعلانات الاحتياطي الفيدرالي بدقة شبيهة بدقة سهم تقني مرتفع الحساسية للبيتا. لكن ها نحن ذا. في كل مرة تقترب بيانات مؤشر أسعار المستهلك من الصدور، يهدأ السوق، وتترقق السيولة، ويجلس الجميع في انتظار صدور الأرقام لتحديد ما إذا كنا سننطلق للأعلى أم سنُدفع إلى القاع.
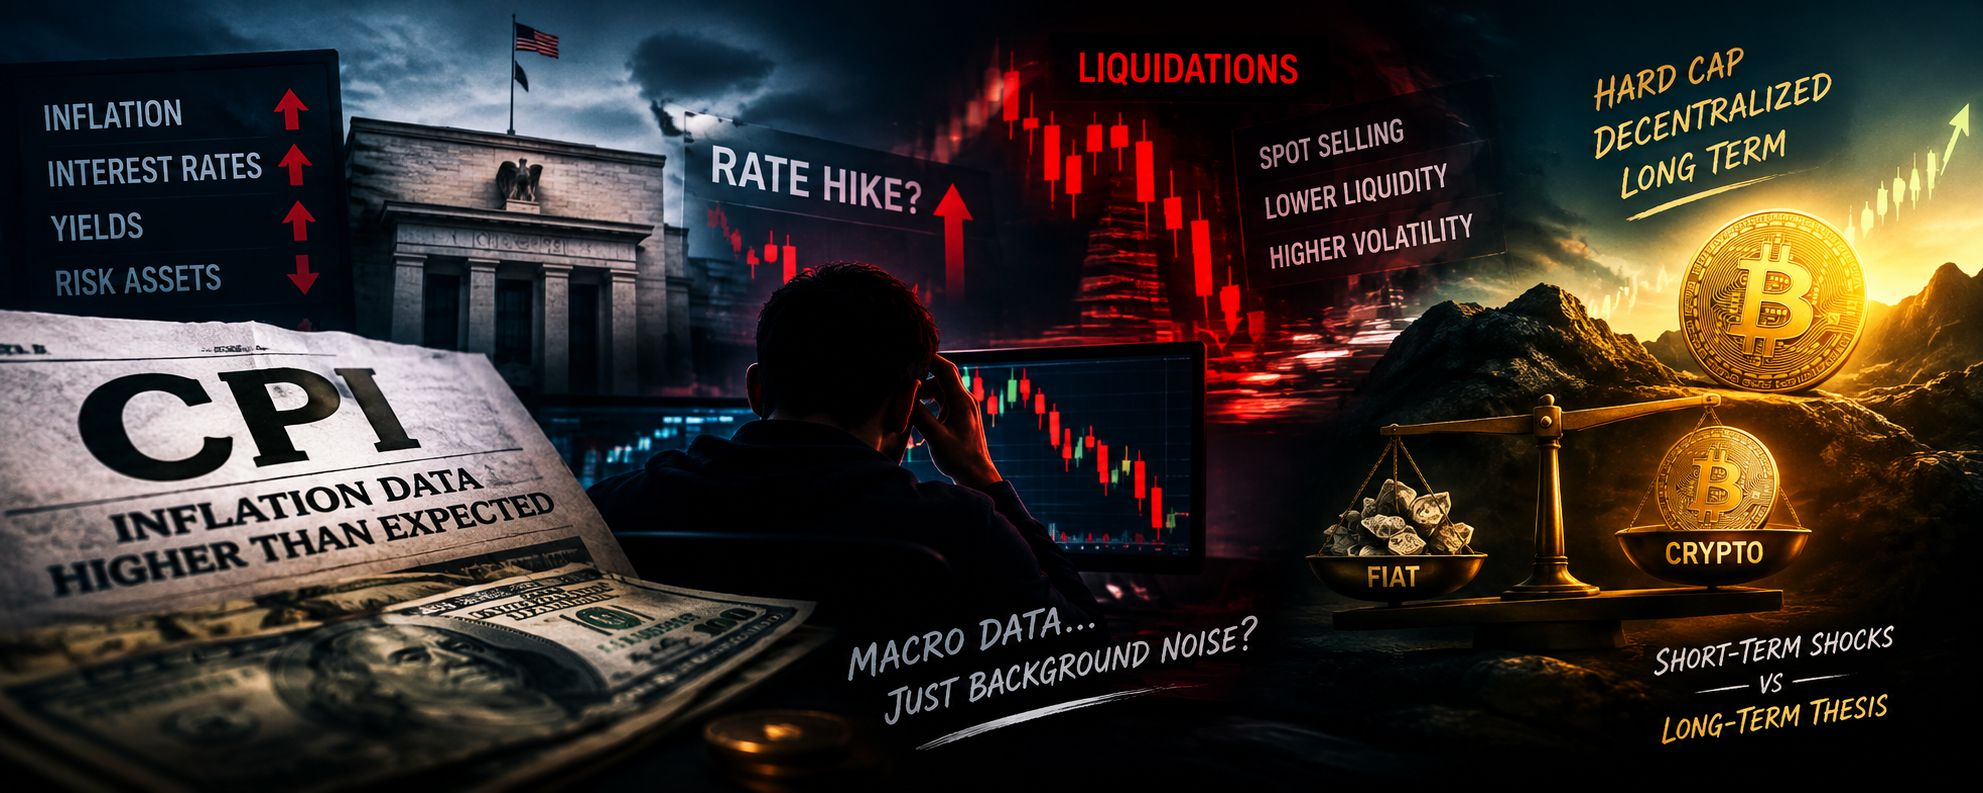
ومع اقتراب الإصدار التالي مباشرة، يتمحور السؤال المعلّق فوق رؤوس الجميع حول ما إذا كانت قراءة CPI المرتفعة فعلاً يمكن أن تجبر الاحتياطي الفيدرالي على قلب المسار وتفعيل رفع أسعار الفائدة. يبدو الأمر شبه مجنون حتى مجرد قوله بصوت عالٍ بعد كل الحديث عن خفض الفائدة، لكن القلق حقيقي. عندما تراقب أرقام الرافعة تتكدس على منصات المشتقات، يمكنك أن تشعر بأن المتداولين متوترون.
بالنظر إلى الوراء، أتذكر عندما كان الافتراض العام أن رفع الفوائد كان مشكلة تقتصر على عامي 2022 و2023. مررنا بأحد أكثر دورات التشديد حدة في التاريخ الاقتصادي الحديث، ثم صار الإجماع أن ذروة الفائدة قد تحققت. بدأ السوق في تسعير خفض بعد خفض، مع افتراض أن التضخم سينزلق ببساطة إلى الهدف البالغ اثنين بالمئة بطريقة سلسة وكأنه هبوط هادئ في كتاب مدرسي.
لكن الواقع نادرًا ما يتبع الكتب المدرسية. إذ ثبت أن التضخم أكثر لزوجة بكثير مما كانت التوقعات المتفائلة تشير إليه، خصوصًا في فئات مثل السكن والخدمات التي لا تختفي فقط خلال بضعة أشهر. عندما تأتي الأرقام الشهرية أعلى حتى ولو ببضع أعشار من بالمئة مما كان متوقعًا، تتعرض ثقة السوق الجماعية لضربة فورية.
فهل يمكن لـ CPI الساخن أن يعيد فعلاً رفع الفائدة؟ من الناحية الاقتصادية، فإن العودة إلى رفع الفائدة تشكل عقبة كبيرة أمام البنوك المركزية. إن رفع الفائدة مرة أخرى بعد التوقف أو الإشارة إلى تحول في السياسة يرسل إلى الجمهور رسالة مفادها أن السيطرة فُقدت، والبنكـيون المركزيون يكرهون الاعتراف بذلك. لكن إذا استمر CPI في مفاجأتهم صعودًا وبدأت توقعات التضخم تنفلت من قيودها (تبتعد عن المرساة)، فقد لا يكون لديهم خيار كبير سوى المضي قدمًا.
ربما أفكر في الموضوع أكثر من اللازم، لكن يبدو أن السوق يسعر عالمًا لا يملك فيه البنكـيون المركزيون سوى ترسَين: التيسير أو الإبقاء على الفائدة. نادرًا ما نتوقف لبحث المنطقة الوسطى الفوضوية التي يتسارع فيها التضخم بينما يتباطأ النمو. إذا ثبت أن التضخم مستمر بما يكفي لدفع رفع الفائدة مجددًا إلى الطاولة، فمن المرجح أن يكون رد الفعل الفوري عبر الأصول ذات المخاطر حادًا وغير قابل للرحمة.
وبالنسبة للعملات المشفّرة تحديدًا، فإن بيئة السيولة هي كل شيء. وُلدت بيتكوين في عصر التيسير الكمي وأسعار فائدة شبه صفرية، ما خلق شهية هائلة للأصول غير السيادية. تعمل الفوائد المرتفعة مثل مِكنسة كهربائية تمتص رأس المال مرة أخرى إلى عوائد بلا مخاطرة مثل أذونات الخزانة. لماذا تخاطر بألتكوينات متقلبة عندما يمكنك الجلوس على عوائد آمنة مع عدم وجود مخاطر هبوط؟
عندما تبقى الفوائد مرتفعة أو تهدد بالارتفاع أكثر، تصبح كفاءة رأس المال قاسية بلا رحمة. تخفّف المكاتب المؤسسية من ميزانيات المخاطر لديها، ويُضغط على المتداولين الأفراد بسبب ارتفاع تكاليف الاقتراض في حياتهم اليومية، ويتم التخلص من الرافعة بسرعة. لقد رأينا مدى سرعة تسرّب السيولة من دفاتر الطلبات عندما تسوء معنويات الاقتصاد الكلي.
وفي الوقت نفسه، يوجد ردٌّ مضاد يتم تداوله في بعض الأوساط المحلية للعملات المشفّرة. يزعم البعض أن التضخم المستمر وأخطاء السياسة لدى البنوك المركزية ليست سوى في الواقع الأطروحة الصاعدة النهائية على المدى الطويل للأصول اللامركزية. فإذا كانت العملات الورقية تواصل فقدان القدرة الشرائية، وتذبذب البنوك المركزية بلا نهاية بين الرفع والخفض، فمن وجهة النظر هذه، تبدو الأصول ذات السقف الصلب أكثر جاذبية على أفق متعدد السنوات.
تبدو أطروحة الاقتصاد الكلي تلك رائعة في مقال أو على بودكاست، لكن دفاتر الطلبات لا تتاجر بحجج فلسفية على مدى سنوات في الأجل القصير. خلال نافذة مدتها 15 دقيقة بعد صدور بيان CPI، لا تهتم الخوارزميات وصناديق الاقتصاد الكلي بالأفكار بعيدة المدى حول استقلال السياسة النقدية. فهي تهتم بالعوائد الحقيقية، وظروف السيولة، وإدارة المخاطر. فإذا رفعت القراءة الساخنة احتمال رفع الفائدة، فالأصول السائلة تُباع أولاً لتغطية الهامش في كل مكان آخر.
غالبًا ما أجد نفسي أتساءل إن كنا نمنح هذه القراءات الشهرية حيزًا ذهنيًا واسعًا جدًا. نقضي أيامًا في تحليل نقطة بيانات واحدة، محاولين التنبؤ مسبقًا بحركة قد يتم إلغاؤها بالكامل بسبب مراجعة الشهر التالي أو حتى جملة واحدة من مؤتمر صحفي للبنك المركزي. هذا يخلق حالة مستمرة من التداول التفاعلي؛ حيث يبدّل الناس كامل ميلهم ثلاث مرات في الأسبوع بناءً على ضوضاء الاقتصاد الكلي.
ومع ذلك، لا يمكنك تجاهل ذلك أيضًا. الجهل ليس استراتيجية عندما تكون تدفقات الاقتصاد الكلي هي التي تتحكم بنشاط في حركة السعر. المفتاح هو إدراك الفرق بين التقلبات قصيرة الأجل والتحول الأساسي في المشهد على مستوى الاقتصاد الكلي. قد تؤدي قراءة CPI مرتفعة واحدة إلى إشعال شائعات رفع الفائدة وإطلاق شمعة تصفية، لكن الأمر يتطلب اتجاهًا مستمرًا من بيانات ساخنة كي يغيّر صانعو السياسات فعليًا مسارهم.
سواء جاءت قراءة مؤشر أسعار المستهلك (CPI) التالية ساخنة بما يكفي لدفع البنوك المركزية للعودة إلى قرارات الرفع، أو أبقت الفوائد أعلى لفترة أطول، فإن الخلاصة بالنسبة لمتداولي العملات المشفّرة تبدو متسقة إلى حد كبير. انتهت حقبة المال الرخيص التي كانت تقود إلى ضخّ (pumps) سهلة عبر أي رمز عشوائي. نحن في سوق انتقائي؛ الصبر، وحفظ رأس المال، وإدارة المخاطر تهم أكثر بكثير من محاولة التقاط كل حركة صغيرة.
لا أعرف إن كنا سنشهد فعلًا رفعًا آخر للفائدة هذا العام. لدي جزء مني يظن أن الاحتكاك السياسي والاقتصادي سيكون شديدًا لدرجة أن البنوك المركزية لن تشدّ الزناد إلا إذا خرج التضخم عن السيطرة مرة أخرى. لكن مجرد كون السوق مضطرًا إلى وزن احتمال كهذا يوضح مدى هشاشة بيئتنا الحالية. في الوقت الراهن، سأبقي على رافعي منخفضًا، وأحتفظ بنقد أكثر قليلًا من المعتاد، وأراقب كيف تستوعب دفاتر الطلبات أي أرقام تظهر على الشاشة.
