

هناك قصة طريفة عن أمي والـكريبتو.
في السابق، كانت أمي من النوع المتشكّك جداً والمعادي تماماً لفكرة الـكريبتو.
لكن من ناحية أخرى، كانت أمي فعلاً ترغب في امتلاك دولار أمريكي. ليس لأن لديها حاجة للدفع بالدولار، بل من أجل التنويع والاحتياط إذا ما ضعفت قيمة الروبية. أنت تعرف، في الآونة الأخيرة الروبية تميل إلى الضعف مقابل الدولار.
لذلك في ذلك الوقت، كان يمكنني التصفّح بين خيارات حفظ الدولار الأمريكي في عدة بنوك.
كان هناك من يعرض فوائد بحوالي 2% سنوياً.
Lumayan kan؟
لكن في المقابل، تبين أنه لا يخلو من رسوم إدارية قدرها 1 دولار أمريكي شهرياً.
سنة تعني 12 دولارًا أمريكيًا.
هناك أيضًا حسابات لا توجد لها رسوم إدارية، لكن هكذا هو الحال... لا تحصل على فائدة. 😂
لا يُحتسب ذلك مرة أخرى، بناءً على مقدار المال الذي تريد بالفعل ادخاره، وتكون النتيجة النهائية أقل جاذبية.
تأتي الفائدة، لكن جزءًا منها تلتهمه الرسوم الإدارية.
لا داعي لذلك أيضًا. 😂
في النهاية لم يصبح الموضوع على البنك.
بعدها قلت:
“طيب، لو جرّبنا الـ USD عن طريق الكريبتو كيف؟”
كان ذلك بالضبط عندما كان Binance يعرض ترويجًا لـ USDT Earn حوالي 7% سنويًا.
انخدعت بالفوائد التي تبدو مغرية ولا توجد رسوم إدارية شهرية، فقررت مامي التجربة.
في البداية أيضًا كانت مجرد تجربة.
حتى في أول مرة دخلت فيها، تم سحب جزء من الأموال مؤقتًا لأن أمر الشراء كان بطيئًا ولم يصل إلى السعر الذي كانت تقصده.
لذلك لم يكن الأمر أنها صدّقت فورًا ودخلت كثيرًا أيضًا. 😂
الآن تحاول من جديد. جزء منها تم بالفعل، وجزء آخر ما زال في الانتظار.
ليس معناها أنها فجأة تصدق الكريبتو أو تشعر أن الكريبتو سيجلب أرباحًا حتمًا.
الأمر أقرب إلى:
“إذا كان الهدف هو امتلاك تعرّض بالـ USD، ومع وجود فرصة للحصول على مكافآت مع الاحتفاظ وعدم دفع رسوم إدارية شهرية، فلماذا لا نجرب؟”
لكن بعد حوالي سنة، تبين أن الأصل يتطور بشكل جيد.
وهل تعرف ما الجزء الأكثر طرافة؟
وكانت أكثر شخص متشككًا في البداية، لكنها الآن تقول:
“طيب إذًا زوّديها مرة أخرى.” 😂
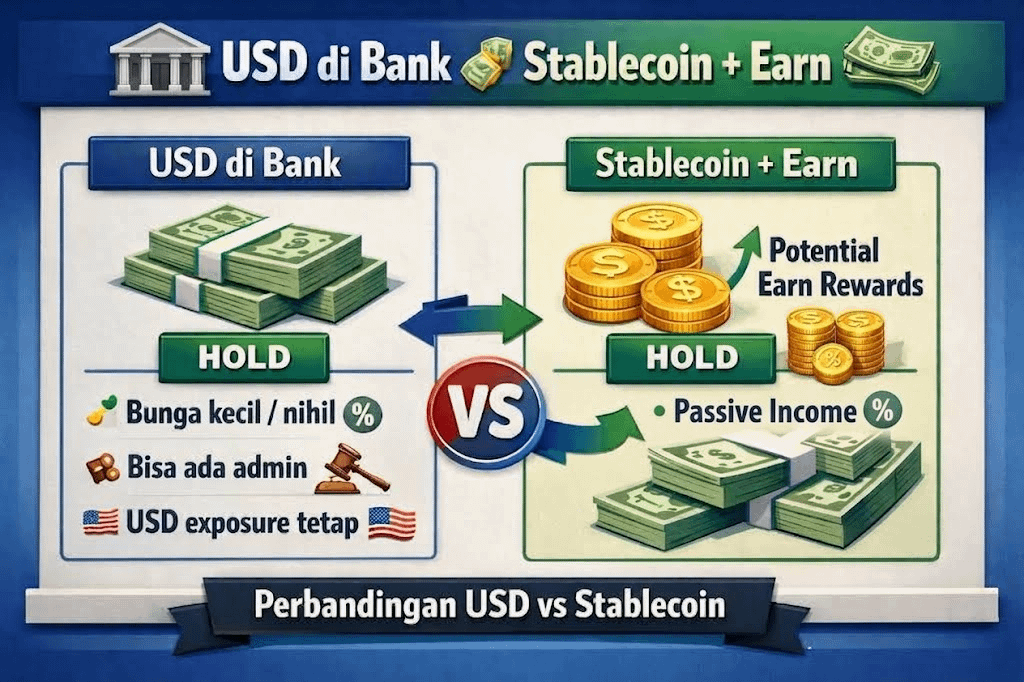
إذا فكرنا في الأمر، فهناك اختلاف فعلاً.
🏦 في البنك، نحتاج أن نرى الفائدة التي نحصل عليها مقارنةً برسوم الحساب عند إيداع USD.
💵 بينما في البورصة، تظل هناك رسوم عند شراء/بيع العملة المستقرة (stablecoin)، لكن لا توجد رسوم إدارية شهرية مثل بعض الحسابات البنكية. كما يمكن وضع الأصول المؤهلة في Earn للحصول على مكافآت.
حسنًا، هنا يوجد أمران لا ينبغي خلطهما.
💰 مكافآت Earn
هذه مكافأة لأن أصولنا يتم وضعها في Earn.
📈 تغير سعر USD/IDR
هذا موضوع قيمة USD عند حسابها بالروبية.
لذلك مثلاً إذا انخفض USD/IDR، يمكن للأصل أن يستمر في الحصول على مكافآت Earn. بالمقابل، إذا تقوّى الدولار، يمكن أن ترتفع قيمة الأصل بالروبية أيضًا.
إذًا Earn وتغير سعر الصرف مصدران مختلفان، وليسا شيئًا واحدًا.
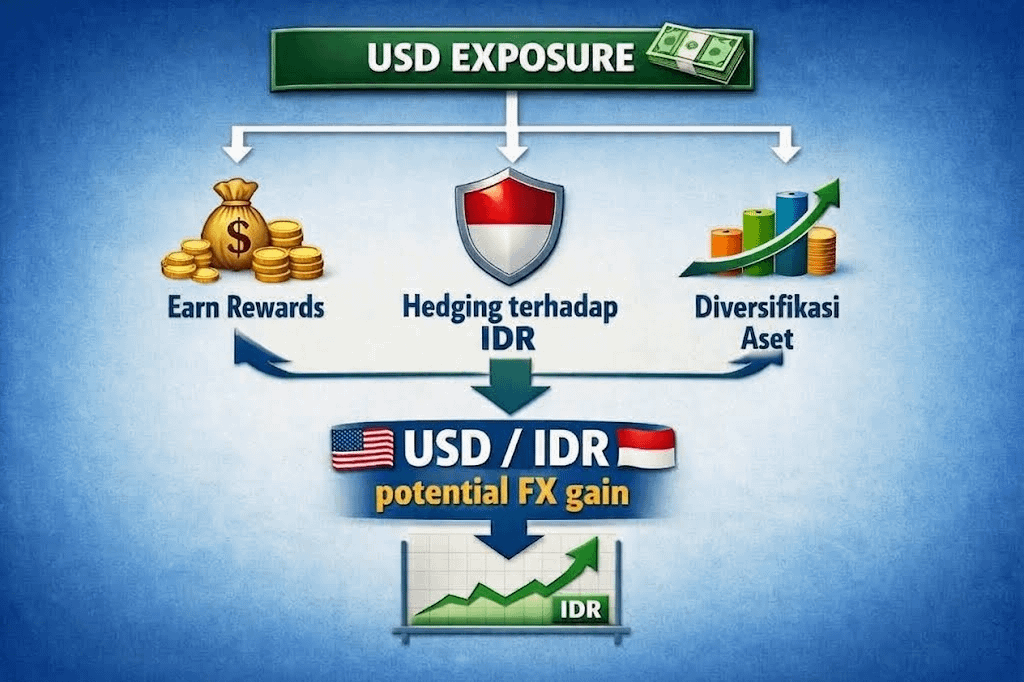
بالإضافة إلى ذلك، امتلاك تعرّض بالدولار (USD) قد يكون أحد طرق التنويع وتقليل الاعتماد على الروبية الإندونيسية (IDR).
لكن ليس معناها أن:
“الكريبتو بالتأكيد أكثر ربحًا من البنك.”
لا يزال هناك رسوم معاملات عند الدخول والخروج، ويمكن أن تتغير مكافآت Earn، وبطبيعة الحال توجد مخاطر مرتبطة بالـ stablecoin وكذلك المنصّة/البورصة.
وبالمناسبة، نسبة 7% التي قلتها قبل كانت أيضًا معدل الترويج عندما بدأت مامي التجربة، وليست معناها أن USDT Earn سيعطي دائمًا 7%.
والشيء الذي أجده ممتعًا في هذه القصة ليس موضوع:
“الكريبتو أفضل من البنك.”
لكن العملية…
في البداية كان فقط:
“أريد أن أمتلك USD. ما الخيار المعقول؟”
يُبحث عنه ويُحتسب ويُقارن...
حسنًا، جرّبي مرة أخرى.
بعد سنة، صار ما كان سابقًا:
“كريبتو؟ م... لا أعتقد.”
بل تحوّل إلى:
“أوه، اتضح أنه ليس سيئًا. زوّدي مرة أخرى إذًا.” 😂
يمكن أن تتغير المكافآت ولا يوجد ضمان للربح. الـ stablecoin والمنصّات كذلك لكل منها مخاطرها. لذا، دائمًا اعمل DYOR قبل وضع الأموال.