#xrp
قد يؤدي ترقية جديدة على XRPL إلى تركّز ملكية XRP داخل البنوك بدلًا من المحافظ الخاصة بالأفراد
قد يسمح اقتراح $XRP Ledger (XRPL) المقترح للبنوك وشركات التكنولوجيا المالية بتحمّل $XRP التكاليف، بحيث لا يحتاج العملاء أبدًا إلى الاحتفاظ بالرمز.
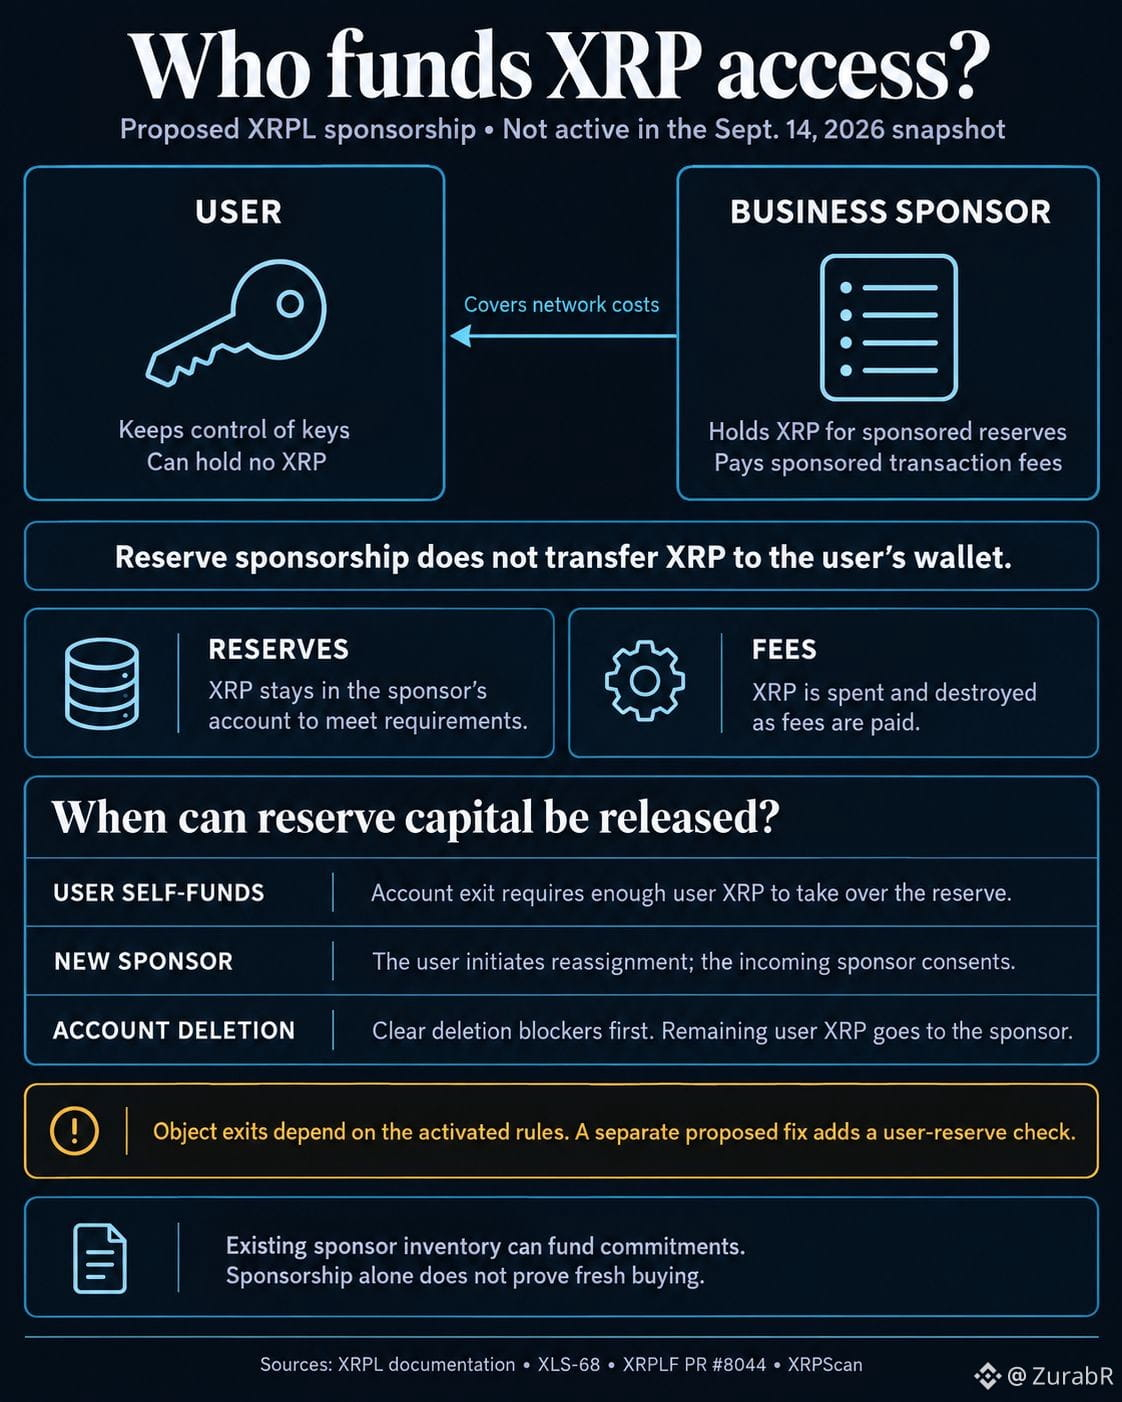
ستمكّن تعديلات الراعي، استنادًا إلى اقتراح XLS-68 للرسوم والاحتياطيات المدعومة، شركةً من دفع احتياطيات الحساب ورسوم المعاملات نيابةً عن مستخدم آخر على XRPL، بينما يحتفظ ذلك العميل بالتحكم بحسابه ومفاتيحه الخاصة.
بالنسبة للمؤسسات المالية، ستزيل التغييرات أحد أوجه الاحتكاك عند نشر المنتجات على الشبكة: إذ يتطلب الأمر حاليًا من كل عميل الحصول على xrp وإدارته قبل التفاعل مع الأصول المرمّزة أو المدفوعات أو التطبيقات الأخرى.
قال جازي كوبر، رئيس المنتجات في Ripple، إن الميزة مصممة بحيث يمكن لراعي مثل بنك أو مُصدر أو منصة أن يغطي تلك التكاليف نيابةً عن المستخدمين. وقد يسمح ذلك للتطبيقات الموجهة للمستهلكين والمنصات المؤسسية بالحفاظ على آليات xrp الأساسية خارج تجربة العميل إلى حد كبير.
ينتقل المقابل إلى ميزانية الراعي. ستظل احتياطيات الحساب بحاجة إلى تغطيتها بـ $XRP ، بينما ستظل رسوم المعاملات تُدفع بالرمز ويتم إتلافها عند تسوية المعاملات. لذلك يمكن للشركات أن تصبح مالكة لـ xrp لدعم العملاء الذين لا يمتلكونه بأنفسهم.
يبقى الاقتراح بعيدًا عن مرحلة التفعيل. ووفقًا لبيانات XRPScan وقت النشر، كان يوجد ستة مُدققين فقط يدعمون التعديل، وهو أقل من عتبة 29 مُدققًا، دون تحديد موعد تفعيل.
قد تصبح البنوك حَمَلة xrp خلف عملائها
ستغير البنية من يتحمل متطلبات رأس المال دون إلغائها.
يتطلب XRPL حاليًا احتياطيًا أساسيًا قدره 1 xrp لكل حساب و0.2 xrp لكل وحدة احتياطي مالك قياسية، رغم أن المُدققين يمكنهم تغيير تلك المعلمات. وفي ظل الرعاية، سيظل xrp المخصص لاحتياطي مستخدم في حساب الراعي، بينما تسجّل الشبكة من هي الجهة المسؤولة عن الالتزام.
#Write2Earn $XRP
قد يؤدي ترقية جديدة على XRPL إلى تركّز ملكية XRP داخل البنوك بدلًا من المحافظ الخاصة بالأفراد
قد يسمح اقتراح $XRP Ledger (XRPL) المقترح للبنوك وشركات التكنولوجيا المالية بتحمّل $XRP التكاليف، بحيث لا يحتاج العملاء أبدًا إلى الاحتفاظ بالرمز.
ستمكّن تعديلات الراعي، استنادًا إلى اقتراح XLS-68 للرسوم والاحتياطيات المدعومة، شركةً من دفع احتياطيات الحساب ورسوم المعاملات نيابةً عن مستخدم آخر على XRPL، بينما يحتفظ ذلك العميل بالتحكم بحسابه ومفاتيحه الخاصة.
بالنسبة للمؤسسات المالية، ستزيل التغييرات أحد أوجه الاحتكاك عند نشر المنتجات على الشبكة: إذ يتطلب الأمر حاليًا من كل عميل الحصول على xrp وإدارته قبل التفاعل مع الأصول المرمّزة أو المدفوعات أو التطبيقات الأخرى.
قال جازي كوبر، رئيس المنتجات في Ripple، إن الميزة مصممة بحيث يمكن لراعي مثل بنك أو مُصدر أو منصة أن يغطي تلك التكاليف نيابةً عن المستخدمين. وقد يسمح ذلك للتطبيقات الموجهة للمستهلكين والمنصات المؤسسية بالحفاظ على آليات xrp الأساسية خارج تجربة العميل إلى حد كبير.
ينتقل المقابل إلى ميزانية الراعي. ستظل احتياطيات الحساب بحاجة إلى تغطيتها بـ $XRP ، بينما ستظل رسوم المعاملات تُدفع بالرمز ويتم إتلافها عند تسوية المعاملات. لذلك يمكن للشركات أن تصبح مالكة لـ xrp لدعم العملاء الذين لا يمتلكونه بأنفسهم.
يبقى الاقتراح بعيدًا عن مرحلة التفعيل. ووفقًا لبيانات XRPScan وقت النشر، كان يوجد ستة مُدققين فقط يدعمون التعديل، وهو أقل من عتبة 29 مُدققًا، دون تحديد موعد تفعيل.
قد تصبح البنوك حَمَلة xrp خلف عملائها
ستغير البنية من يتحمل متطلبات رأس المال دون إلغائها.
يتطلب XRPL حاليًا احتياطيًا أساسيًا قدره 1 xrp لكل حساب و0.2 xrp لكل وحدة احتياطي مالك قياسية، رغم أن المُدققين يمكنهم تغيير تلك المعلمات. وفي ظل الرعاية، سيظل xrp المخصص لاحتياطي مستخدم في حساب الراعي، بينما تسجّل الشبكة من هي الجهة المسؤولة عن الالتزام.
#Write2Earn $XRP