


أصبح النزاع بشأن قانون CLARITY سؤالاً مباشراً: هل سيختار الأمريكيون الاحتفاظ بسيولتهم النقدية في البنوك أم استخدام العملات المستقرة المرتبطة بالدولار مع مكافآت واعدة؟
قبل تصويت مجلس الشيوخ يوم الثلاثاء، طلبت ثماني مؤسسات مصرفية من المشرّعين وضع لوائح أشد صرامة بشأن الحوافز لاستخدام العملات المستقرة. موقفهم بسيط: عندما تغادر الودائع البنوك، فإنها تفقد مصدراً موثوقاً وغير مكلف للتمويل وتوفّر السيولة.
تنشأ أهمية هذا السؤال من حقيقة أن البنوك تستخدم الودائع لتقديم القروض. في مايو، كتبت Cryptopolitan أن البنوك في الولايات المتحدة تستخدم حوالي 80% من الودائع لتمويل القروض؛ لذلك تصبح مسألة الحوافز المتعلقة بالعملات المستقرة مسألة تتعلق بكل من تكاليف التمويل والسيطرة على المدفوعات المرتبطة بالدولار.
لماذا أن نَحتفظ بالرموز بدلًا من النقد هو اللعبة برمتها
تُصنع العملات المستقرة لتقليد أصولًا مثل الدولار. ووفقًا لورقة منشورة عن بنك التسويات الدولية (BIS)، فإن ما يقرب من 98% من العملات المستقرة مُقومة بالدولار. ويقول صندوق النقد الدولي إن قيمة السوق تبلغ نحو 300 مليار دولار في أغسطس.
يمنع قانون GENIUS لعام 2025 المصدرين من تقديم فائدة أو عائد بشكل مباشر. وأظهر تحليل البيت الأبيض أن التشريع لا يحظر بشكل صريح توزيع المكافآت عبر الجهات التابعة وغيرها من أطراف ثالثة. ويمكن أن يحدد قانون CLARITY مقدار المساحة التي تسمح بها تلك الترتيبات كي تستمر.
ما الذي يريد البنوك استبعاده من النص
في رسالة صدرت يوم الإثنين وموجهة إلى زعيم الأغلبية في مجلس الشيوخ جون ثون وإلى زعيم الأقلية في مجلس الشيوخ تشاك شومر، قالت مجموعات مصرفية إنها لا تستطيع دعم مقترح المكافآت الأحدث.
كما طالبوا مجلس الشيوخ بإزالة كلمة “فقط” من تعريف الدفع القائم على الاحتفاظ، واستبدال عبارة “مكافئة اقتصاديًا أو وظيفيًا” بعبارة “مشابهة إلى حد كبير”، وإزالة الإشارات إلى أن المكافآت ترتكز على الرصيد أو مدة الاحتفاظ أو الوقت في الأعمال.
تضم المنظمات التي وضعت اسمها على الرسالة أيضًا، من بين جهات أخرى، رابطة المصرفيين الأمريكيين (ABA) ومعهد سياسات البنوك، وجمعية المصرفيين المستقلين في المجتمعات المحلية. وتأتي الرسالة بعد أن انضمت 80 جمعية بنكية على مستوى الولايات إلى الدعوات من أجل تشديد لغة التشريع في 10 سبتمبر، وفقًا لصحيفة ABA Banking Journal.
حسابات الحكومة نفسها تقوّض حالة الذعر
طرح مجلس المستشارين الاقتصاديين التابع للبيت الأبيض (CEA) تقديرًا أقل بكثير للأضرار المحتملة على الإقراض.
أشارت دراسته في أبريل إلى أن حظر عائد العملة المستقرة سيعزز مستوى الإقراض لدى البنوك بمقدار 2.1 مليار دولار فقط، أي ما يعادل 0.02%، بينما يؤدي إلى خسارة صافية في رفاه المجتمع قدرها 800 مليون دولار. وسيزداد إقراض بنوك المجتمع بحوالي 500 مليون دولار.
حتى في حالة افتراضات شبه غير واقعية ذكرها مجلس CEA، بما في ذلك استخدام العملات المستقرة أعلى بنحو ست مرات من اليوم وتحويل السياسة النقدية للاحتياطي الفيدرالي، يُقدَّر أن الزيادة في إقراض البنوك لا تتجاوز 4.4%.
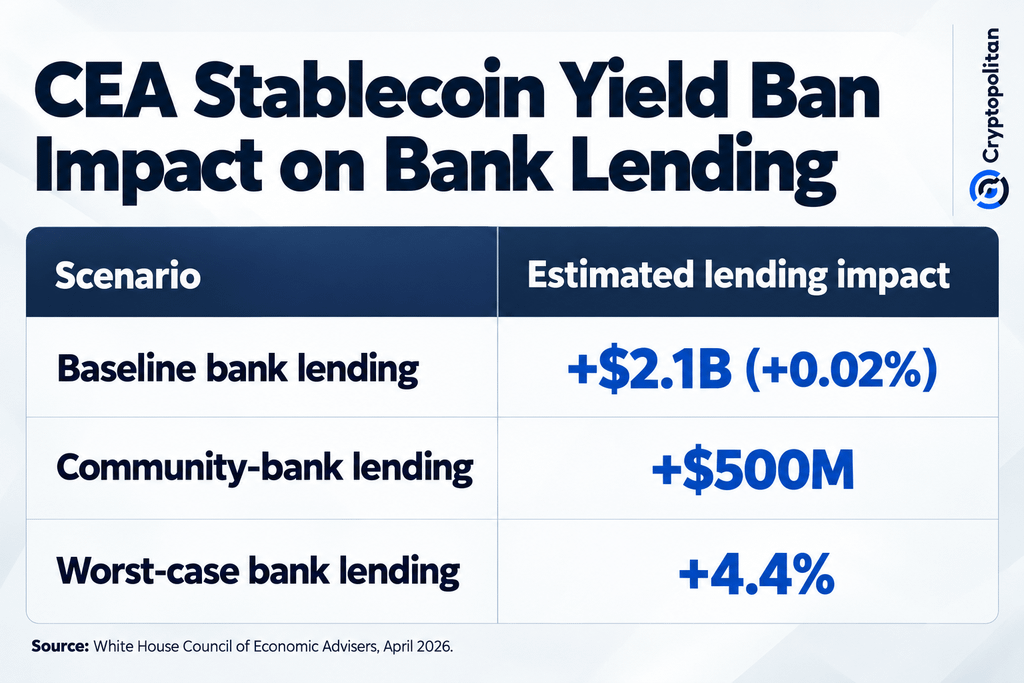 حظر عائد العملات المستقرة من CEA: مكسب إقراض 2.1B مقابل أسوأ حالة 4.4%
ماذا تغيّر منذ مسودة مايو
التشريع المُحدَّث الصادر يوم الأحد يتضمن 126 تعديلًا جوهريًا طلبتها الديمقراطيون، وفقًا لما ذكرته رويترز.
يشدد مشروع القانون القواعد التي تحدد كيف يمكن للشخصيات العامة الاستفادة من العملات المشفرة، ويمنح المدعين العامين لولايات أمريكية صلاحيات كبيرة فيما يتعلق بإنفاذ القانون في هذا المجال. وقالت السيناتور سينثيا لوميس إن مشروع القانون أصبح الآن جاهزًا للمضي قدمًا، بينما وصفت الكوادر التابعة للسيناتور إليزابيث وارن التغييرات المتعلقة بالأخلاقيات بأنها “فارغة”.
يتطلب مشروع القانون 60 صوتًا للمرور بقاعدة الإغلاق (cloture) يوم الثلاثاء.
لماذا إطار “البنك مقابل العملات المشفرة” مبسط أكثر من اللازم
الانقسام داخل الصناعة ليس بهذه البساطة. ووفقًا لـ Cryptopolitan، فقد أيد كل من Goldman Sachs وBNY وMorgan Stanley التشريع، متجاهلين مجموعات مصرفية موجهة أكثر للبيع بالتجزئة.
وفي الوقت نفسه، لا ترفض بنوك المجتمع بالضرورة العملات المستقرة. إذ إن شبكة بنك مجتمع مووف واتحاداتها الائتمانية التي تضم أكثر من 1,000 مؤسسة قادرة على استخدام تقنية مدفوعات العملات المستقرة التي توفرها Coinbase.
يمتد هذا الأثر إلى ما هو أبعد من قطاع البنوك في الولايات المتحدة. ويحذر بنك التسويات الدولية من أن استخدام العملات المستقرة المرتبطة بالدولار على نطاق واسع قد يعزز “الاستبدال/التدويل الرقمي للدولار” في الاقتصادات الناشئة، بينما يفيد صندوق النقد الدولي بأن حتى الاستخدام على نطاق صغير للعملات المستقرة قد يدفع شركات مالية عتيقة إلى الارتقاء بمستواها من حيث المنافسة في التكاليف والكفاءة.
لذلك، فإن التصويت يوم الثلاثاء ليس مجرد خلاف حول الودائع، بل هو معركة لتحديد من سيتحكم في المرحلة التالية من مدفوعات الدولار.
إصدار نسخة مجلس الشيوخ في مايو النص النهائي في 14 سبتمبر عائد العملة المستقرة القائم على الإصدار/العائد المباشر محظور لا يزال محظورًا مكافآت النشاط/المعاملات مسموح مسموح صراحةً مكافآت تؤدي وظيفة مثل فائدة البنك محظور محظور دور الخزانة لا يوجد “قاطع دوائر” لإيداعات خاصة ضمن ملخص مايو تحصل الخزانة على آلية جديدة لقطع الدوائر بنوك المجتمع قلق عام بشأن المنافسة على الودائع محمي صراحة عبر قاطع الدوائر قياس أثر الودائع لا توجد آلية تفصيلية مماثلة على الهيئات الفيدرالية دراسة تدفقات الودائع وآثار الإقراض يجب دراسة تدفقات الودائع وآثار الإقراض تسويق العملات المستقرة كودائع مقيد محظور صراحة
يحافظ نص CLARITY النهائي على مكافآت العملات المستقرة القائمة على المعاملات، لكنه يمنح وزارة الخزانة آلية على نمط الطوارئ لتشديد القواعد إذا كانت العملات المستقرة تسحب الودائع فعليًا وبشكل ملموس من بنوك المجتمع
لا تكتفِ بقراءة أخبار العملات المشفرة. افهمها. اشترك في نشرتنا الإخبارية. إنها مجانية.