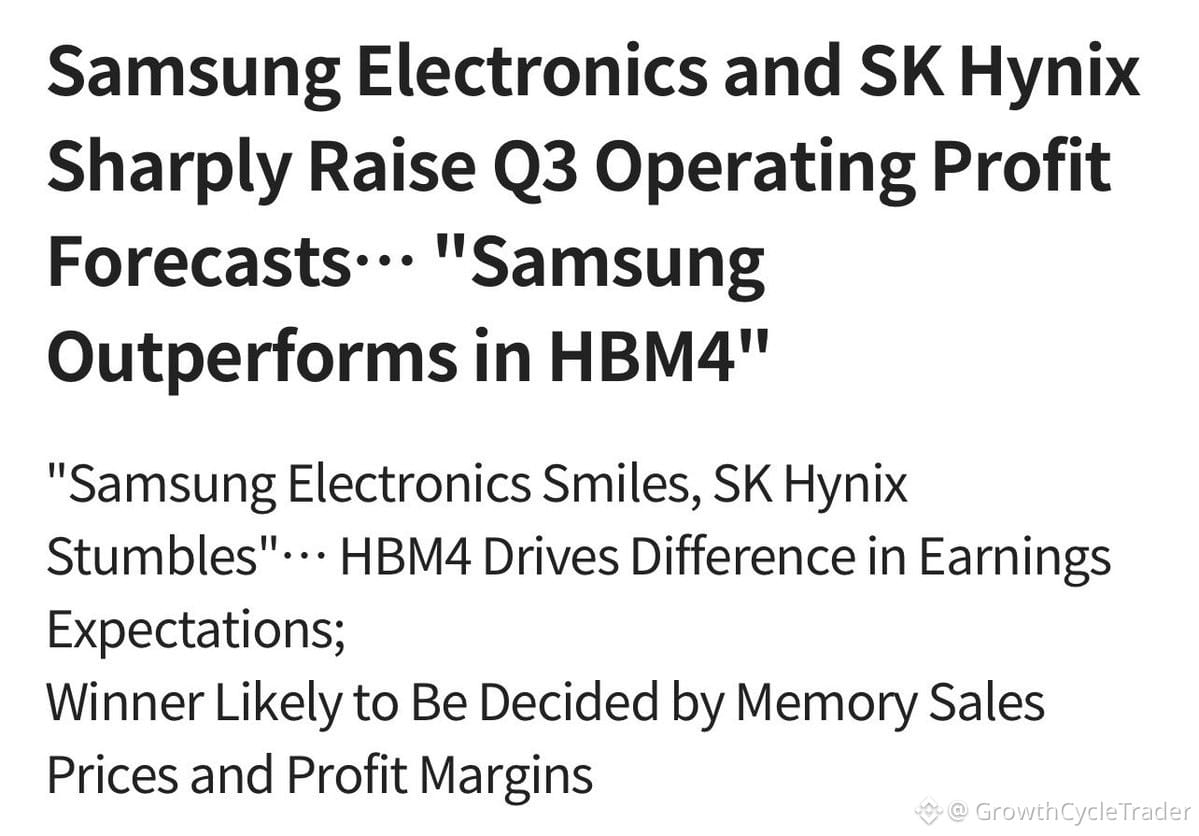
قام محللون بالشارع للتو برفع تقديرات أرباح الربع الثالث لكل من سامسونج وSK Hynix. يتزايد تضييق المنافسة في سباق HBM4—وسامسونج تُغلق الفجوة بسرعة.
بلغ إجماع أرباح التشغيل للربع الثالث لدى سامسونج 114.2 تريليون وون (~82 مليار دولار)، بزيادة 12% مقارنة بالربع السابق. أما SK Hynix فتموضع عند 78.8 تريليون وون (~56 مليار دولار)، بزيادة 4%.
تتقلص الفجوة بسبب تحولات في حصص السوق. تُظهر Counterpoint أن حصة إيرادات سامسونج العالمية من HBM قفزت إلى 33% في الربع الثاني من 21% في الربع الأول. وتراجعت SK Hynix من 58% إلى 50% في الفترة نفسها. قبل عام، كانت SK Hynix تتقدم بنسبة 64% مقابل 15% لدى سامسونج. هذا التقدم البالغ 37 نقطة أصبح الآن 17 نقطة فقط.
HBM4 هو المحفّز. تخطط سامسونج لزيادة مبيعات HBM4 بأكثر من ثلاثة أضعاف في الربع الثالث مقارنة بالربع الثاني، مع أن HBM4 سيشكل أكثر من 60% من مزيج HBM لديها في النصف الثاني. شحنت سامسونج HBM4 أولًا، بالاعتماد على 1c DRAM. بينما بقيت SK Hynix على 1b لأسباب متعلقة بالعائد (yield) مرتبطة بسلسلة الإمداد لـ <NVDA>.
تقوم UBS بالفعل بتقدير أن سامسونج تمثل 41% من بتّات HBM4 في 2027 مقابل 39% لـ SK Hynix. وتتوقع KB Securities أن سامسونج تقترب من 40% من إجمالي حصة HBM بحلول الربع الرابع من هذا العام.
لا تزال SK Hynix تمتلك القاعدة المركبة الأكبر والعلاقة مع <NVDA>. لدى سامسونج ميزة مستوى العقدة التصنيعية، وزيادة أسرع في وتيرة إطلاق HBM4.
لهذا تتحرك مراجعات الأرباح بشكل أسرع لصالح سامسونج في الوقت الحالي.
السؤال: إذا كانت HBM4 تمثل أكثر من 60% من مزيج سامسونج في النصف الثاني، فهل يستمر ذلك حتى 2027—أم أن خارطة طريق 3nm لدى SK Hynix ستغلق الفجوة مرة أخرى؟
هذه قصة دورة في سلسلة التوريد تتكشف في الوقت الحقيقي. راقب التحول في المزيج واتساع الهوامش عن كثب.
بلغ إجماع أرباح التشغيل للربع الثالث لدى سامسونج 114.2 تريليون وون (~82 مليار دولار)، بزيادة 12% مقارنة بالربع السابق. أما SK Hynix فتموضع عند 78.8 تريليون وون (~56 مليار دولار)، بزيادة 4%.
تتقلص الفجوة بسبب تحولات في حصص السوق. تُظهر Counterpoint أن حصة إيرادات سامسونج العالمية من HBM قفزت إلى 33% في الربع الثاني من 21% في الربع الأول. وتراجعت SK Hynix من 58% إلى 50% في الفترة نفسها. قبل عام، كانت SK Hynix تتقدم بنسبة 64% مقابل 15% لدى سامسونج. هذا التقدم البالغ 37 نقطة أصبح الآن 17 نقطة فقط.
HBM4 هو المحفّز. تخطط سامسونج لزيادة مبيعات HBM4 بأكثر من ثلاثة أضعاف في الربع الثالث مقارنة بالربع الثاني، مع أن HBM4 سيشكل أكثر من 60% من مزيج HBM لديها في النصف الثاني. شحنت سامسونج HBM4 أولًا، بالاعتماد على 1c DRAM. بينما بقيت SK Hynix على 1b لأسباب متعلقة بالعائد (yield) مرتبطة بسلسلة الإمداد لـ <NVDA>.
تقوم UBS بالفعل بتقدير أن سامسونج تمثل 41% من بتّات HBM4 في 2027 مقابل 39% لـ SK Hynix. وتتوقع KB Securities أن سامسونج تقترب من 40% من إجمالي حصة HBM بحلول الربع الرابع من هذا العام.
لا تزال SK Hynix تمتلك القاعدة المركبة الأكبر والعلاقة مع <NVDA>. لدى سامسونج ميزة مستوى العقدة التصنيعية، وزيادة أسرع في وتيرة إطلاق HBM4.
لهذا تتحرك مراجعات الأرباح بشكل أسرع لصالح سامسونج في الوقت الحالي.
السؤال: إذا كانت HBM4 تمثل أكثر من 60% من مزيج سامسونج في النصف الثاني، فهل يستمر ذلك حتى 2027—أم أن خارطة طريق 3nm لدى SK Hynix ستغلق الفجوة مرة أخرى؟
هذه قصة دورة في سلسلة التوريد تتكشف في الوقت الحقيقي. راقب التحول في المزيج واتساع الهوامش عن كثب.