

وصلت تشريعات البنية التنظيمية لسوق الأصول الرقمية في الولايات المتحدة إلى المرحلة النهائية.
سيُجري مجلس الشيوخ الأمريكي في 15 سبتمبر تصويتًا إجرائيًا حاسمًا على قانون CLARITY Act، ويحتاج إلى تحقيق 60 صوتًا للمضي قدمًا.
في الليلة السابقة للتصويت، عادت قضية كانت موضع جدل لأشهر إلى دائرة الضوء مرة أخرى: هل يمكن أن تسحب العملات المستقرة الأموال من الودائع البنكية؟
بِسِسِنت: إذا ألحقت العملات المستقرة ضررًا بالبنوك المجتمعية، فستتدخل وزارة الخزانة في 14 سبتمبر، وقبل التصويت الإجرائي الحاسم على مشروع قانون CLARITY Act، أبدى وزير الخزانة الأمريكي سكوت بسِسِنت (Scott Bessent) دعمًا علنيًا لصيغة النسخة النهائية من مشروع القانون. موقفه الأساسي واضح جدًا: "The CLARITY Act is critical to ensuring America wins the global race for new technology." "يُعد قانون CLARITY ضروريًا لضمان فوز أمريكا بالسباق العالمي على التكنولوجيا الجديدة."
他同时把CLARITY Act与已经通过的GENIUS Act联系起来。美国推动GENIUS Act,就是希望包括稳定币在内的新一代金融基础设施能够在美国建立,而不是流向海外。Bessent紧接着强调了另一个目标:Community Banks(社区银行)同样必须得到保护。这也是最终版本CLARITY Act一个非常值得关注的新变化。
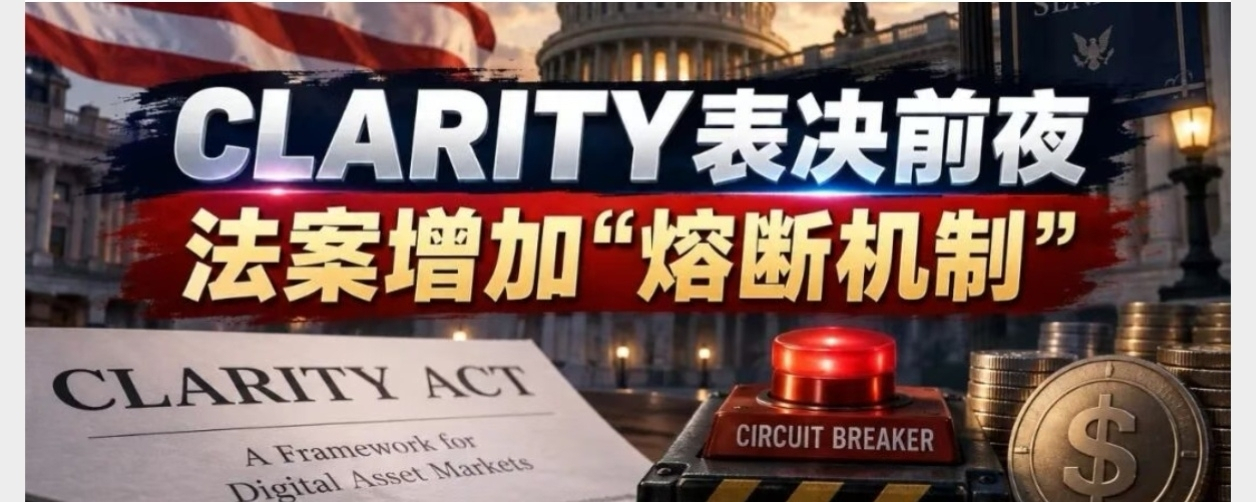
新版法案赋予美国财政部长额外工具,在稳定币导致银行存款流失、并开始对社区银行造成实质性影响的情况下进行干预。Bessent的表态很直接:“If stablecoins cause harm to community banks, I will not hesitate to use these tools to ensure they remain fully protected.”“如果稳定币对社区银行造成损害,我将毫不犹豫地使用这些工具,确保社区银行得到充分保护。”CLARITY最新版本,因此出现了一个“熔断机制”这可能是表决前最后版本中最值得注意的变化之一。
如果稳定币及其相关平台可以通过Rewards(奖励)、Yield(收益)或者其他经济上类似利息的方式吸引资金,那么一部分原本放在银行里的钱,就可能进入稳定币体系。对于JPMorgan、Bank of America这样的大银行,这未必立即构成生存问题。
但对美国大量依赖本地存款进行贷款的社区银行,问题就不同了。因此,新版CLARITY Act 加入了一套针对 Deposit Flight(存款流失) 的干预机制,即Circuit Breaker(熔断机制)。
如果未来数据显示稳定币确实造成严重存款流失,并开始伤害社区银行,财政部长可以动用法案赋予的权力进行干预。
这实际上是一种非常典型的美国式监管思路:先给创新空间,再给监管者留一个刹车。
但美国银行业说:等存款已经跑了,再熔断就晚了就在Bessent公开表态的同一天,银行业马上提出了反对意见。
据Crypto In America主持人Eleanor Terrett披露,八家美国银行业协会在写给参议院领导人的最新信函中明确表示:新版CLARITY Act 的这个所谓 “Circuit Breaker”根本不能算真正的 Safeguard(保障机制)。
银行业的逻辑是,如果必须等到“大量存款流失”已经成为事实,财政部长才能采取行动,那么对于一些规模较小、资产负债表更脆弱的社区银行来说,损害可能已经发生。
因此,银行业要求修改的,仍然是:Stablecoin Rewards(稳定币奖励)。
他们希望进一步收紧法案措辞,堵住稳定币平台通过各种形式,对稳定币余额提供类似银行存款利息的可能性。
为什么“稳定币奖励”会成为CLARITY最后的硬骨头?问题就在这里。如果稳定币只是一个支付工具,资金的逻辑是Dollar(美元)→ Stablecoin(稳定币)→ Payment(支付),它与银行存款之间还不是完全直接的竞争关系。
但如果交易平台或者其他机构可以按照稳定币持有量、持有时间等提供稳定币持有奖励,那么用户面对的选择就可能变成Bank Deposit(银行存款)与 “Stablecoin + Rewards(稳定币+奖励)”之间的比较。这时候,稳定币就不再只是Payment Instrument(支付工具),而可能逐渐成为Deposit Alternative(存款替代品)。这正是银行业最担心的地方。#特朗普就CLARITY法案条款存疑 #比特币涨1.64%突破78000美元
