
بصراحة، عندما أخبرت أصدقائي لأول مرة عن صندوق الزفاف، كانت ردودهم جميعًا متشابهة: “ادّخر في البنك فقط، سيكون آمنًا.”
أنا فقط أبتسم. تخيّل المال الخاص بالزفاف وهو ساكن في حساب البنك—هذا في الحقيقة شيء مُرعب قليلًا.
الفائدة 1% فقط في السنة، لكن يتم خصم تكاليف إدارية كل شهر. ناهيك عن أنه يتم خصم ضريبة بنسبة 20%.
هذا ليس ادخارًا فعليًا، بل تدريجيًا تتبنّى التضخم.
لكن إيجار المبنى وطلبات والـتجهيزات لحفل الزفاف كانت تزيد بدون فرامل. كل سنة ممكن تقفز من 5 إلى 10%. وإذا كنت تعتمد فقط على المدخرات العادية، فقد يتم تأجيل موعد الزفاف العام القادم إلى ثلاث سنوات أخرى.
لذلك، بمجرد أن أدركت هذا الأمر، قررت فورًا نقل كل أموال الزواج إلى Binance Earn.
لا. أنا لا أدعوك للمقامرة أو التداول في العملات المشفرة التي تسبب لك خفقانًا كلما رأيت شمعة حمراء. لا إطلاقًا. المقصود هنا هو الاستفادة من ميزة Simple Earn بأصول مستقرة مثل USDT أو USDC.
لماذا؟ بسيط. قيمة USDT ثابتة بنسبة 1:1 مع الدولار الأمريكي. لذا تكون القيمة مستقرة، لكن الفائدة تجعل الأمور أفضل بكثير وتحمل ابتسامة.
في Binance Earn، يمكن لحسابك أن يحقق عائدًا (yield) تقريبًا من 3% إلى 7% سنويًا. وحتى إذا كان هناك عروض ترويجية، فقد يصل bonus tiered APR إلى 10%. والأكثر متعة؟ يتم صرف الفائدة كل يوم.
تخيّل ذلك. كل صباح تستيقظ، تأتيك إشعارات بوصول أموال. صغيرة فعلًا إن قيلت يوميًا، لكن عندما تُجمع وتستفيد من تأثير المضاعفة (compounding)، تصبح النتائج رائعة جدًا.
لنحسبها بشكل تقريبي.
مثلًا، تحتاج لمبلغ زواج قدره 100 مليون روبية. إذا بقيت تلك الأموال فقط ساكنة في حساب عادي، فكم فائدة ستحصل عليها؟
ربما مجرد بضع عشرات آلاف روبية صافية. لكن إذا حوّلت مثل هذا المبلغ إلى USDT ووضعته في Binance Earn بافتراض عائد 6% سنويًا، يمكنك أن تجني دخلًا سلبيًا يقارب 6 ملايين روبية تقريبًا مجانًا.
أليس ذلك رائعًا؟ هذه الأرقام وحدها يمكن أن تغطي بالفعل تكاليف استئجار ملابس العريس/العروس، ودفع دفعة DP لطباعة الدعوات، أو زيادة ميزانية ركن photobooth ليكون الضيوف سعداء.
بالإضافة إلى الفائدة اللذيذة (التي تريح القلب) هناك شيء آخر يجعلني مطمئنًا: المرونة (Flexibility).
الزواج يحتاج الكثير من المال المفاجئ. أحيانًا يطلب مزود مكان الحفل دفعة مقدمة (DP) بشكل عاجل، أو تطلب جهة التموين السداد بسرعة. إذا كانت أموالك مقفلة في وديعة/تعادل بنك، فإن سحبها قبل الوقت يؤدي إلى فرض غرامة. الفائدة تُهدر. مزعج.
في Binance Flexible Earn، يمكنك سحب أموالك في أي وقت. على مدار 24 ساعة دون توقف. بمجرد أن تحتاج روبية، ما عليك سوى الاسترداد (redeem)، ثم بيع USDT الخاص بك عبر Binance P2P. خلال دقائق فقط، ستصل الأموال مباشرة إلى حسابك البنكي المحلي. مرن جدًا.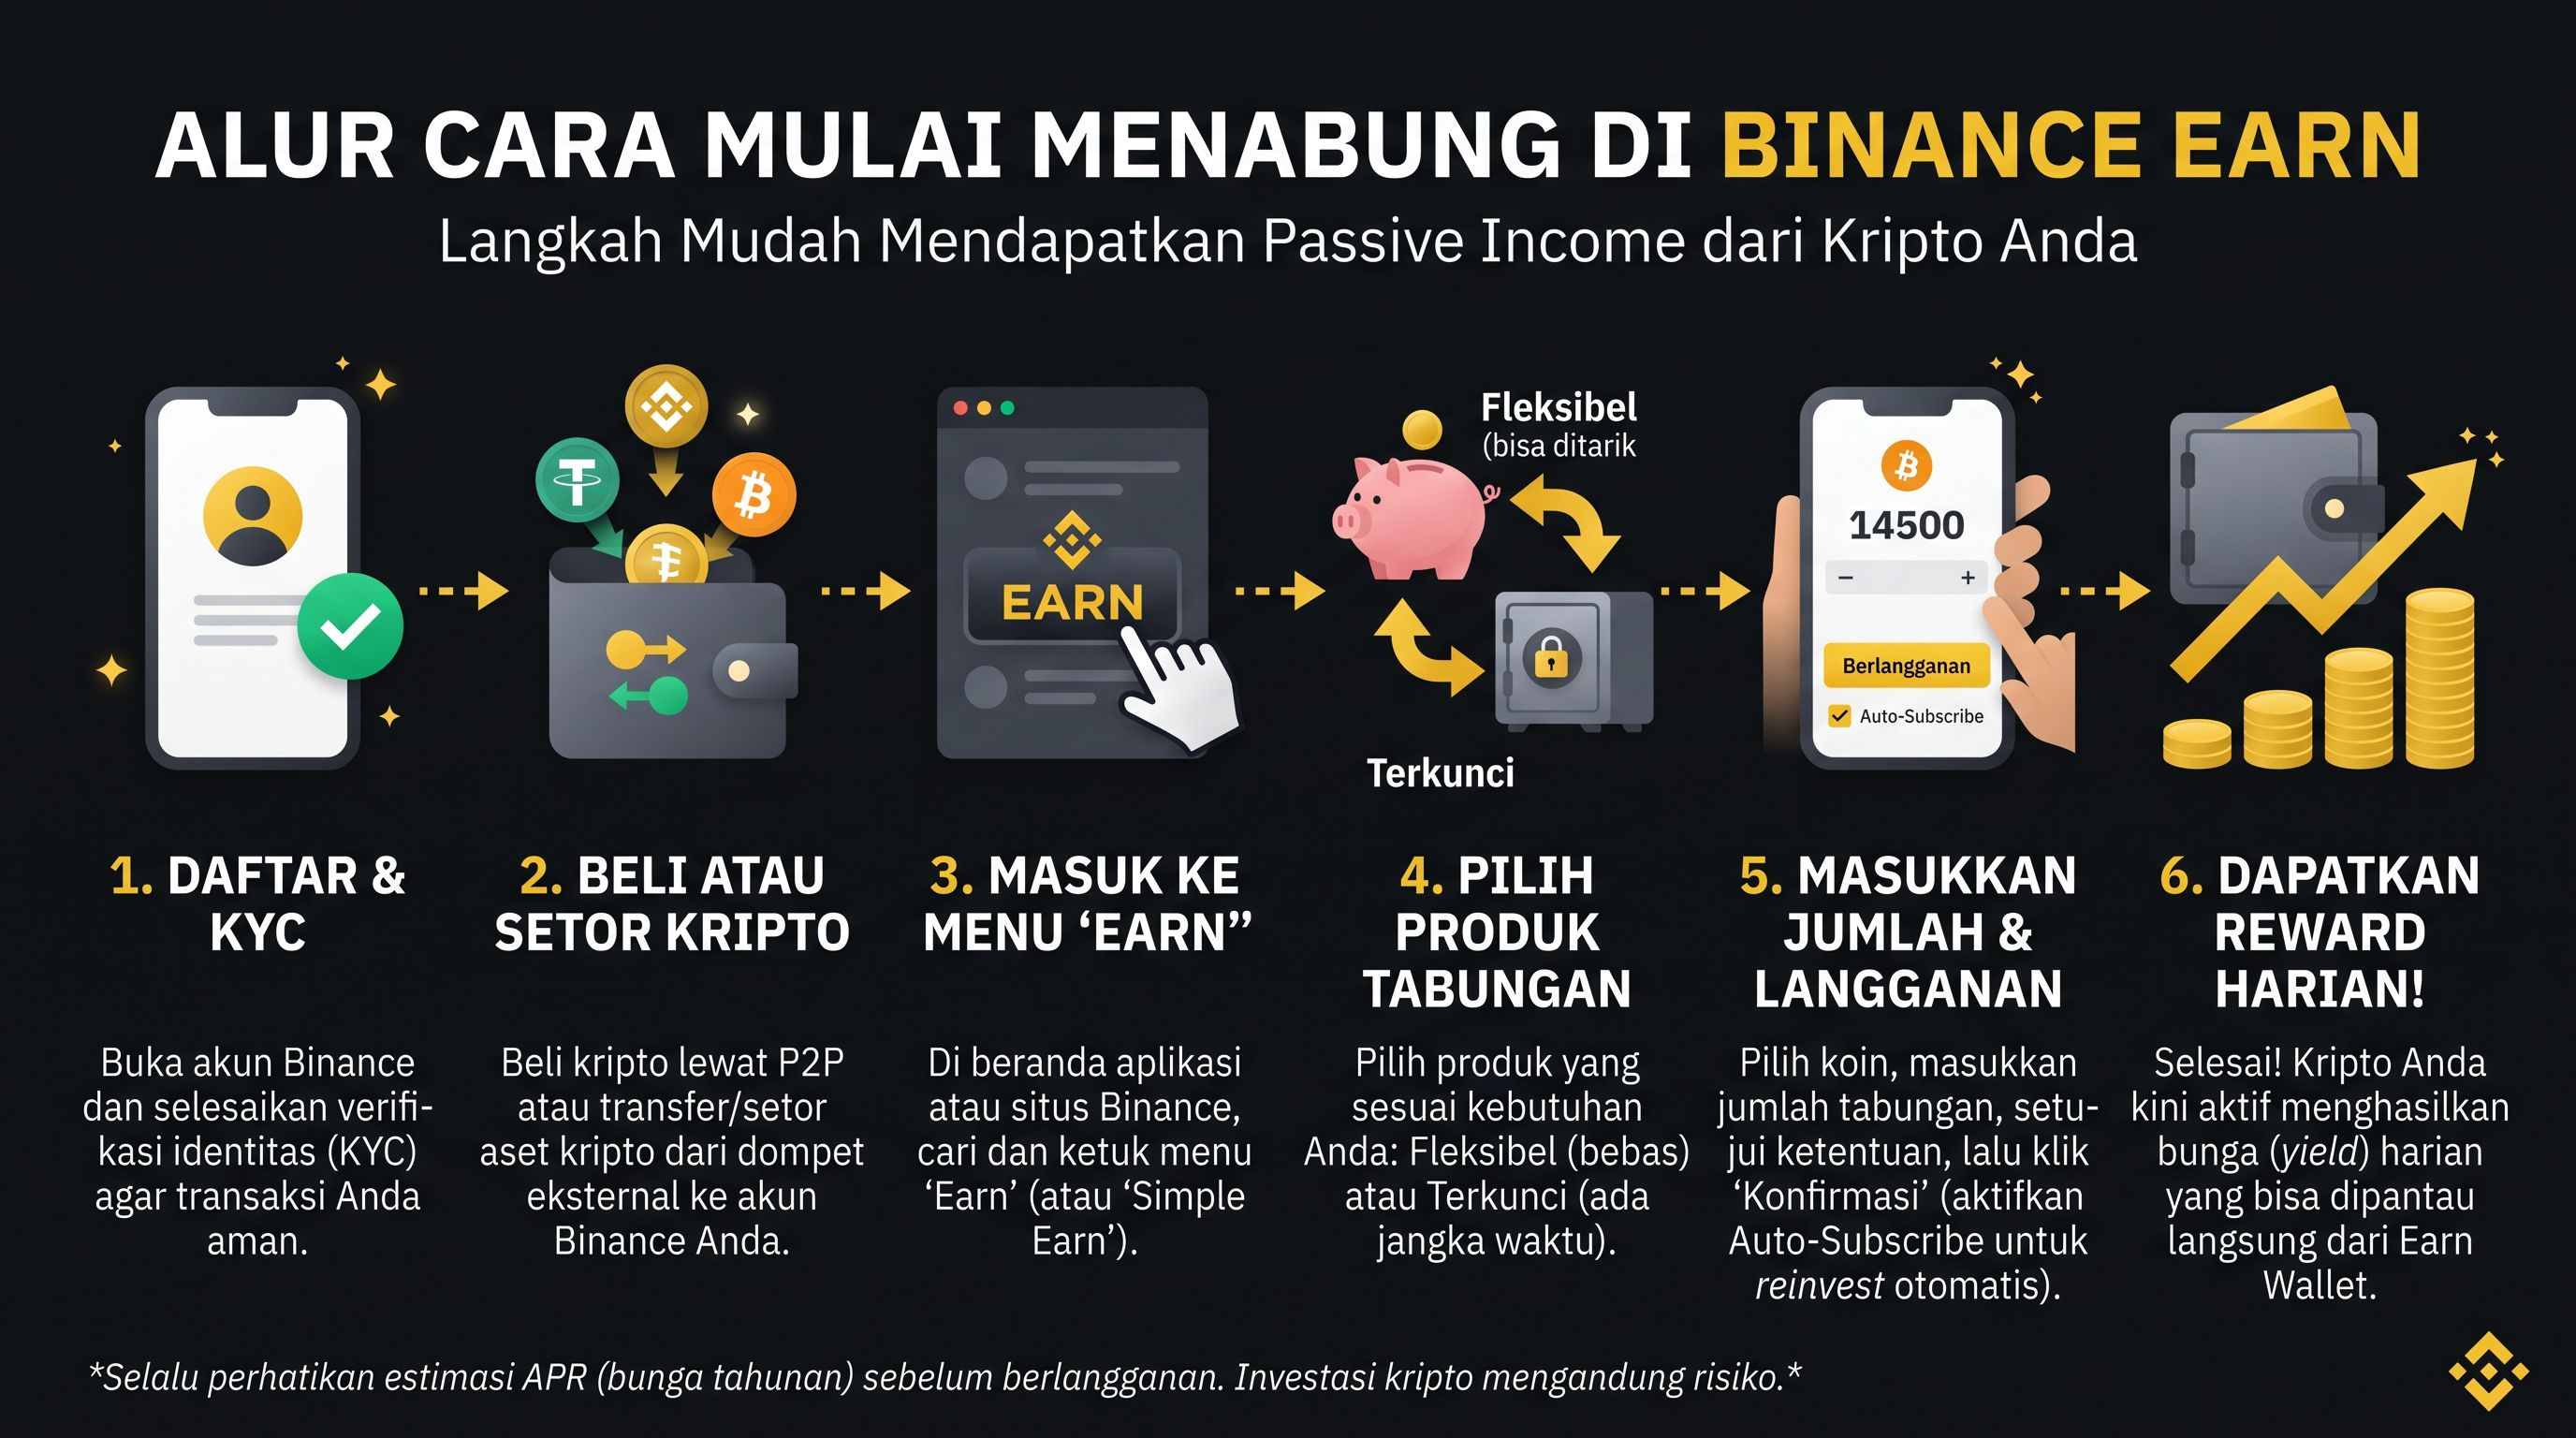
بشكل غير مباشر أنتِ/أنتَ تمسكين أصولًا بالدولار. نعرف جميعًا حقيقة تاريخية وهي أن قيمة الروبية تميل إلى الضعف مقابل الدولار عامًا بعد عام. لذا بالإضافة إلى الحصول على فائدة يومية، ستحصل أيضًا على حماية من انخفاض قيمة الروبية.
لكن لازم تتذكروا أيضًا! هذا ليس بلا مخاطر. يجب أن تفهم طريقة تأمين حساب Binance (إلزاميًا تشغيل 2FA)، وأن تكون مستعدًا لتقلب سعر صرف الدولار من USD إلى IDR. لكن بدل أن تتركوا أموال الزواج تتآكل بسبب التضخم في البنك العادي، فإن هذه الاستراتيجية أكثر ذكاءً بكثير.
الزواج يحتاج رأس مال كبير. بدلًا من أن تكتفي أنت وشريكك بالعمل الشاق وكأنكما وحدكما من يتعب، الأفضل أن تشاركوا أموال الزواج أيضًا وتعملوا بها.