هل أسعار مرتفعة لدى الاحتياطي الفيدرالي؟ لماذا يدفع السيناريو الكلي $ONDO و الأصول المضمونة بالعائدات الحقيقية (RWA)
بينما يهتز السوق المضارب إزاء احتمال متزايد لتنفيذ تعديل نقدي جديد من قِبل الاحتياطي الفيدرالي، فإن رأس المال المؤسسي لا يغادر السلسلة؛ بل يعيد التوجيه بشكل دقيق إلى بنية العائد الحقيقي.
غالبًا ما تُضعِف عملية التيسير/التشديد الكمي الأصول ذات المخاطر، لكن في مجال إتاحة/تجزئة أصول العالم الحقيقي (RWA)، يعمل هذا السياق كمحفّز مباشر لثلاثة عوامل بنيوية:
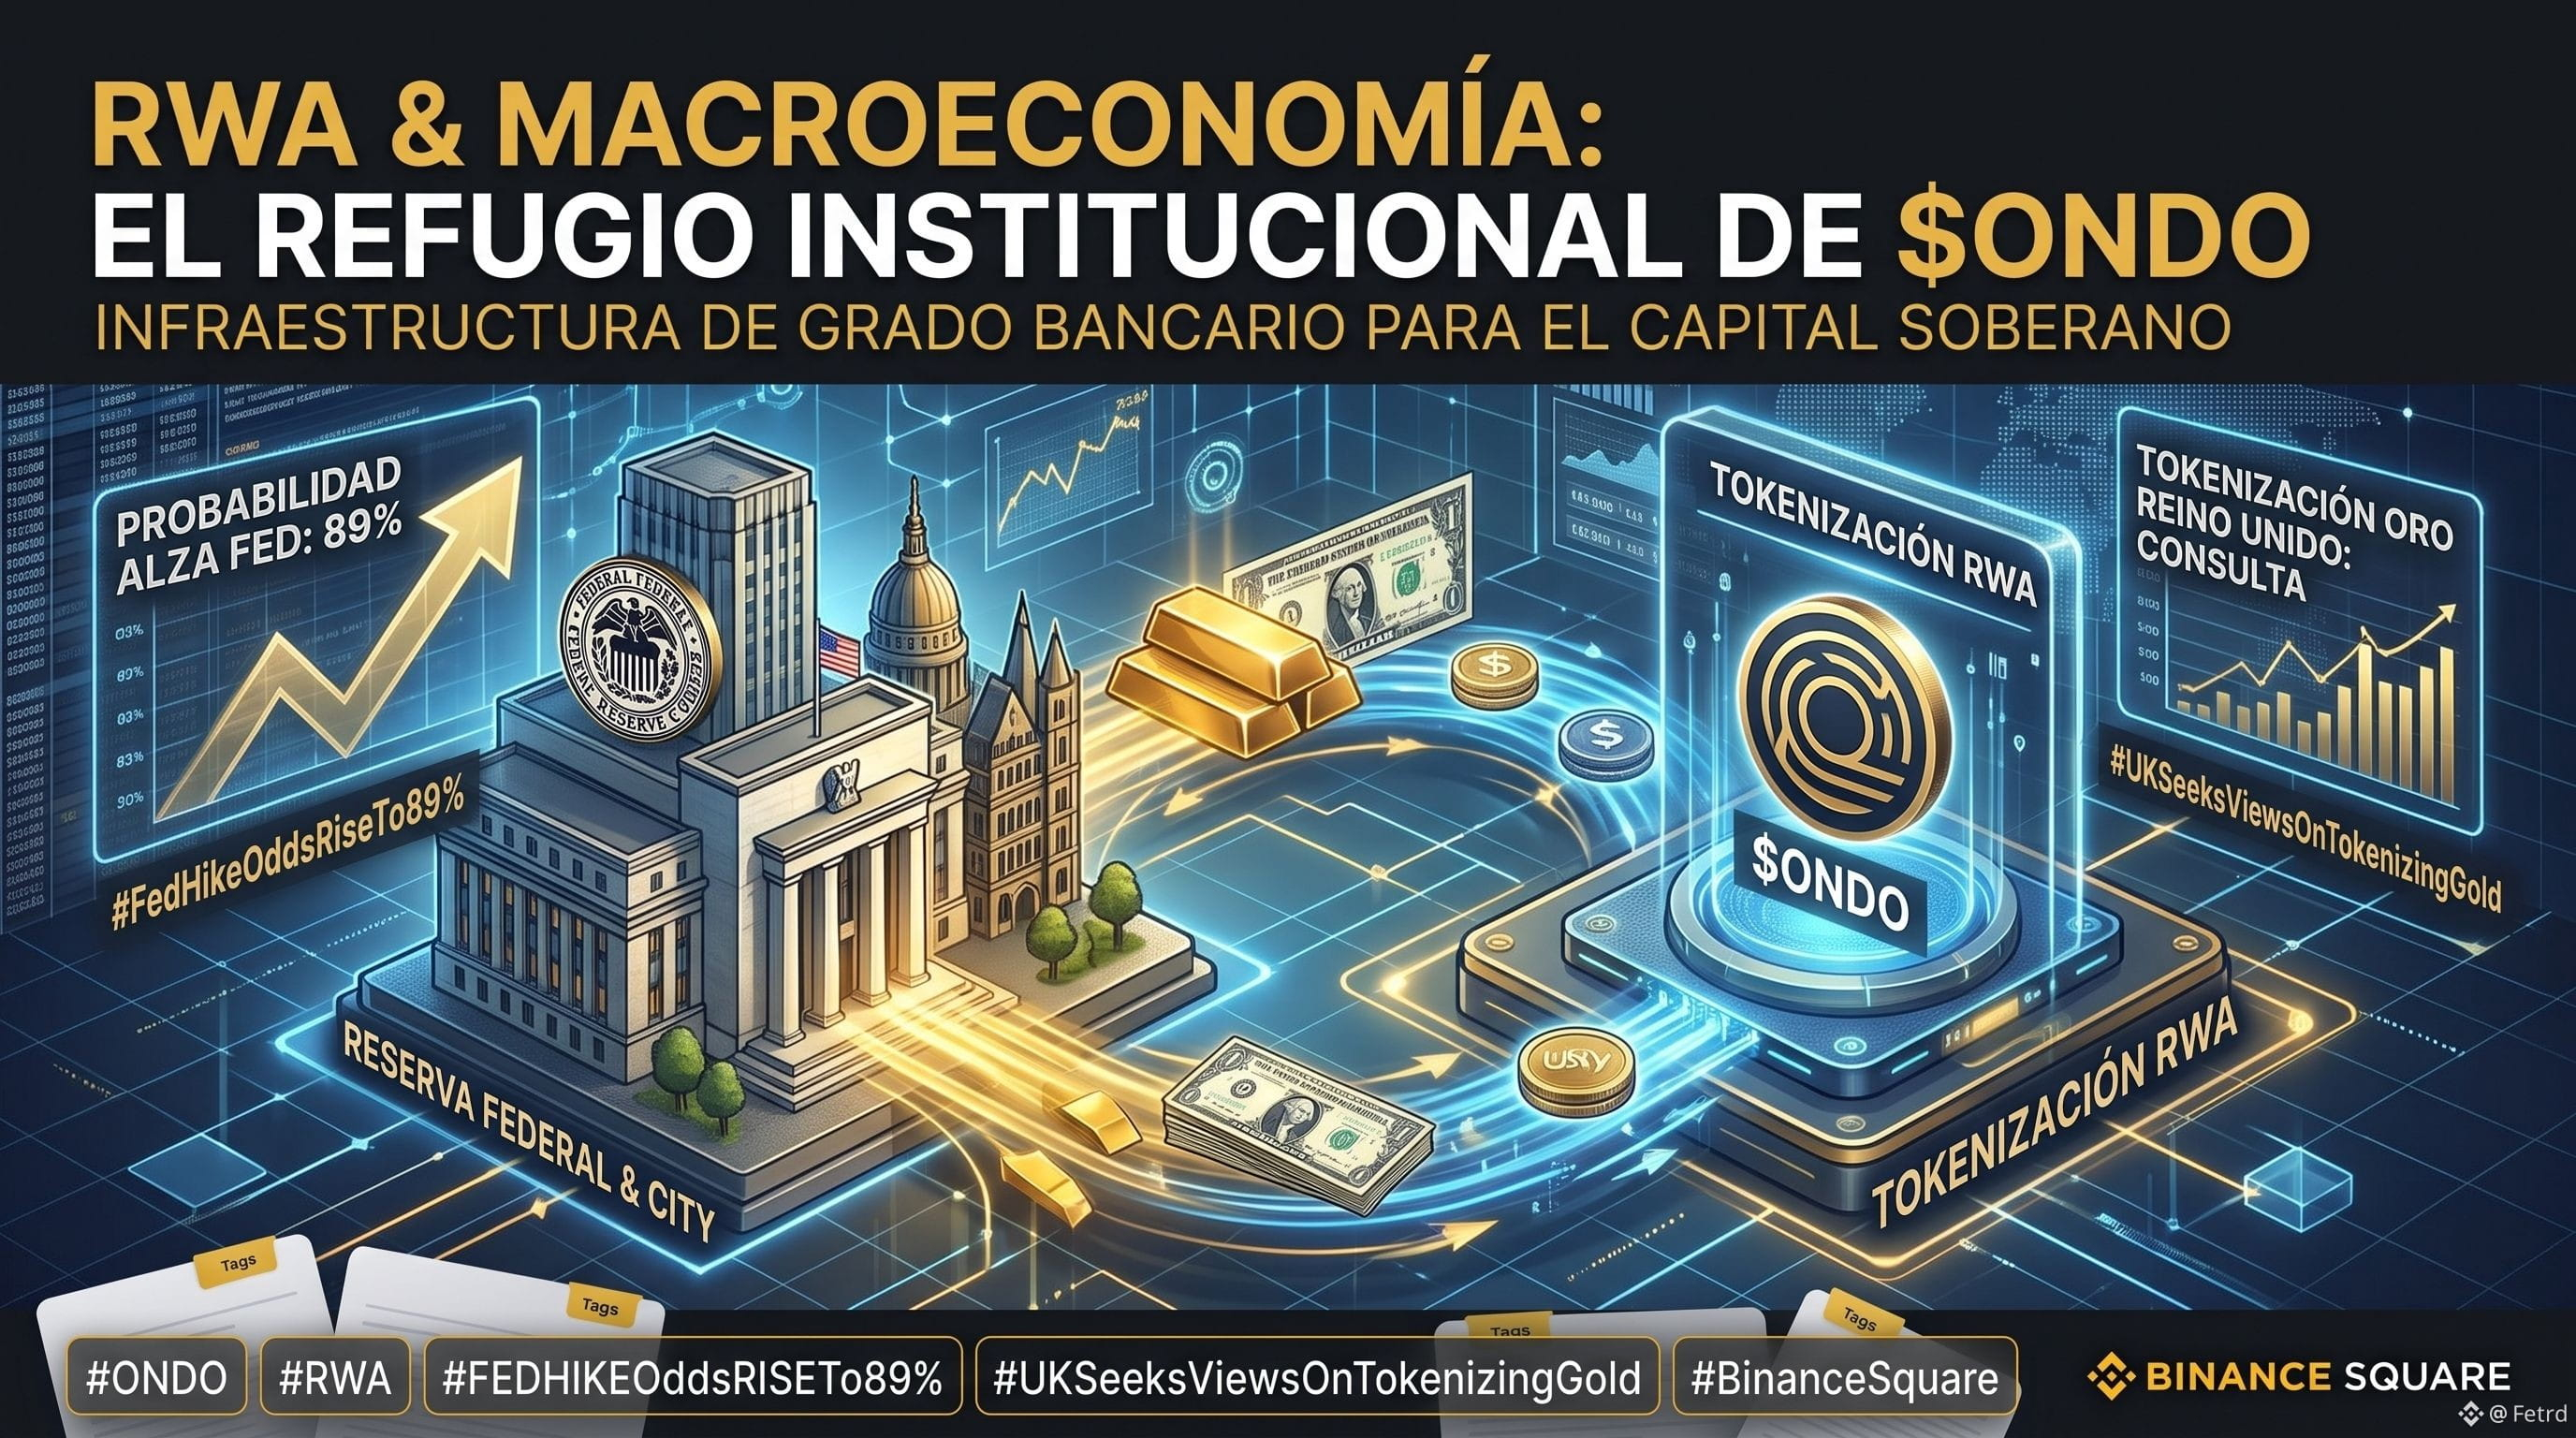
العائد السيادي على السلسلة: مع اندفاع احتمالات رفع الفائدة (#FedHikeOddsRiseTo89%)، يرتفع كلفة الفرصة البديلة للنقود. تستفيد بروتوكولات مثل $ONDO من هذا السيناريو عبر توجيه ديون من وزارة الخزانة الأميركية (عبر منتجات مثل USDY)، ما يتيح لخزائن الشركات الحصول على عوائد خالية من المخاطر دون التخلي عن السيولة اللامركزية.
تبنّي الأصول الصلبة: تؤكد استشارة رسمية من حكومة المملكة المتحدة لتقييم ترميز الذهب (#UKSeeksViewsOnTokenizingGold) أن اقتصادات مجموعة الدول الصناعية السبع الكبرى لا ترى RWA مجرد موضة عابرة، بل بوصفها البنية الإلزامية لتحديث أسواق رأس المال والسلع الأساسية.
تنقية/تدقيق تنظيمي: إن متطلبات رأس مال أعلى والالتزام التنظيمي المفروض على مقدمي الخدمات المشفرة يعمل على إزالة الجهات الهشة. لن ينجو من هذه الدورة الاقتصادية إلا المُصدِرون الذين لديهم هياكل ائتمانية شفافة وتدقيقات احتياطيات.
لا يطارد رأس المال المؤسسي سرديات متقلبة دون تدفق نقدي. بل يبحث عن أدوات مدعومة، وكفاءة تسوية على مدار الساعة وطوال أيام الأسبوع، وربحية حقيقية.
في دورة نقدية تقييدية، ليست المسألة ما إذا كانت DeFi ستتفوق على السوق التقليدي، بل أي البروتوكولات ستعمل كجسر تنظيمي نهائي لامتصاص تلك السيولة السيادية.
هل تعتقد أن RWA والديْن المُرمّز/المُجزّأ سيأخذان دور البطولة خلال استمرار نظام أسعار الفائدة المرتفعة لدى الاحتياطي الفيدرالي؟
#ONDO #RWA #FedHikeOddsRiseTo89% #UKSeeksViewsOnTokenizingGold
بينما يهتز السوق المضارب إزاء احتمال متزايد لتنفيذ تعديل نقدي جديد من قِبل الاحتياطي الفيدرالي، فإن رأس المال المؤسسي لا يغادر السلسلة؛ بل يعيد التوجيه بشكل دقيق إلى بنية العائد الحقيقي.
غالبًا ما تُضعِف عملية التيسير/التشديد الكمي الأصول ذات المخاطر، لكن في مجال إتاحة/تجزئة أصول العالم الحقيقي (RWA)، يعمل هذا السياق كمحفّز مباشر لثلاثة عوامل بنيوية:
العائد السيادي على السلسلة: مع اندفاع احتمالات رفع الفائدة (#FedHikeOddsRiseTo89%)، يرتفع كلفة الفرصة البديلة للنقود. تستفيد بروتوكولات مثل $ONDO من هذا السيناريو عبر توجيه ديون من وزارة الخزانة الأميركية (عبر منتجات مثل USDY)، ما يتيح لخزائن الشركات الحصول على عوائد خالية من المخاطر دون التخلي عن السيولة اللامركزية.
تبنّي الأصول الصلبة: تؤكد استشارة رسمية من حكومة المملكة المتحدة لتقييم ترميز الذهب (#UKSeeksViewsOnTokenizingGold) أن اقتصادات مجموعة الدول الصناعية السبع الكبرى لا ترى RWA مجرد موضة عابرة، بل بوصفها البنية الإلزامية لتحديث أسواق رأس المال والسلع الأساسية.
تنقية/تدقيق تنظيمي: إن متطلبات رأس مال أعلى والالتزام التنظيمي المفروض على مقدمي الخدمات المشفرة يعمل على إزالة الجهات الهشة. لن ينجو من هذه الدورة الاقتصادية إلا المُصدِرون الذين لديهم هياكل ائتمانية شفافة وتدقيقات احتياطيات.
لا يطارد رأس المال المؤسسي سرديات متقلبة دون تدفق نقدي. بل يبحث عن أدوات مدعومة، وكفاءة تسوية على مدار الساعة وطوال أيام الأسبوع، وربحية حقيقية.
في دورة نقدية تقييدية، ليست المسألة ما إذا كانت DeFi ستتفوق على السوق التقليدي، بل أي البروتوكولات ستعمل كجسر تنظيمي نهائي لامتصاص تلك السيولة السيادية.
هل تعتقد أن RWA والديْن المُرمّز/المُجزّأ سيأخذان دور البطولة خلال استمرار نظام أسعار الفائدة المرتفعة لدى الاحتياطي الفيدرالي؟
#ONDO #RWA #FedHikeOddsRiseTo89% #UKSeeksViewsOnTokenizingGold