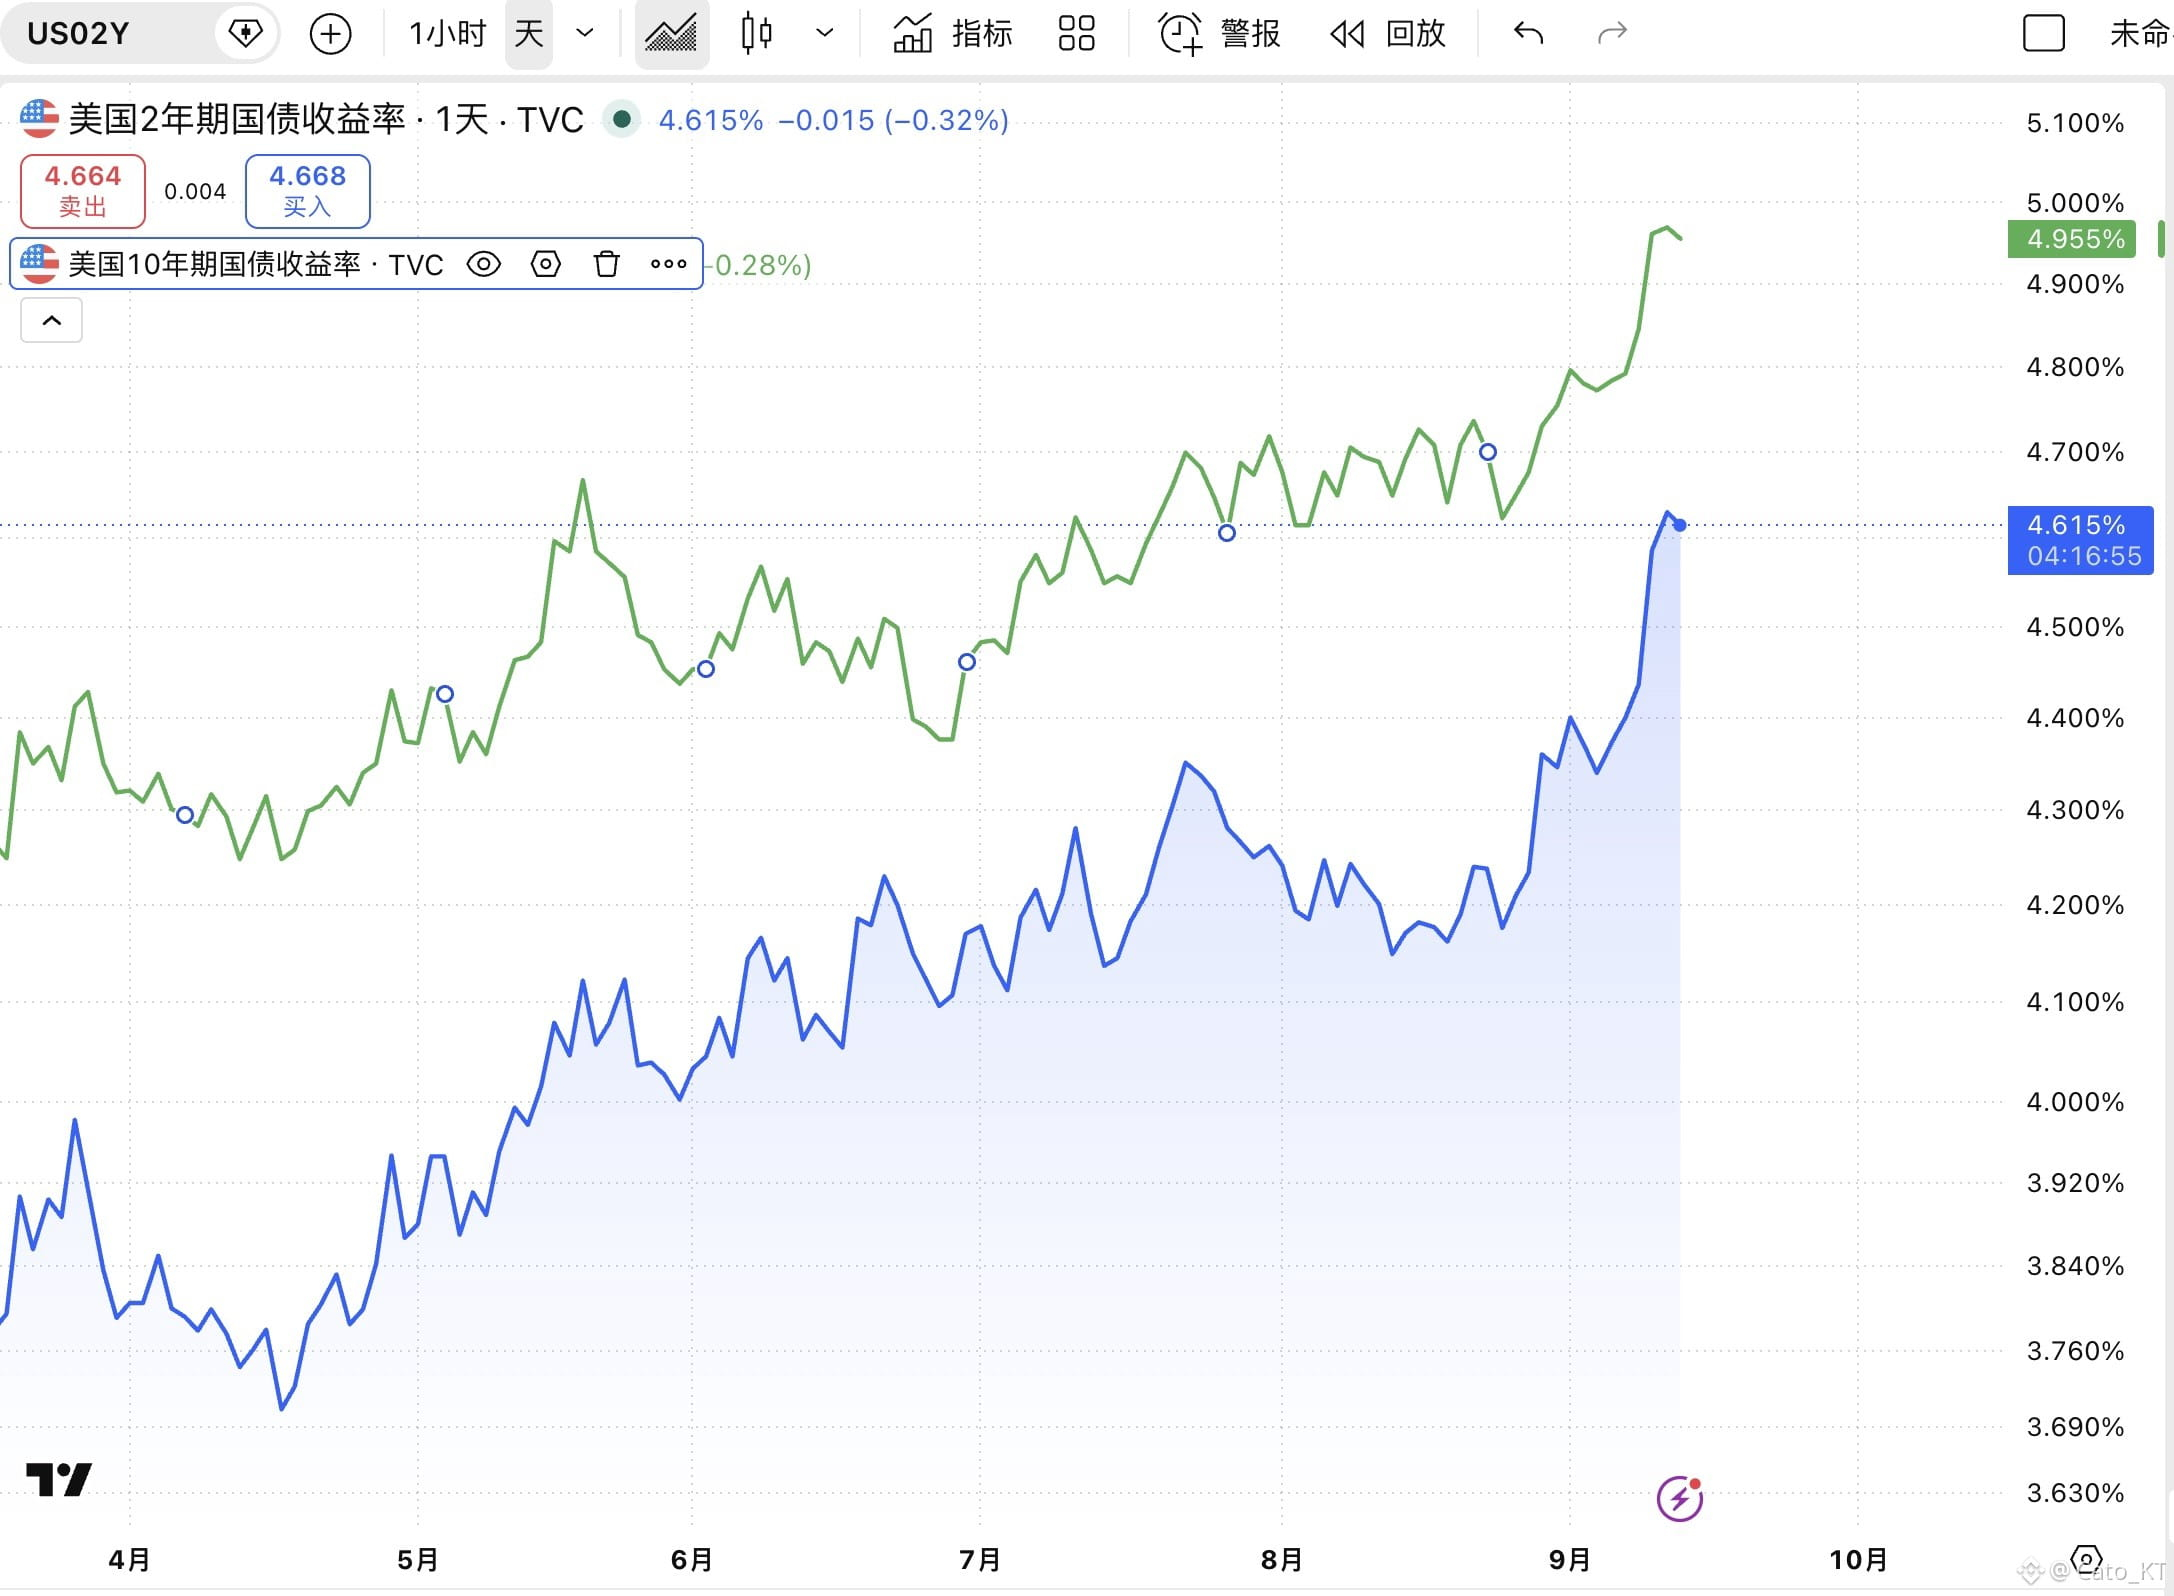
تواصل عائدات سندات الخزانة الأمريكية لأجل 10 سنوات للاقتراب مجددًا من 5%، في الوقت نفسه يواصل العائد على السندات لأجل عامين تسارع الارتفاع؛ وتتقلص الفجوة بينهما باستمرار. وبمجرد أن تتساوى العائدات ضمن نطاق متقارب، يدخل سوق السندات مرحلة «الدبّ المسطّح».
عمومًا، فإن دخول سوق السندات إلى مرحلة الدبّ المسطّح غير مفضّل للأصول ذات المخاطر بشكل أكبر؛ إذ ستقوم أصول الملاذ الآمن بسحب جزء من السيولة، وهذا يعني المزيد من الضغط على الأصول ذات المخاطر.
وقبل تأكيد مسار رفع الفائدة، يتحرك العائد على عامين والعائد على 10 سنوات بوتيرة متقاربة في الصعود والهبوط. لكن بعد تأكيد رفع الفائدة، وبفعل تأثير سياسات الاحتياطي الفيدرالي اللاحقة، سيطرأ تغيّر على كليهما،
إذا استمرت توقعات رفع الفائدة على نحو «متشدد»، فسيواصل العائد على عامين التسارع في الارتفاع. أما سندات الـ10 سنوات والـ30 سنة، فستجذب توقعات رفع الفائدة المستقبلية الأموال للشراء، وبالتالي قد ينخفض العائد بشكل طفيف؛ وهذا من شأنه أن يسرّع من اتساع الفجوة (利差) بين عائدَي عامين و10 سنوات.
بمجرد دخول عائدات السندات قصيرة وطويلة الأجل إلى مرحلة الدبّ المسطّح، ينبغي الانتباه إلى احتمال ظهور انعكاس في منحنى العائدات (عوائد عامين أعلى من عوائد السندات الأطول). وهذا يعني أن الضغط سيتجه إلى القطاع المصرفي؛ إذ سترفع البنوك متطلبات منح القروض وتشدد الإئتمان، ما سيكون غير مواتٍ للشركات وللوضع العام.
لذا، كيف يمكن ضبط عائدات سوق السندات بحيث تميل منحنى العائدات إلى التسطيح، دون الوصول إلى مرحلة الدبّ المسطّح وحتى دون حدوث انعكاس؟ لذلك، بعد رفع الفائدة في سبتمبر، ينبغي أن ينتبه الاحتياطي الفيدرالي إلى تهدئة السوق وتخفيف مخاوفه من مواصلة رفع الفائدة؛ وهذا هو سبب اعتقادي بأن رفع الفائدة في سبتمبر، حتى لو حدث، سيكون «رفعًا متشددًا ظاهريًا لكن على نهج حمائمي/متساهل».
PS: سوق السندات هو نافذة المراقبة المهمة هذا الأسبوع، وللتفاصيل يمكن مراجعة النص السابق «إرشادات الاقتصاد الكلي لهذا الأسبوع» #美联储加息概率升至89%
عمومًا، فإن دخول سوق السندات إلى مرحلة الدبّ المسطّح غير مفضّل للأصول ذات المخاطر بشكل أكبر؛ إذ ستقوم أصول الملاذ الآمن بسحب جزء من السيولة، وهذا يعني المزيد من الضغط على الأصول ذات المخاطر.
وقبل تأكيد مسار رفع الفائدة، يتحرك العائد على عامين والعائد على 10 سنوات بوتيرة متقاربة في الصعود والهبوط. لكن بعد تأكيد رفع الفائدة، وبفعل تأثير سياسات الاحتياطي الفيدرالي اللاحقة، سيطرأ تغيّر على كليهما،
إذا استمرت توقعات رفع الفائدة على نحو «متشدد»، فسيواصل العائد على عامين التسارع في الارتفاع. أما سندات الـ10 سنوات والـ30 سنة، فستجذب توقعات رفع الفائدة المستقبلية الأموال للشراء، وبالتالي قد ينخفض العائد بشكل طفيف؛ وهذا من شأنه أن يسرّع من اتساع الفجوة (利差) بين عائدَي عامين و10 سنوات.
بمجرد دخول عائدات السندات قصيرة وطويلة الأجل إلى مرحلة الدبّ المسطّح، ينبغي الانتباه إلى احتمال ظهور انعكاس في منحنى العائدات (عوائد عامين أعلى من عوائد السندات الأطول). وهذا يعني أن الضغط سيتجه إلى القطاع المصرفي؛ إذ سترفع البنوك متطلبات منح القروض وتشدد الإئتمان، ما سيكون غير مواتٍ للشركات وللوضع العام.
لذا، كيف يمكن ضبط عائدات سوق السندات بحيث تميل منحنى العائدات إلى التسطيح، دون الوصول إلى مرحلة الدبّ المسطّح وحتى دون حدوث انعكاس؟ لذلك، بعد رفع الفائدة في سبتمبر، ينبغي أن ينتبه الاحتياطي الفيدرالي إلى تهدئة السوق وتخفيف مخاوفه من مواصلة رفع الفائدة؛ وهذا هو سبب اعتقادي بأن رفع الفائدة في سبتمبر، حتى لو حدث، سيكون «رفعًا متشددًا ظاهريًا لكن على نهج حمائمي/متساهل».
PS: سوق السندات هو نافذة المراقبة المهمة هذا الأسبوع، وللتفاصيل يمكن مراجعة النص السابق «إرشادات الاقتصاد الكلي لهذا الأسبوع» #美联储加息概率升至89%